Mise à jour KYC : les obligations des domiciliataires en 2026
Mettez à jour la connaissance client des domiciliataires en 2026 : identités, bénéficiaire effectif, contrôles Tracfin et conservation 5 ans.
La mise à jour KYC d’un dossier de domiciliation est une obligation continue tout au long de la relation d’affaires, prévue par l’article L.561-5-1 du Code monétaire et financier. Trois actions priment : réactualiser l’identification du client, vérifier le bénéficiaire effectif conformément à la réglementation, et croiser le screening sanctions avec les Appels à Vigilance Tracfin. Les pièces justificatives et la piste d’audit doivent rester accessibles pendant cinq ans après la fin de la relation.
En bref:
- La mise à jour KYC doit s’effectuer tout au long de la relation d’affaires en réactualisant l’identification, en vérifiant le bénéficiaire effectif et en croisant les listes de sanctions.
- La périodicité de révision varie selon le profil de risque, allant de un contrôle triennal à un suivi trimestriel ou semi-annuel, avec une justification documentée.
- Les pièces justificatives doivent être conservées cinq ans après la fin de la relation, en format numérique lisible et horodaté, avec une piste d’audit complète.
- Automatiser la gestion avec une plateforme centralisée permet de suivre échéances et vérifications, tout en réservant la revue humaine pour les dossiers à risque.
- Lors d’un contrôle, la priorité est de prouver que chaque étape de vérification a bien été tentée et documentée, notamment en cas d’échec de l’identification du bénéficiaire effectif.
Table des matières
- Checklist réglementaire pour un dossier KYC à jour
- Comment actualiser pas à pas le dossier KYC d’un domicilié
- Quelle fréquence de revue selon le profil de risque du client
- Conservation des preuves et pièces attendues lors d’un contrôle
- Automatiser la mise à jour KYC sans perdre la maîtrise humaine
- Ce que les contrôles vérifieront en priorité en 2026
- Adryo, une plateforme pensée pour cette conformité au quotidien
- Sources
- Questions fréquentes
Checklist réglementaire pour un dossier KYC à jour
Un dossier de domiciliation conforme repose sur quelques pièces incontournables, que les sociétés agréées doivent pouvoir produire sans délai lors d’un contrôle. L’article L.561-2 du Code monétaire et financier soumet les domiciliataires aux mêmes obligations de vigilance que les autres professions assujetties, ce qui implique une documentation rigoureuse dès l’entrée en relation puis tout au long de son suivi.
- Documents d’identification du représentant légal et de la personne morale, y compris un extrait Kbis à jour et les statuts mis à jour.
- Preuve et méthode d’identification du bénéficiaire effectif, avec justification lorsque un seuil défini par la réglementation du capital ou des droits de vote est atteint.
- Résultats du screening sanctions et mention de tout Appel à Vigilance Tracfin pertinent pour le dossier.
- Dates des vérifications successives et justification écrite de la périodicité retenue.
- Piste d’audit horodatée et durée de conservation respectant les cinq ans après la fin de la relation d’affaires.
Cette liste ne remplace pas une analyse au cas par cas, mais elle sert de socle minimal avant toute revue périodique ou tout contrôle préfectoral.
Comment actualiser pas à pas le dossier KYC d’un domicilié
Actualiser un dossier ne consiste pas à ressaisir les mêmes documents chaque année. La démarche suit une logique de déclenchement, de collecte, de vérification, puis de décision.
- Identifier le déclencheur : échéance de périodicité, événement notable chez le client, alerte issue d’un Appel à Vigilance ou changement significatif dans l’activité ou l’actionnariat.
- Collecter les pièces actualisées en interrogeant le greffe, l’INPI et, lorsque l’accès est justifié, le registre des bénéficiaires effectifs dont la consultation publique a été restreinte depuis juillet 2024, comme le rappelle le rapport d’activité de Tracfin.
- Vérifier le bénéficiaire effectif à partir des registres officiels, conformément aux dispositions européennes reprises en droit interne, et documenter toute mesure complémentaire lorsque l’identification directe échoue.
- Croiser le screening sanctions avec les listes en vigueur et les Appels à Vigilance Tracfin, en distinguant les correspondances automatiques des vérifications manuelles nécessaires sur les cas ambigus.
- Trancher et archiver : maintenir la relation, renforcer la vigilance ou déclarer un soupçon à Tracfin, puis exporter la preuve dans la piste d’audit.
Conseil de pro : notez systématiquement la date et la méthode de chaque tentative de vérification du bénéficiaire effectif, même infructueuse : c’est souvent cette trace écrite qui fait la différence lors d’un contrôle.
Quelle fréquence de revue selon le profil de risque du client
La périodicité n’est pas fixe : elle doit être proportionnée à l’évaluation des risques, un principe que rappellent à la fois l’article L.561-5-1 et les dispositions réglementaires sur la vigilance constante. Un domiciliataire ne peut pas appliquer une règle unique à tous ses dossiers sans justification.
- Les profils à faible risque peuvent faire l’objet d’une révision annuelle, voire d’une vérification triennale lorsque l’activité et l’actionnariat restent stables.
- Les profils à risque élevé appellent un réexamen plus rapproché, semestriel voire trimestriel selon la nature de l’activité domiciliée.
- Un changement d’actionnariat, une nouvelle zone géographique d’activité ou un Appel à Vigilance déclenchent une révision immédiate, indépendamment du calendrier prévu.
Chaque choix de fréquence doit être écrit noir sur blanc dans le dossier : un contrôleur cherchera moins la fréquence elle-même que la justification qui l’accompagne.
Conservation des preuves et pièces attendues lors d’un contrôle
Les documents relatifs à l’identification et à la vigilance doivent être conservés pendant toute la durée de la relation d’affaires, puis cinq ans après sa fin, comme le précisent les textes relatifs au bénéficiaire effectif et à la conservation des justificatifs prévue à l’article L.561-12.
- Le format numérique est accepté à condition que les documents restent lisibles, exportables et horodatés de façon fiable.
- La piste d’audit doit consigner les événements clés : dates de vérification, décisions prises, exports transmis à Tracfin le cas échéant.
- Un contrôleur préfectoral ou un greffier attend des preuves concrètes : historique des vérifications, justificatif de périodicité, trace des tentatives d’identification du bénéficiaire effectif.
- L’absence de traçabilité écrite, même si la vérification a bien eu lieu, reste l’un des points faibles les plus fréquemment relevés.
Automatiser la mise à jour KYC sans perdre la maîtrise humaine
Gérer manuellement des dizaines de dossiers, chacun avec sa propre échéance de revue, expose à l’oubli et à la ressaisie. Une plateforme centralisée change la donne opérationnelle sans se substituer au jugement du responsable conformité.
- Un CRM unique regroupe les dossiers de domiciliés, leurs échéances et leur historique de vérification.
- Le screening sanctions et le croisement avec les Appels à Vigilance peuvent tourner automatiquement, avec alerte en cas de correspondance.
- La gestion des bénéficiaires effectifs et la vérification triennale sont suivies par des rappels intégrés plutôt que par un tableur.
- La signature électronique eIDAS et un registre automatique des mandats évitent la ressaisie des contrats de domiciliation.
- Une piste d’audit horodatée et exportable prépare directement le dossier pour un contrôle préfectoral ou une déclaration Tracfin.
Conseil de pro : laissez l’automatisation gérer les rappels d’échéance et les croisements de listes, mais réservez la décision finale sur un dossier à risque à une revue humaine documentée.
Ce que les contrôles vérifieront en priorité en 2026
Les contrôles ne se limitent plus à vérifier l’existence de documents : ils cherchent la cohérence entre l’activité réelle du client domicilié et son profil déclaré. Un dossier bien rempli mais déconnecté de l’activité observée attire davantage l’attention qu’un dossier incomplet mais cohérent.

Le croisement systématique avec les Appels à Vigilance Tracfin devient un point de contrôle à part entière, pas un simple complément du screening sanctions. Son absence, même ponctuelle, reste l’une des faiblesses les plus souvent pointées par les autorités.
La priorité pratique reste la même : documenter chaque tentative d’identification du bénéficiaire effectif, même lorsqu’elle échoue, et classer ses dossiers selon leur niveau de risque plutôt que de traiter tout le portefeuille de façon uniforme.
— Aimen
Adryo, une plateforme pensée pour cette conformité au quotidien
Empiler un tableur pour le suivi des échéances, un logiciel de facturation, un outil de signature et des dossiers papier finit par coûter plus cher en temps que le prix d’un outil unifié. Cette solution réunit ces fonctions dans une seule plateforme pensée pour les sociétés de domiciliation agréées.
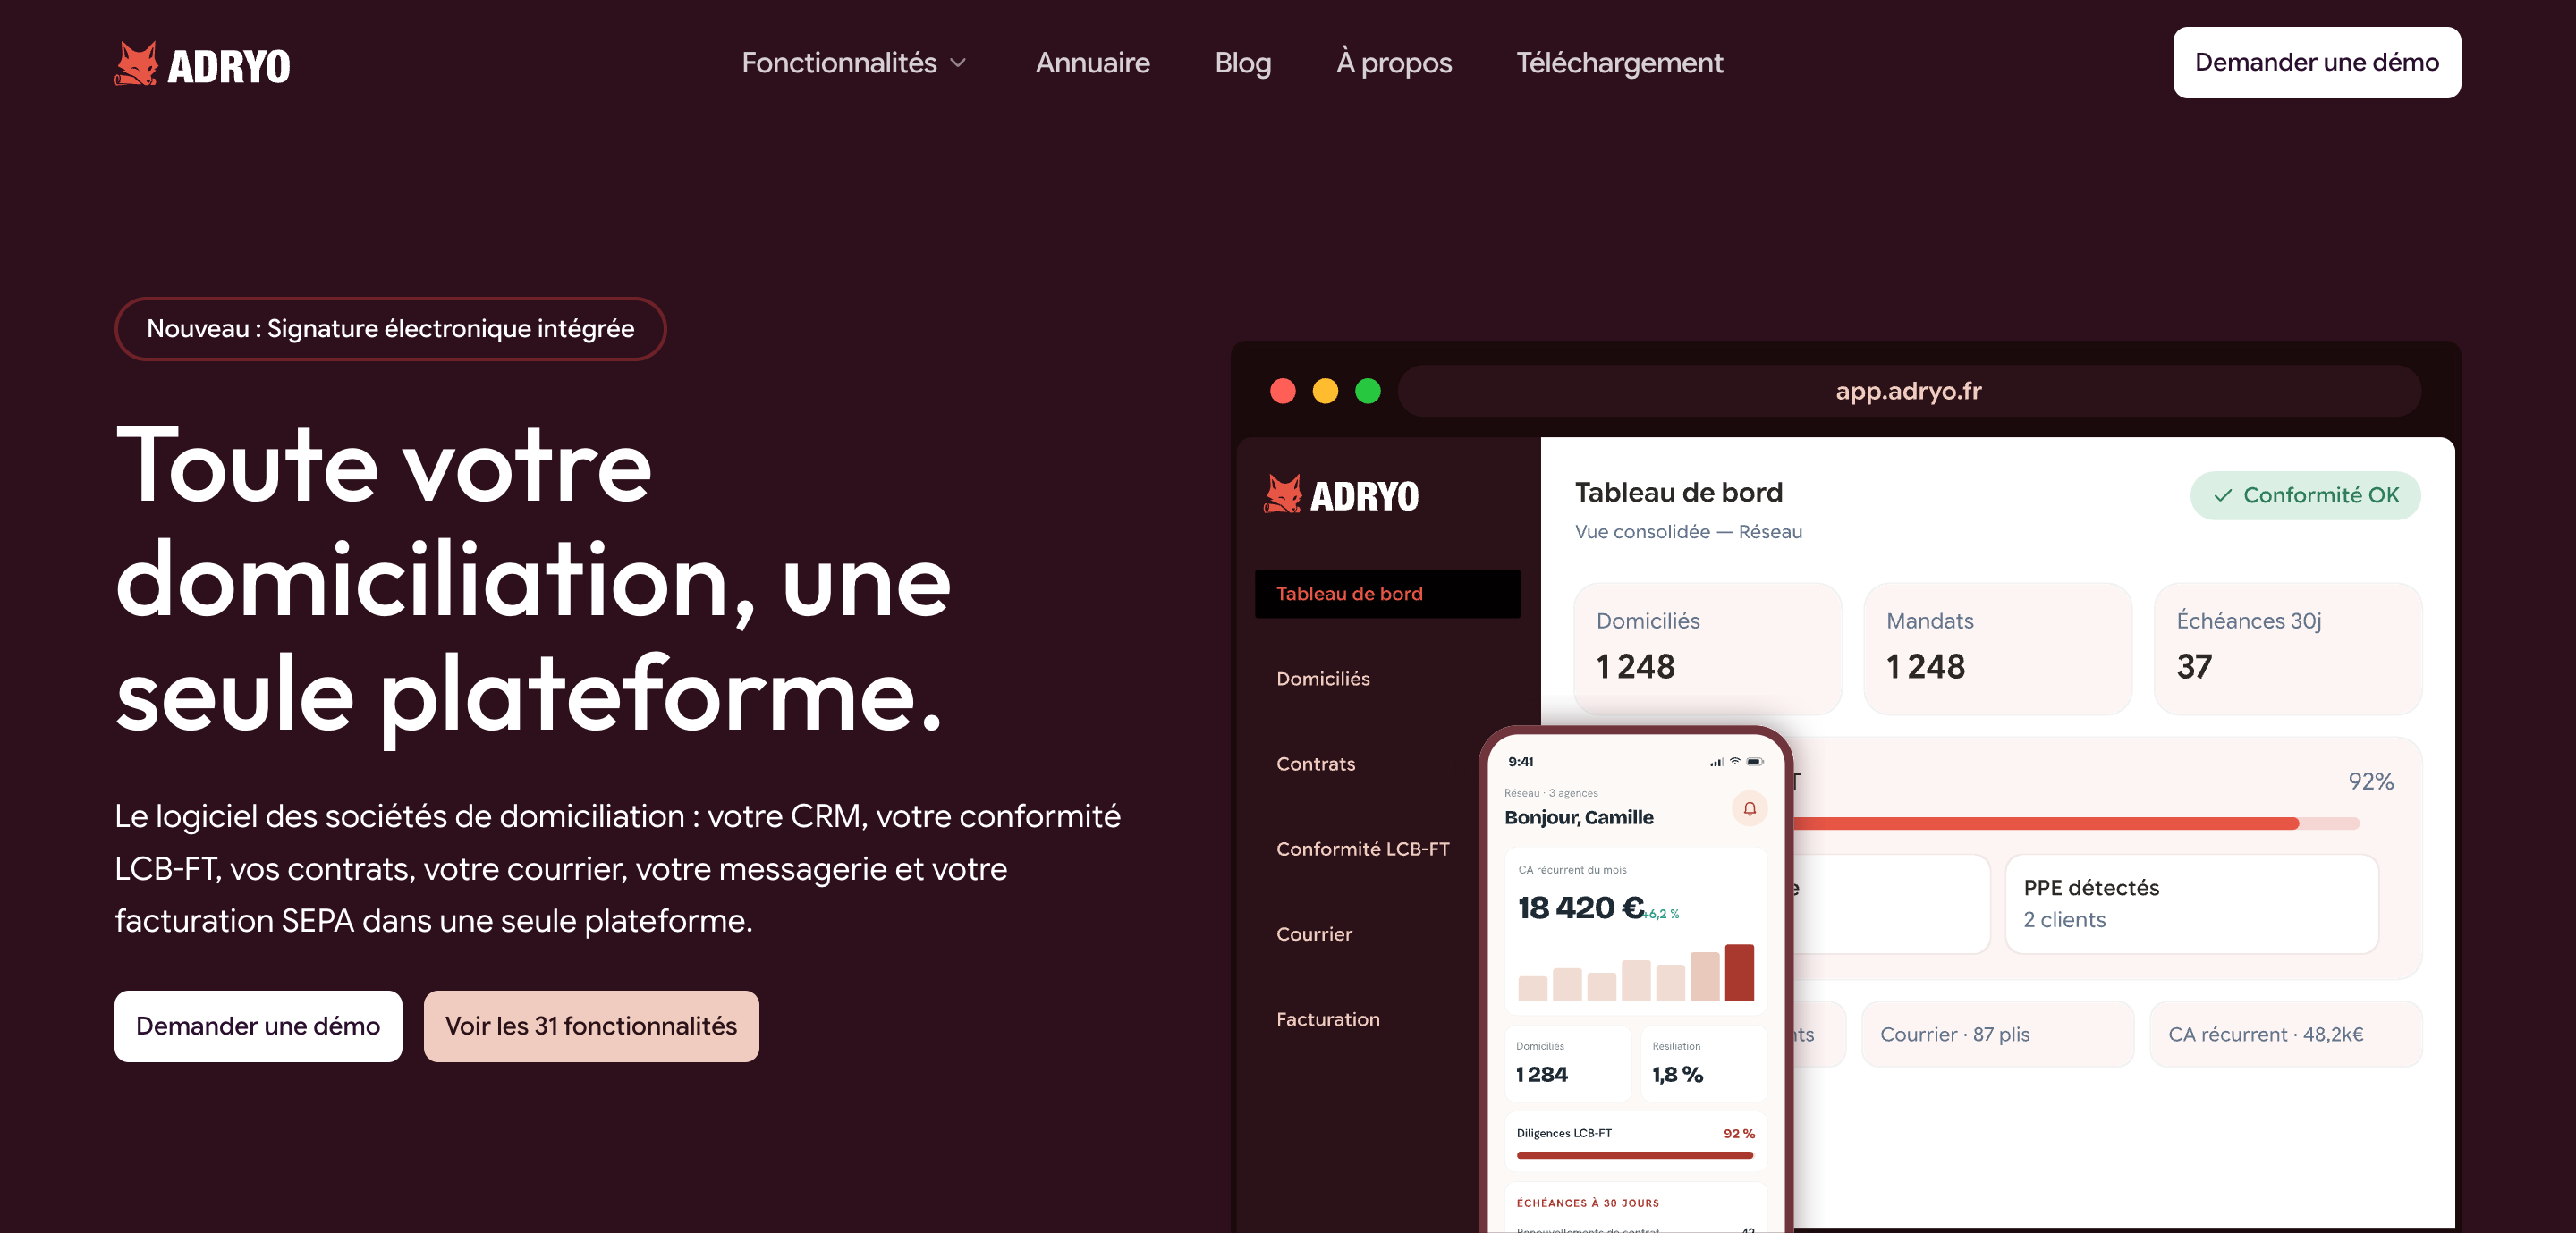
- Le CRM centralise les dossiers de domiciliés avec leur historique de vérification et leurs échéances de revue.
- La conformité LCB-FT est intégrée, avec des modules pour la vérification triennale, le screening PPE, le registre automatique des mandats et la préparation aux déclarations Tracfin.
- Les contrats peuvent être signés électroniquement selon la norme eIDAS, avec traçabilité des actions dans une piste d’audit horodatée et exportable.
- Les données sont hébergées en France, conformément aux exigences RGPD.
Disposer d’un export prêt à l’emploi facilite la préparation d’un contrôle préfectoral pour un responsable conformité. Découvrez Adryo et demandez une démonstration adaptée à votre activité de domiciliation.
Sources
Pour vérifier ou approfondir ces obligations, consultez directement les articles du Code monétaire et financier sur Légifrance, le guide Tracfin sur la relation avec le déclarant, ainsi que les registres du greffe et de l’INPI pour la vérification des pièces d’identification des sociétés domiciliées.
- Article L561-5-1 - Code monétaire et financier - Légifrance
- Article L561-46 / textes européens - Eur-Lex
Questions fréquentes
Qu’est-ce que la mise à jour KYC pour un dossier de domiciliation ?
Il s’agit de l’obligation continue d’actualiser l’identification d’une entreprise domiciliée, de vérifier son bénéficiaire effectif et de croiser son profil avec les listes de sanctions, prévue par l’article L.561-5-1. Cette actualisation dure tant que la relation d’affaires existe.
Quelle est la fréquence obligatoire de revue d’un dossier KYC ?
Il n’existe pas de fréquence unique imposée à tous les dossiers : la périodicité doit être proportionnée au niveau de risque du client, allant d’une vérification triennale pour les profils stables à des revues plus rapprochées pour les profils à risque élevé. Le choix retenu doit être documenté dans le dossier.
Combien de temps conserver les pièces d’un dossier KYC ?
Les documents doivent être conservés pendant toute la durée de la relation d’affaires, puis pendant cinq ans après sa fin, conformément aux dispositions relatives au bénéficiaire effectif. Le format numérique est accepté dès lors qu’il reste lisible et exportable.
Que faire en cas de soupçon lors d’une mise à jour KYC ?
Le domiciliataire doit adresser une déclaration à Tracfin, généralement avant toute opération suspecte, en indiquant si un Appel à Vigilance est concerné, comme le précise le guide Tracfin destiné aux déclarants. La déclaration doit rester motivée et documentée.
Comment une plateforme comme Adryo aide à cette mise à jour ?
Adryo centralise le suivi des dossiers, automatise le screening sanctions et la vérification triennale, et génère une piste d’audit exportable pour les contrôles. La plateforme reste un outil de gestion : la décision finale sur un dossier à risque revient toujours au responsable conformité.
À lire aussi
Migration vers un SaaS de domiciliation : la méthode pas à pas
Passer d'Excel, du papier et d'outils dispersés à un SaaS de domiciliation sans perdre de dossier : périmètre, nettoyage, tests, bascule et contrôles de conformité.
Lire l'article
CRM multi-sites pour domiciliataires : le guide pour piloter vos agences
Un CRM multi-sites pour domiciliation centralise dossiers, conformité LCB-FT, contrats, courrier et facturation de toutes vos agences. Critères et méthode de déploiement.
Lire l'article
Coût de la conformité LCB-FT : budget d'un domiciliataire
Combien coûte la conformité LCB-FT pour une société de domiciliation ? Postes de dépense, fourchettes de budget, risques de sanction et leviers pour maîtriser le coût.
Lire l'articleLe prochain domicilié que vous enregistrez pourrait être le premier sur Adryo.
Réservez 30 minutes. On vous montre votre activité dans Adryo, avec vos vrais cas.
Réponse sous 24 h · Sans engagement