Programme de conformité LCB-FT : ce qu'il doit contenir en France
Bâtissez un programme de conformité LCB-FT : cinq piliers, contrôle proportionné, filtrage sanctions et déclaration à Tracfin via ERMES.
Un programme de conformité LCB-FT valable en France repose sur cinq piliers : une classification des risques documentée, une procédure interne écrite et à jour, un contrôle interne proportionné, une connaissance client incluant l’identification du bénéficiaire effectif, et un dispositif de filtrage sanctions couplé à la déclaration à Tracfin via ERMES. Pour une société de domiciliation, ces obligations s’articulent autour de l’article L.561-2 du Code monétaire et financier et se déploient sous le contrôle de la DGDDI, sans jamais dispenser du principe de proportionnalité.
En bref:
- La mise en conformité LCB-FT doit reposer sur une classification des risques adaptée à l’activité de domiciliation, avec un contrôle interne et une procédure écrite régulièrement actualisée.
- La responsabilité du programme doit être clairement désignée, avec des mécanismes formels d’escalade et une formalisation distincte des fonctions de déclaration et de préparation des dossiers ERMES.
- La connaissance client exige un dossier complet, une identification précise du bénéficiaire effectif et un examen renforcé en cas de facteurs de risque tels que pays sensibles ou structure opaque.
- L’intégration technique via API du registre national des gels permet un filtrage sanctions plus fiable et facilitant la preuve d’audit horodatée en cas de contrôle.
- Automatiser la gestion avec une plateforme centralisée comme Adryo permet de réduire les risques d’oubli, d’assurer une piste horodatée et de gagner du temps dans la mise à jour et le suivi du programme.
Table des matières
- 1. Éléments obligatoires et contenu minimal d’un programme LCB-FT
- 2. Cadre réglementaire et autorités en France : textes et acteurs clés
- 3. Gouvernance et rôles : qui fait quoi dans l’entreprise
- 4. Connaissance client et bénéficiaire effectif : bonnes pratiques opérationnelles
- 5. Filtrage sanctions, registre national des gels et intégration technique
- 6. Déclaration de soupçon à Tracfin via ERMES : modalités pratiques
- 7. Feuille de route opérationnelle en 7 étapes
- 8. Formation, contrôle interne et preuve documentaire pour un audit
- 9. Checklist opérationnelle et modèles à tenir à jour
- 10. Perspective de l’éditeur : pourquoi automatiser la conformité pour les domiciliataires
- 11. Solution recommandée pour les sociétés de domiciliation
- Sources
- Questions fréquentes
1. Éléments obligatoires et contenu minimal d’un programme LCB-FT
Un programme conforme n’est pas une déclaration d’intention : c’est un empilement de documents opérationnels que l’article L.561-32 impose d’articuler entre eux. La classification des risques vient en premier : elle doit refléter la réalité de l’activité de domiciliation, ses clients types, ses zones géographiques et ses canaux de distribution, et non un modèle générique importé d’un autre secteur.
La procédure interne écrite en découle directement. Elle doit être accessible aux collaborateurs, alignée sur les paramétrages informatiques réellement utilisés et mise à jour dès qu’un risque nouveau apparaît, un point que la fiche pratique de la DGDDI souligne particulièrement.
Le contrôle interne complète l’édifice.
- Le principe des quatre yeux impose qu’aucune décision sensible ne repose sur une seule personne.
- Des audits périodiques, même légers, documentent les écarts entre la procédure écrite et la pratique réelle.
- Un journal d’incidents trace les anomalies détectées et les mesures correctives prises.
- Les pièces justificatives et les dossiers clients doivent être conservés pendant cinq ans, comme le rappelle la fiche pratique de la DGDDI.
2. Cadre réglementaire et autorités en France : textes et acteurs clés
Le socle juridique tient en deux articles à connaître par cœur. L’article L.561-2 du CMF assujettit les personnes exerçant l’activité de domiciliation mentionnée aux articles L.123-11-2 et suivants du Code de commerce aux obligations LCB-FT. L’article L.561-32 impose ensuite la classification des risques, la procédure interne et le contrôle proportionné qui en découlent.
Trois acteurs gravitent autour de ce socle :
- Tracfin reçoit les déclarations de soupçon et publie des guides opérationnels sur les modalités déclaratives.
- La DGDDI supervise les domiciliataires et diffuse des fiches pratiques sur la procédure interne attendue.
- La DG Trésor tient le registre national des gels des avoirs, utilisé pour le filtrage sanctions.
Conservez systématiquement les extraits de texte cités et leur date de consultation : un contrôle porte souvent sur la version en vigueur au moment des faits, pas sur la version actuelle.
3. Gouvernance et rôles : qui fait quoi dans l’entreprise
Un programme sans responsable identifié n’existe pas aux yeux d’un contrôleur. La désignation d’un responsable LCB-FT doit figurer par écrit, avec une position hiérarchique suffisante pour trancher sans dépendre d’un objectif commercial contraire.
Deux fonctions ERMES doivent ensuite être formalisées séparément : le déclarant, qui valide et transmet les déclarations à Tracfin, et le correspondant, qui peut préparer les dossiers sans les valider lui-même. Leurs habilitations respectives doivent apparaître dans un document interne daté, pas seulement dans une boîte mail d’inscription.
Enfin, un mécanisme d’escalade formel doit prévoir ce qui se passe quand un dossier dépasse le seuil de risque accepté par l’entreprise : qui décide, dans quel délai, et avec quelle trace écrite de la décision.

4. Connaissance client et bénéficiaire effectif : bonnes pratiques opérationnelles
La connaissance client ne se résume pas à collecter une pièce d’identité. Elle distingue le client occasionnel, pour lequel une vérification allégée peut suffire selon le risque, de la relation d’affaires durable, qui exige un dossier complet et actualisé.
- Collectez les pièces justificatives adaptées à la forme juridique du client : Kbis, statuts, pièce d’identité des dirigeants, et justificatif de domicile lorsque pertinent.
- Identifiez le bénéficiaire effectif selon le seuil de détention ou de contrôle supérieur à 25 %, et appliquez les règles subsidiaires (dirigeant de fait, représentant légal) quand aucune personne physique ne franchit ce seuil.
- Déclenchez un examen renforcé dès qu’un facteur de risque apparaît (pays sensible, activité atypique, structure d’actionnariat opaque), en documentant chaque étape : question posée, pièce demandée, réponse obtenue.
- Conservez la trace de cet examen renforcé aussi longtemps que le dossier client, car c’est souvent la première pièce demandée lors d’un contrôle.
Un dossier de vigilance qui ne montre pas la logique suivie pour identifier le bénéficiaire effectif expose l’entreprise, même quand la conclusion finale était correcte.
5. Filtrage sanctions, registre national des gels et intégration technique
Le filtrage sanctions ne se limite pas à vérifier un nom sur une liste ponctuelle. Le registre national des gels tenu par la DG Trésor recense les personnes et entités visées par des mesures de gel, et se décline en formats JSON et XML exploitables par API, ainsi qu’en tableau exportable horodaté.
Conseil de pro : préférez toujours l’intégration API au registre des gels plutôt qu’un export manuel : la preuve d’audit horodatée est générée automatiquement, sans risque d’oubli lors d’une mise à jour de liste.
L’auditabilité repose sur trois éléments à tracer systématiquement :
- La date exacte du contrôle effectué sur chaque dossier client.
- La source utilisée pour le filtrage, avec sa version ou son horodatage.
- Le résultat obtenu et, en cas de correspondance, la résolution du faux positif documentée.
En cas de correspondance avérée, la procédure doit prévoir le gel immédiat des fonds concernés, l’interdiction de toute mise à disposition, et une escalade sans délai vers le responsable LCB-FT désigné.
6. Déclaration de soupçon à Tracfin via ERMES : modalités pratiques
L’inscription à ERMES exige des justificatifs professionnels, Kbis et statuts notamment, permettant à Tracfin de vérifier l’appartenance à la catégorie d’assujettis concernée. La plateforme distingue le déclarant, qui valide et transmet, du correspondant, qui peut préparer les dossiers sans les valider.
Sur le moment de la déclaration, Tracfin précise qu’elle doit en principe intervenir avant l’opération pour permettre un éventuel droit d’opposition. Lorsque l’opération ne peut être différée ou que le soupçon apparaît après coup, la transmission doit se faire sans délai, selon Tracfin, ce qui change la logique de rédaction du dossier.
Sur le fond, une déclaration recevable contient :
- Les informations d’identification complètes du client et, le cas échéant, du bénéficiaire effectif.
- Une description factuelle de l’opération ou de la relation d’affaires concernée.
- Le détail des diligences déjà réalisées et des éléments qui fondent le soupçon.
7. Feuille de route opérationnelle en 7 étapes
Construire ou consolider un programme suit une séquence logique plutôt qu’un empilement de documents isolés.
- Confirmez l’assujettissement de l’entreprise au regard de son activité exacte de domiciliation.
- Cartographiez les risques propres à votre portefeuille de clients et à vos zones d’intervention.
- Rédigez la procédure interne en l’alignant sur les outils informatiques réellement utilisés au quotidien.
- Construisez le dossier client type et un scoring de risque cohérent avec la cartographie.
- Organisez le screening PPE et sanctions sur l’ensemble du portefeuille, pas seulement sur les nouveaux clients.
- Formalisez les mécanismes d’escalade interne et l’inscription ERMES du déclarant et du correspondant.
- Testez le dispositif sur des cas réels, formez les équipes, puis corrigez les failles identifiées.
La fréquence de révision de chaque étape doit suivre le niveau de risque plutôt qu’un calendrier uniforme. Suivez ensuite quelques indicateurs simples : nombre d’alertes traitées, délai moyen de traitement, et nombre de déclarations de soupçon effectivement transmises.
8. Formation, contrôle interne et preuve documentaire pour un audit
La formation ne se prouve pas par une intention affichée, mais par des feuilles de présence datées et des supports conservés. Elle doit couvrir la détection des signaux d’alerte propres à la domiciliation, la procédure d’escalade interne et les bases du dispositif ERMES pour les collaborateurs concernés.
Le contrôle interne repose sur une séparation claire des tâches entre la collecte des pièces, leur validation et le filtrage sanctions, complétée par des audits internes périodiques dont les remédiations sont tracées par écrit.
Lors d’un contrôle, les documents suivants sont systématiquement demandés :
- La procédure interne LCB-FT dans sa version en vigueur, datée et signée.
- Un échantillon de dossiers clients incluant l’identification du bénéficiaire effectif.
- Les journaux de screening sanctions avec leurs exports horodatés.
9. Checklist opérationnelle et modèles à tenir à jour
Avant tout contrôle, une vérification rapide s’impose sur les documents suivants :
- La procédure interne est-elle datée de moins d’un an et alignée sur l’activité réelle ?
- Chaque dossier client contient-il l’identification du bénéficiaire effectif et son justificatif ?
- Le journal des alertes sanctions est-il complet et horodaté sur les douze derniers mois ?
Cinq modèles sont indispensables à produire et maintenir : la procédure interne, la fiche KYC type, le registre des bénéficiaires effectifs, le journal des alertes, et un modèle de déclaration ERMES pré-rempli des champs récurrents.
| Modèle | Responsable de mise à jour | Cadence de révision |
|---|---|---|
| Procédure interne | Responsable LCB-FT | Annuelle ou dès changement de risque |
| Fiche KYC | Chargé de dossier | À chaque relation d’affaires |
| Registre des bénéficiaires effectifs | Responsable LCB-FT | À chaque mise à jour du client |
| Journal des alertes sanctions | Correspondant ERMES | Continue |
10. Perspective de l’éditeur : pourquoi automatiser la conformité pour les domiciliataires
La conformité LCB-FT des domiciliataires échoue rarement sur la théorie. Elle échoue sur l’exécution : des dossiers dispersés entre tableurs, dossiers papier et boîtes mail, où la preuve d’un contrôle effectué se perd avant même le contrôle suivant. Centraliser dossiers de vigilance, screening et journal d’audit dans un seul outil réduit ce risque d’oubli et préserve une piste horodatée exploitable à tout moment, ce qui compte davantage devant un contrôleur qu’une procédure bien écrite mais jamais appliquée.
— Aimen
11. Solution recommandée pour les sociétés de domiciliation
Pour une société de domiciliation, tenir ce programme à jour sans outil dédié consomme un temps disproportionné par rapport au nombre de dossiers gérés. Adryo réunit dans une seule plateforme le dossier de vigilance, le screening PPE, le contrôle des sanctions, la signature électronique eIDAS des contrats de domiciliation et le registre des mandats tenu automatiquement.
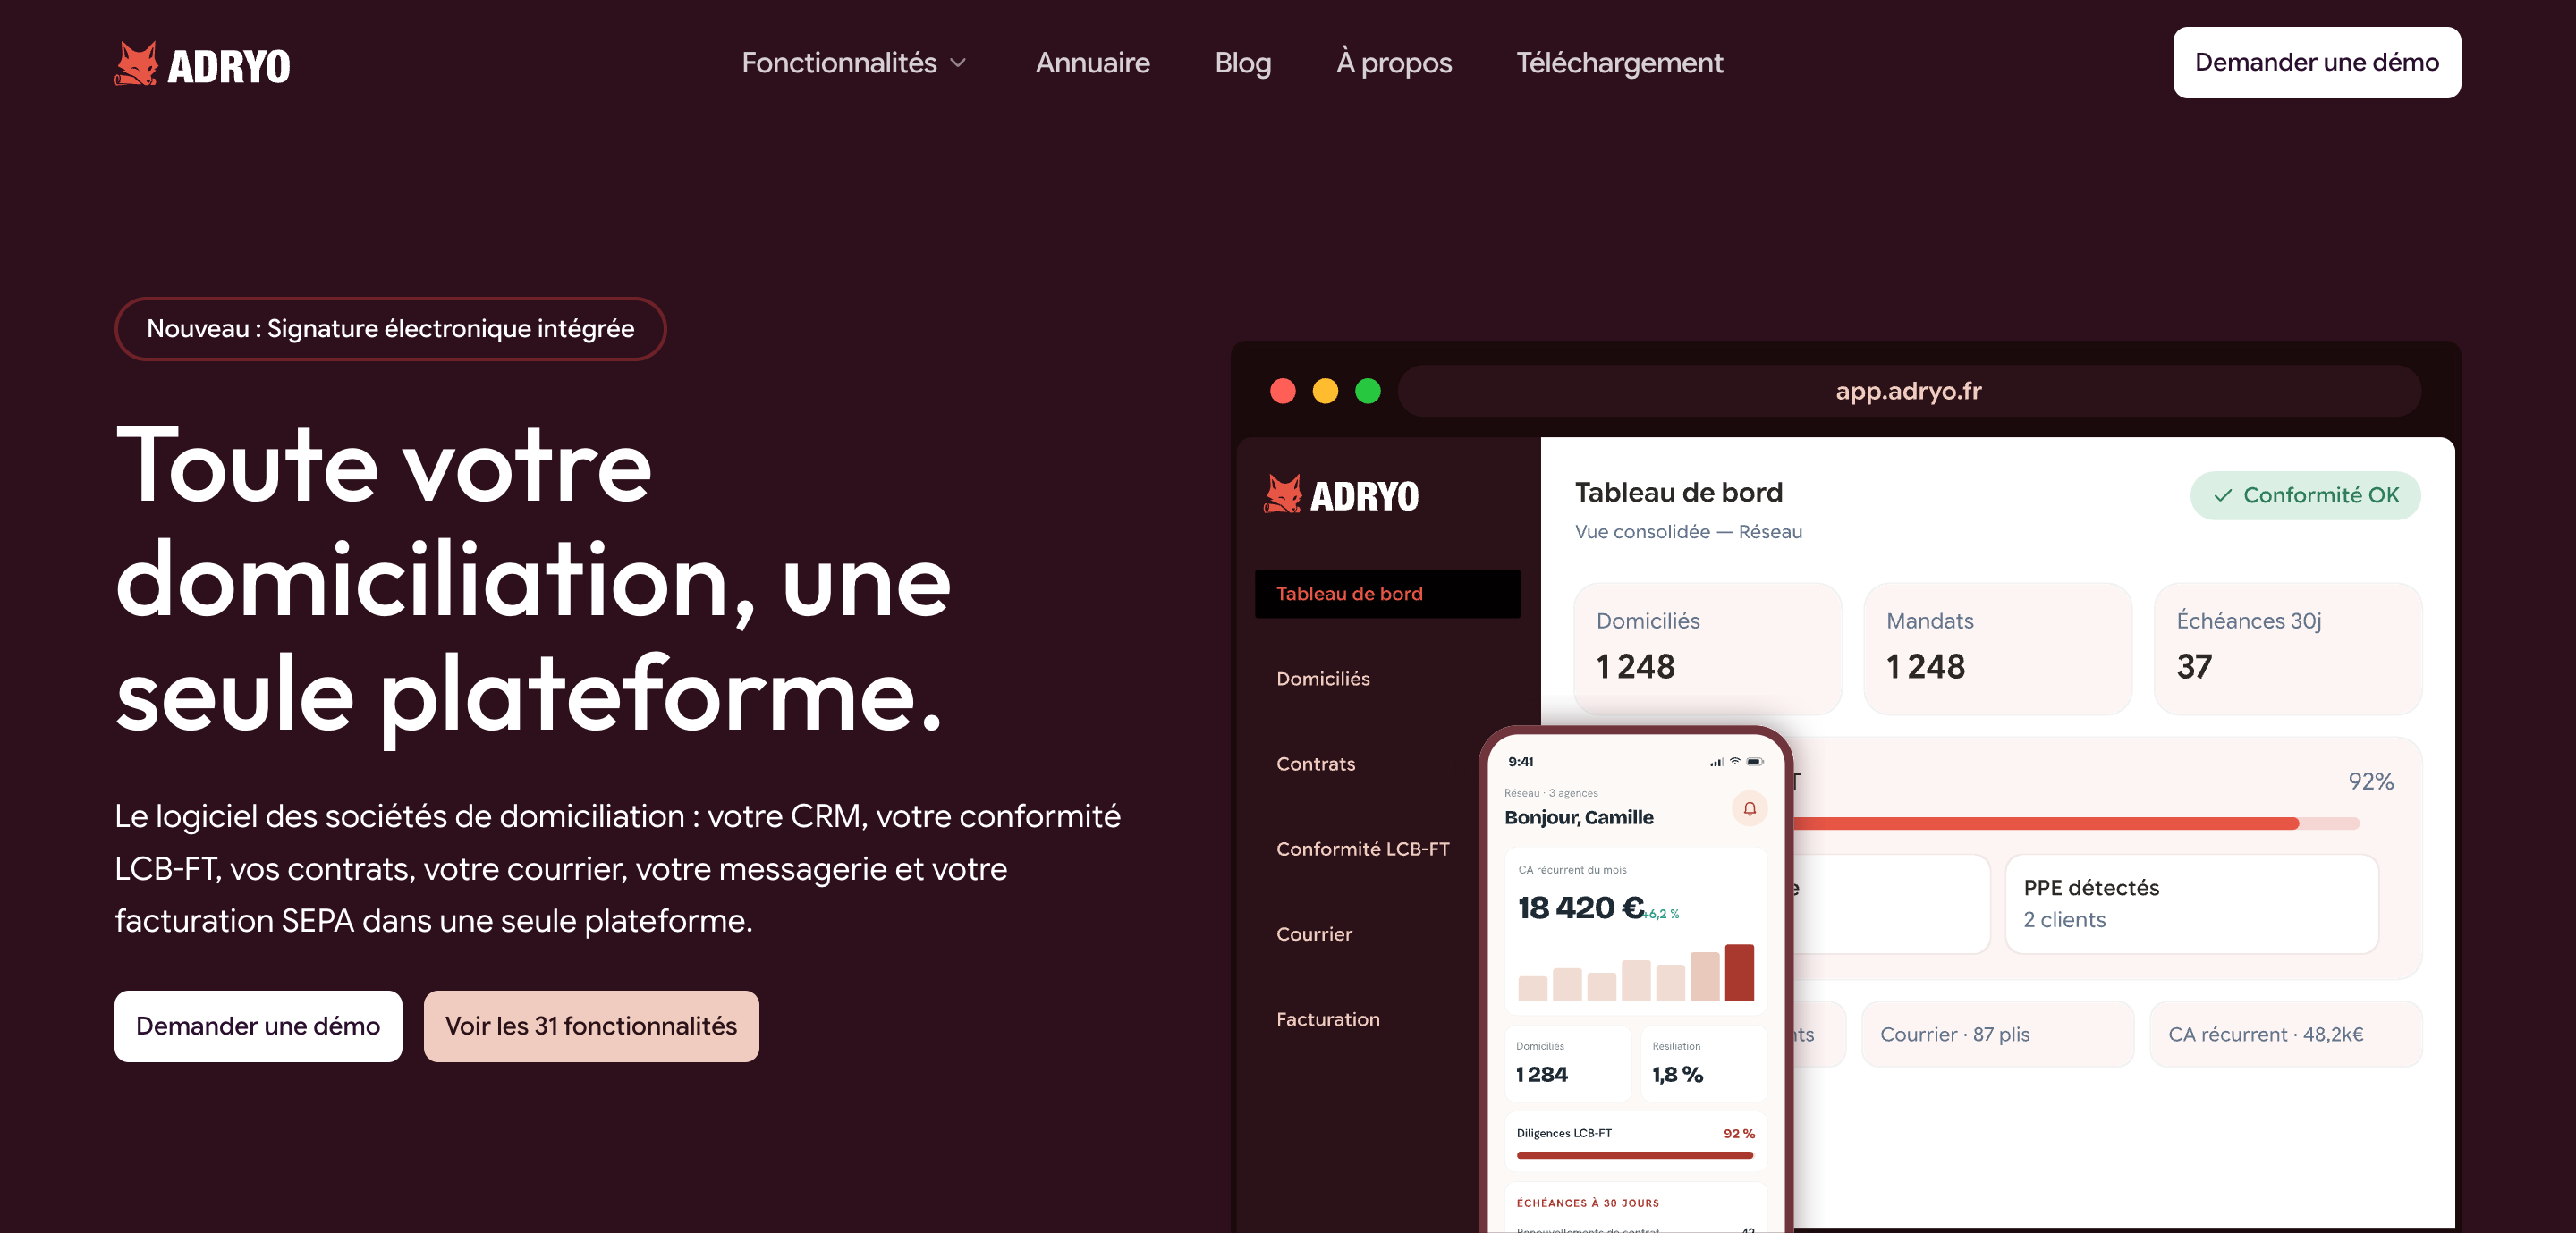
- Une piste d’audit horodatée peut être exportée à tout moment, prête pour un contrôle préfectoral ou Tracfin.
- Les données peuvent être hébergées en France, dans le respect du RGPD.
- La tarification peut s’appliquer au dossier, avec des paliers dégressifs selon le volume géré.
Pour comprendre comment centraliser dossiers, screening et registre des mandats sans multiplier les outils, consultez la page produit Adryo.
Sources
Gardez ces références sous la main pour rédiger ou auditer votre programme :
- Légifrance — Article L.561‑2 (extrait)
- Registre national des gels — DG Trésor
- DGDDI — Fiche pratique procédure interne LCB‑FT (juillet 2025)
Pour la montée en compétence des équipes, les formations Tracfin et loi ALUR de Didier Tixador couvrent spécifiquement les obligations liées à l’immobilier et à la domiciliation.
Questions fréquentes
Quelle est la nouvelle directive LCB-FT applicable en France ?
Le cadre applicable reste fondé sur le Code monétaire et financier, notamment les articles L.561-2 et L.561-32, qui définissent l’assujettissement et les obligations de procédure interne. Les évolutions réglementaires européennes se transposent progressivement dans ce même socle, sans en changer les principes fondamentaux.
Comment la réglementation LCB-FT est-elle appliquée en France ?
Elle est appliquée par plusieurs autorités selon le secteur : Tracfin reçoit les déclarations de soupçon via ERMES, tandis que la DGDDI supervise les domiciliataires et publie des fiches pratiques sur les attentes opérationnelles. La DG Trésor complète ce dispositif via le registre national des gels des avoirs.
Quels sont les trois grands piliers de la LCB-FT ?
Les trois piliers structurants sont la classification des risques, la procédure interne écrite et le contrôle interne proportionné, comme le prévoit l’article L.561-32. S’y ajoutent en pratique la connaissance client et le filtrage sanctions, qui découlent directement de ces trois piliers.
Quelles professions sont assujetties aux obligations LCB-FT ?
Les sociétés de domiciliation relevant des articles L.123-11-2 et suivants du Code de commerce sont assujetties au titre de l’article L.561-2 du CMF, au même titre que d’autres professions réglementées comme les experts-comptables ou les notaires pour leurs activités concernées. Chaque profession applique ces obligations selon son propre niveau de risque et sous la supervision de son autorité de contrôle.
À lire aussi
Gestion colis pour domiciliés : une preuve, pas une contrainte
Numérisez la gestion des colis des domiciliés : horodatage lié au dossier client, alertes et preuve fiable pour réduire les litiges.
Lire l'article
Intégrations API domiciliation : ce que la conformité française exige
Assurez conformité et traçabilité en intégrant via API les cinq flux clés de la domiciliation : eIDAS, Tracfin/ERMES, facturation, synchronisation, LCB/FT.
Lire l'article
Archivage probant eIDAS : ce que doit vérifier un domiciliataire
Domiciliataires : vérifiez que votre archivage probant conforme au règlement eIDAS garantit horodatage fiable, piste d'audit horodatée et exportabilité...
Lire l'articleLe prochain domicilié que vous enregistrez pourrait être le premier sur Adryo.
Réservez 30 minutes. On vous montre votre activité dans Adryo, avec vos vrais cas.
Réponse sous 24 h · Sans engagement