Révocation de mandat SEPA : la procédure pour les domiciliataires
Découvrez comment gérer efficacement une révocation de mandat SEPA et éviter des complications lors de votre domiciliation. Suivez nos conseils pratiques.
À la réception d’une révocation de mandat SEPA, stoppez immédiatement tout prélèvement lié à la RUM concernée et enregistrez l’événement avec une preuve horodatée dans le dossier du domicilié. La révocation ne met pas fin au contrat de domiciliation : elle vous oblige seulement à trouver un autre mode de règlement et à documenter chaque étape, faute de quoi vous vous exposez à un rejet bancaire ou à une remarque lors d’un contrôle LCB-FT.
Trois réflexes conditionnent la suite :
- Suspendre tout ordre de prélèvement rattaché à la RUM, avant l’envoi du prochain fichier SEPA.
- Consigner la date de réception, le mode de transmission et la preuve reçue dans le registre des mandats.
- Notifier le domicilié et proposer un mode de paiement alternatif, en gardant une trace écrite de l’échange.
Conseil de pro : une révocation traitée sans preuve horodatée n’existe pas aux yeux d’un contrôleur. Le mandat SEPA doit rester traçable de bout en bout(https://www.banque-france.fr/fr/a-votre-service/particuliers/mieux-connaitre-moyens-paiement/prelevement-sepa), de sa création à son annulation.
Points clés
Une révocation de mandat SEPA bien traitée repose sur trois piliers indissociables : l’arrêt immédiat du prélèvement, la preuve horodatée dans le registre, et la notification distincte du domicilié.
| Point | Détails |
|---|---|
| Arrêt immédiat du prélèvement | Vérifiez que la RUM révoquée n’apparaît plus dans le prochain fichier envoyé à votre banque. |
| Registre mis à jour avec preuve | Consignez statut, date et pièce justificative horodatée pour chaque révocation traitée. |
| Contrat distinct du moyen de paiement | Notifiez le domicilié sans confondre révocation du mandat et résiliation du contrat de domiciliation. |
| Conservation sur 5 ans | Archivez les pièces liées à la révocation pendant 5 ans après la fin de la relation avec le domicilié. |
| Adryo comme appui opérationnel | La plateforme automatise le registre des mandats et génère un export horodaté prêt pour tout contrôle. |
Table des matières
- Comment révoquer un mandat SEPA correctement dans votre dossier de domiciliation
- Que dit la réglementation sur la conformité LCB-FT et la preuve de révocation ?
- Registre des mandats : quelles mentions conserver et pour combien de temps ?
- Comment informer le domicilié sans toucher au contrat de domiciliation ?
- Comment répondre à une demande bancaire ou à un contrôle après une révocation ?
- Adryo simplifie la preuve de conformité pour les domiciliataires
- Quelles conséquences juridiques et financières entraîne une révocation ?
- Comment contester un prélèvement effectué après une révocation ?
- Un mandat révoqué peut-il être rétabli, et quel impact sur les prélèvements futurs ?
- Ce que j’observe chez les domiciliataires les mieux organisés
- Adryo, la plateforme pensée pour la conformité quotidienne des domiciliataires
- Sources
Comment révoquer un mandat SEPA correctement dans votre dossier de domiciliation
La procédure se déroule en cinq étapes, chacune produisant une pièce que vous devrez pouvoir ressortir en cas de contrôle.
1. Réceptionner et qualifier la demande. Une révocation peut arriver par courrier recommandé, e-mail signé, ou simple notification du client via votre espace de gestion. Peu importe le canal : ce qui compte, c’est que la demande soit datée et identifiable. Un e-mail sans objet clair ni référence au mandat doit être requalifié auprès du domicilié avant traitement.
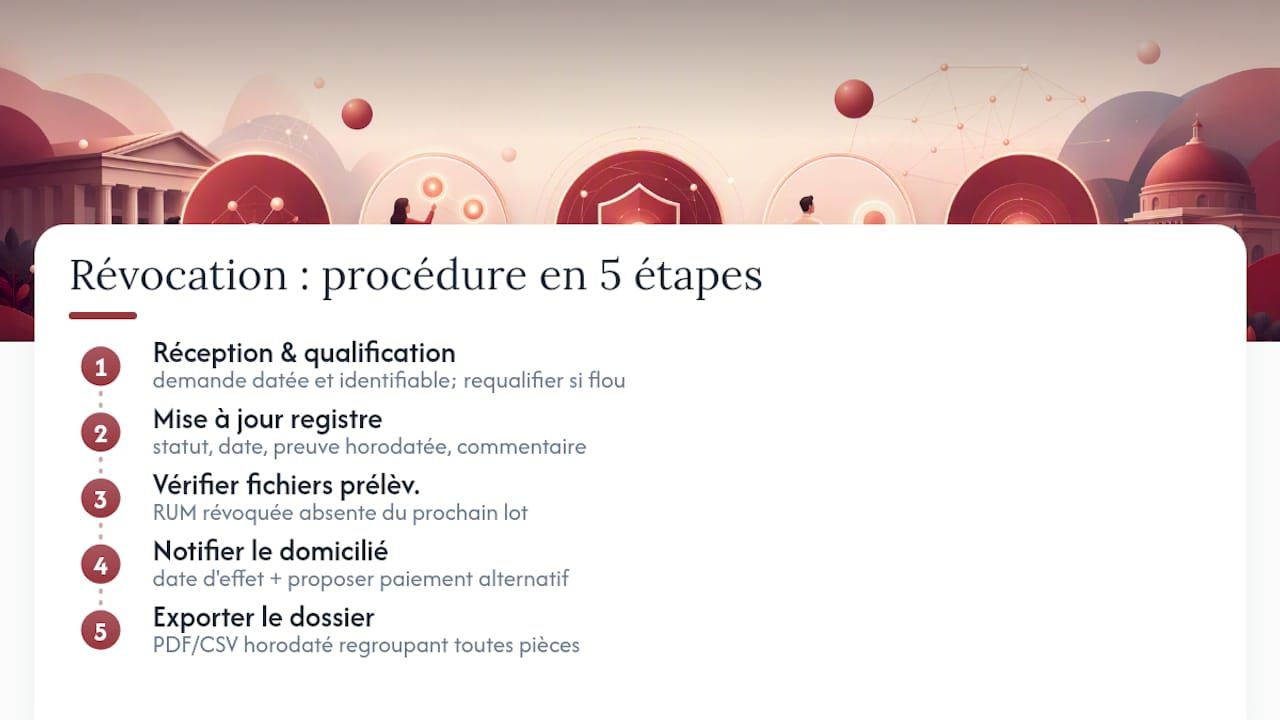
2. Mettre à jour le registre des mandats. Quatre champs doivent changer simultanément : le statut du mandat (passant de « actif » à « révoqué »), la date de révocation, la preuve associée (pièce jointe ou capture d’écran horodatée) et un commentaire mentionnant qui a traité la demande. Un registre qui ne trace que le statut, sans la preuve, ne résiste pas à un contrôle sérieux.
3. Vérifier les fichiers de prélèvement en préparation. Avant tout envoi à votre banque, contrôlez que la RUM révoquée n’apparaît plus dans le prochain lot. C’est l’étape la plus souvent négligée : un prélèvement parti après révocation génère un rejet, des frais bancaires, et une trace négative pour votre établissement auprès de votre banque partenaire.
4. Rédiger la notification au domicilié. Un simple courriel suffit dans la majorité des cas, à condition qu’il précise la date d’effet et propose un mode de règlement alternatif (virement, carte, nouveau mandat). Conservez l’accusé de réception ou de lecture.
5. Exporter le dossier complet. Un export PDF ou CSV horodaté, regroupant la demande initiale, la mise à jour du registre et la notification envoyée, doit pouvoir être généré en quelques minutes si la préfecture, le greffe ou Tracfin le demande.
Conseil de pro : simulez une révocation tous les trimestres sur un dossier test. C’est le seul moyen de vérifier que votre chaîne, de la réception à l’export, fonctionne réellement sous pression.
Que dit la réglementation sur la conformité LCB-FT et la preuve de révocation ?
Les autorités ne se contentent plus d’un manuel de procédures rangé dans un tiroir. Elles veulent voir l’action réellement posée, datée, et rattachée à un dossier précis.
Les autorités attendent une preuve concrète d’application des procédures : une révocation doit laisser une trace horodatée dans l’outil de gestion, et non se limiter à une ligne dans un tableur.
Cette exigence découle directement des lignes directrices DGCCRF-TRACFIN, qui intègrent la domiciliation dans le dispositif de lutte contre le blanchiment. Concrètement, cela signifie :
- Une cartographie des risques qui identifie la gestion des mandats comme point de contrôle.
- Une vigilance continue documentée, pas seulement au moment de l’entrée en relation.
- Une formation des équipes sur les preuves à recueillir et à conserver.
- Des documents disponibles pour justifier chaque action en cas de demande de justificatifs par la banque.
Le domiciliataire reste par ailleurs soumis aux obligations générales de tenue de dossier prévues par le Code de commerce, avec des sanctions en cas de manquement constaté. Un manuel bien rédigé sans trace d’application ne protège personne lors d’un contrôle préfectoral.
Registre des mandats : quelles mentions conserver et pour combien de temps ?
Le registre des mandats doit rester exploitable des années après la révocation, pas uniquement au moment où elle survient. Chaque ligne devrait contenir la RUM, l’ICS du créancier, l’IBAN concerné, la date de révocation et la preuve reçue.
Sur le plan technique, privilégiez un horodatage automatique et un format d’export immuable (PDF signé ou CSV verrouillé), plutôt qu’un fichier modifiable après coup.
- RUM et ICS : identifiants uniques du mandat, indispensables pour tout rapprochement bancaire.
- IBAN et date de révocation : base du rapprochement avec les fichiers de prélèvement.
- Preuve reçue : pièce jointe, capture ou accusé horodaté.
| Élément | Recommandation |
|---|---|
| Durée de conservation | 5 ans après la fin de la relation avec le domicilié |
| Format d’archivage | Export PDF ou CSV horodaté, non modifiable |
| Base légale | Obligations de tenue de dossier du domiciliataire |
Cette durée de cinq ans après cessation de la relation correspond à la pratique attendue par les autorités de contrôle pour les documents relatifs à l’identité et aux justificatifs des domiciliés.
Comment informer le domicilié sans toucher au contrat de domiciliation ?
Une erreur revient souvent : traiter la révocation du mandat comme une résiliation du contrat de domiciliation. Ce sont deux choses distinctes. La révocation touche le moyen de paiement ; le contrat, lui, continue de courir tant qu’il n’a pas été résilié selon ses propres clauses.
- Envoyez une notification simple, pas un avenant, sauf si vos conditions générales l’exigent explicitement.
- Proposez un mode de règlement alternatif dans le même message : virement, carte bancaire, ou nouveau mandat SEPA.
- Respectez un délai raisonnable avant la prochaine échéance de facturation pour éviter tout impayé.
- Conservez chaque accusé de réception, chaque confirmation et chaque échange horodaté dans le dossier du domicilié.
Confondre gestion comptable et gestion contractuelle expose à des malentendus coûteux, notamment quand un domicilié pense, à tort, avoir mis fin à la prestation.
Comment répondre à une demande bancaire ou à un contrôle après une révocation ?
Une banque qui bloque un compte ou demande des justificatifs après un rejet de prélèvement suit généralement un protocole strict. Votre réactivité et la qualité de votre dossier font toute la différence.
- Identifiez précisément la demande : exigez la liste formelle des pièces attendues plutôt que de deviner.
- Constituez un dossier structuré : page de garde, liste des pièces, chronologie des événements, preuves horodatées.
- Transmettez sous le délai imparti et gardez une copie de l’envoi.
- Escaladez en interne si la banque maintient le blocage malgré un dossier complet, et documentez chaque relance.
- Réévaluez votre cartographie des risques si l’incident révèle une faille dans votre procédure de révocation.
Conseil de pro : un dossier envoyé en une seule fois, complet et daté, évite dans la plupart des cas une seconde relance. La désorganisation d’une réponse en plusieurs morceaux est souvent ce qui prolonge un blocage.
Adryo simplifie la preuve de conformité pour les domiciliataires
Adryo tient un registre des mandats mis à jour automatiquement, avec piste d’audit horodatée et signature électronique eIDAS pour chaque avenant. Les données restent hébergées en France, en conformité avec le RGPD.
- Registre des mandats généré sans ressaisie manuelle.
- Export horodaté prêt pour un contrôle préfectoral, du greffe ou de Tracfin.
- Historique complet consultable en quelques clics lors d’une demande bancaire.
Un dossier exportable à tout moment change la donne le jour où un contrôleur demande une justification immédiate.
Quelles conséquences juridiques et financières entraîne une révocation ?
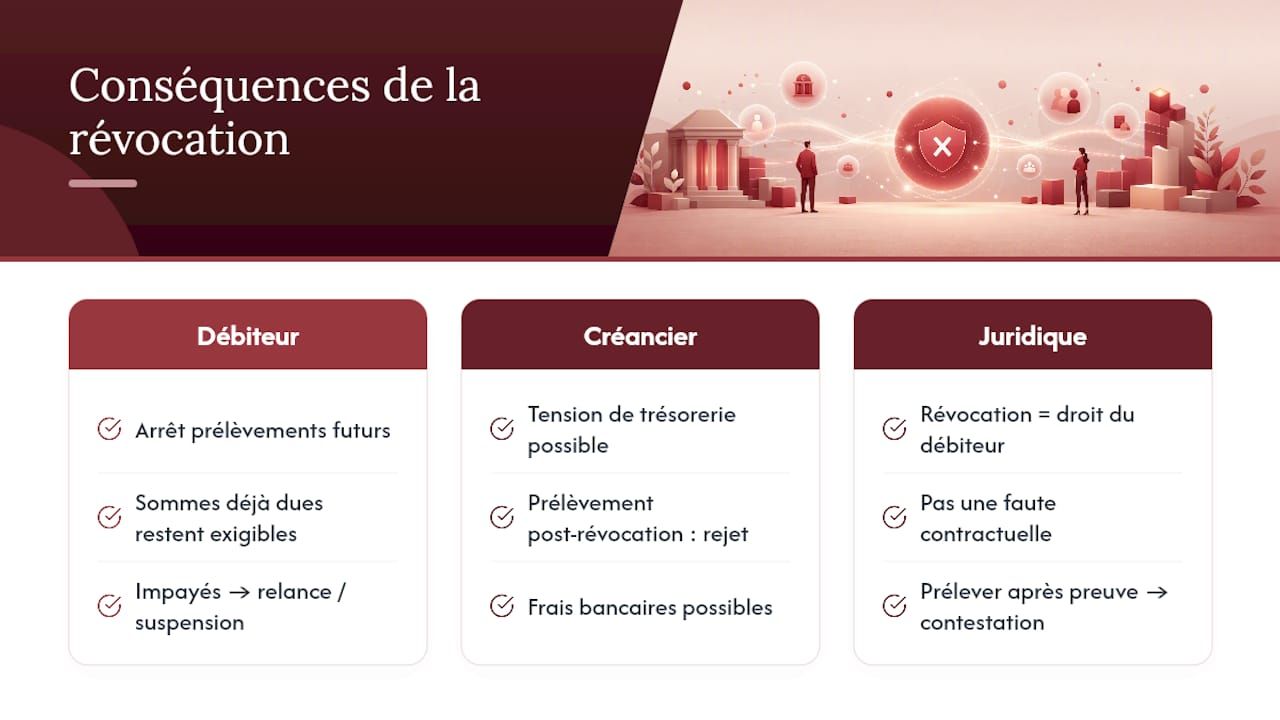
Pour le débiteur (le domicilié), la révocation arrête les prélèvements futurs, mais elle n’efface pas les sommes déjà dues au titre du contrat de domiciliation. Si le paiement alternatif n’est pas mis en place à temps, un impayé peut s’accumuler, avec les conséquences habituelles : relance, mise en demeure, voire suspension de la prestation selon vos conditions générales.
Pour le créancier, c’est-à-dire la société de domiciliation, l’enjeu est double. D’un côté, la trésorerie peut se tendre si plusieurs domiciliés révoquent leurs mandats sans solliciter de nouveau mode de paiement rapidement. De l’autre, un prélèvement envoyé après révocation, par erreur de mise à jour du fichier, entraîne un rejet automatique et parfois des frais bancaires facturés par votre établissement.
Sur le plan strictement juridique, la révocation elle-même ne constitue pas une faute contractuelle. Elle relève d’un droit du débiteur, exerçable à tout moment selon les règles du système SEPA. En revanche, un domiciliataire qui continuerait à prélever après avoir reçu une révocation dûment prouvée s’expose à une contestation légitime et à un signalement auprès de sa banque. La bonne pratique reste d’anticiper : dès réception de la demande, verrouillez le circuit de facturation pour cette RUM précise, sans attendre l’échéance suivante.
Comment contester un prélèvement effectué après une révocation ?
Le domicilié dispose généralement d’un délai de plusieurs semaines auprès de sa banque pour demander le remboursement d’un prélèvement non autorisé, sans avoir à justifier sa demande dans le détail. Cette contestation transite par sa banque, pas par vous directement, mais elle remonte presque toujours jusqu’à votre établissement sous forme de rejet ou de demande d’explication.
Côté domiciliataire, la meilleure défense reste préventive : si votre registre montre que la révocation a été enregistrée avant l’envoi du fichier de prélèvement, vous pouvez démontrer une erreur opérationnelle isolée plutôt qu’un manquement systémique. C’est précisément ce que vérifie une banque avant de maintenir ou lever un blocage de compte.
En pratique, il est recommandé d’informer directement votre banque de la révocation en précisant la RUM concernée, plutôt que d’attendre un rejet automatique. Cette démarche proactive réduit le risque de prélèvements erronés et facilite la résolution si un incident survient malgré tout. Documentez systématiquement l’échange avec votre banque : date, interlocuteur, référence de la RUM signalée.
Un mandat révoqué peut-il être rétabli, et quel impact sur les prélèvements futurs ?
Une révocation ferme définitivement la RUM concernée. Aucun prélèvement ne peut légalement repasser sur ce mandat précis, même si le domicilié change d’avis quelques jours plus tard. Il ne s’agit pas d’une suspension temporaire : c’est un retrait pur et simple de l’autorisation donnée au créancier.
Pour reprendre les prélèvements, il faut établir un nouveau mandat SEPA, avec une nouvelle RUM. Cette contrainte technique a une conséquence pratique importante pour votre registre : vous devez traiter ce nouveau mandat comme une entité totalement distincte, sans réactiver l’ancienne ligne ni fusionner l’historique. Le lien entre l’ancien et le nouveau mandat doit rester traçable dans vos notes internes, mais chaque RUM garde sa propre fiche.
À noter également : un mandat non utilisé pendant 36 mois consécutifs devient caduc de lui-même, sans revocation explicite du débiteur. Ce cas de figure mérite une vigilance particulière dans votre registre, car un mandat caduc doit être traité avec la même rigueur documentaire qu’une révocation active, sous peine de tenter un prélèvement sur un mandat qui n’a plus aucune valeur juridique.
Ce que j’observe chez les domiciliataires les mieux organisés
La différence ne tient presque jamais aux procédures écrites. Elle tient à la fréquence avec laquelle une équipe teste sa propre chaîne de révocation en conditions réelles. Les structures qui simulent le processus chaque trimestre repèrent leurs failles avant un contrôle, pas pendant. Former les équipes aux preuves à conserver compte davantage que la sophistication du manuel interne.
— Aimen
Adryo, la plateforme pensée pour la conformité quotidienne des domiciliataires
Adryo remplace l’empilement de tableurs, de courriers papier et de logiciels de facturation séparés par une source de vérité unique pour tout ce qui touche vos mandats SEPA.
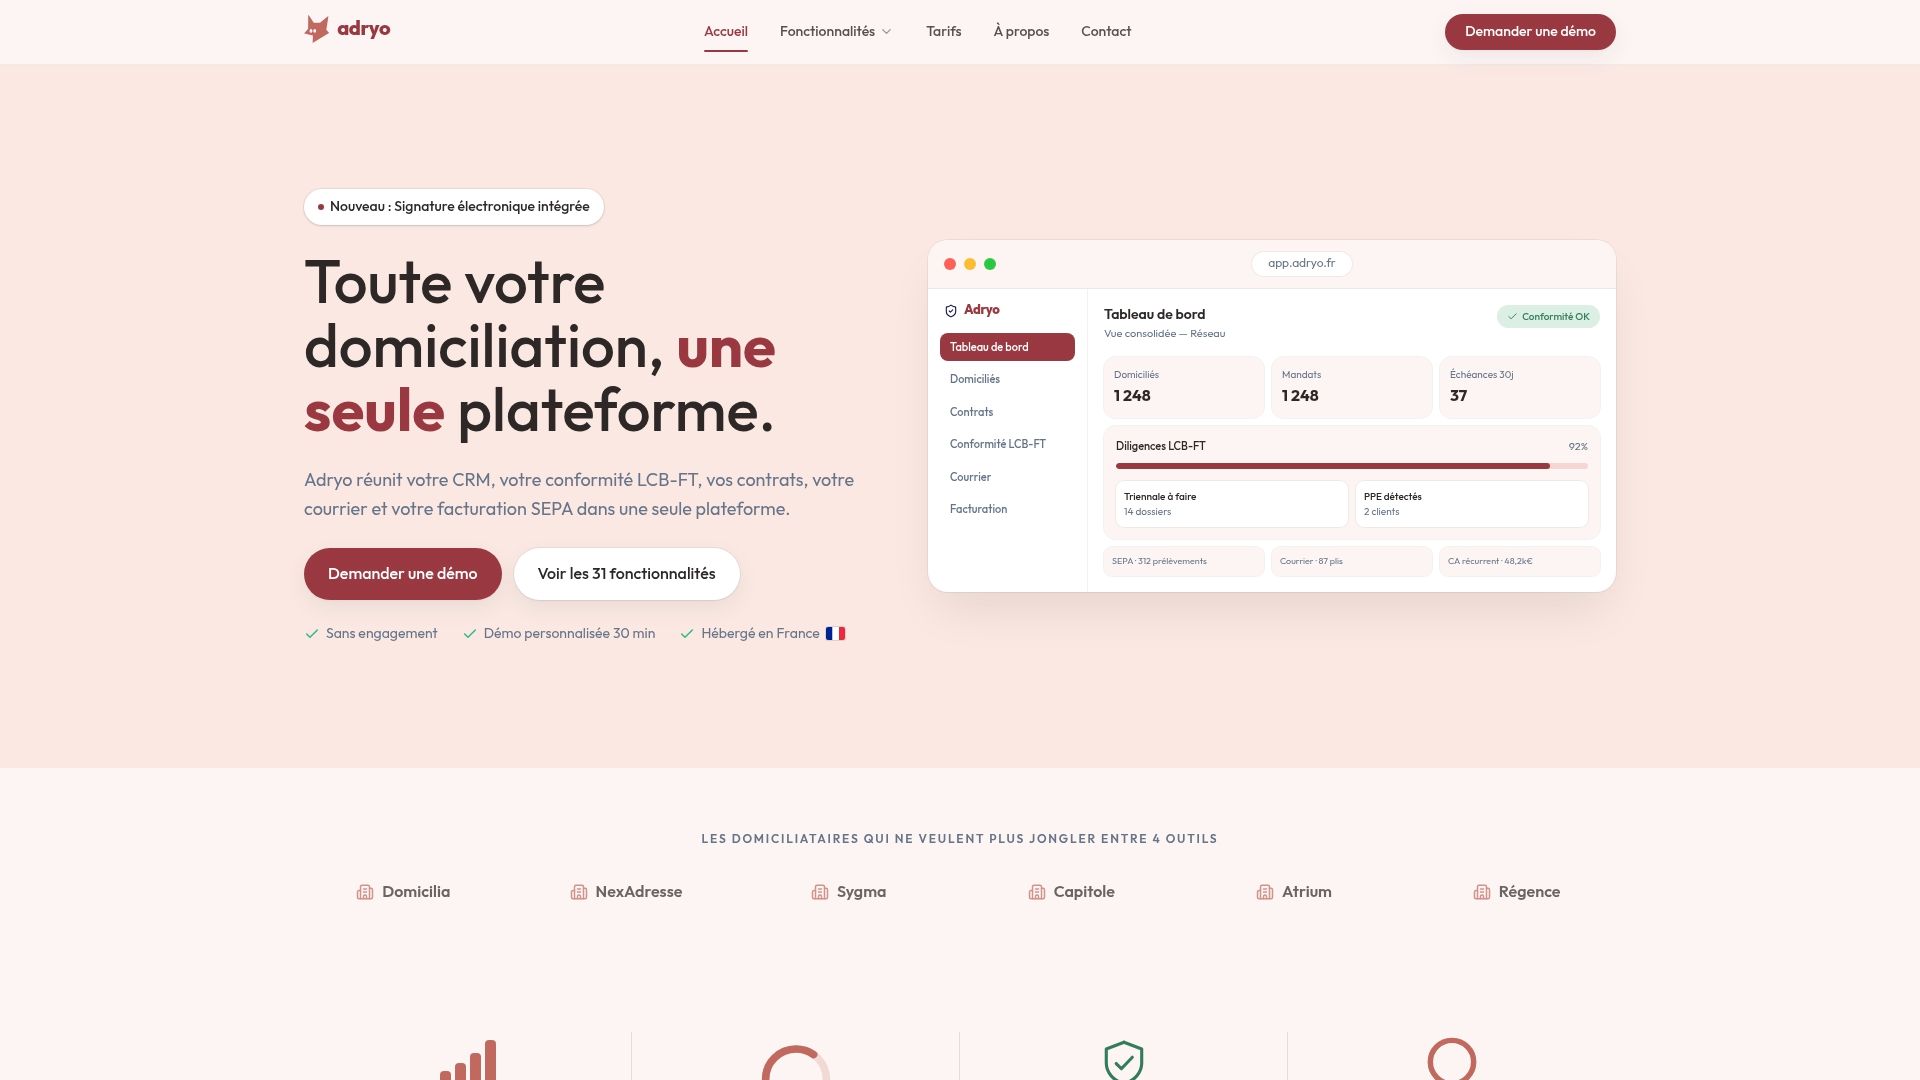
Le registre des mandats se met à jour automatiquement, chaque avenant se signe électroniquement au format eIDAS, et vos données restent hébergées en France, en conformité avec le RGPD. Quand un contrôle préfectoral, un greffe ou une demande Tracfin exige un dossier complet, l’export horodaté part en quelques minutes plutôt qu’en plusieurs heures de recherche dans des fichiers dispersés. Vous voulez voir comment votre propre registre des mandats se comporterait sous cette organisation ? Demandez une démonstration sur Adryo et testez le circuit complet, de la réception d’une révocation jusqu’à l’export prêt pour contrôle.
Sources
- LCB-FT : que faire si la banque demande des justificatifs ou bloque un compte professionnel ? - Maître Reda Kohen
- Prélèvement SEPA : guide complet pour les entreprises | Memo Bank
Recommandation
À lire aussi
Gestion colis pour domiciliés : une preuve, pas une contrainte
Numérisez la gestion des colis des domiciliés : horodatage lié au dossier client, alertes et preuve fiable pour réduire les litiges.
Lire l'article
Intégrations API domiciliation : ce que la conformité française exige
Assurez conformité et traçabilité en intégrant via API les cinq flux clés de la domiciliation : eIDAS, Tracfin/ERMES, facturation, synchronisation, LCB/FT.
Lire l'article
Archivage probant eIDAS : ce que doit vérifier un domiciliataire
Domiciliataires : vérifiez que votre archivage probant conforme au règlement eIDAS garantit horodatage fiable, piste d'audit horodatée et exportabilité...
Lire l'articleLe prochain domicilié que vous enregistrez pourrait être le premier sur Adryo.
Réservez 30 minutes. On vous montre votre activité dans Adryo, avec vos vrais cas.
Réponse sous 24 h · Sans engagement