Screening PPE LCB-FT : la méthode que les domiciliataires doivent appliquer
Maîtrisez le criblage des PPE pour la LCB FT : obligations, horodatage, documentation et vigilance renforcée pour rester conforme.
Le screening PPE en France est une obligation légale : vous devez cribler chaque client à l’entrée en relation puis en continu, documenter toute alerte et déclencher la vigilance renforcée prévue par le Code monétaire et financier dès qu’une personne politiquement exposée apparaît dans votre portefeuille. La base légale repose sur l’article L.561-10 et sur l’arrêté du 17 mars 2023. L’action prioritaire n’est pas de cocher une case, mais de garder une trace horodatée de chaque décision.
En bref:
- Le screening PPE doit couvrir les listes de sanctions internationales, les fonctions PPE identifiées par l’arrêté et les bénéficiaires effectifs, pour respecter le cadre légal complet.
- La fiabilité du matching dépend de la qualité des données d’entrée et de l’ajustement précis du seuil de tolérance, pour limiter faux positifs et passoires.
- Le processus de vigilance renforcée doit être déclenché systématiquement dès qu’une alerte PPE est confirmée, avec une documentation horodatée et une escalade appropriée.
- Centraliser tous les éléments de preuve dans un seul système, incluant CRM, dossiers de vigilance et screening, facilite la conformité lors des contrôles de l’ACPR ou Tracfin.
- Utiliser un outil conforme doit permettre une traçabilité claire, une synchronisation régulière des listes, et une hébergement en France pour respecter la RGPD et renforcer la crédibilité.
Table des matières
- Définition et cadre légal du screening PPE en France
- Pourquoi le screening PPE compte pour votre activité
- Quelles entités et listes votre screening doit-il couvrir ?
- Comment fonctionnent le matching flou et le paramétrage des seuils ?
- Quand et comment intégrer le screening dans votre parcours KYC ?
- Sur quels critères choisir un outil de screening PPE conforme ?
- Quels livrables préparer avant un contrôle ACPR ou Tracfin ?
- Ce que l’expérience éditoriale montre sur la centralisation des preuves
- Ce que les responsables conformité devraient corriger en priorité
- Adryo centralise votre conformité PPE sans ressaisie
- Où trouver les textes officiels sur le screening PPE
- Sources
- Questions fréquentes
Définition et cadre légal du screening PPE en France
Une personne politiquement exposée, ou PPE, est un individu qui exerce ou a exercé une fonction publique importante, en France ou à l’étranger, ainsi que les membres de sa famille proche et les personnes qui lui sont étroitement associées. Le terme anglais correspondant, “Politically Exposed Person” (PEP), circule beaucoup dans les logiciels internationaux, mais le droit français parle bien de PPE et c’est cette terminologie qu’il faut utiliser dans vos procédures internes.
L’obligation de vigilance complémentaire à l’égard des PPE découle directement de l’article L.561-10 du Code monétaire et financier, qui impose aux entités assujetties à la LCB-FT (lutte contre le blanchiment et le financement du terrorisme) d’appliquer des mesures renforcées dès qu’un client entre dans cette catégorie. L’article R.561-18 précise les modalités pratiques de cette vigilance, notamment l’origine des fonds et le suivi de la relation d’affaires.
Le texte qui a vraiment changé la donne pour les praticiens, c’est l’arrêté du 17 mars 2023. Il fixe la liste des fonctions nationales considérées comme PPE en France et son entrée en vigueur s’est faite en deux temps :
- à partir du 1ᵉʳ avril 2023, pour toute nouvelle relation d’affaires ;
- à partir de novembre 2023, pour les dirigeants de certaines sociétés publiques déjà en relation d’affaires.
Un point mérite d’être répété parce qu’il piège encore beaucoup de domiciliataires : il n’existe aucune liste nominative officielle. L’arrêté énumère des fonctions (ministre, préfet, dirigeant d’entreprise publique, etc.), jamais des noms. L’identification concrète d’une personne repose donc sur des bases de données privées spécialisées et sur des techniques de rapprochement, ce qui change complètement la façon dont on doit concevoir son dispositif de screening.
Pourquoi le screening PPE compte pour votre activité
Ignorer un client PPE n’est pas une simple négligence administrative. C’est un manquement qui expose l’entreprise assujettie à des sanctions directes.
Jusqu’à 5 millions d’euros d’amende. L’article L.561-36 du Code monétaire et financier prévoit des sanctions pouvant atteindre ce montant en cas de manquement grave aux obligations de vigilance, sans compter les sanctions disciplinaires et l’atteinte à la réputation qui suivent presque toujours une publication de l’ACPR.
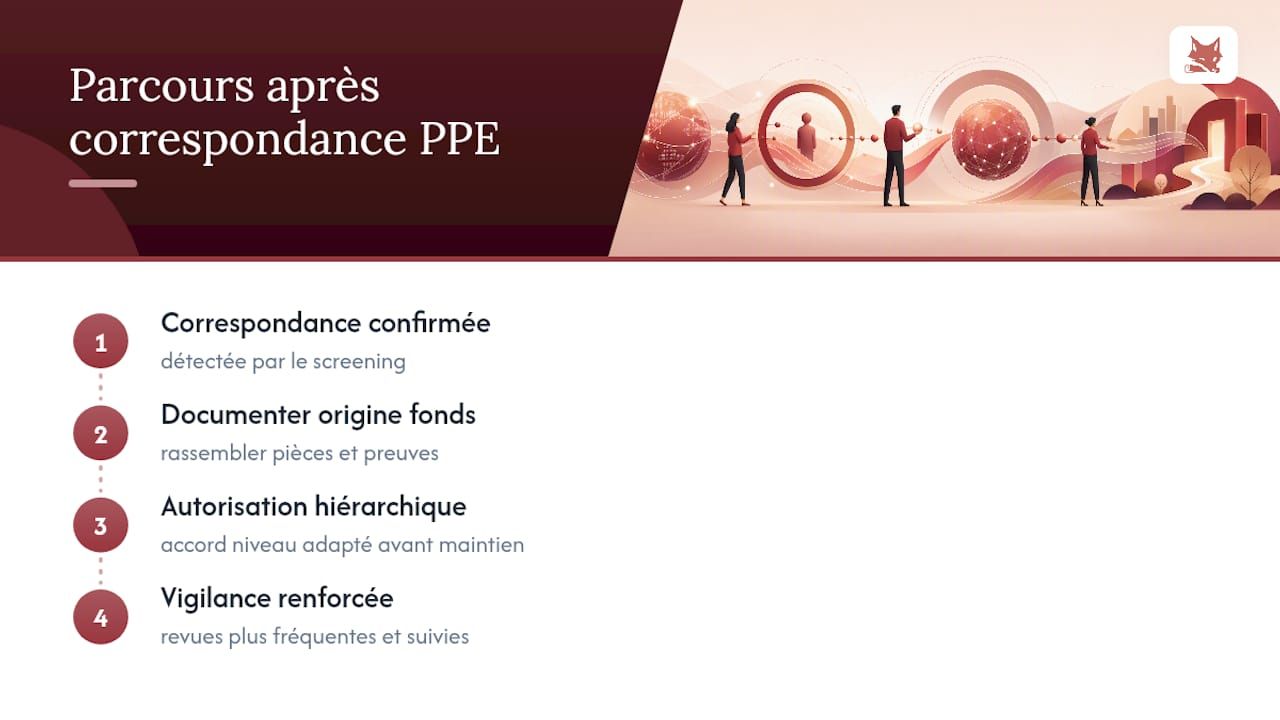
Le screening n’est pas une fin en soi : c’est le déclencheur de la vigilance renforcée, ou EDD (enhanced due diligence en anglais, mais on parle en France de vigilance complémentaire). Dès qu’une correspondance PPE est confirmée, vous devez documenter l’origine des fonds, obtenir une autorisation de niveau hiérarchique adapté pour maintenir la relation, et intensifier la fréquence de vos revues. Un screening qui s’arrête à l’alerte, sans déclencher cette procédure, ne sert à rien devant un contrôleur.
L’ACPR, l’AMF et Tracfin surveillent activement la qualité de ces dispositifs. Les manquements les plus fréquemment relevés lors des contrôles ne portent pas sur l’absence totale de screening, mais sur son caractère superficiel : filtrage réalisé une seule fois à l’entrée, sans mise à jour, ou alertes classées sans justification écrite. C’est précisément ce que les contrôleurs de l’ACPR pointent quand ils évaluent un dossier de vigilance.
Quelles entités et listes votre screening doit-il couvrir ?
Un dispositif de criblage limité aux seules PPE laisse un trou béant dans votre conformité. Le Code monétaire et financier impose un périmètre plus large, articulé autour de plusieurs familles de données.
- Les listes de sanctions internationales : Nations unies, Union européenne, et le registre national des gels d’avoirs tenu par la direction générale du Trésor (DGT). Ce sont des listes nominatives, contrairement aux fonctions PPE.
- Les personnes politiquement exposées, identifiées par fonction selon l’arrêté du 17 mars 2023, avec un croisement nécessaire vers des bases de données spécialisées pour obtenir des noms.
- Les bénéficiaires effectifs de la structure client, souvent le point faible des dossiers domiciliation : une société peut sembler neutre en surface tout en étant contrôlée par une personne exposée.
- Les mandataires et personnes politiquement associées : conjoint, enfants, proches collaborateurs, partenaires en affaires reconnus.
- Les informations négatives, ou adverse media, qui complètent le tableau lorsque le risque du client le justifie : articles de presse, procédures judiciaires, sanctions professionnelles antérieures.
Pour une société de domiciliation, ce périmètre s’applique autant au client signataire du contrat qu’aux personnes qui le représentent ou qui détiennent la structure derrière lui. Beaucoup de dossiers passent le screening initial mais échouent sur les bénéficiaires effectifs, faute d’avoir remonté toute la chaîne de détention.
Comment fonctionnent le matching flou et le paramétrage des seuils ?
Un screening PPE fiable commence toujours par la qualité des données d’entrée, avant même de parler d’algorithme. Une date de naissance approximative, une nationalité non vérifiée ou un intitulé de fonction flou génèrent mécaniquement plus de faux positifs et plus de faux négatifs. Le dossier KYC (connaissance client) doit donc capturer des attributs fiables : nom complet, date de naissance exacte, nationalité, fonction précise et historique de fonction si le client a occupé un poste PPE dans le passé.
Vient ensuite le choix entre matching exact et matching flou. Le matching exact ne remonte une correspondance que si l’orthographe colle parfaitement, ce qui rate systématiquement les variantes de transcription (un nom arabe ou chinois transcrit différemment selon la source, par exemple). Le matching flou, ou fuzzy matching, tolère des écarts orthographiques et phonétiques pour capter ces variantes, mais il génère plus d’alertes à traiter.
Conseil de pro : Ne réglez jamais le seuil de tolérance du matching flou une fois pour toutes. Ajustez-le par typologie de client : un seuil plus large pour les ressortissants de pays à forte variabilité de transcription, un seuil plus strict pour les homonymes fréquents en France. Documentez chaque changement de seuil avec sa date et sa justification.
Les dispositifs les plus efficaces combinent ces deux techniques avec des règles métiers explicites plutôt que de laisser l’algorithme trancher seul :
- une règle d’exclusion documentée pour les homonymes récurrents déjà analysés et écartés ;
- un seuil de score différencié selon la nature de la liste criblée (sanctions ONU/UE versus fonctions PPE) ;
- un workflow d’escalade automatique dès qu’un score dépasse le seuil fixé, avec attribution nominative de l’alerte à un analyste ;
- une trace de la règle appliquée conservée avec la décision finale.
Sans cette combinaison, deux écueils apparaissent rapidement : soit une avalanche de faux positifs qui noie les vraies alertes sous le volume, soit un filtre trop permissif qui laisse passer une correspondance réelle. Les deux sont indéfendables devant un contrôleur.
Quand et comment intégrer le screening dans votre parcours KYC ?
Le criblage ne se limite jamais à un contrôle ponctuel à la signature du contrat. Il doit être rejoué en continu, à chaque mise à jour significative des listes officielles ou des données du client.
- Criblage à l’entrée en relation : avant toute signature, sur l’ensemble du périmètre (PPE, sanctions, bénéficiaires effectifs).
- Re-scan périodique automatisé : à fréquence définie selon le niveau de risque du client, généralement plus rapproché pour les profils à risque élevé.
- Déclencheurs ad hoc : changement d’actionnariat, nomination à une fonction publique, mise à jour d’une liste de sanctions, signalement externe.
- Centralisation dans le dossier de vigilance : chaque résultat de criblage, positif ou négatif, doit être rattaché au dossier client et non stocké dans un fichier séparé.
- Qualification humaine systématique : aucune alerte ne se clôture automatiquement sans une décision motivée, même lorsqu’il s’agit visiblement d’un faux positif.
Le point de friction le plus fréquent dans les petites structures de domiciliation, c’est la dispersion des preuves entre un tableur, des e-mails et un logiciel de facturation distinct. Quand l’alerte de criblage vit dans un outil et la justification de la décision dans un autre, reconstituer le fil des événements devant un contrôleur devient un exercice périlleux. Centraliser CRM, dossier de vigilance et criblage dans un seul outil supprime ce risque de raccord.
Sur quels critères choisir un outil de screening PPE conforme ?
Comparer des solutions de criblage sans tomber dans le jugement de marque revient à se poser une poignée de questions concrètes, toutes vérifiables avant la signature d’un contrat.
- La traçabilité des sources : l’outil indique-t-il précisément d’où provient chaque donnée (liste officielle, base privée, date de collecte) ? Sans cette transparence, impossible de défendre une décision devant l’ACPR.
- La fréquence de mise à jour : les listes de sanctions et les bases PPE évoluent en permanence ; un outil qui synchronise ses données une fois par mois laisse une fenêtre d’exposition inacceptable.
- La conformité RGPD et l’hébergement des données : pour un assujetti français, l’hébergement en France simplifie la démonstration de conformité et réduit les questions de transfert transfrontalier de données personnelles.
- La capacité d’intégration : l’outil se connecte-t-il nativement au dossier de vigilance et au CRM, ou faut-il ressaisir manuellement chaque résultat ?
- Le paramétrage des règles et seuils, avec une documentation claire du filtrage qui explique pourquoi une correspondance a été retenue ou écartée.
- L’export des preuves : un simple clic doit produire un registre horodaté exploitable en cas de contrôle, sans reconstruction manuelle.
Un outil qui excelle sur le matching mais reste silencieux sur la traçabilité expose l’entreprise autant qu’une absence de screening. C’est souvent là que se joue la différence entre une conformité qui se voit sur le papier et une conformité qui résiste à un contrôle réel.
Quels livrables préparer avant un contrôle ACPR ou Tracfin ?
Un contrôleur ne demande jamais “avez-vous fait du screening ?”. Il demande à voir les preuves. Quatre types de livrables reviennent systématiquement lors des contrôles.
- Le registre des décisions, avec chaque alerte, son analyse et sa conclusion, horodatés et attribués à un analyste nommé.
- La procédure écrite de paramétrage, qui explique les seuils retenus, les règles d’exception et les raisons de chaque ajustement dans le temps.
- Les rapports périodiques de revue, montrant que le criblage a bien été rejoué à intervalles réguliers et pas seulement à l’ouverture du dossier.
- La preuve de formation des équipes, souvent négligée, qui démontre que les personnes qui qualifient les alertes savent ce qu’elles font.
- La traçabilité des mises à jour de sources, qui prouve que les listes utilisées n’étaient pas obsolètes au moment du criblage.
Un dossier de vigilance qui rassemble ces éléments dans un seul emplacement, plutôt que dispersés entre plusieurs outils, réduit drastiquement le temps de préparation avant un contrôle, et surtout le risque d’oubli d’une pièce justificative.
Ce que l’expérience éditoriale montre sur la centralisation des preuves
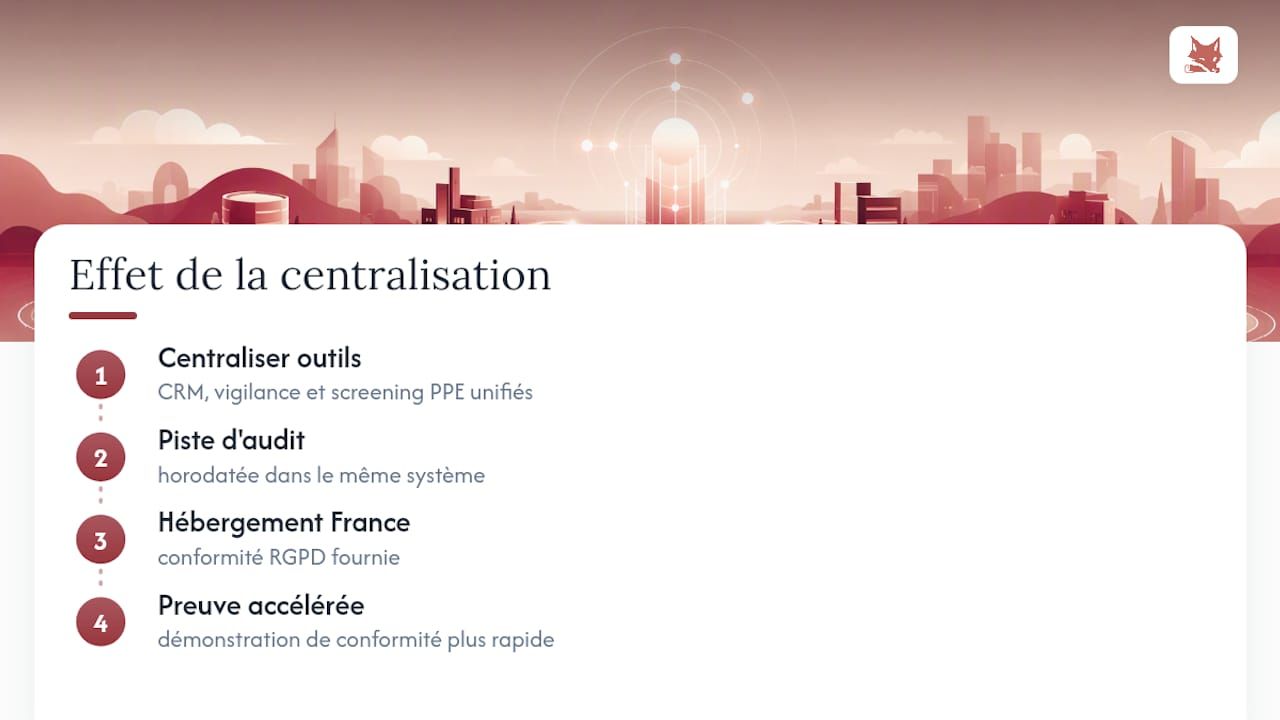
Les dossiers de domiciliation qui résistent le mieux à un contrôle partagent un point commun : CRM, dossier de vigilance et screening PPE vivent dans un seul système, avec une piste d’audit horodatée. Cette centralisation évite la ressaisie et les incohérences entre documents. Ajoutez un hébergement en France avec conformité RGPD, et la démonstration de conformité devant un contrôleur devient nettement plus rapide à construire.
Ce que les responsables conformité devraient corriger en priorité
La plupart des dispositifs de screening PPE ne pêchent pas par manque de technologie, mais par manque de rigueur documentaire. Avant tout audit, vérifiez trois choses : la qualité de vos données KYC, la justification écrite de vos seuils, et l’existence d’un registre horodaté de chaque décision. Testez votre dispositif sur un cas fictif de PPE avant qu’un contrôleur ne le fasse à votre place.
— Aimen
Adryo centralise votre conformité PPE sans ressaisie
Adryo est l’outil que les sociétés de domiciliation agréées utilisent pour piloter leur conformité LCB-FT sans jongler entre Excel, papier et logiciel de facturation séparés. La plateforme réunit le CRM des entreprises domiciliées, le dossier de vigilance, le screening PPE et le contrôle des listes de sanctions dans un seul espace, avec une piste d’audit horodatée exportable à tout moment pour un contrôle ACPR ou Tracfin.
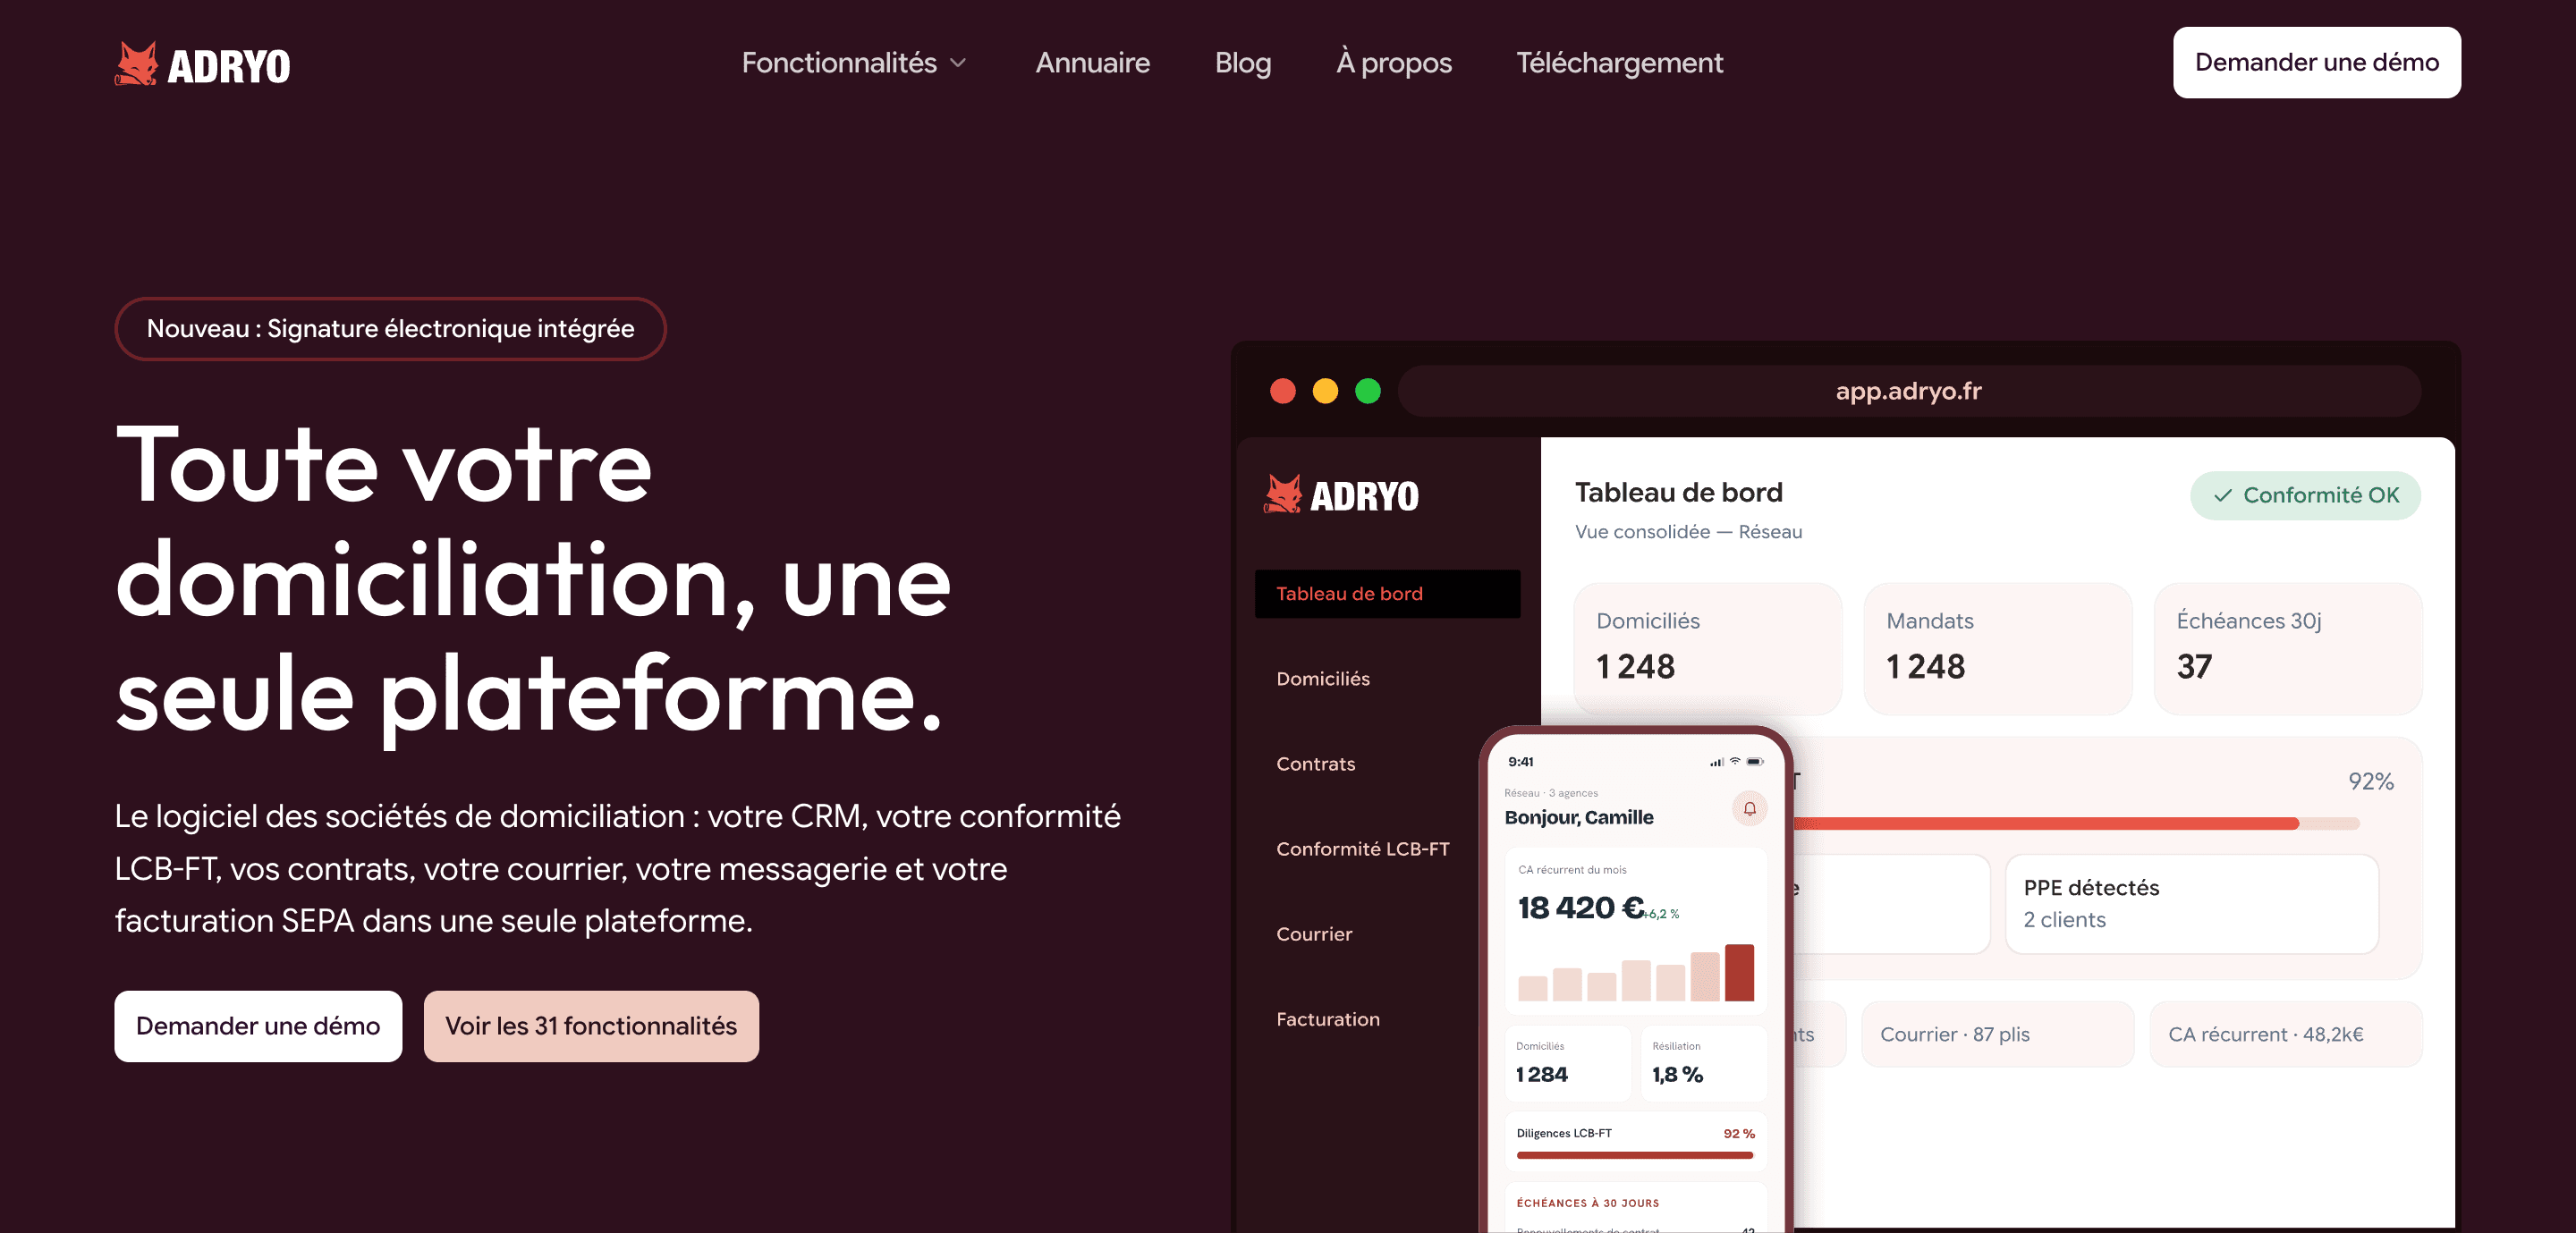
Concrètement, chaque alerte de criblage se rattache directement au dossier du client concerné, plutôt qu’à un fichier isolé qu’il faut recroiser manuellement. Les données restent hébergées en France, dans le respect du RGPD, et le registre des mandats ainsi que les contrats de domiciliation signés en signature électronique eIDAS viennent compléter le même dossier de preuves. Vous voulez voir comment votre portefeuille de dossiers se comporterait dans cet environnement ? Découvrez la plateforme Adryo et demandez une démonstration adaptée à votre volume de dossiers.
Où trouver les textes officiels sur le screening PPE
Pour sécuriser vos procédures internes, appuyez-vous directement sur les sources réglementaires plutôt que sur des résumés tiers.
- L’article L.561-10 du Code monétaire et financier, fondement légal de la vigilance PPE.
- L’arrêté du 17 mars 2023, qui liste les fonctions nationales concernées.
- Les lignes directrices de l’ACPR sur les personnes politiquement exposées, avec des cas pratiques d’application.
- Le guide technique sur le filtrage PPE, utile pour la partie paramétrage et matching flou.
Sources
- Code monétaire et financier — Article L.561-10
- Arrêté du 17 mars 2023 — liste des fonctions nationales PPE
- ACPR — lignes directrices sur les personnes politiquement exposées
- BeCLM — Filtrage PPE : guide complet pour un screening conforme et efficace
Questions fréquentes
Quelle est l’obligation de vigilance en matière de LCB-FT ?
L’obligation de vigilance impose d’identifier le client, de comprendre l’origine de ses fonds et de surveiller la relation d’affaires dans le temps. Pour les PPE, cette vigilance devient renforcée dès l’article L.561-10 du Code monétaire et financier, avec une autorisation hiérarchique et un suivi accru.
Quels sont les contrôles qui s’appliquent au dispositif LCB-FT ?
L’ACPR, l’AMF et Tracfin contrôlent la qualité des dispositifs de vigilance selon le secteur d’activité assujetti. Les manquements graves exposent à des sanctions pouvant atteindre 5 millions d’euros selon l’article L.561-36, en plus des sanctions disciplinaires et de publication.
Quelle est la nouvelle directive LCB-FT applicable en France ?
Le texte le plus récent qui structure le screening PPE en France est l’arrêté du 17 mars 2023, entré en vigueur le 1ᵉʳ avril 2023 pour les nouvelles relations d’affaires. Il fixe la liste des fonctions nationales considérées comme PPE, sans donner de liste nominative.
Un maire est-il considéré comme un PPE ?
Cela dépend de la taille de la commune et de la fonction exacte occupée, l’arrêté du 17 mars 2023 visant des fonctions nationales et certains mandats précisément définis plutôt que l’ensemble des maires de France. En cas de doute sur une fonction locale, il vaut mieux documenter l’analyse effectuée que trancher par défaut sans justification écrite.
Comment un outil comme Adryo aide à documenter le screening PPE ?
Adryo rattache chaque alerte de criblage au dossier de vigilance du client concerné, avec une piste d’audit horodatée exportable pour un contrôle. Le prix de la plateforme n’est pas publié : les sociétés de domiciliation intéressées peuvent le demander directement sur le site d’Adryo.
À lire aussi
Gestion colis pour domiciliés : une preuve, pas une contrainte
Numérisez la gestion des colis des domiciliés : horodatage lié au dossier client, alertes et preuve fiable pour réduire les litiges.
Lire l'article
Intégrations API domiciliation : ce que la conformité française exige
Assurez conformité et traçabilité en intégrant via API les cinq flux clés de la domiciliation : eIDAS, Tracfin/ERMES, facturation, synchronisation, LCB/FT.
Lire l'article
Archivage probant eIDAS : ce que doit vérifier un domiciliataire
Domiciliataires : vérifiez que votre archivage probant conforme au règlement eIDAS garantit horodatage fiable, piste d'audit horodatée et exportabilité...
Lire l'articleLe prochain domicilié que vous enregistrez pourrait être le premier sur Adryo.
Réservez 30 minutes. On vous montre votre activité dans Adryo, avec vos vrais cas.
Réponse sous 24 h · Sans engagement