TVA sur la domiciliation d'entreprise : ce que dit la facturation
Découvrez comment la TVA s'applique à la domiciliation d'entreprise en France. Assurez-vous de la récupération et de la facturation correcte.
La domiciliation d’entreprise est une prestation de service. En France, elle relève donc du taux normal de TVA à 20 %, sans exception liée au secteur ou à la taille du domiciliataire. Cette TVA n’est récupérable que si le client est lui même assujetti et soumis au régime réel : une entreprise en franchise en base paie la taxe sans jamais pouvoir la déduire. Trois conséquences directes découlent de cette règle simple :
- Vérifiez systématiquement que votre facture de domiciliation affiche le taux de 20 % et le montant de TVA en euros, pas seulement un total TTC.
- Ne demandez la déduction que si votre propre structure relève du régime réel normal ou simplifié.
- Exigez une facture ventilée, avec toutes les mentions obligatoires, avant de la transmettre à votre comptable.
En bref:
- La TVA appliquée à la domiciliation d’entreprise est systématiquement de 20 %, sauf si l’entreprise cliente est en franchise en base, auquel cas elle ne peut pas récupérer cette TVA.
- Il est essentiel de demander une facture détaillée ventilée par prestation (adresse, services annexes) pour permettre la déduction et éviter tout refus lors d’un contrôle fiscal.
- La récupération de la TVA est réservée aux entreprises assujetties au régime réel, tandis que les micro-entrepreneurs en franchise en base paient la TVA sans pouvoir la déduire.
- La facturation doit comporter toutes les mentions obligatoires, notamment l’identité, le numéro SIREN/SIRET, et le détail précis des prestations avec le taux de TVA appliqué.
- La gestion automatisée et la ventilation précise des factures sont cruciales pour optimiser la conformité TVA, notamment avec la facturation électronique progressive prévue d’ici 2026–2027.
Table des matières
- Quand et comment la TVA s’applique à la domiciliation
- Seuils de franchise en base et récupération de la TVA
- Mentions obligatoires sur la facture de domiciliation
- TVA intracommunautaire et facturation à l’international
- Comptabilisation de la domiciliation : quels comptes utiliser
- Micro-entrepreneurs, associations et cas d’exonération
- Facturation électronique : ce qui change entre 2026 et 2027
- Automatiser la conformité TVA sur les factures de domiciliation
- Prestations groupées : quand la domiciliation se mêle à d’autres services
- Sous-traitance de la domiciliation : qui facture quoi
- Sanctions en cas d’erreur ou de manquement sur la TVA
- Domiciliation chez un professionnel libéral face à la domiciliation commerciale
- Points clés
- Ce que la conformité TVA révèle vraiment sur la gestion d’un domiciliataire
- Sources
Quand et comment la TVA s’applique à la domiciliation
Le principe est net : mettre une adresse à disposition d’une entreprise constitue une prestation de service, imposée au taux normal de 20 %, comme la quasi totalité des services rendus aux professionnels en France. Aucune option de taux réduit n’existe pour ce type d’activité, contrairement à certains secteurs comme la restauration ou les travaux de rénovation.
La complexité arrive quand la domiciliation pure se mélange à des services annexes. Un contrat qui inclut uniquement la mise à disposition d’une adresse postale suit une logique comptable proche de la location. Dès qu’on y ajoute une permanence téléphonique, une gestion de courrier renforcée ou une salle de réunion ponctuelle, chaque brique reste taxée à 20 %, mais elle doit apparaître comme une ligne distincte sur la facture.
Prenons un exemple courant. Une formule de domiciliation simple facturée 25 € HT par mois donne 5 € de TVA, soit 30 € TTC. Un pack incluant permanence téléphonique et réexpédition de courrier peut monter à 60 € HT, soit 12 € de TVA et 72 € TTC. Le taux ne change pas d’une ligne à l’autre : c’est la base HT qui grossit avec les services ajoutés.
- Une adresse seule : 25 € HT, 5 € de TVA, 30 € TTC.
- Un pack avec services annexes : 60 € HT, 12 € de TVA, 72 € TTC.
Ce détail change tout au moment de la déduction, puisque l’administration fiscale attend une base HT clairement identifiable, ligne par ligne, et non un forfait global.
Seuils de franchise en base et récupération de la TVA
En 2026, la franchise en base de TVA s’applique jusqu’à 37 500 € de chiffre d’affaires pour les prestations de services et 85 000 € pour les ventes de marchandises. Sous ces seuils, une entreprise ne facture pas la TVA à ses clients et ne peut, en miroir, récupérer aucune TVA payée sur ses propres achats, y compris sur sa facture de domiciliation.
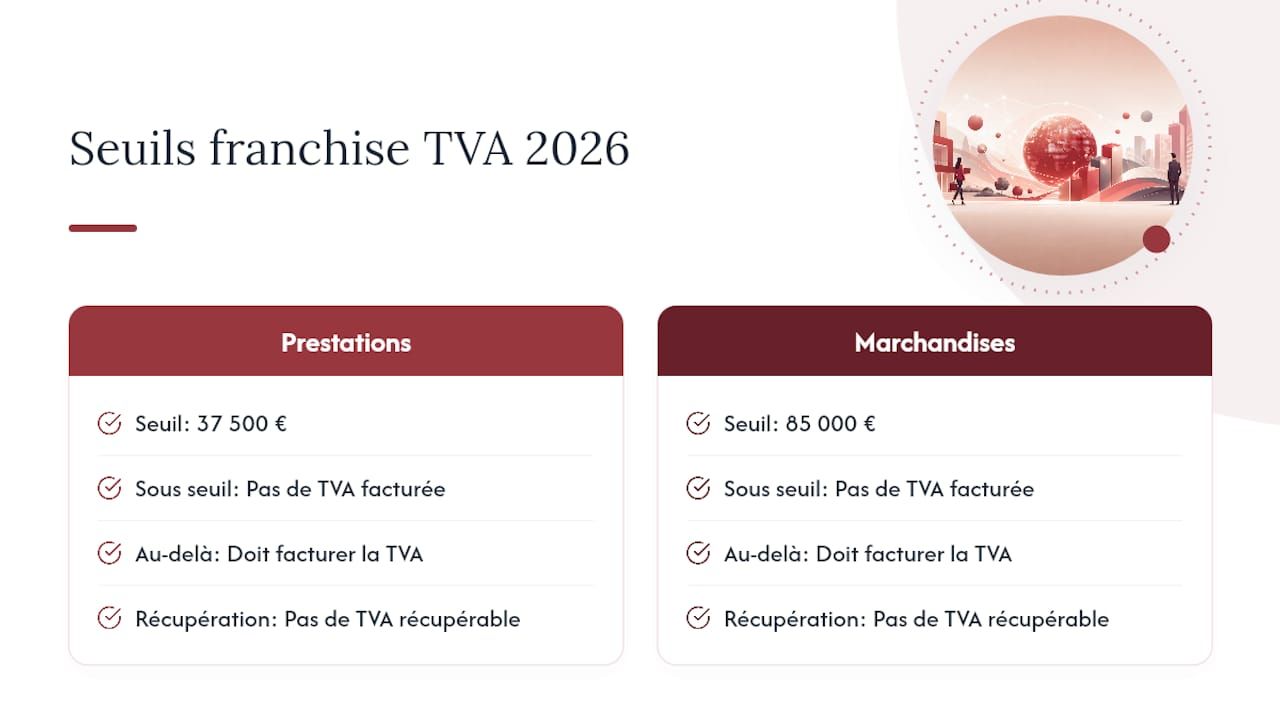
Concrètement, un consultant en franchise en base qui paie 30 € TTC par mois pour son adresse professionnelle absorbe intégralement ce montant en charge, sans aucune ligne de TVA déductible. Le jour où son chiffre d’affaires dépasse le seuil applicable en cours d’année, l’assujettissement démarre en général au premier jour du mois de dépassement, et il devient nécessaire de facturer la TVA sur ses propres prestations dès cette date. Certaines structures choisissent d’opter volontairement pour le régime réel avant même d’atteindre le seuil, notamment quand leurs charges d’exploitation, domiciliation comprise, pèsent lourd et que la récupération de la TVA change vraiment l’équation économique.
Sur le plan comptable, la conséquence est directe : une entreprise non assujettie enregistre sa facture de domiciliation en charge pour son montant TTC complet, sans passer par le compte de TVA déductible. Une entreprise au réel, elle, sépare systématiquement le HT et la TVA dès l’écriture initiale.
Mentions obligatoires sur la facture de domiciliation
Une facture de domiciliation incomplète peut, à elle seule, faire perdre le droit à déduction lors d’un contrôle. L’article 242 nonies A de l’annexe II au CGI fixe la liste des mentions que tout domiciliataire doit faire figurer, et elles ne se limitent pas à un simple numéro de facture.
- L’identité complète du domiciliataire (dénomination, forme juridique) et celle du client domicilié.
- Le numéro SIREN ou SIRET des deux parties, ainsi que le numéro de TVA intracommunautaire du domiciliataire.
- L’adresse du siège du domiciliataire et l’adresse de facturation retenue pour le client.
- La date d’émission, le numéro unique de la facture et la période concernée.
- Le décompte détaillé des prestations : adresse, courrier, services annexes, chacun avec son montant HT.
- Le taux de TVA appliqué à chaque ligne, le montant de TVA correspondant, puis le total TTC.
Un point mérite qu’on s’y arrête : l’adresse de domiciliation peut parfaitement servir d’adresse de facturation, à condition qu’elle ait été déclarée comme telle auprès des organismes compétents. Une incohérence entre l’adresse figurant au registre du commerce et celle indiquée sur la facture reçue par le client suffit parfois à faire rejeter une déduction lors d’un contrôle fiscal, même quand la prestation elle-même n’est jamais remise en cause.
Une facture qui mélange tout en une ligne unique, « prestation de domiciliation, 72 € TTC », ne satisfait aucune de ces exigences. Elle prive le client de toute base solide pour justifier sa déduction.
TVA intracommunautaire et facturation à l’international
Un domiciliataire qui facture un client assujetti installé dans un autre État membre de l’Union européenne applique en principe le mécanisme de l’autoliquidation : la facture ne mentionne pas de TVA française, et c’est le client qui déclare la taxe dans son propre pays, à son propre taux.
Trois vérifications s’imposent avant d’émettre ce type de facture :
- Confirmer que le numéro de TVA intracommunautaire du client est valide via l’outil VIES de la Commission européenne, avant même l’envoi de la facture.
- Faire apparaître les deux numéros de TVA intracommunautaire, celui du domiciliataire et celui du client, sur le document.
- Ajouter la mention « autoliquidation » ou « TVA due par le preneur » en lieu et place d’un taux et d’un montant de TVA.
Pour les clients établis hors de l’Union européenne, la prestation de domiciliation échappe en général à la TVA française au titre des règles de territorialité des services. Le domiciliataire indique alors une mention d’exonération et conserve une trace de l’adresse du siège du client hors UE, utile en cas de contrôle. Ces situations restent minoritaires pour un domiciliataire classique, mais elles se multiplient avec la clientèle de sociétés étrangères qui ouvrent une structure en France sans y installer de bureau physique.
Comptabilisation de la domiciliation : quels comptes utiliser
Le choix du compte comptable dépend de la nature exacte de la prestation, et les praticiens du secteur s’accordent sur une logique de ventilation plutôt qu’un compte unique fourre tout.
- La mise à disposition pure d’une adresse s’assimile à une charge locative et s’enregistre au compte 6132 (« Locations immobilières ») ou 6135 selon le plan comptable retenu par l’expert-comptable.
- Les services administratifs annexes, gestion de courrier, secrétariat, relèvent plutôt du compte 6226 (« Honoraires ») ou du compte 628 (« Divers services extérieurs ») selon la nomenclature de l’entreprise.
- La TVA déductible sur l’ensemble de ces prestations se loge, elle, systématiquement au débit du compte 44566, « TVA déductible sur autres biens et services ».
Une écriture type pour une facture mensuelle de domiciliation à 60 € HT avec 12 € de TVA, séparée en 25 € de location d’adresse et 35 € de services annexes, se présente ainsi : 25 € au débit du 6132, 35 € au débit du 6226 ou 628, 12 € au débit du 44566, et 72 € au crédit du compte fournisseur.
Conseil de pro : Demandez systématiquement une facture ventilée dès la signature du contrat de domiciliation, et non au moment de la première déclaration de TVA. Une société qui laisse ses factures de domiciliation en TTC brut, sans séparer la TVA, peut perdre plusieurs centaines d’euros de déduction par an sur une formule premium, simplement parce que personne n’a réclamé le détail. L’erreur la plus fréquente reste d’enregistrer la facture entière au compte de charges sans jamais isoler la ligne 44566, ce qui revient à payer la TVA deux fois : une fois au fournisseur, une fois en oubliant de la récupérer.
Micro-entrepreneurs, associations et cas d’exonération
Un micro-entrepreneur relevant de la franchise en base ne facture jamais de TVA à ses propres clients, et doit faire figurer la mention « TVA non applicable, article 293 B du CGI » sur toutes ses factures émises. Cette mention ne le dispense pas de payer la TVA sur sa propre facture de domiciliation : il la règle au domiciliataire, comme n’importe quel client final, sans possibilité de la récupérer ensuite.
Les associations posent un cas différent. Celles qui exercent une activité non lucrative restent en général hors du champ de la TVA sur leurs propres ressources, mais paient la TVA sur leurs achats de services, domiciliation incluse, sans droit à déduction si elles n’ont aucune activité imposable en parallèle.
- Micro-entrepreneur en franchise en base : facture de domiciliation payée TTC, sans récupération possible.
- Association non assujettie : même logique, la TVA payée devient une charge définitive.
- Structure qui approche du seuil de franchise : un changement de statut fiscal change immédiatement le traitement de la prochaine facture de domiciliation, pas seulement des futures ventes.
Si vos charges réelles, domiciliation comprise, dépassent nettement l’abattement forfaitaire de votre régime micro-fiscal, un passage au régime réel mérite d’être chiffré avec votre expert-comptable plutôt que subi par défaut.
Facturation électronique : ce qui change entre 2026 et 2027
La réforme de la facturation électronique impose un calendrier progressif d’obligation d’émission et de réception au format électronique entre les grandes entreprises, les PME et les très petites structures, avec des échéances étalées sur 2026 et 2027 selon la taille de l’entreprise.
Pour un domiciliataire qui émet des factures récurrentes chaque mois à des centaines de clients, cette bascule change concrètement le mode de travail :
- Les factures devront transiter par une plateforme de dématérialisation, ce qui suppose une interopérabilité entre l’outil de facturation du domiciliataire et celui du client.
- De nouvelles mentions techniques, liées au format structuré des données, viendront compléter les mentions déjà exigées par le CGI.
- Le domiciliataire devra conserver une preuve d’émission et de réception électronique de chaque facture, utile en cas de contrôle fiscal du client comme du domiciliataire lui même.
Un cabinet qui gère la migration ERP peut s’appuyer sur des guides techniques dédiés, comme celui que propose Dynamics Connect sur le passage à Business Central pour la facturation électronique, pour anticiper l’intégration entre outils de gestion et obligations réglementaires.
Automatiser la conformité TVA sur les factures de domiciliation
Un domiciliataire qui gère plusieurs centaines de dossiers ne peut pas ventiler chaque facture à la main sans multiplier les oublis. Une plateforme comme Adryo génère directement des factures avec ventilation par ligne, mentions obligatoires préremplies et calcul automatique de la TVA par taux applicable, ce qui évite l’erreur classique du forfait TTC non détaillé.
- Ventilation automatique entre mise à disposition d’adresse et services annexes, ligne par ligne.
- Piste d’audit horodatée sur chaque facture émise, exportable en cas de contrôle du greffe ou de l’administration fiscale.
- Export comptable directement compatible avec les comptes 6132, 6226 et 44566 évoqués plus haut.
- Hébergement des données en France et conformité RGPD, un point que les préfectures vérifient lors du renouvellement de l’agrément.
Pour un domiciliataire soumis à l’obligation d’état semestriel destiné au greffe, disposer d’un historique de facturation fiable et immédiatement exportable transforme un contrôle redouté en formalité de quelques minutes.
Prestations groupées : quand la domiciliation se mêle à d’autres services
Beaucoup de domiciliataires vendent désormais des offres packagées, adresse commerciale, salle de réunion, secrétariat téléphonique et parfois même un accompagnement comptable de premier niveau. Chacune de ces briques reste taxée à 20 % en tant que prestation de service, mais leur regroupement sur une seule ligne de facture pose un problème réel au moment de la déduction.
Un client qui reçoit une facture unique « pack domiciliation premium, 150 € TTC » ne peut pas justifier facilement, en cas de contrôle, quelle part correspond à de la location d’adresse et quelle part relève de prestations de services annexes. Or ces deux natures de charges suivent des comptes comptables différents, comme vu plus haut. L’administration fiscale n’interdit pas le forfait commercial, mais elle attend que la comptabilité du client puisse retracer la répartition réelle des sommes engagées, ce qui suppose que le domiciliataire fournisse, même en annexe de la facture, le détail par nature de prestation.
Le risque principal touche les entreprises qui combinent domiciliation et prestations exonérées ou soumises à un régime particulier, une formation professionnelle par exemple. Dans ce cas, mélanger les taux sur une même ligne de facture complique la déclaration de TVA du domiciliataire lui même, pas seulement celle de son client.
Sous-traitance de la domiciliation : qui facture quoi
Certains domiciliataires ne gèrent pas eux mêmes l’intégralité de la chaîne : ils sous-traitent la gestion du courrier à un prestataire logistique, ou louent l’adresse elle même auprès d’un propriétaire tiers. Cette configuration multiplie les flux de facturation, et chaque maillon doit rester cohérent sur le plan de la TVA.
Le sous-traitant facture le domiciliataire principal, avec TVA à 20 % s’il est lui même assujetti, exactement selon les mêmes règles de mentions obligatoires que celles vues plus haut. Le domiciliataire principal, de son côté, refacture ensuite sa propre prestation globale au client final, toujours avec sa propre TVA, indépendamment du montant facturé par le sous-traitant. Il n’y a jamais de transfert direct de la TVA payée au sous-traitant vers la facture du client final : chaque maillon de la chaîne récupère sa propre TVA déductible séparément, à condition d’être lui même assujetti au régime réel.
Un point de vigilance concerne les sous-traitants établis dans un autre État membre de l’UE, une société de gestion de courrier basée en Belgique par exemple. Le mécanisme d’autoliquidation vu plus haut s’applique alors entre le domiciliataire français et son sous-traitant européen, avec vérification préalable du numéro de TVA intracommunautaire via VIES avant toute émission de facture.
Sanctions en cas d’erreur ou de manquement sur la TVA
Une facture de domiciliation qui omet une mention obligatoire n’entraîne pas systématiquement une sanction immédiate, mais elle expose le domiciliataire à une amende pouvant atteindre 15 € par mention manquante et par facture, dans la limite d’un quart du montant facturé, selon les règles générales applicables aux infractions de facturation.
Le risque le plus lourd touche en réalité le client, pas seulement le domiciliataire. Une facture incomplète ou mal ventilée peut justifier, lors d’un contrôle fiscal, le rejet pur et simple de la déduction de TVA correspondante. Le client se retrouve alors à devoir rembourser la TVA déjà déduite, majorée d’intérêts de retard, pour une facture qu’il pensait pourtant conforme.
Ces sanctions s’appliquent indépendamment de la taille du domiciliataire : une petite structure de domiciliation qui néglige la ventilation de ses factures s’expose exactement aux mêmes majorations qu’un grand réseau national.
Domiciliation chez un professionnel libéral face à la domiciliation commerciale
La différence se joue ailleurs, sur le plan de la nature juridique de la prestation et de sa traçabilité comptable.
La domiciliation commerciale classique, assurée par une société agréée dont c’est le métier exclusif, structure en général ses factures de façon plus standardisée dès le départ, précisément parce que le volume de dossiers gérés impose une rigueur documentaire dès la conception des contrats.
Un cas particulier mérite mention : la domiciliation chez un professionnel libéral soumis lui même à un régime de TVA différent, une profession médicale exonérée par exemple.
Points clés
| Point | Détails |
|---|---|
| Taux applicable | La domiciliation suit le taux normal de TVA à 20 %, sans exception liée au secteur. |
| Récupération conditionnée | Seuls les assujettis au régime réel récupèrent la TVA ; la franchise en base l’exclut totalement. |
| Facture ventilée obligatoire | Exigez une ligne distincte par prestation (adresse, courrier, services annexes) pour sécuriser la déduction. |
| Comptes comptables dédiés | Utilisez les comptes 6132/6226/628 pour les charges et le 44566 pour la TVA déductible. |
| Anticipation de l’e-invoicing | Préparez la réception et l’émission électronique des factures avant les échéances 2026-2027. |
Ce que la conformité TVA révèle vraiment sur la gestion d’un domiciliataire
La plupart des guides traitent la TVA sur la domiciliation comme un détail administratif secondaire, une case à cocher entre la signature du contrat et l’envoi de la première facture. C’est une erreur de lecture. La façon dont un domiciliataire ventile ses factures en dit long sur la solidité de toute sa gestion documentaire, celle que la préfecture regarde justement en priorité lors d’un contrôle d’agrément.
Le vrai enjeu n’est pas de connaître le taux, tout le monde le connaît. C’est de tenir cette rigueur sur des centaines de dossiers, mois après mois, sans qu’un seul oubli de ventilation ne vienne fragiliser un client lors de son propre contrôle fiscal. Les cabinets qui s’en sortent le mieux ont abandonné le tableur Excel couplé à un logiciel de facturation générique, precisement parce que cette combinaison ne garde aucune trace horodatée cohérente entre le contrat, la facture et l’état remis au greffe.
Miser sur une plateforme pensée pour ce métier précis, plutôt que sur un outil de facturation généraliste, change la donne pour ce niveau de volume. C’est ce pari opérationnel qui distingue aujourd’hui un domiciliataire préparé d’un domiciliataire qui découvre ses lacunes le jour du contrôle.
— Aimen
Sources
- Économie.gouv.fr — Taux de TVA
- Service‑public / Franchise en base de TVA
- VIES — Validation des numéros TVA intracommunautaires
Recommandation
À lire aussi
Gestion colis pour domiciliés : une preuve, pas une contrainte
Numérisez la gestion des colis des domiciliés : horodatage lié au dossier client, alertes et preuve fiable pour réduire les litiges.
Lire l'article
Intégrations API domiciliation : ce que la conformité française exige
Assurez conformité et traçabilité en intégrant via API les cinq flux clés de la domiciliation : eIDAS, Tracfin/ERMES, facturation, synchronisation, LCB/FT.
Lire l'article
Archivage probant eIDAS : ce que doit vérifier un domiciliataire
Domiciliataires : vérifiez que votre archivage probant conforme au règlement eIDAS garantit horodatage fiable, piste d'audit horodatée et exportabilité...
Lire l'articleLe prochain domicilié que vous enregistrez pourrait être le premier sur Adryo.
Réservez 30 minutes. On vous montre votre activité dans Adryo, avec vos vrais cas.
Réponse sous 24 h · Sans engagement