Vigilance simplifiée LCB-FT : ce que la loi autorise vraiment
Découvrez quand la vigilance simplifiée en LCB FT s'applique et comment prioriser vos contrôles tout en maintenant une surveillance continue.
La vigilance simplifiée, prévue à l’article L.561-9 du Code monétaire et financier, autorise des mesures allégées lorsque le risque de blanchiment ou de financement du terrorisme est objectivement évalué comme faible. Elle ne dispense jamais d’une surveillance continue de la relation d’affaires. Pour un responsable conformité, c’est un outil de priorisation des ressources, pas une exemption de contrôle.
En bref:
- La vigilance simplifiée ne dispense jamais d’une surveillance continue, mais permet de réduire la fréquence ou la quantité d’informations collectées en cas de risque faible.
- La démonstration du risque faible doit être écrite, datée et conservée, en s’appuyant sur une analyse croisée des critères de profil client, pays, produit et opération.
- Les situations excluant la vigilance simplifiée incluent la présence d’une personne politiquement exposée ou un comportement atypique, où la vigilance renforcée s’impose sans discussion.
- Les mesures autorisées concernent le différé de vérification d’identité, la réduction des données recueillies et l’espacement des revues, toutes documentées avec précision.
- La centralisation des dossiers via des outils conformes facilite la traçabilité lors des contrôles par les autorités et prépare à l’harmonisation européenne en renforçant la documentation des décisions.
Table des matières
- Cadre légal et conditions : articles L.561-9, R.561-15 et R.561-16
- Quand appliquer la vigilance simplifiée : critères pratiques et limites
- Mesures pratiques autorisées sous vigilance simplifiée
- Attentes des autorités et risques opérationnels lors d’un contrôle
- Checklist opérationnelle et processus recommandé
- Comment garantir traçabilité et exportabilité des dossiers
- Perspective éditeur : centraliser la conformité pour les domiciliataires
- Ce que change l’harmonisation européenne pour votre vigilance
- Adryo, la plateforme pensée pour les sociétés de domiciliation
- Sources
- Questions fréquentes
Cadre légal et conditions : articles L.561-9, R.561-15 et R.561-16
Le texte de référence reste l’article L.561-9 du Code monétaire et financier, qui permet d’adapter la fréquence, l’étendue et les moyens de vigilance quand un client, un produit ou un service présente un risque faible. Concrètement, cela peut se traduire par une réduction de la quantité d’informations collectées ou par un espacement des revues périodiques, jamais par leur suppression.
Les articles R.561-15 et R.561-16 précisent les conditions et dressent une liste de situations pouvant justifier cet allègement : catégories de clients, produits ou services présentant intrinsèquement un risque limité. Ces textes fonctionnent comme un filtre, pas comme une présomption automatique. L’assujetti garde la charge de démontrer que la situation correspond réellement aux critères listés, et cette démonstration passe par une documentation écrite, conservée et datée.

Quand appliquer la vigilance simplifiée : critères pratiques et limites
La décision de simplifier repose sur une analyse croisée de plusieurs axes de risque : le profil du client, son pays d’origine ou d’activité, la nature du produit ou du service, le canal de distribution et le type d’opération. Aucun de ces axes ne suffit isolément à justifier un allègement.
Le décret n° 2023-63 a élargi certaines situations à faible risque, notamment pour des paiements limités favorisant l’inclusion sociale, comme le règlement de loyers sociaux ou de petites factures d’eau. Ces exemples restent circonscrits à des cas précis et ne s’étendent pas par analogie.
Certaines situations excluent d’office la vigilance simplifiée : présence d’une personne politiquement exposée, signaux atypiques dans le comportement du client, ou pays soumis à des mesures restrictives. Dans ces cas, la vigilance renforcée s’impose sans discussion possible.
Mesures pratiques autorisées sous vigilance simplifiée
Concrètement, l’allègement porte sur trois leviers principaux, que la documentation Legifrance encadre précisément :
- Différer la vérification d’identité, à condition que le risque reste faible et que la vérification intervienne avant toute opération significative.
- Réduire la quantité d’informations collectées sur le client, sans jamais renoncer à l’identification de base.
- Espacer la fréquence des revues et actualisations du dossier, en gardant une capacité de réaction en cas de signal atypique.
Chacune de ces adaptations doit s’accompagner d’une justification écrite expliquant pourquoi le risque a été classé faible, avec la date de la décision et le nom du décideur. Sans cette trace, la mesure simplifiée devient difficile à défendre devant un contrôleur.
Conseil de pro : conservez systématiquement l’horodatage de la classification de risque, y compris quand elle reste inchangée après une revue périodique : c’est souvent l’absence de mise à jour documentée, plus que la classification elle-même, qui pose problème en contrôle.
Attentes des autorités et risques opérationnels lors d’un contrôle
L’ACPR insiste sur une documentation formelle et une approche par les risques cohérente : la simplification doit viser à réallouer des ressources vers les dossiers les plus sensibles, jamais à réduire globalement l’effort de conformité.
Tracfin rappelle que la vigilance, quelle que soit son intensité, reste le socle du dispositif : les professionnels assujettis constituent la principale source de déclarations de soupçon, avec 211 165 déclarations reçues sur 215 410 informations en 2024. Une classification en risque faible doit rester compatible avec la détection d’opérations atypiques pouvant déclencher une déclaration.
En contrôle, les insuffisances les plus fréquentes concernent l’absence de traçabilité de la décision de simplification et le défaut de revue périodique documentée, deux manquements qui exposent à des observations, voire à des sanctions.

Checklist opérationnelle et processus recommandé
Une procédure robuste suit généralement cette séquence :
- Évaluer le risque du client, du produit et du canal selon une grille formalisée.
- Valider la classification en risque faible par une personne désignée, avec motivation écrite.
- Appliquer les mesures allégées choisies et les documenter dans le dossier.
- Surveiller la relation en continu pour détecter tout signal justifiant une réévaluation.
- Revoir périodiquement la classification et archiver chaque revue avec sa date.
Les preuves à conserver incluent la grille de scoring, la décision de classification signée, et le journal des revues successives. Plusieurs déclencheurs imposent un basculement immédiat vers la vigilance renforcée :
- L’apparition d’une personne politiquement exposée dans la relation.
- Une opération dont le montant ou la structure ne correspond pas au profil connu du client.
- Un changement de pays de résidence ou d’activité vers une juridiction à risque.
Comment garantir traçabilité et exportabilité des dossiers
Trois familles d’outils soutiennent une vigilance simplifiée défendable : les CRM de conformité pour centraliser les dossiers, les moteurs de screening pour les listes de sanctions et personnes exposées, et les journaux de workflow pour horodater chaque décision.
- Un CRM conformité évite la dispersion des justificatifs entre fichiers Excel et boîtes mail.
- Un moteur de screening automatisé documente chaque vérification PPE et sanctions à la date exacte du contrôle.
- Un journal d’audit exportable permet de répondre rapidement à une demande de la préfecture ou de Tracfin.
Les bonnes pratiques technologiques identifiées par l’ACPR recommandent l’usage de dispositifs de vérification d’identité certifiés et de sources externes fiables.
Conseil de pro : choisissez un hébergement en France conforme au RGPD, avec des exports natifs en PDF ou CSV, pour éviter toute reconstitution manuelle de preuves le jour d’un contrôle.
Perspective éditeur : centraliser la conformité pour les domiciliataires
Les sociétés de domiciliation sont assujetties à la LCB-FT et doivent produire ces preuves à chaque contrôle préfectoral. Un dossier de vigilance centralisé, avec screening PPE et piste d’audit horodatée exportable, rend cette démonstration nettement plus rapide qu’une reconstitution manuelle.
Ce que change l’harmonisation européenne pour votre vigilance
La directive AMLD6 et la création de l’AMLA annoncent une harmonisation européenne plus stricte des contrôles. La vigilance simplifiée restera un outil de priorisation, mais son usage devra s’appuyer sur une documentation plus systématique. La recommandation reste simple : documenter chaque décision, revoir régulièrement les classifications et concentrer l’effort humain sur les dossiers à risque réel.
— Aimen
Adryo, la plateforme pensée pour les sociétés de domiciliation
Pour une société de domiciliation, la difficulté n’est pas de comprendre la vigilance simplifiée, c’est de la prouver rapidement quand la préfecture, le greffe ou Tracfin la demandent. La plateforme réunit le dossier de vigilance, le screening PPE, le contrôle des sanctions et la vérification triennale dans un seul outil, avec une piste d’audit horodatée exportable à tout moment.
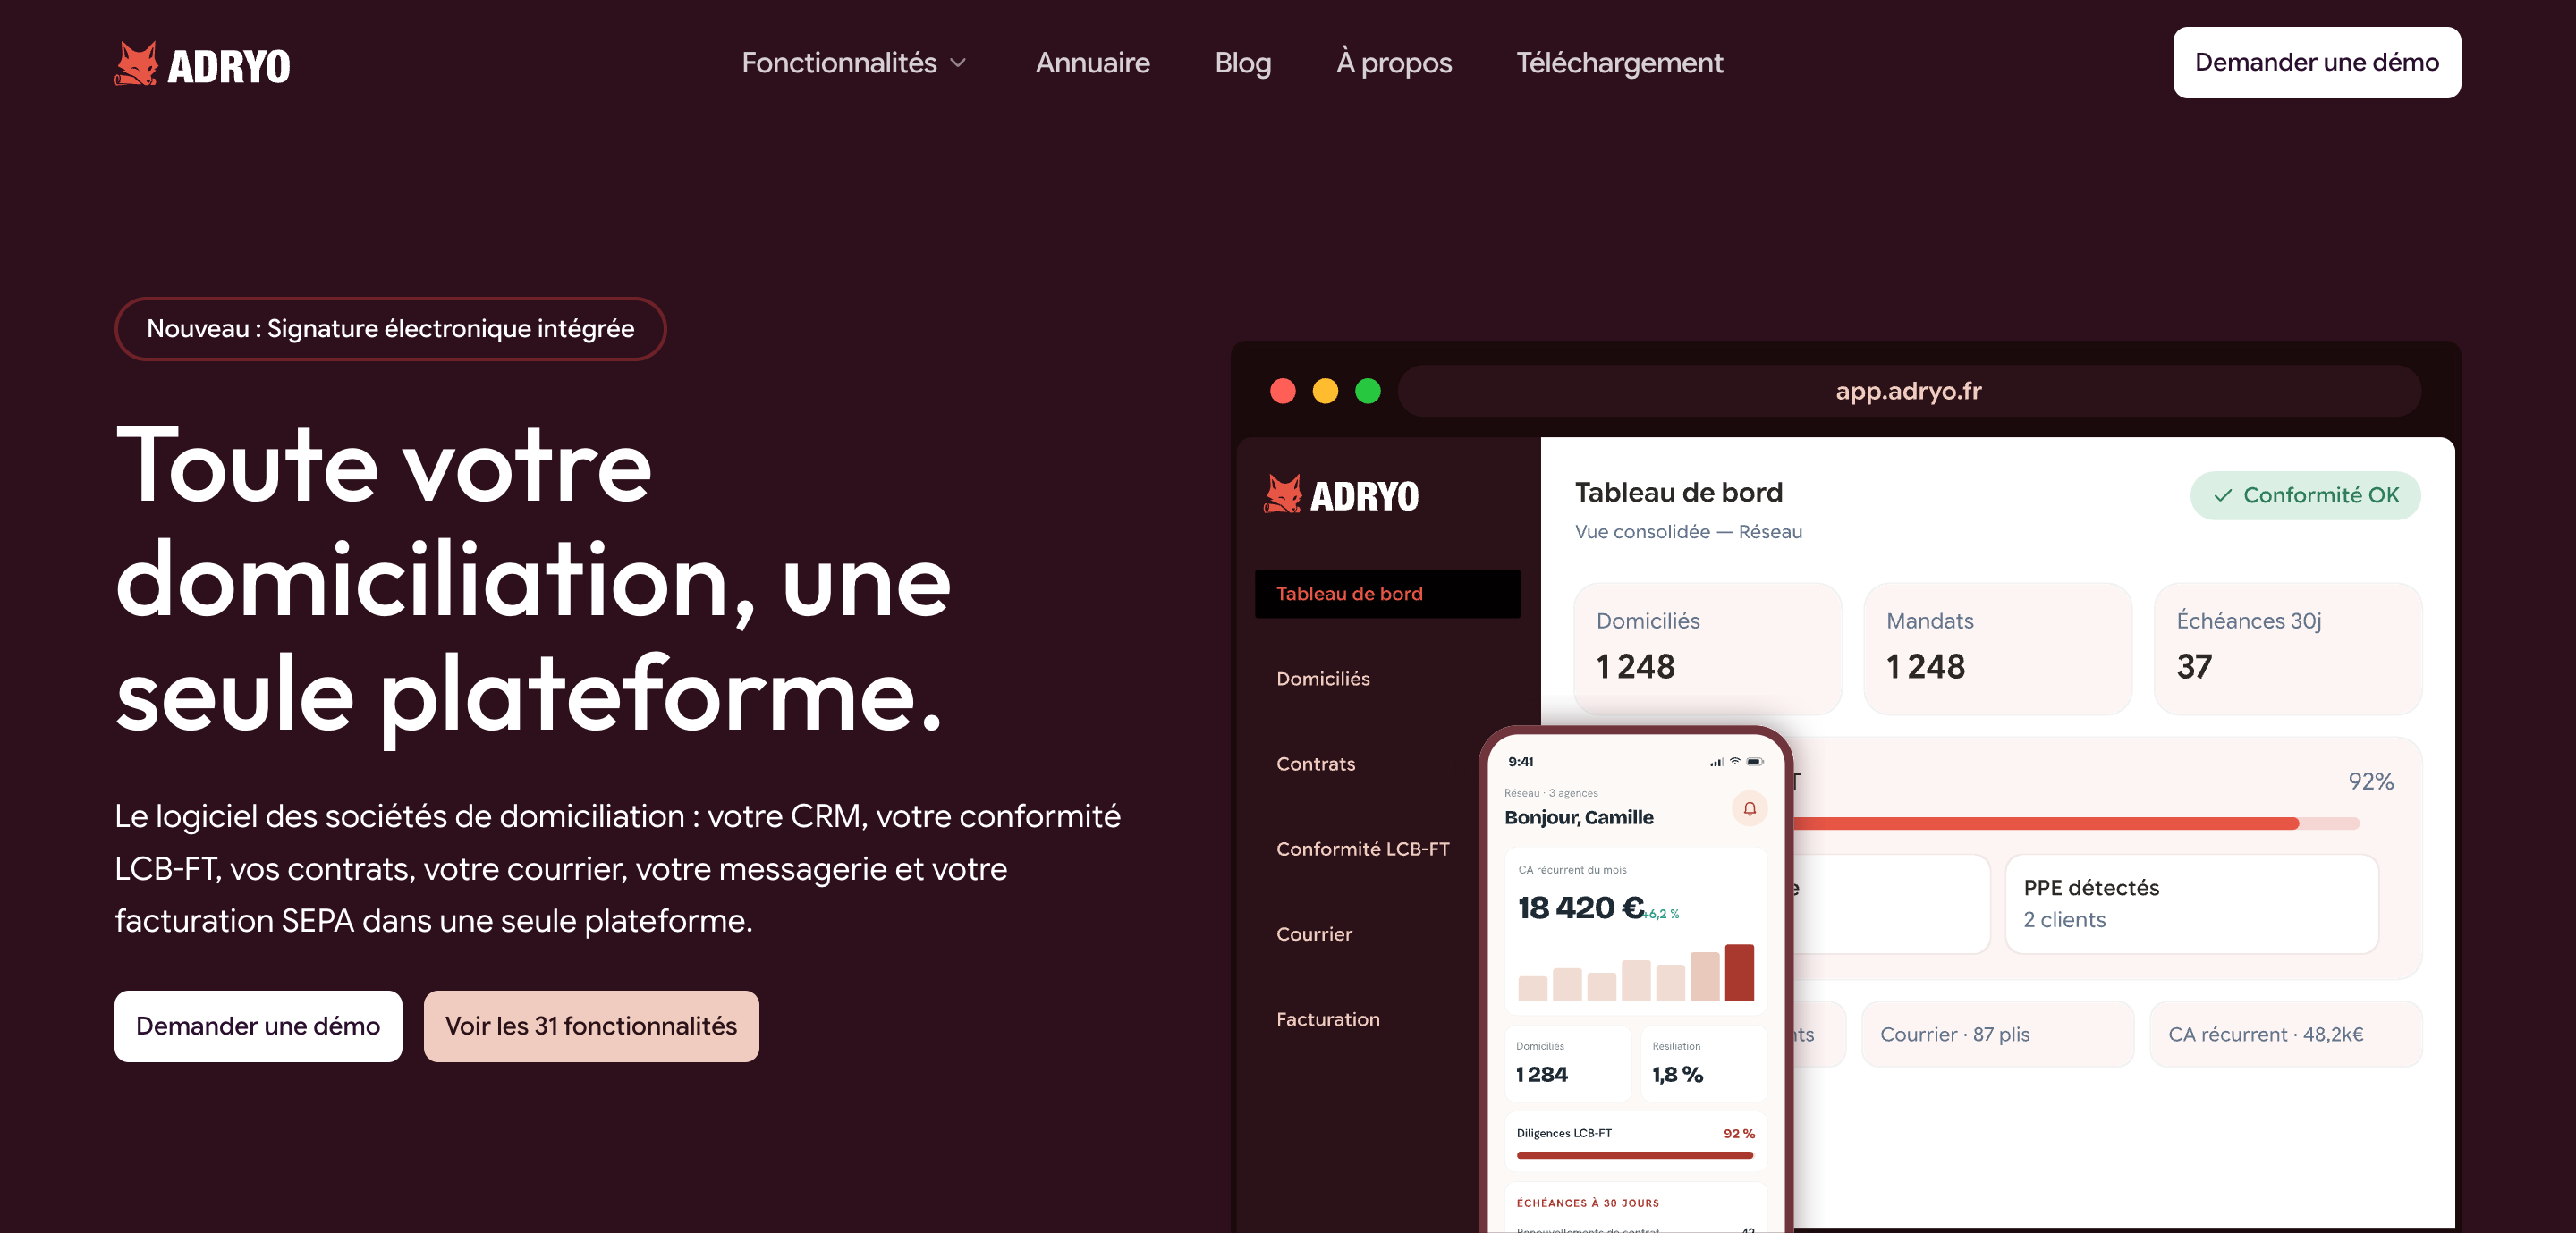
- Le dossier de vigilance et le registre des mandats sont liés automatiquement, sans ressaisie.
- L’état semestriel destiné au greffe peut se générer directement depuis les données saisies.
- Les déclarations Tracfin peuvent s’appuyer sur un historique consultable.
Cette centralisation supprime l’empilement Excel, papier et outils de signature séparés. Découvrez la plateforme Adryo et demandez une démonstration adaptée à votre activité de domiciliation.
Sources
Pour vérifier ou approfondir ces règles, consultez directement l’article L.561-9 et ses décrets d’application sur Legifrance, la présentation du dispositif national par la DG Trésor et le COLB, et les procédures documentaires détaillées dans l’analyse CARDZ3N sur la due diligence des marchands à risque élevé.
- Legifrance — Code monétaire et financier (extraits L.561-9, R.561-15, R.561-16)
- ACPR — Lignes directrices relatives au pilotage consolidé du dispositif de LCB-FT
- Tracfin — site officiel
Questions fréquentes
Quelle est l’obligation de vigilance en LCB-FT ?
L’obligation de vigilance impose aux professionnels assujettis d’identifier leurs clients, d’évaluer le risque de blanchiment ou de financement du terrorisme et de surveiller la relation d’affaires dans la durée. Son intensité varie selon le niveau de risque, du régime simplifié au régime renforcé, mais la surveillance continue reste due dans tous les cas comme le précise l’article L.561-9.
Quelle est la nouvelle directive LCB-FT au niveau européen ?
La directive AMLD6 renforce l’harmonisation des règles de lutte contre le blanchiment à l’échelle européenne et accompagne la création de l’autorité européenne AMLA. Elle pousse vers des attentes de traçabilité et de documentation plus strictes pour les professionnels assujettis.
Que dit l’article L.561-9 du Code monétaire et financier ?
L’article L.561-9 autorise les professionnels à adapter la fréquence, l’étendue et les moyens de vigilance lorsqu’un client, un produit ou un service présente un risque faible, sous les conditions prévues par les articles R.561-15 et R.561-16. Il maintient cependant l’obligation de surveillance continue de la relation d’affaires.
Qu’est-ce que l’obligation de vigilance renforcée ?
La vigilance renforcée s’applique quand le risque de blanchiment est jugé élevé, notamment en présence d’une personne politiquement exposée ou d’une opération atypique. Elle impose une collecte d’informations plus complète et un examen plus fréquent de la relation, à l’opposé de la logique d’allègement de la vigilance simplifiée.
À lire aussi
Gestion colis pour domiciliés : une preuve, pas une contrainte
Numérisez la gestion des colis des domiciliés : horodatage lié au dossier client, alertes et preuve fiable pour réduire les litiges.
Lire l'article
Intégrations API domiciliation : ce que la conformité française exige
Assurez conformité et traçabilité en intégrant via API les cinq flux clés de la domiciliation : eIDAS, Tracfin/ERMES, facturation, synchronisation, LCB/FT.
Lire l'article
Archivage probant eIDAS : ce que doit vérifier un domiciliataire
Domiciliataires : vérifiez que votre archivage probant conforme au règlement eIDAS garantit horodatage fiable, piste d'audit horodatée et exportabilité...
Lire l'articleLe prochain domicilié que vous enregistrez pourrait être le premier sur Adryo.
Réservez 30 minutes. On vous montre votre activité dans Adryo, avec vos vrais cas.
Réponse sous 24 h · Sans engagement