Calendrier des prélèvements SEPA : trouver et exporter vos prochaines dates
Retrouvez et exportez le calendrier de vos prélèvements SEPA : repérez les préavis, vérifiez la provision et reconstituez la date via TARGET.
Pour connaître vos prochaines dates de prélèvement, la réponse la plus fiable se trouve dans la pré-notification envoyée par le créancier ou dans votre espace bancaire, où figure la liste des créanciers actifs. Si l’information manque, il faut se référer au calendrier TARGET pour reconstituer la date technique. La date contractuelle et la date réelle de débit peuvent diverger dès qu’un jour n’est pas ouvré entre banques : vérifiez systématiquement votre provision avant l’échéance annoncée.
En bref:
- La pré-notification envoyée par le créancier au moins 14 jours avant le prélèvement constitue la source la plus fiable pour connaître la date exacte, et il faut la noter plutôt que la date d’échéance.
- Les remises de fichiers pour prélèvements ponctuels doivent être faites au plus tard D-5, tandis que pour les prélèvements récurrents, certains accords permettent D-2 ou D-1, selon le traitement interbancaire TARGET.
- En cas de rejet ou de prélèvement non autorisé, le débiteur peut demander un remboursement dans les huit semaines ou contester dans un délai de treize mois en utilisant ses moyens de recours.
- La date de traitement interbancaire dépend du calendrier TARGET, et une échéance tombant un jour non ouvré entraîne un décalage automatique au jour ouvré suivant.
- Centraliser la gestion des mandats et automatiser le suivi avec des outils comme Adryo limite considérablement les erreurs et accélère la vérification en cas de litige.
Table des matières
- Comment obtenir un calendrier précis des prochaines dates de prélèvements SEPA
- Règles SEPA et fonctionnement des dates : D, D-1, D-2, D+5
- Délais et recours du débiteur : remboursement, contestation, révocation
- Retrouver l’origine d’un prélèvement et réagir face à un débit suspect
- Checklist opérationnelle avant chaque envoi ou prélèvement
- Ce que l’automatisation change concrètement pour les mandats SEPA
- Automatiser le calendrier et la facturation par prélèvements SEPA avec Adryo
- Sources
- Questions fréquentes
Comment obtenir un calendrier précis des prochaines dates de prélèvements SEPA
La source la plus directe reste la pré-notification que le créancier doit transmettre avant chaque prélèvement. Selon la Banque de France, cette information doit parvenir au débiteur au moins 14 jours calendaires avant la date prévue, sauf accord différent entre les parties. Ce délai donne une marge suffisante pour vérifier sa provision ou contester une échéance avant qu’elle ne soit débitée.
Votre espace bancaire en ligne constitue la deuxième source à consulter : il affiche généralement la liste des créanciers autorisés à prélever votre compte, avec des fonctions de liste blanche ou de liste noire pour bloquer certains émetteurs par avance.
Pour reconstruire un calendrier plus large, deux pistes concrètes :
- Croiser les dates annoncées par vos créanciers récurrents avec le calendrier TARGET afin d’anticiper un report en cas de jour non ouvré entre banques.
- Générer un export CSV ou iCal depuis votre outil de facturation ou votre logiciel de gestion des mandats, quand celui-ci propose cette fonction.
Conseil de pro : notez la date de pré-notification reçue plutôt que la seule date d’échéance annoncée : c’est elle qui déclenche votre fenêtre de vérification.
Règles SEPA et fonctionnement des dates : D, D-1, D-2, D+5

Le cycle d’un prélèvement SEPA repose sur plusieurs dates qui ne coïncident pas forcément avec la date affichée sur votre contrat. La Due Date (D) est la date d’échéance convenue, mais la remise du fichier de prélèvement à la banque du créancier doit intervenir plus tôt pour laisser le temps au traitement interbancaire.
Le Rulebook SEPA de l’EPC fixe les standards suivants :
- Un prélèvement ponctuel (one-off) doit être remis au plus tard plusieurs jours ouvrés avant l’échéance, généralement autour de D-5.
- Un prélèvement récurrent (RCUR) bénéficie d’un délai plus court, généralement autour de D-2, une fois la première occurrence validée.
- Certains accords entre prestataires de services de paiement autorisent une remise en D-1 pour les opérations récurrentes.
Ces délais se comptent en jours ouvrés inter-PSP, c’est-à-dire des jours où le calendrier TARGET considère que les banques traitent des opérations entre elles. Un jour férié national n’entraîne pas automatiquement un report : seul le calendrier TARGET fait foi pour déterminer si un jour est traité ou non. Concrètement, si l’échéance tombe un jour non TARGET, le règlement est reporté au jour ouvré suivant. Une remise envoyée tard dans la journée, après le cut-off convenu entre le prestataire de paiement et le système de compensation, peut elle aussi basculer sur le jour ouvré suivant, ce qui explique certains écarts entre la date annoncée et la date réelle de débit sur votre compte.
Délais et recours du débiteur : remboursement, contestation, révocation
Un débiteur dispose de recours encadrés en cas de prélèvement contesté ou de mandat à annuler. Selon service-public.fr, les règles principales sont les suivantes :
- Le remboursement sans motif peut être demandé dans les huit semaines suivant le débit, sans avoir à justifier la demande.
- Pour un prélèvement non autorisé, le délai de contestation s’étend à treize mois à compter de la date de débit.
- En cas de révocation d’un mandat, la Banque de France recommande d’informer à la fois le créancier et sa propre banque : prévenir seulement le créancier peut ne pas suffire à empêcher une présentation indue du prélèvement.
- En cas de rejet pour défaut de provision, la banque doit notifier le client et préciser le motif du refus, à charge ensuite pour le débiteur de contacter le créancier pour trouver une solution, qu’il s’agisse d’une représentation ou d’un autre moyen de paiement, comme le rappelle la foire aux questions de la Banque de France.
Un mandat devient d’ailleurs caduc après 36 mois sans opération, ce qui justifie de garder une trace de la date de la dernière transaction avant toute reprise.
Retrouver l’origine d’un prélèvement et réagir face à un débit suspect
Le libellé qui apparaît sur votre relevé bancaire donne souvent la première piste : nom du créancier, référence de mandat, ou mention particulière. Depuis juillet 2021, la mention « +REPRESENTATION+ » peut figurer dans ce libellé pour signaler qu’il s’agit d’une nouvelle présentation après un rejet précédent, précise la Banque de France.
Quand le libellé reste flou, l’espace bancaire en ligne permet de consulter la liste des créanciers actifs, et vous pouvez demander à votre banque une copie du mandat correspondant.
- Bloquez le créancier via la liste noire si le prélèvement est manifestement indu, en conservant une copie du relevé comme preuve.
- Contestez auprès de votre banque dans les délais applicables et signalez toute suspicion de fraude sans attendre.
- Vérifiez systématiquement le mandat avant de le signer, et activez les listes blanches ou noires proposées par votre banque pour limiter les créanciers autorisés.
Conseil de pro : gardez une copie de chaque mandat signé : elle accélère considérablement une demande de vérification auprès de votre banque.
Checklist opérationnelle avant chaque envoi ou prélèvement
Pour un créancier, quelques vérifications simples réduisent nettement les rejets :
- Confirmer que le mandat a bien été signé et enregistré avant toute remise.
- Respecter la pré-notification de 14 jours calendaires, sauf accord contraire avec le débiteur.
- Générer les fichiers au format ISO 20022 pain.008, avec les champs requis comme le niveau de service SEPA et le type de séquence, ainsi que le rappelle la documentation technique du CFONB.
- Respecter les séquences FRST, RCUR ou FNAL selon la nature de l’opération, et les cut-offs convenus avec votre prestataire de paiement.
Côté débiteur, il s’agit surtout de vérifier sa provision avant l’échéance, de contrôler son IBAN transmis au créancier, d’utiliser les listes blanches ou noires disponibles dans son espace bancaire, et de transmettre toute révocation à sa banque en plus du créancier.
Le calendrier TARGET détermine les jours de traitement interbancaire : quand une échéance tombe sur un jour non TARGET, le règlement bascule automatiquement au jour ouvré suivant, selon le Rulebook SEPA 2025 de l’EPC. Journaliser chaque envoi avec un horodatage reste le point de contrôle final le plus utile en cas de litige.
Ce que l’automatisation change concrètement pour les mandats SEPA
Centraliser les mandats, horodater chaque remise et exporter automatiquement les fichiers en respectant les délais D-2 ou D-5 limite fortement les erreurs manuelles. Une piste d’audit exportable donne une preuve immédiate en cas de contestation ou de contrôle. Pour une PME ou une structure gérant plusieurs dizaines de dossiers, ce type d’automatisation se met en place rapidement, sans bouleverser les processus existants ; découvrez nos étudiants freelance pour vous accompagner.
— Aimen
Automatiser le calendrier et la facturation par prélèvements SEPA avec Adryo
Suivre manuellement les mandats, les dates de remise et les échéances devient vite lourd dès qu’une structure gère plusieurs dizaines de dossiers en parallèle. Adryo centralise le suivi des mandats, la facturation récurrente par prélèvement SEPA et l’export des remises, avec une piste d’audit horodatée qui documente chaque étape.
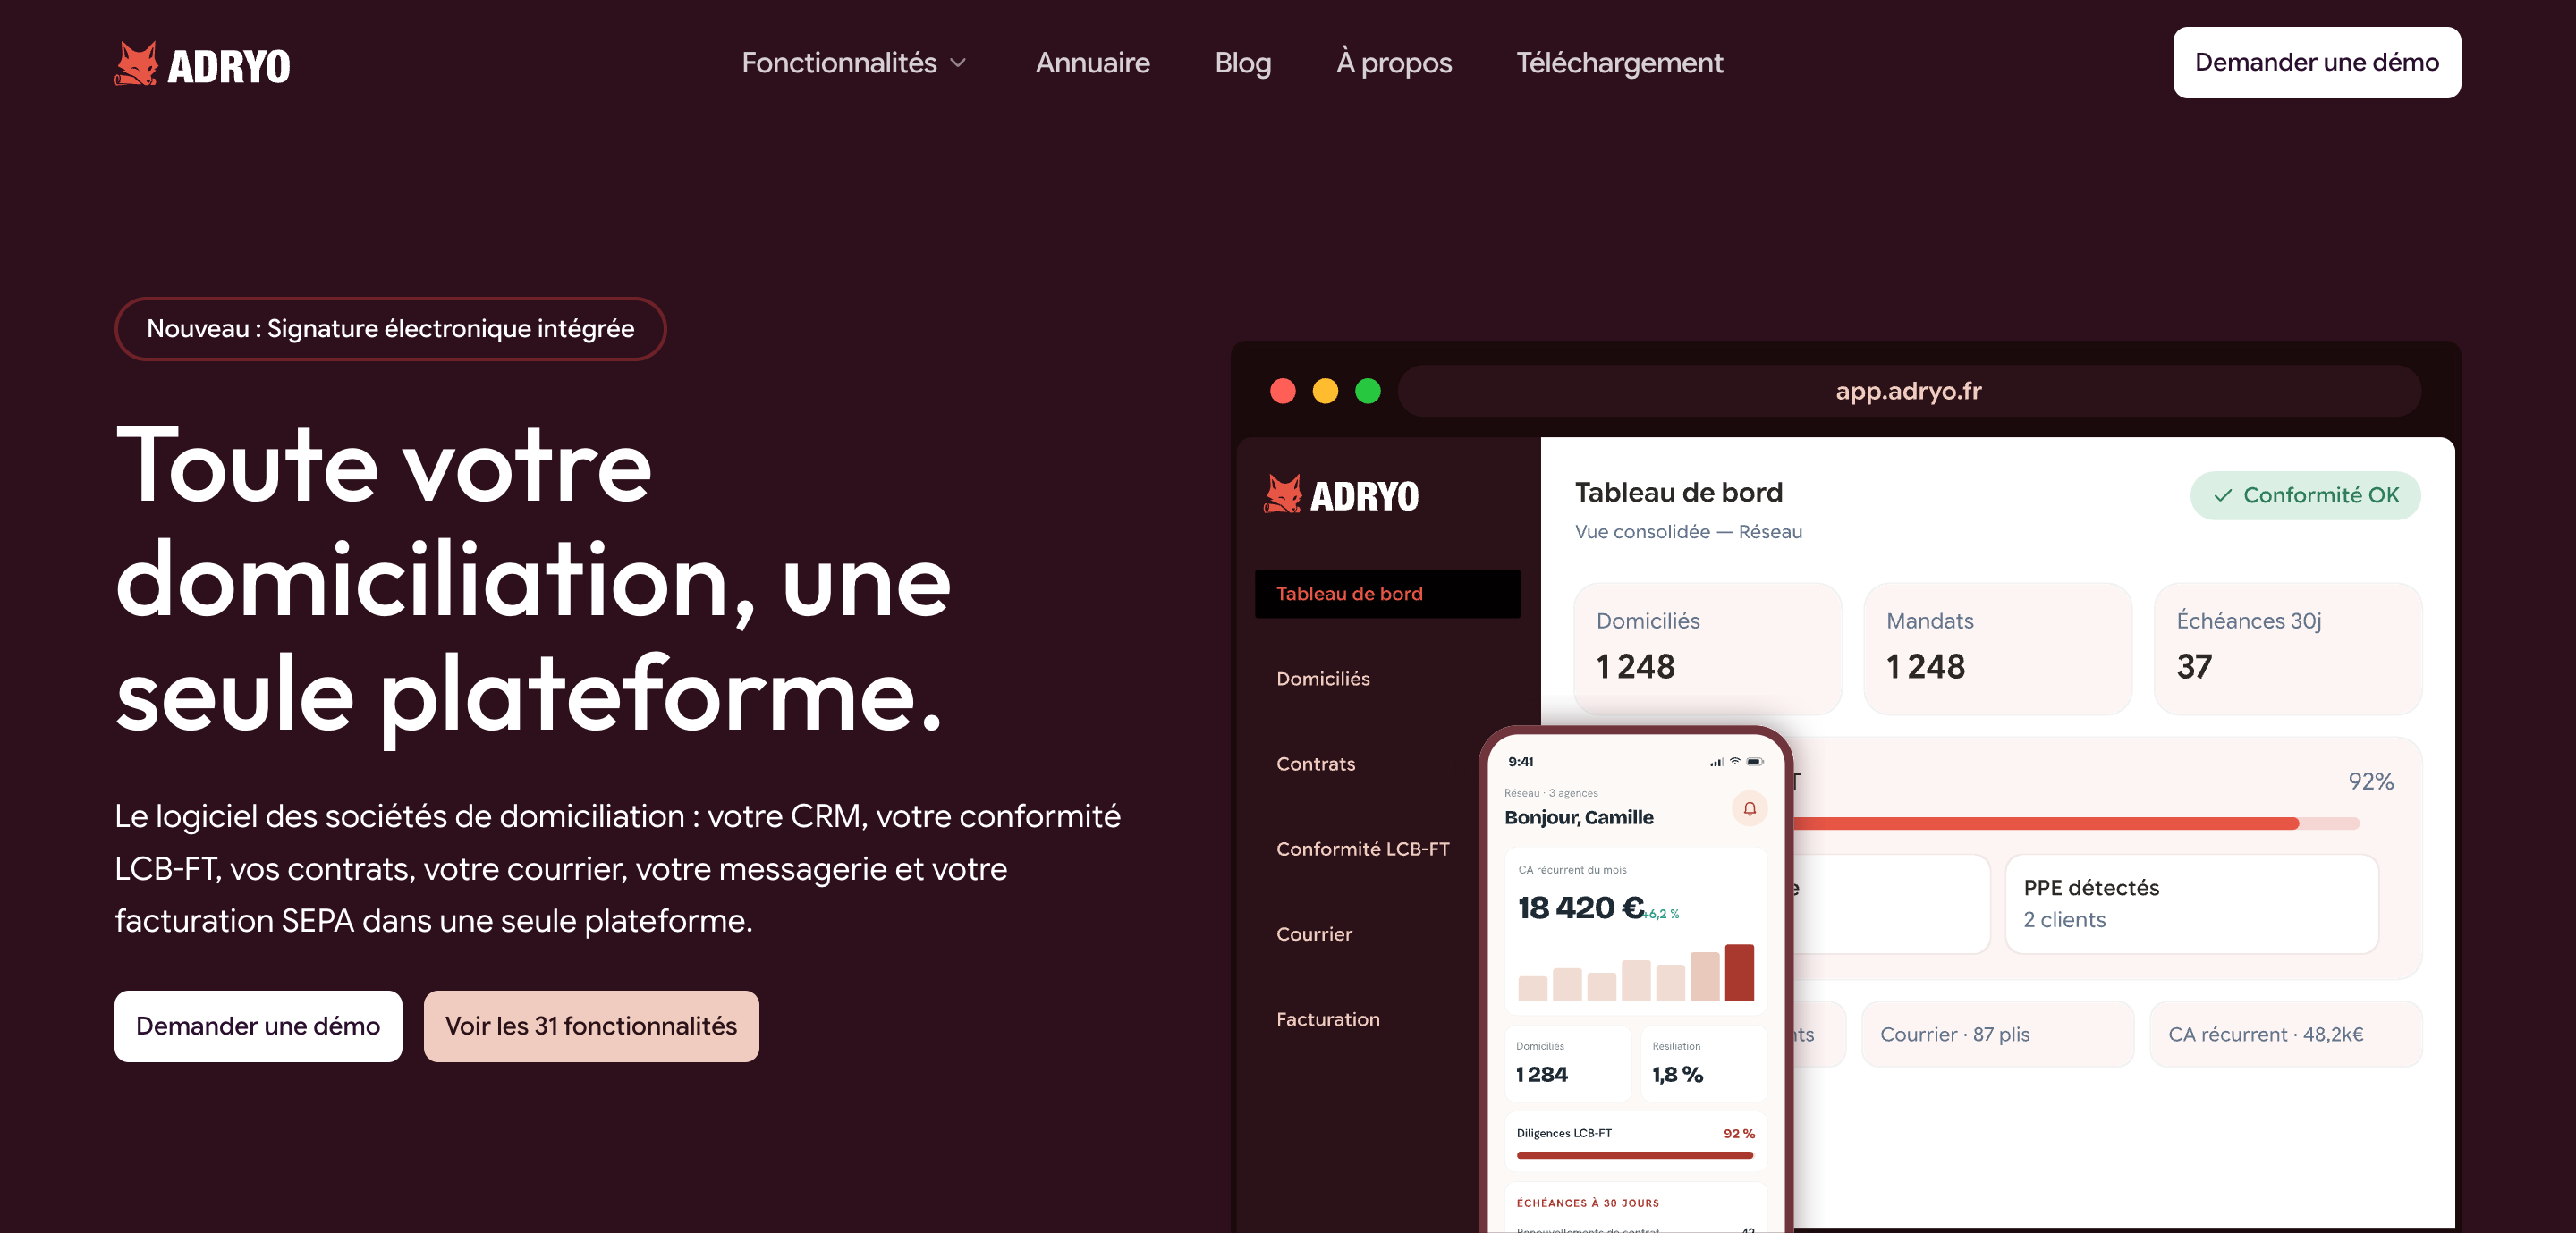
La plateforme intègre aussi la conformité LCB-FT, un enjeu directement lié pour les sociétés de domiciliation qui gèrent à la fois les mandats de leurs clients et leurs obligations réglementaires. Pour une structure qui souhaite remplacer les tableurs et les outils dispersés par une source unique, la page produit Adryo présente les fonctionnalités disponibles et permet de demander une démonstration.
Sources
Les règles présentées ici s’appuient sur des sources vérifiables : le Rulebook SEPA de l’EPC détaille l’intégralité du cycle technique et des délais de remise, tandis que la Banque de France et service-public.fr précisent les droits du débiteur en matière de remboursement et de contestation. Pour les aspects techniques du format des fichiers, la documentation du CFONB reste la référence.
- Le prélèvement SEPA | Banque de France
- Comment contester un prélèvement bancaire ? — service-public.fr
- SEPA Direct Debit Core — EPC (rulebook)
Questions fréquentes
Quel est le délai de remise pour un prélèvement SEPA ?
Un prélèvement ponctuel doit être remis au plus tard cinq jours ouvrés avant l’échéance (D-5), contre deux jours ouvrés (D-2) pour un prélèvement récurrent, selon le Rulebook SEPA de l’EPC. Certains accords entre prestataires autorisent une remise en D-1 pour les opérations récurrentes.
Quelles sont les règles principales du prélèvement SEPA ?
Le créancier doit informer le débiteur au moins 14 jours calendaires avant chaque prélèvement, sauf accord contraire, comme l’indique la Banque de France. Le débiteur peut ensuite demander un remboursement sans motif dans les huit semaines suivant le débit, ou contester une opération non autorisée dans un délai de 13 mois, selon service-public.fr.
À quel moment les prélèvements SEPA sont-ils exécutés ?
L’exécution dépend du calendrier TARGET, qui détermine les jours ouvrés entre banques : si l’échéance tombe un jour non traité, le règlement est reporté au jour ouvré suivant.
Comment retrouver l’origine d’un prélèvement inconnu ?
Le libellé affiché sur le relevé bancaire indique généralement le nom du créancier et la référence du mandat concerné. Depuis juillet 2021, la mention « +REPRESENTATION+ » peut apparaître pour signaler une nouvelle présentation après un rejet précédent, comme le précise la Banque de France ; en cas de doute, l’espace bancaire en ligne permet de consulter la liste des créanciers autorisés et de demander une copie du mandat.
À lire aussi
Registre des mandats de domiciliation : tenue et obligations
Registre des mandats de domiciliation : ce que le domiciliataire doit tenir, quelles pièces y rattacher, combien de temps conserver et comment le tenir à jour.
Lire l'article
Pilotage multi-agences de la conformité en domiciliation
Comment piloter la conformité LCB-FT d'un réseau d'agences de domiciliation : responsabilités, indicateurs, preuves et préparation des contrôles.
Lire l'article
Facturation au prorata d'un abonnement : méthode et pièges
Comment calculer et présenter le prorata d'un abonnement en domiciliation : formule, base 30 jours ou jours réels, arrondis, TVA, mentions et erreurs à éviter.
Lire l'articleLe prochain domicilié que vous enregistrez pourrait être le premier sur Adryo.
Réservez 30 minutes. On vous montre votre activité dans Adryo, avec vos vrais cas.
Réponse sous 24 h · Sans engagement