Facturation au prorata d'un abonnement : méthode et pièges
Comment calculer et présenter le prorata d'un abonnement en domiciliation : formule, base 30 jours ou jours réels, arrondis, TVA, mentions et erreurs à éviter.
Facturer au prorata un domicilié qui entre ou sort en cours de mois revient à appliquer une seule règle : montant de la période × jours consommés ÷ jours de la période. Ce qui crée les litiges, ce n’est pas la formule, c’est la base de jours choisie, l’arrondi, la ligne de facture et la TVA. Pour une société de domiciliation qui gère des centaines d’abonnements, la bonne méthode est celle que le contrat écrit une fois et que la facturation applique toujours de la même façon, à partir du même dossier. C’est ce qu’on détaille ici, avec des exemples chiffrés.
En bref
- Formule : montant de la période × (jours utilisés ÷ jours de la période). Le contrat doit dire si le mois compte ses jours réels (28, 30 ou 31) ou 30 jours fixes.
- Le prorata s’applique à l’entrée en cours de mois, à la résiliation, au changement d’offre et à l’ajout d’une option.
- Sur la facture, chaque prorata a sa ligne, avec la période couverte, le montant hors taxe et la TVA.
- Arrondi, base de jours et sort du crédit en cas de changement d’offre se fixent dans le contrat, jamais au cas par cas.
- Un tarif avec part fixe ou minimum facturable ne se proratise pas mécaniquement : il faut le prévoir dans l’offre.
Table des matières
- Ce qu’est le prorata dans un abonnement de domiciliation
- La formule, étape par étape
- Jours réels ou mois de 30 jours : choisir et écrire
- Présenter le prorata sur la facture
- Changement d’offre en cours de période
- Les erreurs qui coûtent du temps
- Pourquoi le prorata se gère mal avec un tableur
- Ce que nous proposons chez Adryo
- Questions fréquentes
- Sources
Ce qu’est le prorata dans un abonnement de domiciliation
Le prorata temporis consiste à calculer le paiement selon la durée effective d’utilisation du service, plutôt que de facturer un cycle entier. Il évite de faire payer un mois complet à un client arrivé le 22, et de rembourser à la main un client parti le 9.
Dans une société de domiciliation, les cas déclencheurs sont nombreux :
- Une entreprise s’installe en cours de mois : la première facture couvre quelques jours, puis le rythme normal reprend.
- Une entreprise résilie : la dernière période est tronquée, selon le préavis prévu au contrat.
- Un changement d’offre : passage d’une domiciliation simple à une offre avec gestion renforcée du courrier, par exemple.
- Une option ajoutée ou retirée : réexpédition du courrier, numérisation, permanence téléphonique.
Ces situations correspondent à ce que décrivent les éditeurs de facturation : inscription en cours de cycle, annulation avant la fin de la période, changement de niveau d’abonnement et ajout de services. Pour un domiciliataire, elles reviennent chaque semaine, et chacune génère un calcul à tracer.
La formule, étape par étape
La règle est simple : montant total × durée utilisée ÷ durée totale, les deux durées dans la même unité. Appliquée à un abonnement mensuel :
- Prenez le prix de la période (par exemple 30 € HT pour le mois).
- Comptez les jours de la période concernée (28, 29, 30 ou 31, ou 30 si votre contrat le fixe).
- Comptez les jours effectivement dus, en précisant si le jour d’entrée et le jour de sortie comptent.
- Multipliez le prix par les jours dus, divisez par les jours de la période.
- Arrondissez selon la règle du contrat et affichez le résultat sur sa propre ligne.
Le point 3 est celui qu’on oublie. « Du 11 au 31 mars » compte 21 jours si l’on inclut le jour d’entrée, 20 si on ne l’inclut pas. Écrivez la règle une fois pour toutes : le jour de la signature du contrat et de la mise à disposition de l’adresse est facturé, ou non.
Exemple 1 : entrée en cours de mois
Une entreprise est domiciliée à partir du 11 mars. L’abonnement est de 30 € HT par mois, le jour d’entrée est compté.
- Jours réels : mars compte 31 jours, l’entreprise en utilise 21. Prorata : 30 × 21 ÷ 31 = 20,32 € HT.
- Mois commercial de 30 jours : le prorata est de 30 × 20 ÷ 30 = 20,00 € HT (on retient les jours du 11 au 30).
Les deux méthodes sont défendables. Elles ne donnent pas le même montant, et c’est précisément ce qui provoque la contestation si le contrat ne tranche pas.
Exemple 2 : résiliation en cours de mois
Un domicilié part le 18 avril avec un abonnement à 25 € HT. Avril compte 30 jours : 25 × 18 ÷ 30 = 15,00 € HT. Sur un mois de 31 jours, les mêmes 18 jours donneraient 14,52 €. Un client qui part en avril et un autre qui part en mai, à date égale, n’ont donc pas la même facture : c’est normal en jours réels, et c’est à expliquer dans vos conditions.
Jours réels ou mois de 30 jours : choisir et écrire
Un système peut se baser sur le nombre réel de jours du mois, ou fixer chaque mois à 30 jours. La base commerciale de 360 jours (12 mois de 30 jours) existe aussi, tout comme la base de 365 jours pour un prorata annuel. Les ressources comptables rappellent que l’on peut retenir les jours réels ou une base commerciale, et que ce choix peut provoquer des désaccords si les parties ne s’entendent pas sur la base utilisée.
| Méthode | Avantage | Point de vigilance |
|---|---|---|
| Jours réels du mois | Reflète exactement la durée d’utilisation | Le prix du jour varie selon les mois (février, mois de 31 jours) |
| Mois de 30 jours | Prix du jour constant, calcul lisible à la main | Un mois de 31 jours ou de février demande une règle pour les derniers jours |
| Année de 365 jours | Adaptée aux abonnements annuels | Il faut dire si l’année bissextile compte 366 jours |
Pour un domiciliataire, nous recommandons la méthode que vos clients comprennent en lisant la facture, et que vous pouvez appliquer sans exception sur tous les dossiers. Peu importe laquelle : l’important est qu’elle soit identique pour tous les contrats d’une même offre, et qu’elle figure dans le contrat ou les conditions générales signés par le domicilié.
Présenter le prorata sur la facture
Une facture d’abonnement comporte les coordonnées du vendeur et du client, la période facturée, les lignes de facturation et la TVA. Un prorata clair s’affiche sur sa propre ligne, avec la période et les montants de TVA. Concrètement, sur une première facture :
| Désignation | Période | Quantité | Montant HT |
|---|---|---|---|
| Domiciliation, prorata (21 jours sur 31) | 11 au 31 mars | 1 | 20,32 € |
| Domiciliation, mois complet | 1er au 30 avril | 1 | 30,00 € |
Et dessous, le total hors taxes, la TVA au taux applicable et le total TTC. Le lecteur doit pouvoir refaire le calcul seul : indiquez donc le nombre de jours dus et le nombre de jours de la période dans le libellé. Nous détaillons le format complet dans notre article sur la facture d’abonnement et ses mentions obligatoires.
La TVA sur un prorata
Le prorata ne change pas le régime de TVA, il change seulement la base. Pour les prestations de services, le fait générateur intervient lorsque la prestation est effectuée, et la TVA est en règle générale exigible à l’encaissement, sauf option pour les débits. Selon votre option, la TVA d’un prorata est donc exigible au paiement ou à la facturation. Pour le cas particulier de l’activité de domiciliation, voir notre analyse de la TVA sur la domiciliation et la facturation. En cas de doute sur votre régime, votre expert-comptable reste l’interlocuteur à consulter.
Délai de paiement
Entre professionnels, le délai convenu ne peut dépasser 60 jours à compter de l’émission de la facture, ou 45 jours fin de mois par dérogation contractuelle. Pour la plupart des domiciliés, qui paient par prélèvement, la question se pose peu, mais une facture de prorata émise en cours de mois suit la même règle que les autres.
Changement d’offre en cours de période
C’est là que la facture devient confuse. Quand un client passe d’une offre à une autre, les crédits et débits au prorata doivent apparaître sans ambiguïté, et le crédit net d’un passage à une offre inférieure est déduit des prochaines factures.
Exemple : un client passe, le 16 juin, d’une offre à 20 € HT à une offre à 35 € HT. Juin compte 30 jours, il reste 15 jours (du 16 au 30).
- Crédit de l’ancienne offre : 20 × 15 ÷ 30 = 10,00 € HT
- Débit de la nouvelle offre : 35 × 15 ÷ 30 = 17,50 € HT
- Complément à facturer : 7,50 € HT
Affichez ces deux lignes séparément (crédit puis débit) plutôt qu’un seul solde. Le client voit ce qu’il quitte, ce qu’il prend, et la différence. Dans le cas inverse, un passage à une offre moins chère, le crédit se reporte sur la facture suivante.
Les erreurs qui coûtent du temps
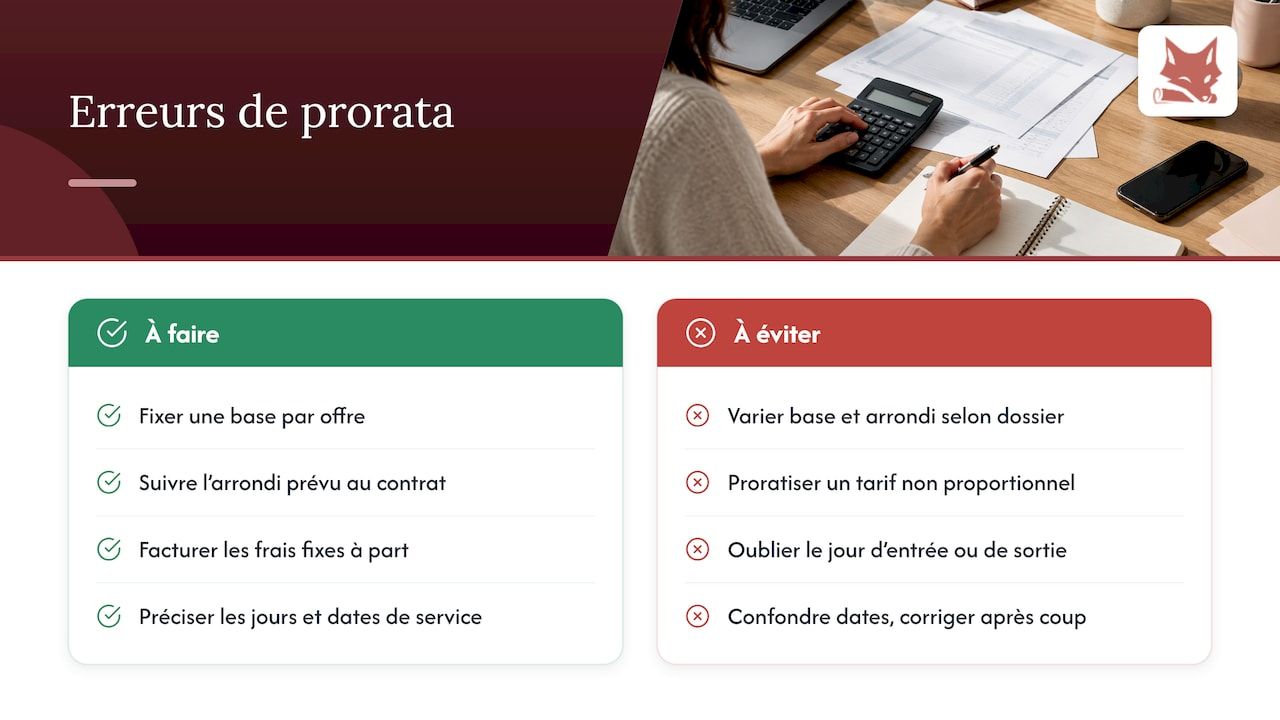
Changer de base selon les dossiers. Un contrat en jours réels, un autre en 30 jours, un troisième sans mention : le jour où un domicilié compare, vous devez justifier trois méthodes. Fixez une base par offre.
Laisser l’arrondi au hasard. L’arrondi peut se configurer en plancher en faveur du client, plafond en faveur du fournisseur, ou arrondi mathématique standard. Il est recommandé de toujours suivre les méthodes de calcul et d’arrondi définies par le contrat. Sur 20,32 € ou 9,68 €, l’écart est de quelques centimes, mais multiplié par des centaines de dossiers et des prélèvements automatiques, il se retrouve en anomalie de rapprochement.
Proratiser un tarif qui ne s’y prête pas. Un prorata devient inadapté lorsque le tarif comprend une part fixe, des paliers ou un minimum facturable non proportionnel. Si votre offre comporte des frais d’ouverture de dossier, ne les proratisez pas : facturez-les à part, sur leur propre ligne.
Oublier le jour d’entrée ou de sortie. Décidez s’ils comptent, écrivez-le, appliquez-le partout.
Confondre date du contrat, date de mise à disposition et date de facturation. Le prorata part de la date à laquelle le service est effectivement rendu, comme le rappelle la règle du fait générateur pour les prestations de services.
Corriger à la main après coup. Un avoir ou une facture rectificative a un coût de traitement et un risque d’erreur : mieux vaut un calcul juste dès la première émission.
Pourquoi le prorata se gère mal avec un tableur
Le calcul lui-même tient en une ligne. La difficulté vient de tout ce qui l’entoure : retrouver la date d’entrée de chaque domicilié, la date de signature du contrat, l’offre souscrite, la période déjà facturée, le mode de paiement, et garder la trace de ce qui a été facturé et pourquoi. Quand ces informations vivent dans un tableur, un outil de signature et un logiciel de facturation séparés, chaque prorata demande trois ressaisies et laisse trois occasions de se tromper.
Pour les cabinets d’expertise comptable et les espaces de coworking qui ajoutent la domiciliation à une autre activité, le risque est le même : la domiciliation est une petite ligne dans une facturation plus large, et ses règles particulières sont facilement oubliées. Si vous cherchez à fiabiliser la suite, notre guide sur la facturation d’abonnements par prélèvements SEPA détaille le circuit complet, et celui sur les relances d’impayés en domiciliation la partie recouvrement.
Ce que nous proposons chez Adryo
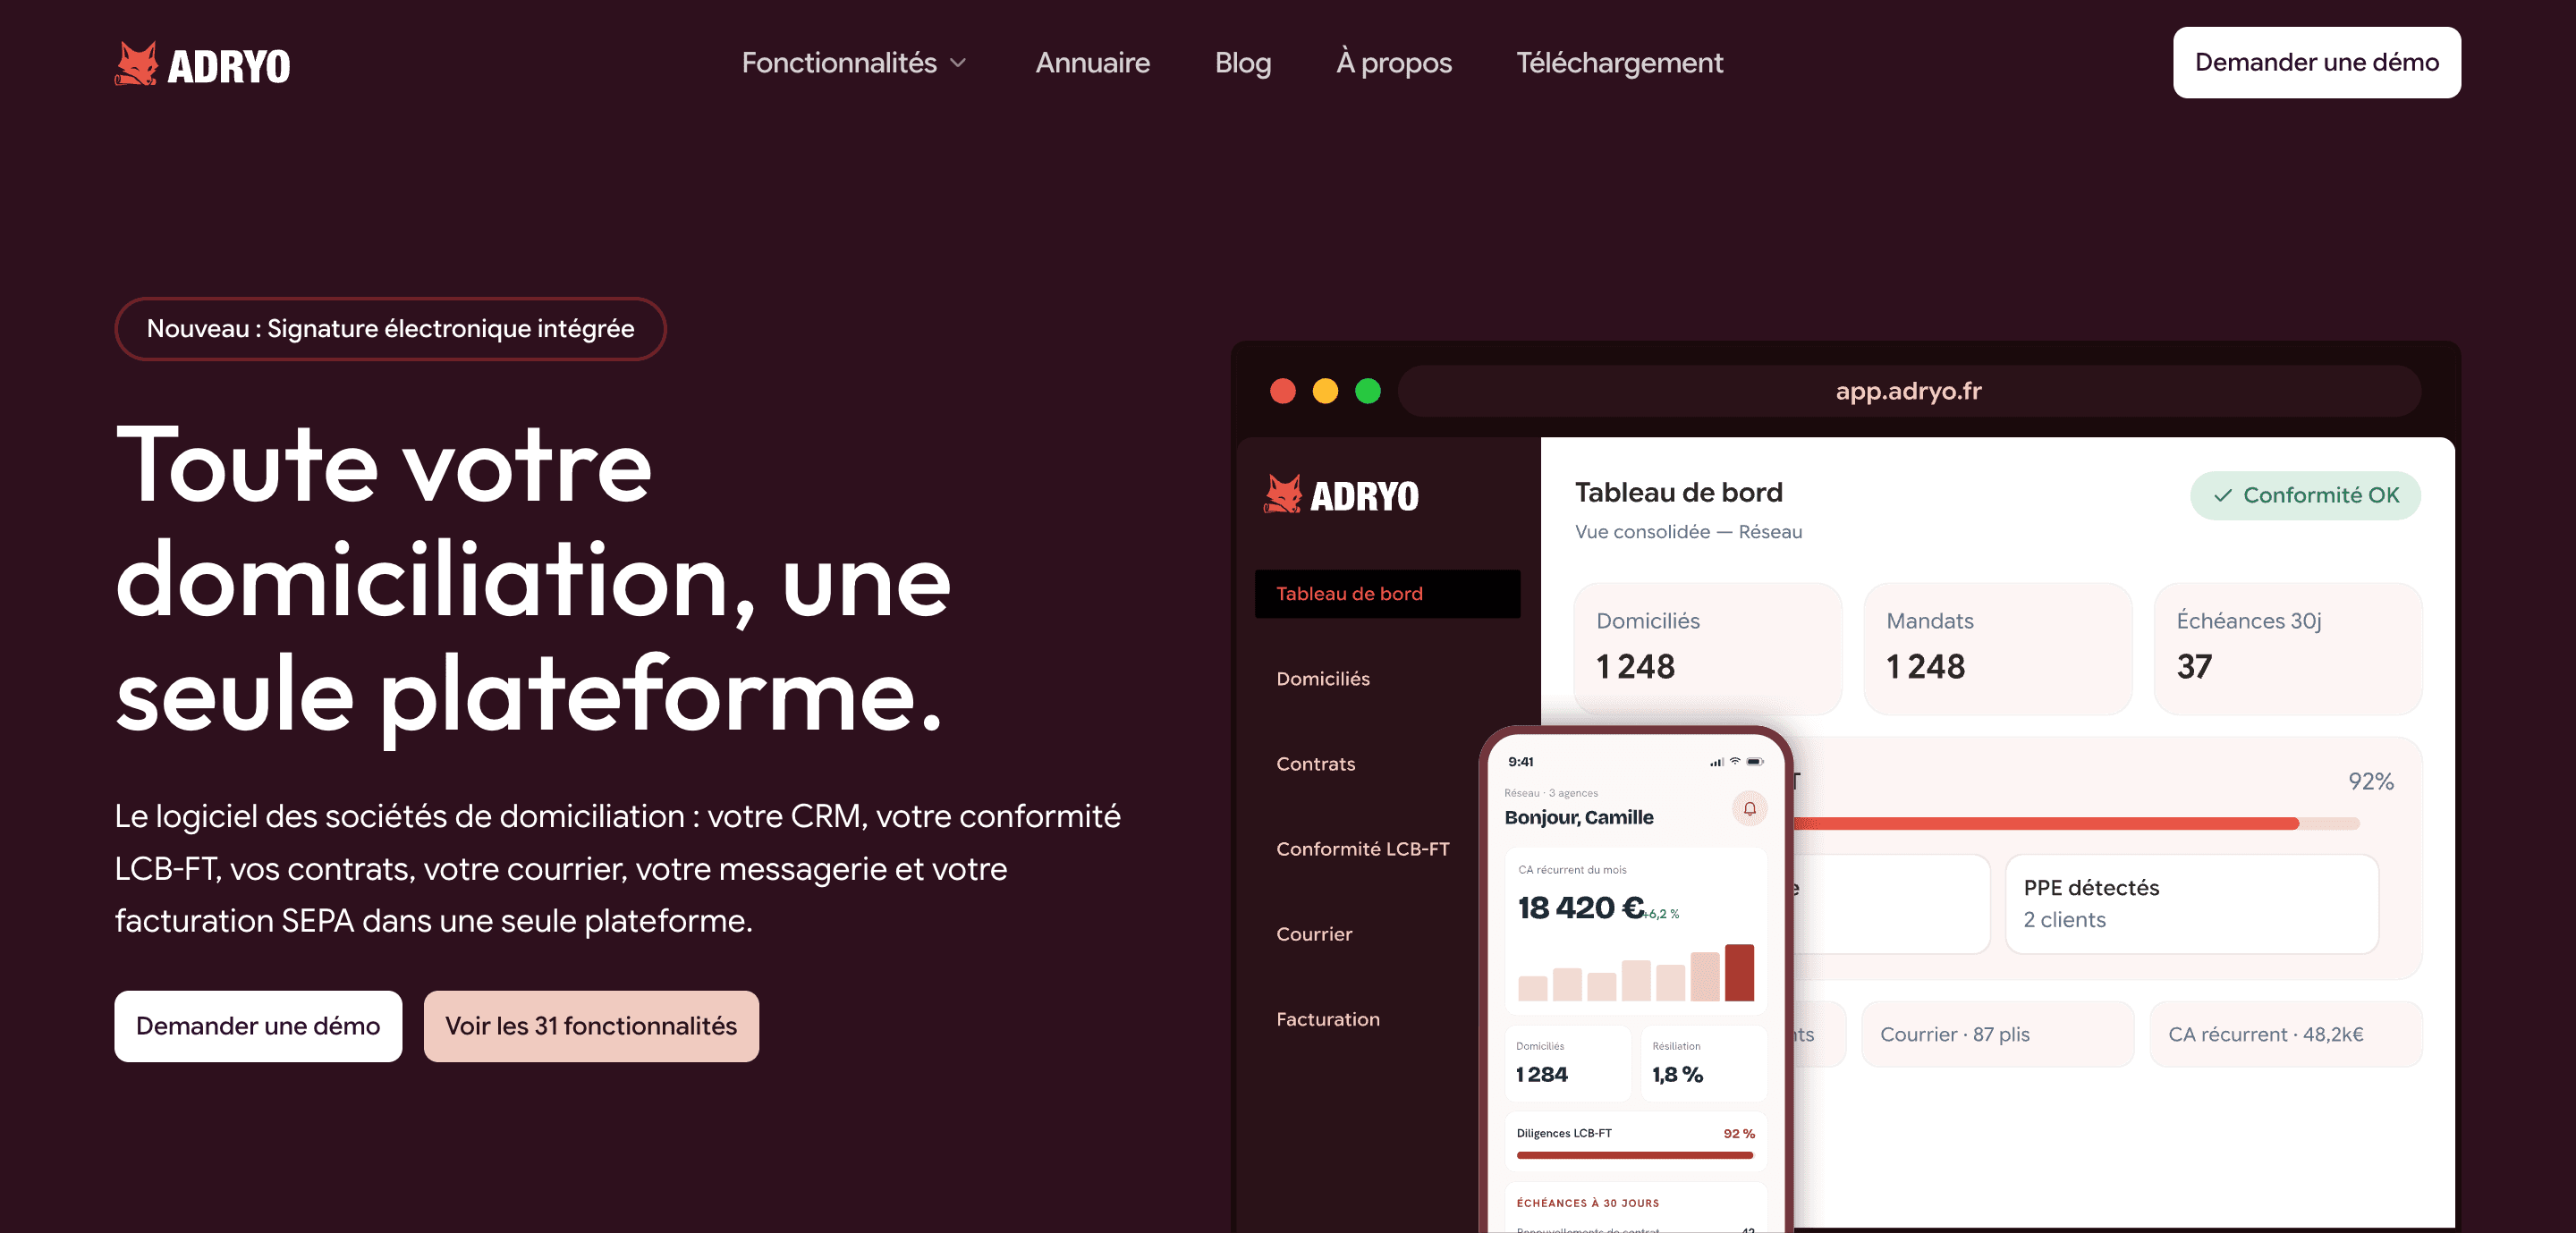
Adryo est le logiciel des sociétés de domiciliation agréées : le CRM des entreprises domiciliées, les contrats avec signature électronique eIDAS, la facturation des abonnements avec prélèvements SEPA et la conformité LCB-FT se trouvent dans une seule plateforme. Les informations qui déterminent un prorata (le domicilié, son contrat, son offre, son mode de paiement) sont donc au même endroit que la facture, avec une piste d’audit horodatée et exportable.
La tarification se fait au dossier, de façon dégressive, à partir de 0,76 € par dossier et par mois. Vous pouvez structurer vos abonnements dans le catalogue d’offres et découvrir le module de facturation et prélèvements SEPA.
Pour voir comment cela s’organise pour votre structure, rendez-vous sur Adryo.
Notre point de vue
Dans une société de domiciliation, la facturation n’est pas un sujet à part. Un domicilié qui conteste un prorata est souvent un domicilié dont le dossier est mal tenu : date d’entrée imprécise, contrat signé après la mise à disposition, offre modifiée par téléphone sans trace. Le calcul est la partie facile.
Notre conviction est qu’un prorata juste est le produit d’un dossier unique : un contrat, une offre, une date, un historique. C’est la raison pour laquelle nous avons conçu Adryo comme une plateforme où la facturation d’abonnements vit à côté du CRM, des contrats signés électroniquement et du suivi réglementaire, plutôt que dans un outil de plus à alimenter.
Notre conseil de pratique : choisissez une base de calcul, un arrondi et une règle de jour d’entrée, écrivez-les dans vos conditions, puis ne dérogez plus. Un agrément se défend aussi par la rigueur de la gestion quotidienne, et la facture en fait partie.
Aimen
Questions fréquentes
Faut-il toujours facturer au prorata un domicilié qui arrive en cours de mois ?
Non, c’est une règle de votre offre, pas une obligation. Vous pouvez facturer au prorata, offrir la fin du mois ou démarrer l’abonnement au premier du mois suivant. Ce qui compte est que le contrat le prévoie et que la règle soit la même pour tous les domiciliés d’une même offre.
Quelle base de calcul choisir : jours réels ou 30 jours ?
Les deux sont courantes, et le contrat ou la règle applicable décide. Les jours réels reflètent précisément l’usage, le mois de 30 jours donne un prix du jour constant. Choisissez celle que vous pouvez expliquer en une phrase sur la facture, et appliquez-la sans exception.
Comment afficher un prorata sur la facture ?
Sur une ligne dédiée, avec la période couverte, le nombre de jours dus sur le nombre de jours de la période, le montant hors taxe et la TVA. Le domicilié doit pouvoir refaire le calcul seul. Une ligne par mouvement (crédit, débit) est plus claire qu’un solde unique.
Comment traiter un changement d’offre en cours de mois ?
Créditez la période restante de l’ancienne offre, débitez la même période de la nouvelle, et affichez les deux lignes. Si le solde est en faveur du client, il se déduit des prochaines factures.
La TVA est-elle exigible dès la facture de prorata ?
Cela dépend de votre option. Pour les prestations de services, la TVA est en règle générale exigible à l’encaissement, sauf option pour les débits, auquel cas elle l’est dès la facturation. Votre expert-comptable confirme le régime qui s’applique à votre société.
Sources
- Paiement au prorata temporis : qu’est-ce que cela signifie ?
- Qu’est-ce que la facturation au prorata ? (Stripe)
- Calcul au prorata : montant selon une durée ou quantité
- Prorata temporis : qu’est-ce que c’est ?
- Générateur de facture d’abonnement
- TVA : base d’imposition, fait générateur et exigibilité (BOFiP)
- Délais de paiement entre les entreprises (economie.gouv.fr)
- Proratisation (ProAbono Docs)
- Proration Calculator (Paselly)
Recommandations
À lire aussi
Registre des mandats de domiciliation : tenue et obligations
Registre des mandats de domiciliation : ce que le domiciliataire doit tenir, quelles pièces y rattacher, combien de temps conserver et comment le tenir à jour.
Lire l'article
Pilotage multi-agences de la conformité en domiciliation
Comment piloter la conformité LCB-FT d'un réseau d'agences de domiciliation : responsabilités, indicateurs, preuves et préparation des contrôles.
Lire l'article
Double saisie en domiciliation : la supprimer sans fragiliser l'agrément
Double saisie en domiciliation : où les mêmes données sont ressaisies, quels risques pour l'agrément et comment tenir une source de vérité unique, étape par étape.
Lire l'articleLe prochain domicilié que vous enregistrez pourrait être le premier sur Adryo.
Réservez 30 minutes. On vous montre votre activité dans Adryo, avec vos vrais cas.
Réponse sous 24 h · Sans engagement