Pilotage multi-agences de la conformité en domiciliation
Comment piloter la conformité LCB-FT d'un réseau d'agences de domiciliation : responsabilités, indicateurs, preuves et préparation des contrôles.
Piloter la conformité d’un réseau d’agences de domiciliation revient à tenir un seul dispositif, avec les mêmes règles, les mêmes preuves et la même piste d’audit, appliqué dans chaque agence. Le contrôleur n’évalue pas votre intention, il évalue ce que chaque dossier démontre le jour du contrôle. Dès que plusieurs sites travaillent avec leurs propres fichiers Excel, leurs classeurs papier et leurs outils de signature, le dispositif se fragmente, et l’écart entre deux agences devient le point faible de tout le réseau. Une plateforme unique comme Adryo, conçue pour les sociétés de domiciliation agréées, a précisément pour but de remplacer cet empilement par une source de vérité commune.
En bref
- Les domiciliataires sont assujettis à la LCB-FT : un manquement relevé dans une agence engage la société entière, jusqu’au retrait d’agrément.
- Un pilotage solide repose sur quatre choses : un référentiel unique, un responsable conformité identifié, des indicateurs comparables entre agences et des preuves datées et exportables.
- Les règles bougent en 2026 : décret du 24 avril 2026 sur la formation, loi du 25 juin 2026 qui fera de la formation une condition d’agrément.
- Le plus efficace est de centraliser dossiers de vigilance, contrats, registre, courrier et formation dans un outil commun plutôt que de consolider des fichiers à la main.
Table des matières
- Pourquoi le multi-agences change la nature du problème
- Ce que chaque agence doit pouvoir prouver
- Répartir les responsabilités entre le siège et les agences
- Les indicateurs qui font ressortir les écarts
- Le contrôle interne : un rythme et un compte rendu
- Préparer un contrôle de la préfecture, du greffe ou de Tracfin
- Les règles qui ont changé en 2025 et 2026
- Du tableur à une source de vérité unique
- Piloter tout un réseau avec Adryo
- Notre point de vue
- Questions fréquentes
- Sources
Pourquoi le multi-agences change la nature du problème
Une agence isolée se pilote à l’œil : le dirigeant connaît ses dossiers, ses domiciliés, ses points de vigilance. Dès la deuxième agence, trois difficultés apparaissent.
La première est l’hétérogénéité des pratiques. Chaque responsable d’agence a ses habitudes de collecte des pièces, de nommage des fichiers, de revue des dossiers. Ce qui est « complet » à Lyon ne l’est pas forcément à Lille.
La deuxième est l’absence de vision consolidée. Combien de dossiers à risque élevé dans le réseau ? Combien de vérifications triennales arrivent à échéance ce trimestre ? Combien de collaborateurs n’ont pas reçu la formation adaptée à leur fonction ? Sans outil commun, la réponse demande des heures de compilation, et elle est périmée le lendemain.
La troisième est la responsabilité unique. Les domiciliataires entrent dans le champ de la lutte contre le blanchiment par l’article L.561-2 du Code monétaire et financier. La DGCCRF contrôle la conformité et transmet les manquements à la Commission nationale des sanctions, qui peut prononcer de l’avertissement à des amendes allant jusqu’à 5 millions d’euros, mais aussi le blâme, le retrait d’agrément ou l’interdiction d’exercer. La société porte la sanction, quelle que soit l’agence où le défaut est né.
Ce que chaque agence doit pouvoir prouver
Le pilotage commence par une liste commune de ce qui doit exister, dossier par dossier, dans chaque agence. Les lignes directrices publiées le 11 février 2026 par la DGCCRF et Tracfin, analysées par le cabinet De Gaulle Fleurance, sont structurées en fiches : évaluation des risques, formation, connaissance du client, déclaration de soupçon, conservation des documents. C’est un bon squelette pour votre référentiel de réseau.
Concrètement, chaque agence doit être en mesure de montrer :
- L’identification du client et du bénéficiaire effectif avant la signature du contrat. Pour une personne morale, les articles R.561-5 et suivants du Code monétaire et financier admettent notamment un acte ou un extrait de registre officiel de moins de trois mois constatant dénomination, forme juridique, siège et dirigeants, ou une identification électronique d’un niveau de garantie substantiel ou élevé au sens du règlement eIDAS.
- Une évaluation du risque cohérente avec la cartographie de la société, et une vigilance proportionnée. Notre article sur la cartographie des risques LCB-FT détaille la méthode.
- Des revues périodiques : la vérification triennale ne doit pas dépendre de la mémoire d’un responsable d’agence.
- Le contrat de domiciliation et le registre des mandats à jour, signés selon des modalités identiques partout.
- La trace des décisions : pourquoi ce client a-t-il été accepté, avec quel niveau de vigilance, et qui l’a décidé ?
- La formation des collaborateurs, désormais documentée fonction par fonction.
Le point décisif pour un réseau : ces preuves doivent avoir la même forme dans toutes les agences. Un contrôleur qui tire un échantillon dans l’agence A et un autre dans l’agence B doit y trouver la même logique.
Répartir les responsabilités entre le siège et les agences
Les organisations qui supervisent plusieurs entités, dans la banque notamment, s’appuient sur un schéma éprouvé. L’école supérieure de la banque le décrit ainsi : un corps procédural commun, une cartographie des risques à méthodologie uniforme avec remontée consolidée, des contrôles locaux complétés par des contrôles décidés depuis le central selon un plan annuel, des reportings et des comités formalisés. Une société de domiciliation n’est pas une banque, mais la logique se transpose à son échelle.
Ce qui se décide au niveau du réseau
Le siège ou la direction conformité fixe ce qui ne varie pas d’une agence à l’autre :
- la méthodologie de classification des risques et les critères qui font passer un dossier en vigilance renforcée ;
- les modèles de contrats et de documents ;
- la liste des pièces exigées selon le type de domicilié (société, association, entrepreneur en création) ;
- les règles de conservation et d’archivage ;
- le calendrier de formation et son contenu par fonction ;
- la procédure de déclaration à Tracfin, avec le déclarant et le correspondant désignés.
Ce qui se décide dans l’agence
Le responsable d’agence applique et alerte. Il collecte les pièces, renseigne les dossiers, signale les anomalies et remonte les cas douteux sans attendre. Il ne définit ni les critères de risque ni les seuils d’escalade : s’il le fait, vous retrouvez l’hétérogénéité du départ.
Une règle simple pour l’escalade
Écrivez qui prévient qui, et sous quel délai, pour trois situations : un dossier qui passe à risque élevé, une pièce manquante après relance, un soupçon. Les lignes directrices demandent que le temps entre la détection d’une anomalie et la déclaration ne soit pas anormalement long ; un circuit écrit, avec des délais, est la meilleure réponse à cette attente.
Les indicateurs qui font ressortir les écarts
Piloter, c’est comparer. Quelques indicateurs suffisent, à condition de les calculer de la même façon partout. Voici ceux que nous recommandons de suivre par agence, à titre de proposition de tableau de bord :
| Indicateur | Ce qu’il révèle | Alerte à prévoir |
|---|---|---|
| Part de dossiers complets (identité, bénéficiaire effectif, objet de la relation) | Qualité de la collecte à l’entrée | Dossiers incomplets au-delà du délai interne |
| Vérifications triennales échues ou à échéance sous 90 jours | Retard de revue | Toute échéance dépassée |
| Répartition des niveaux de risque | Cohérence de la classification entre agences | Écart marqué avec la moyenne du réseau |
| Collaborateurs formés selon leur fonction | Respect de l’obligation de formation | Embauche sans formation planifiée |
| Courriers non relevés depuis trois mois | Domiciliés à signaler au greffe | Signalement non effectué |
| Alertes de criblage (PPE, sanctions, listes GAFI) traitées | Réactivité du traitement | Alerte sans décision écrite |
| Délai entre alerte interne et décision de déclarer ou non | Fluidité de l’escalade | Délai anormalement long |
Le cas de la répartition des niveaux de risque mérite un mot. Si une agence classe 5 % de ses dossiers en risque élevé et une autre 40 %, l’une des deux applique mal la méthode, ou leurs clientèles diffèrent réellement. Dans les deux cas, la direction doit pouvoir l’expliquer avant que le contrôleur ne le demande.
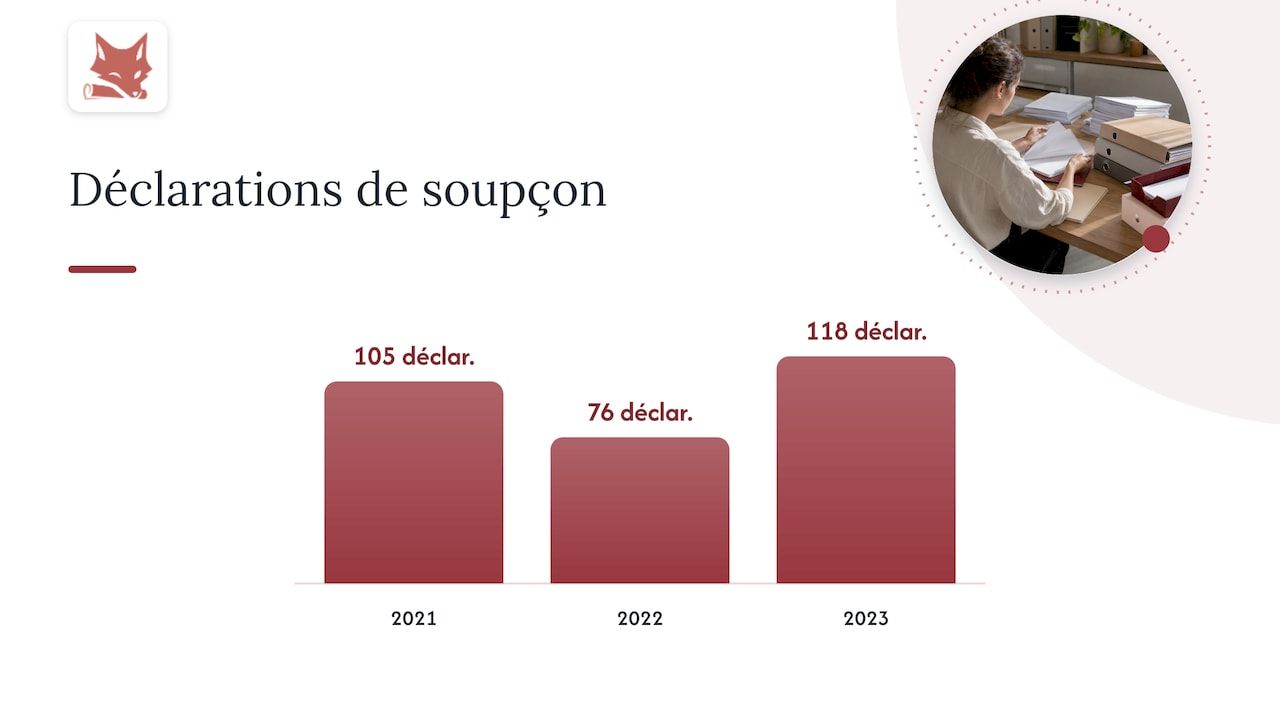
Un dernier repère de contexte : les sociétés de domiciliation ont adressé 118 déclarations de soupçon à Tracfin en 2023, contre 76 en 2022 et 105 en 2021. Le volume reste faible rapporté au nombre de professionnels, et il oblige chaque réseau à s’interroger sur sa propre capacité à détecter, analyser et déclarer.
Le contrôle interne : un rythme et un compte rendu
Au-dessus des indicateurs, il faut un contrôle interne régulier. Une méthode éprouvée consiste à tirer, chaque trimestre, un échantillon de dossiers dans chaque agence, en y mettant en priorité les dossiers à risque élevé. Pour chaque dossier, le contrôleur vérifie la chaîne complète : identification du client et du bénéficiaire effectif, cohérence du niveau de risque, mesures de vigilance, traçabilité de la décision, et existence d’une déclaration quand elle s’imposait. Le trimestre est un rythme pratique, parce qu’il coïncide avec les listes que le domiciliataire adresse chaque trimestre à l’administration fiscale et aux organismes sociaux ; c’est à chaque société de fixer sa fréquence dans ses procédures.
Le compte rendu, daté et signé, gagne à contenir toujours les mêmes rubriques :
- la date, la période revue et les participants ;
- le nom et la fonction du responsable du contrôle ;
- la liste des dossiers de l’échantillon, les vérifications faites et leurs résultats ;
- les écarts constatés, avec actions correctives et échéances ;
- le suivi des actions décidées au contrôle précédent ;
- une conclusion signée.
Le cinquième point est celui qui distingue un dispositif vivant d’un dispositif de façade : un écart relevé en mars doit être vu comme corrigé, ou comme encore ouvert, en juin.
Attention à un piège propre aux réseaux : l’échantillon doit être tiré par quelqu’un qui ne gère pas l’agence contrôlée. Un responsable qui se contrôle lui-même ne produit pas une preuve convaincante.
Préparer un contrôle de la préfecture, du greffe ou de Tracfin
Le jour d’un contrôle, la conformité est appréciée à cette date : on ne régularise pas après coup en espérant que le contrôleur le prenne en compte. Le contrôle commence en général par un échantillon de dossiers. Ce qui compte est la capacité à sortir rapidement, pour chaque dossier demandé, les pièces, la décision de vigilance, l’historique des revues et les contrats.
Dans un réseau, trois situations sont à anticiper :
- Le contrôle d’une seule agence. Il n’engage pas que cette agence : la procédure, la cartographie et les preuves de formation du réseau seront aussi examinées.
- La demande d’un document de gouvernance. Cartographie des risques, procédure interne dans sa version en vigueur, désignation du déclarant et du correspondant Tracfin, registre des déclarations. Notre guide sur le programme de conformité LCB-FT liste ce qu’il doit contenir.
- La demande de preuves de formation. Elle devient centrale depuis 2026 (voir plus bas).
Les cabinets d’avocats observent que, après les guides de février 2026, la DGCCRF et la Commission des sanctions pourraient se montrer plus sévères envers les domiciliataires qui ne déploieraient pas correctement leurs obligations de vigilance, les contrôles et sanctions étant en augmentation. La pédagogie est faite ; l’argument « nous ne savions pas » s’use.
Si vous voulez savoir ce qu’un outil doit produire pour cette échéance, lisez notre article sur l’audit LCB-FT externalisé.
Les règles qui ont changé en 2025 et 2026
Trois évolutions concernent directement le pilotage d’un réseau.
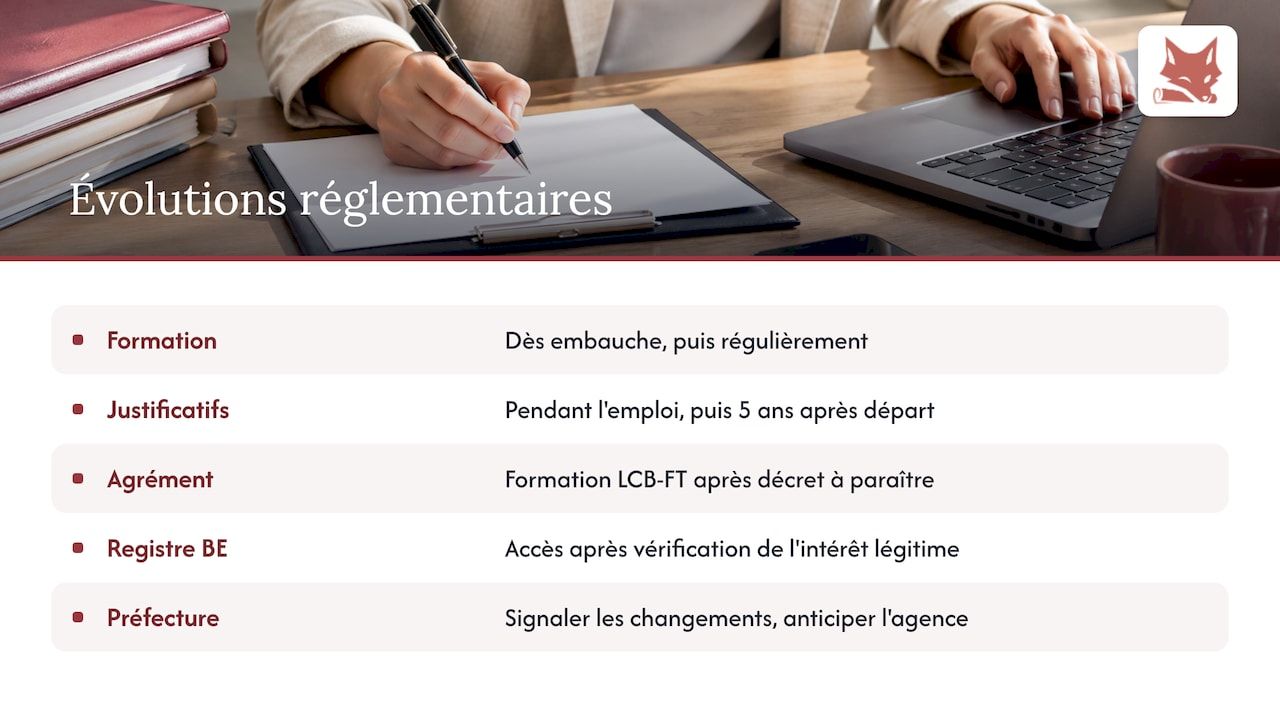
Le décret n° 2026-310 du 24 avril 2026. Il impose de former les personnes participant aux obligations LCB-FT dès l’embauche, puis régulièrement, avec un contenu et une fréquence adaptés au risque et à la fonction. Les justificatifs de formation se conservent pendant la présence du salarié puis cinq ans après son départ. La conséquence pratique est qu’une formation identique pour tous ne suffit plus : accueil, commercial, responsable de centre et référent conformité n’ont pas le même parcours. Dans un réseau, cela suppose un registre de formation par collaborateur et un calendrier de renouvellement. Voir aussi notre article sur la formation LCB-FT du personnel de domiciliation.
La loi du 25 juin 2026 relative à la lutte contre les fraudes fiscales et sociales. Selon l’analyse du cabinet 2C Audit, elle prévoit que l’agrément des domiciliataires sera soumis, à compter d’un décret à paraître, à la condition de justifier d’une formation LCB-FT. La formation devient donc non seulement une obligation de conformité, mais une condition pour obtenir et conserver le droit d’exercer. Surveillez la publication du décret d’application.
Le décret 2026-310 et l’accès au registre des bénéficiaires effectifs. Le même texte encadre l’accès au registre : le greffier ou le teneur du registre vérifie l’intérêt légitime du demandeur, apprécié notamment selon sa fonction et son lien avec la société. Pour un domiciliataire, cela renforce l’importance de recueillir et conserver ses propres éléments sur les bénéficiaires effectifs, dossier par dossier.
Pour les décisions d’agrément, renseignez-vous auprès de votre préfecture : toute modification importante d’installation ou d’organisation doit lui être signalée, et l’ouverture d’une nouvelle agence doit être anticipée en conséquence.
Du tableur à une source de vérité unique
Le pilotage d’un réseau échoue rarement faute de volonté. Il échoue parce que l’information est dispersée : une feuille Excel par agence, des PDF sur des disques partagés, un outil de signature distinct, un logiciel de facturation à part, un courrier papier. Chaque consolidation est une ressaisie, et chaque ressaisie est une occasion d’erreur.
Un référentiel unique règle trois problèmes à la fois. Les données sont saisies une seule fois, au même format. Les écarts entre agences deviennent visibles sans compilation. Et la piste d’audit, horodatée, peut être exportée le jour du contrôle plutôt que reconstituée la veille.
Piloter tout un réseau avec Adryo
Adryo est le logiciel des sociétés de domiciliation agréées. Il réunit dans une même plateforme le CRM des entreprises domiciliées, la conformité LCB-FT (dossier de vigilance, bénéficiaires effectifs, screening PPE, contrôle des sanctions, listes GAFI, vérification triennale, déclarations Tracfin), les contrats avec signature électronique eIDAS, le registre des mandats tenu automatiquement, la gestion du courrier et des plis, la facturation par prélèvements SEPA et l’état semestriel destiné au greffe. Il gère le multi-agences, journalise les actions et permet d’exporter à tout moment une piste d’audit horodatée. Les données sont hébergées en France, dans le respect du RGPD, et la tarification se fait au dossier, de façon dégressive.
Pour voir comment les obligations se traduisent en tâches suivies, consultez le cockpit de conformité LCB-FT, ou découvrez la plateforme Adryo dans son ensemble.
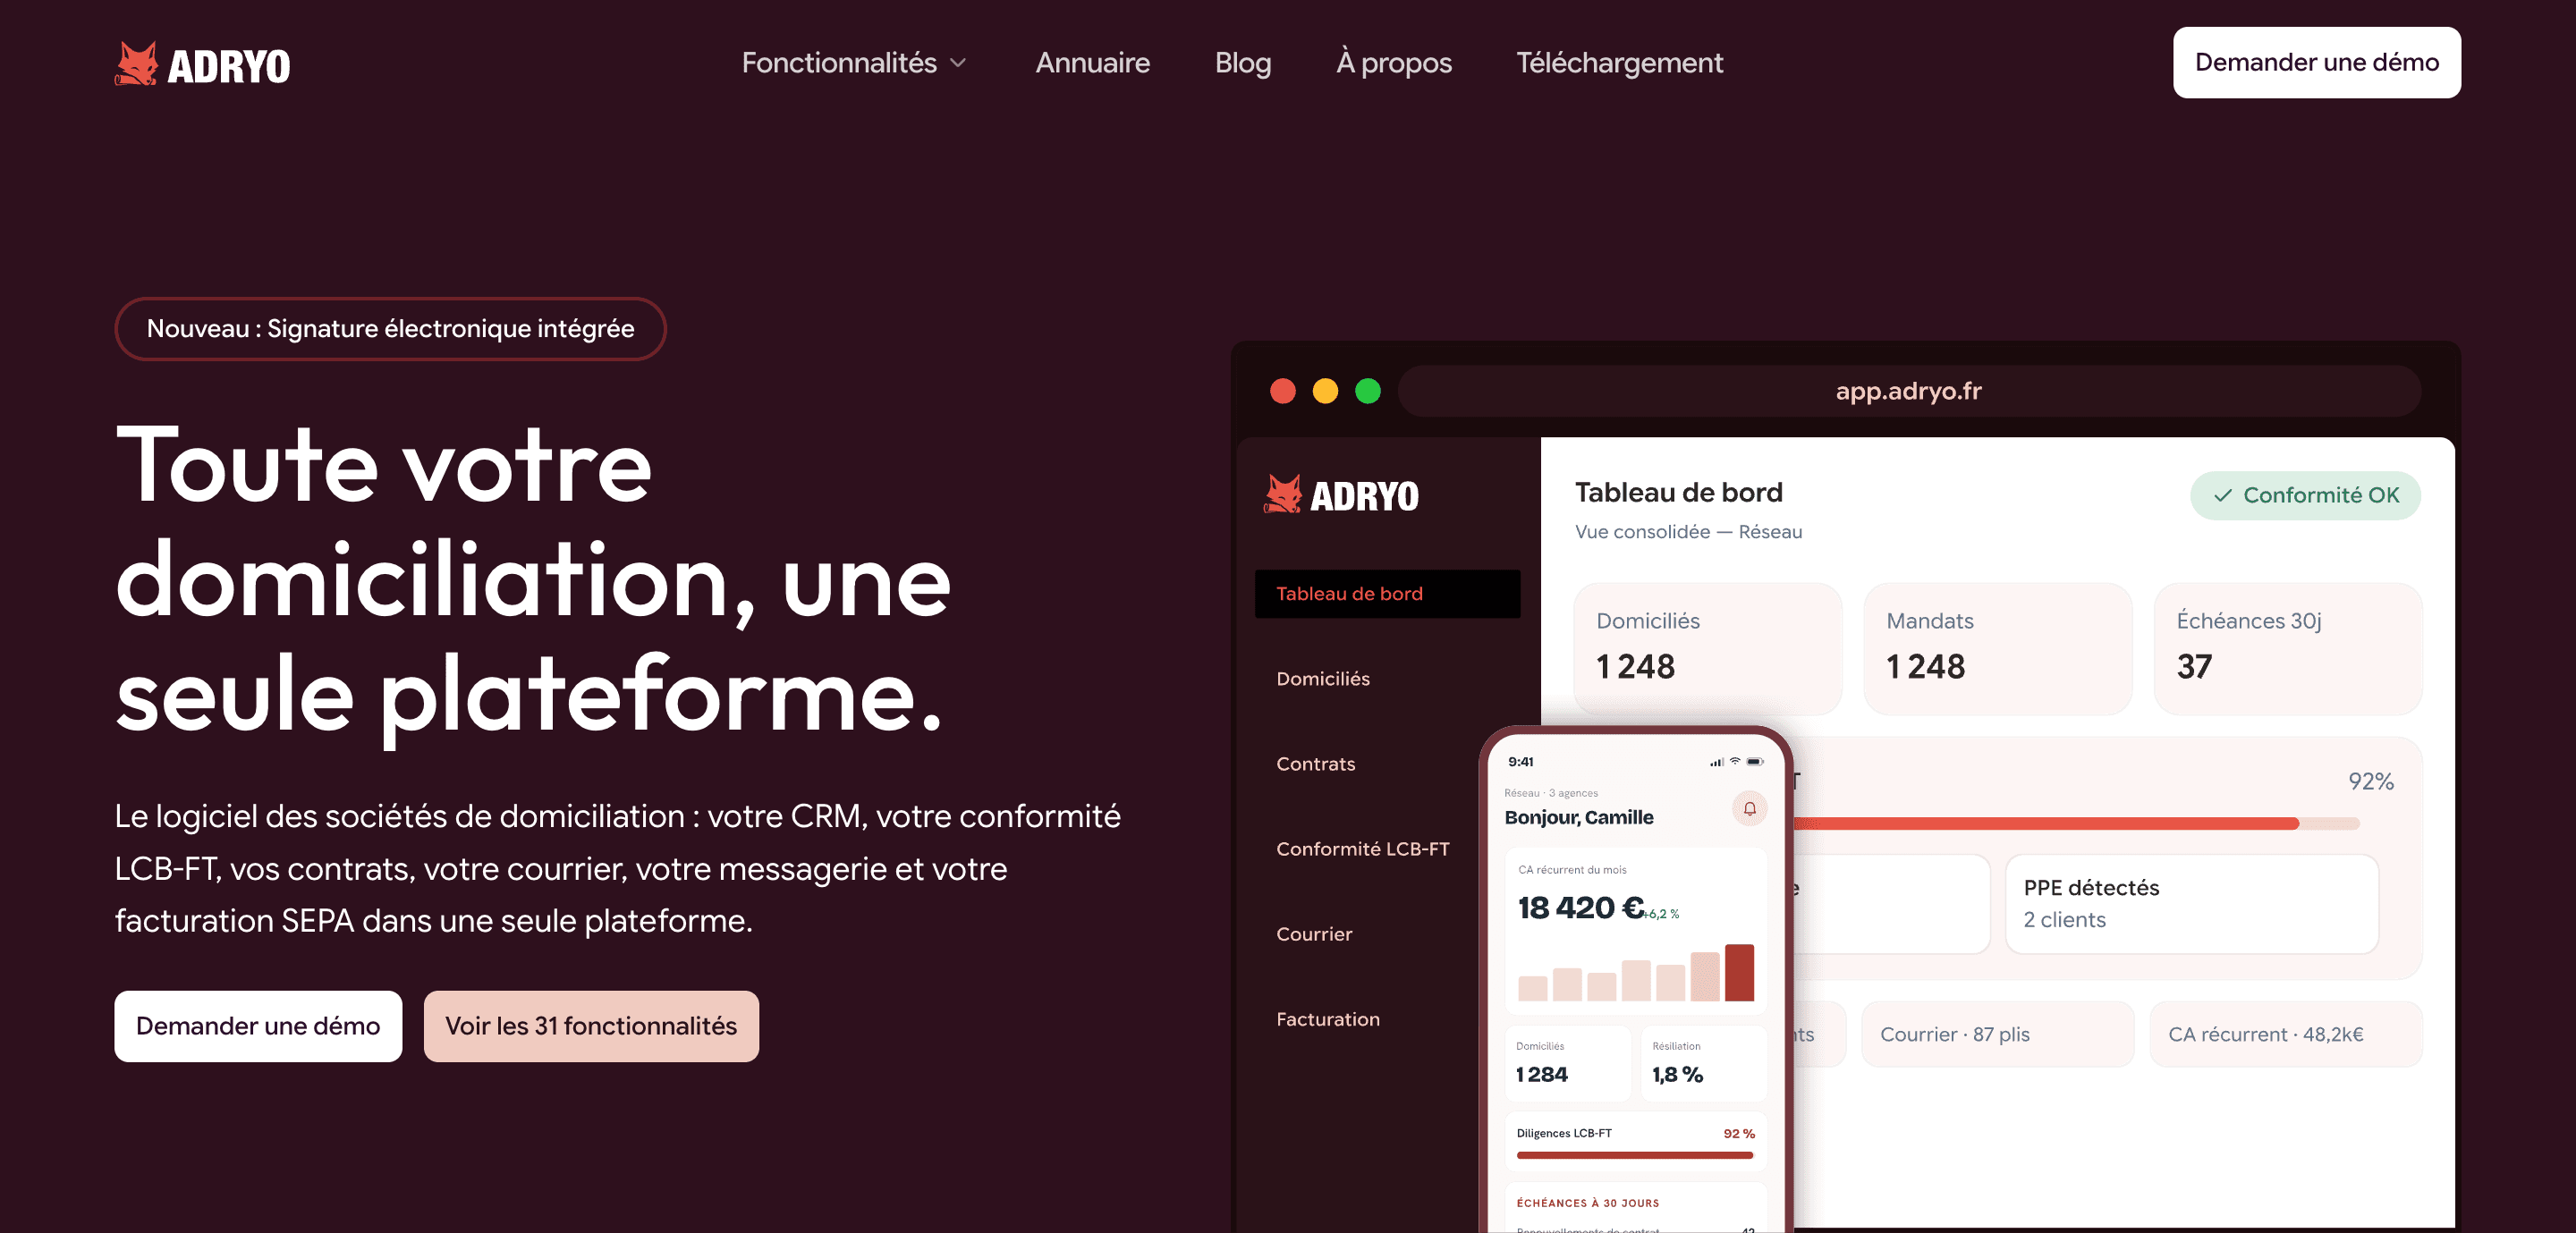
Les contrats et leurs signatures sont décrits sur la page contrats et signatures électroniques, le suivi du courrier, qui sert aussi à repérer les domiciliés à signaler au greffe, sur la page gestion du courrier et des plis.
Notre point de vue
Quand on parle de conformité en réseau, on parle trop de procédures et pas assez d’outillage. Une procédure bien écrite que chaque agence applique à sa manière ne vaut pas mieux que pas de procédure : le contrôleur voit la pratique, pas le classeur.
Nous pensons qu’un domiciliataire multi-agences doit pouvoir répondre en quelques minutes à trois questions : quels dossiers sont complets, lesquels arrivent à échéance, et qui a décidé quoi, quand. Si la réponse demande une semaine de compilation, le dispositif n’est pas piloté, il est subi.
C’est pour cela qu’Adryo réunit tout dans une seule source de vérité : dossier de vigilance, contrats, registre des mandats, courrier, facturation et état semestriel, avec une piste d’audit horodatée et exportable. La conformité devient une conséquence du travail quotidien, pas un chantier de dernière minute avant le contrôle.
Les textes de 2026 vont dans le même sens : plus de traçabilité, plus de documentation, et une formation prouvée fonction par fonction. Autant s’y préparer avec des outils faits pour cela.
Aimen
Questions fréquentes
Faut-il un responsable conformité par agence ?
La règle n’impose pas un responsable par agence, mais une organisation formalisée, avec un responsable conformité ou un contrôleur interne identifié. Dans un réseau, la pratique la plus lisible consiste à nommer un responsable au niveau de la société et un référent dans chaque agence, avec des rôles écrits. Même à deux personnes, l’organisation doit être formalisée.
Combien de temps conserver les documents de conformité ?
Pour la formation, les justificatifs se conservent pendant la présence du salarié puis cinq ans après son départ, selon le décret du 24 avril 2026. Pour les pièces d’identification des clients, appliquez la durée fixée par le Code monétaire et financier et consignée dans votre procédure. Les documents de gouvernance, comme la cartographie et les versions de la procédure, gagnent à garder leur historique.
Un contrôle dans une agence peut-il toucher les autres ?
Oui, en pratique. Les sanctions sont prononcées contre la société, qui détient l’agrément, et un défaut de méthode relevé dans une agence interroge la procédure commune. D’où l’intérêt d’un référentiel unique et de contrôles internes croisés entre agences.
À quelle fréquence faire un contrôle interne ?
La fréquence est à fixer dans vos procédures. Un contrôle par échantillonnage chaque trimestre est un rythme pratique, car il suit celui des listes trimestrielles adressées à l’administration. Ce qui compte est que le contrôle soit réellement réalisé, daté, signé, et que ses actions correctives soient suivies.
La formation LCB-FT conditionne-t-elle l’agrément ?
La loi du 25 juin 2026 le prévoit, à compter d’un décret à paraître, d’après l’analyse de 2C Audit. Le décret du 24 avril 2026 impose déjà de former les collaborateurs. Il est donc prudent de documenter dès maintenant la formation de chacun.
Sources
- De Gaulle Fleurance : professionnels de la domiciliation d’entreprises et de l’immobilier, guides LCB-FT de février 2026
- Légifrance : obligations de vigilance, articles R561-5 à R561-22-2 du Code monétaire et financier
- ESBanque : supervision de la conformité à l’échelle d’un groupe
- Tracfin : activité des professions déclarantes, bilan 2023
- Working Life : le décret LCB-FT qui durcit les règles de la domiciliation
- 2C Audit : LCB-FT, nouvelles obligations pour certains professionnels
Recommandations
À lire aussi
Registre des mandats de domiciliation : tenue et obligations
Registre des mandats de domiciliation : ce que le domiciliataire doit tenir, quelles pièces y rattacher, combien de temps conserver et comment le tenir à jour.
Lire l'article
Facturation au prorata d'un abonnement : méthode et pièges
Comment calculer et présenter le prorata d'un abonnement en domiciliation : formule, base 30 jours ou jours réels, arrondis, TVA, mentions et erreurs à éviter.
Lire l'article
Double saisie en domiciliation : la supprimer sans fragiliser l'agrément
Double saisie en domiciliation : où les mêmes données sont ressaisies, quels risques pour l'agrément et comment tenir une source de vérité unique, étape par étape.
Lire l'articleLe prochain domicilié que vous enregistrez pourrait être le premier sur Adryo.
Réservez 30 minutes. On vous montre votre activité dans Adryo, avec vos vrais cas.
Réponse sous 24 h · Sans engagement