Changement d'IBAN sur un mandat SEPA : la procédure pour les domiciliataires
Pour sécuriser un changement d'IBAN sur mandat SEPA : signez un avenant eIDAS, journalisez la modification et exportez la piste d'audit.
Pour une société de domiciliation, mettez à jour l’IBAN via un avenant électronique signé eIDAS, lié au RUM existant et journalisé avec auteur identifié et horodatage qualifié. Conservez cet avenant et l’export de la piste d’audit comme preuve d’opposabilité. L’action immédiate consiste à exécuter cette modification directement dans votre plateforme de registre des mandats, puis à exporter la trace correspondante avant tout contrôle.
En bref:
- Un avenant électronique signé eIDAS permet de modifier un IBAN tout en conservant la traçabilité nécessaire pour l’opposabilité et la conformité réglementaire.
- La création d’un nouvel IBAN doit toujours être accompagnée d’une preuve d’identité, d’un justificatif bancaire, et d’une signature électronique pour éviter les risques de fraude.
- Le RUM, référence du mandat, ne doit jamais changer lorsqu’un IBAN est mis à jour, seul le compte débiteur est modifié, avec l’indicateur SMNDA pour signaler cette continuité.
- La pré-notification au débiteur et la validation par un test pilote limitent les risques de rejet lors du prélèvement suite à un changement d’IBAN.
- La mise en place d’un processus automatisé via une plateforme SaaS dédiée garantit une traçabilité complète, limite les erreurs, et facilite la gestion en cas de contrôle ou de litige.
Table des matières
- Procédure pas à pas pour mettre à jour un IBAN dans le registre des mandats
- Exigences réglementaires et preuves à conserver pour le SEPA
- Sécurité, prévention de la fraude et vérification stricte de l’identité
- Journalisation, conservation et export pour les audits
- Flux recommandé dans une plateforme SaaS pour sécuriser la preuve
- Comment gérer le RUM lors d’un changement d’IBAN
- Dérouler la procédure dans un SaaS : identité, avenant, pré-notification
- Exporter et conserver la piste d’audit pour les contrôles
- Mesures de sécurité pour protéger les IBAN et éviter les fraudes
- Conséquences d’un changement d’IBAN sur les prélèvements en cours
- Informer les débiteurs d’un changement d’IBAN
- Cas particuliers : mandats multiples, mandats hérités et changement côté créancier
- Éviter les erreurs courantes lors d’un changement d’IBAN
- Responsabilités et sanctions en cas de procédure non respectée
- Perspective métier : pourquoi cette rigueur réduit les risques
- Automatiser ces étapes avec une plateforme dédiée
- Sources
- Questions fréquentes
Procédure pas à pas pour mettre à jour un IBAN dans le registre des mandats
Un changement d’IBAN mal tracé expose la société de domiciliation à une contestation du débiteur ou à une remarque lors d’un contrôle préfectoral. La séquence suivante structure l’opération dans un SaaS de gestion des mandats.
- Vérifier la demande : collecter une preuve d’identité du signataire habilité et un justificatif bancaire associant son nom au nouvel IBAN.
- Créer un avenant électronique lié au RUM existant, avec signature eIDAS lorsque le niveau de preuve exigé le justifie.
- Enregistrer la modification avec l’auteur de l’action, l’horodatage et les deux valeurs d’IBAN, l’ancienne et la nouvelle, toutes deux rattachées au même RUM.
- Pré-notifier le débiteur si la date d’échéance l’exige, puis tester une présentation pilote avant le prélèvement réel.
- Mettre à jour le dossier LCB-FT et reporter la modification dans l’état semestriel destiné au greffe.
Chaque étape produit une trace distincte : la preuve d’identité, l’avenant signé, le journal d’enregistrement et la confirmation de pré-notification. C’est cette accumulation de preuves, plutôt qu’une simple case cochée dans un tableur, qui tient lieu de dossier de diligence en cas de litige ou de contrôle.
Exigences réglementaires et preuves à conserver pour le SEPA
Le créancier, ici la société de domiciliation en tant qu’émetteur des prélèvements, reste responsable de la conservation du mandat et de toute modification qui lui est apportée. La Banque de France précise qu’un mandat SEPA peut être modifié par écrit, cette modification valant avenant au mandat initial sans toucher à la créance sous-jacente.
- Le mandat modifié doit rester rattaché à son RUM d’origine, jamais à un nouveau numéro, sauf révocation explicite.
- L’indicateur SMNDA (same mandate with new debtor account) signale qu’il s’agit d’un même mandat avec un nouveau compte débiteur, conformément aux clarifications de l’EPC sur le schéma SDD.
- La notification du changement au créancier doit intervenir au plus tard la veille de l’échéance du prélèvement suivant, selon la même source de la Banque de France.
- Le niveau de signature électronique retenu pour l’avenant doit respecter les exigences du règlement eIDAS et du Code de commerce, qui imposent la conservation de la date d’envoi et de réception ainsi que l’intégrité du document transmis.
Ces obligations ne sont pas de simples recommandations de bonne pratique : elles conditionnent l’opposabilité du mandat modifié en cas de contestation d’un débiteur ou de demande de remboursement.
Sécurité, prévention de la fraude et vérification stricte de l’identité
Un changement d’IBAN frauduleux reste l’un des scénarios les plus redoutés par les équipes conformité, car il peut détourner des prélèvements entiers vers un compte tiers. La vérification de l’identité du demandeur doit donc combiner plusieurs méthodes : pièce d’identité valide, appel de confirmation sur un numéro déjà connu du dossier, et rapprochement du RIB fourni avec le nom déclaré. L’accès au portail client mérite une double authentification, qui limite le risque qu’un tiers usurpe une demande de modification.
Côté infrastructure, les IBAN doivent être chiffrés en base de données et l’accès à ces champs restreint selon le principe du moindre privilège : seuls les collaborateurs habilités à traiter les mandats y accèdent, et chaque consultation reste journalisée.
En cas de suspicion de fraude, trois réflexes s’imposent : geler immédiatement le mandat concerné, ouvrir une enquête interne documentée, et notifier la banque du créancier si la fraude paraît confirmée. Ce triptyque protège à la fois le débiteur et la société de domiciliation d’une mise en cause pour négligence. Sur ce terrain, l’article du blog Ryvo sur la sécurité des données financières détaille des priorités utiles pour renforcer ces contrôles en amont.
Journalisation, conservation et export pour les audits
La CNIL recommande que toute journalisation comprenne l’auteur identifié, l’horodatage et la nature de l’opération, des éléments que votre registre des mandats doit produire automatiquement à chaque modification d’IBAN.
- Chaque entrée de journal doit porter l’identité de l’auteur, un horodatage qualifié, le type d’opération et la référence du RUM concerné, accompagnés des justificatifs fournis par le demandeur.
- Les journaux doivent être stockés séparément des données opérationnelles, en écriture seule, et idéalement signés ou horodatés pour empêcher toute modification a posteriori.
- La pseudonymisation des données personnelles s’applique lorsque le contexte le permet, sans nuire à la capacité de retracer l’auteur en cas de contrôle.
- L’export fourni aux autorités, préfecture, greffe ou Tracfin, doit rester standardisé : document signé au format PDF accompagné d’un fichier structuré portant les métadonnées de la chaîne de traçabilité.
Conseil de pro : gardez un export horodaté de chaque avenant d’IBAN séparé du dossier client principal, pour pouvoir le produire en quelques minutes lors d’un contrôle inopiné.
Flux recommandé dans une plateforme SaaS pour sécuriser la preuve
Un flux bien conçu relie automatiquement trois éléments : l’avenant, le RUM et l’export horodaté. Une plateforme SaaS dédiée aux sociétés de domiciliation agréées peut illustrer ce type d’intégration en centralisant le registre des mandats et la signature électronique eIDAS dans un même espace.
- La signature eIDAS de l’avenant se déclenche directement depuis la fiche du mandat, sans ressaisie dans un outil tiers.
- Chaque modification génère un export prêt pour le greffe ou pour un contrôle Tracfin, combinant un PDF signé et un fichier CSV horodaté.
- L’hébergement des données en France et la conformité RGPD garantissent que la piste d’audit reste exploitable sans dépendre d’un prestataire externe au moment du contrôle.
Le gain principal tient moins à la rapidité qu’à la suppression de la ressaisie entre un tableur, un outil de signature et un logiciel de facturation : chaque avenant reste rattaché à son mandat d’origine dès sa création, ce qui évite les divergences entre systèmes que révèle souvent un audit.
Comment gérer le RUM lors d’un changement d’IBAN
Le RUM, référence unique de mandat, identifie le mandat indépendamment du compte bancaire qui y est associé. Lors d’un changement d’IBAN, la règle de base reste la même : le RUM ne change pas, seul le compte débiteur est actualisé. Créer un nouveau RUM à cette occasion casse la continuité du mandat et complique toute reconstitution d’historique en cas de litige.
L’indicateur SMNDA, défini dans les clarifications de l’EPC sur les schémas SDD Core et B2B, sert précisément à signaler qu’il s’agit du même mandat avec un nouveau compte débiteur. Le message pacs.003 transmis à la banque du débiteur peut alors porter l’IBAN d’origine ainsi qu’un indicateur d’amendement, ce qui permet à la banque de rapprocher la nouvelle présentation de l’historique du mandat plutôt que de la traiter comme un prélèvement inédit.
Dans un registre des mandats bien tenu, chaque avenant d’IBAN s’ajoute comme une nouvelle ligne rattachée au RUM existant, avec la valeur précédente conservée à titre de preuve. Cette continuité documentaire facilite la reconstitution de la chaîne complète du mandat lors d’un contrôle, depuis sa création jusqu’à sa dernière modification, sans jamais perdre le fil entre les différentes versions de l’IBAN associé.
Dérouler la procédure dans un SaaS : identité, avenant, pré-notification
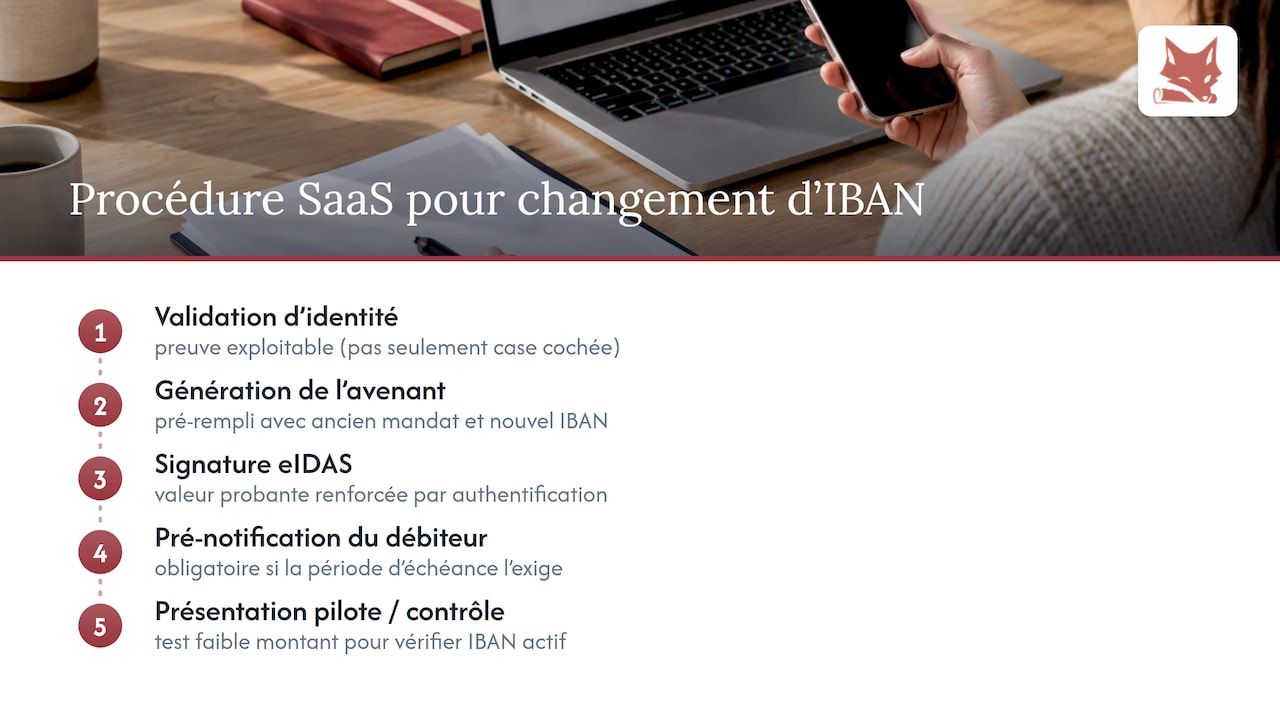
La procédure opérationnelle dans un SaaS de gestion des mandats suit un enchaînement précis qui évite les ruptures entre les étapes manuelles et les étapes automatisées. La validation d’identité ouvre le processus : elle doit produire une preuve exploitable, pas seulement une case cochée dans un formulaire.
Une fois l’identité confirmée, la plateforme génère l’avenant électronique, pré-rempli avec les données du mandat existant et le nouvel IBAN communiqué. La signature eIDAS s’applique à ce document, ce qui lui confère une valeur probante renforcée par rapport à une simple validation en ligne sans authentification du signataire.
Vient ensuite la pré-notification du débiteur, obligatoire lorsque la période d’échéance l’exige : elle informe le débiteur du changement avant la prochaine présentation du prélèvement. Enfin, une présentation pilote, un test à faible montant ou un contrôle de cohérence avant le prélèvement réel, permet de vérifier que le nouvel IBAN est bien actif et que la banque du débiteur accepte la transaction sans rejet. Cette étape de test évite les incidents de paiement en cascade qui surviennent lorsque plusieurs prélèvements sont rejetés le même jour pour la même cause.
Exporter et conserver la piste d’audit pour les contrôles
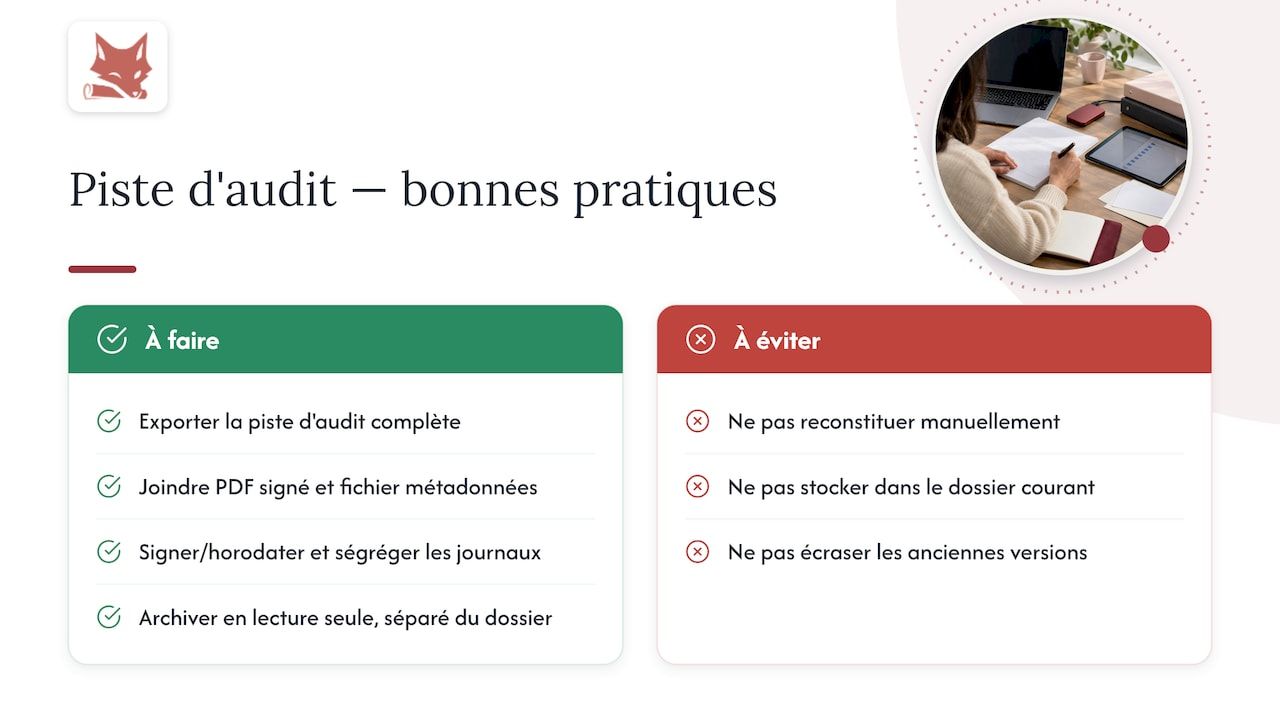
L’export de la piste d’audit constitue la pièce que réclament en priorité le greffe, Tracfin ou un auditeur externe lors d’un contrôle. Il doit regrouper, pour chaque mandat, l’historique complet des modifications d’IBAN avec leurs justificatifs associés, sans nécessiter de reconstitution manuelle à partir de plusieurs fichiers.
Un export standard comprend généralement un document signé au format PDF pour l’avenant lui-même, accompagné d’un fichier structuré portant les métadonnées de traçabilité : identité de l’auteur, horodatage, référence du RUM et nature de l’opération. Cette combinaison répond directement aux attentes formulées par la CNIL en matière de journalisation, qui insiste sur la ségrégation des journaux et leur signature ou horodatage.
La durée de conservation doit couvrir au minimum la durée de vie du mandat, augmentée de la période de prescription applicable aux contestations de prélèvement, et s’aligner sur les exigences propres à l’état semestriel transmis au greffe. Conserver ces exports dans un espace séparé du dossier client courant, en écriture seule, limite le risque qu’une modification ultérieure du mandat efface ou écrase une version antérieure de la preuve. Pour les équipes qui gèrent encore ces archives hors d’un SaaS dédié, le guide de Digitalease et vous sur la gestion électronique des documents détaille les principes d’un archivage structuré adapté aux PME.
Mesures de sécurité pour protéger les IBAN et éviter les fraudes
La protection des IBAN dépasse la simple question de confidentialité : un IBAN mal protégé ouvre la porte à des mandats frauduleux qui engagent la responsabilité du créancier. Valider l’identité du demandeur par plusieurs canaux indépendants, pièce d’identité, appel téléphonique, rapprochement du RIB, reste la meilleure protection avant même d’enregistrer la moindre modification.
Depuis octobre 2025, des contrôles renforcés de concordance entre le nom et l’IBAN se généralisent dans le secteur bancaire, avec des services de vérification du bénéficiaire mobilisables au moment de la saisie d’un virement, comme le décrit le guide de l’ACPR et de la Banque de France sur la vérification du bénéficiaire. Intégrer ce type de contrôle dans le processus de changement d’IBAN réduit le risque d’erreur de saisie autant que le risque de fraude délibérée.
Les autorités de supervision européennes insistent par ailleurs sur le fait que des solutions d’authentification fortes et la conservation des preuves d’émission ou d’amendement réduisent l’exposition au risque lors de contestations, selon le cadre de supervision de la BCE sur les systèmes de prélèvement. Chiffrer les IBAN en base et limiter les droits d’accès complètent ce dispositif de défense.
Conséquences d’un changement d’IBAN sur les prélèvements en cours
Un changement d’IBAN n’interrompt pas le mandat : il modifie seulement le compte débiteur sur lequel les prélèvements à venir seront présentés. Le mandat conserve sa date de signature d’origine et son historique, ce qui évite au débiteur de devoir re-signer un nouveau mandat pour une simple mise à jour bancaire.
Le risque principal se situe au moment de la transition : si le prélèvement suivant est présenté sur l’ancien IBAN par erreur, il sera rejeté par la banque du débiteur, ce qui génère un incident de paiement et retarde l’encaissement. C’est pourquoi la pré-notification et la présentation pilote mentionnées plus haut ont un rôle concret, elles évitent ce type de rejet en vérifiant que le nouveau compte est bien actif avant le prélèvement réel.
Un autre point mérite attention : si le changement d’IBAN concerne le compte du créancier lui-même, c’est à dire la société de domiciliation, et non celui du débiteur, l’impact se situe du côté de la réception des fonds plutôt que de la présentation du prélèvement. Dans ce cas, chaque mandat actif doit être mis à jour avec les nouvelles coordonnées du créancier, sans quoi les prélèvements continueront d’être dirigés vers l’ancien compte.
Informer les débiteurs d’un changement d’IBAN
La communication avec le débiteur reste une obligation, pas une option de courtoisie. La Banque de France rappelle que la notification au créancier doit intervenir au plus tard la veille de l’échéance du prélèvement, un délai qui s’applique symétriquement à l’information transmise au débiteur lorsque c’est le compte de ce dernier qui change.
Un message clair indique la date d’effet du nouvel IBAN, confirme que le RUM reste identique, et précise qu’aucune action n’est requise de la part du débiteur sauf en cas d’anomalie constatée sur son relevé. Cette clarté limite les appels au service client et réduit le risque qu’un débiteur, pris de doute, révoque le mandat par précaution.
Lorsque c’est l’IBAN du créancier qui change, la communication prend une forme légèrement différente : elle doit rassurer sur la continuité du service de domiciliation tout en précisant que les prélèvements futurs apparaîtront sous les nouvelles coordonnées bancaires. Conserver une preuve d’envoi de cette communication, datée et horodatée, complète utilement le dossier d’avenant en cas de contestation ultérieure.
Cas particuliers : mandats multiples, mandats hérités et changement côté créancier
Les sociétés de domiciliation gèrent rarement un mandat isolé par client : plusieurs mandats actifs pour une même entité, parfois sur des services distincts, compliquent le changement d’IBAN lorsqu’il faut les mettre à jour simultanément sans rompre leur rattachement individuel à leur propre RUM.
Les mandats hérités, c’est à dire signés avant l’adoption du SaaS actuel ou repris d’un prestataire précédent, posent une difficulté supplémentaire : leur dossier de preuve initial peut être incomplet ou absent. Dans ce cas, l’avenant de changement d’IBAN devient l’occasion de reconstituer un minimum de traçabilité, en documentant explicitement l’origine du mandat et les informations disponibles au moment de la reprise.
Le cas du changement d’IBAN côté créancier, la société de domiciliation elle-même, demande une approche différente : il ne s’agit plus d’un avenant unitaire mais d’une campagne de mise à jour touchant l’ensemble des mandats actifs. Chaque mandat doit recevoir la nouvelle référence bancaire du créancier, avec la même exigence de notification préalable aux débiteurs, et la même rigueur de journalisation que pour un changement individuel. Traiter ce scénario comme une succession d’avenants identiques, plutôt que comme un événement exceptionnel géré manuellement, limite le risque d’oubli sur une partie du portefeuille de mandats.
Éviter les erreurs courantes lors d’un changement d’IBAN
La plupart des incidents liés à un changement d’IBAN proviennent d’erreurs évitables plutôt que de fraudes complexes. Créer un nouveau RUM au lieu de réutiliser l’existant casse l’historique du mandat et peut déclencher un rejet bancaire inattendu, puisque la banque du débiteur ne reconnaît plus le mandat comme une continuité.
Omettre la pré-notification, ou la réaliser trop tard par rapport au délai exigé, expose au rejet du prélèvement suivant et à un retard d’encaissement pour la société de domiciliation. De même, enregistrer le nouvel IBAN sans conserver l’ancien dans le même dossier prive l’équipe conformité d’un élément de preuve utile en cas de contestation du débiteur sur la date exacte du changement.
Une autre erreur fréquente consiste à traiter la demande de changement par un simple e-mail non authentifié, sans vérification croisée de l’identité du demandeur ni rapprochement du RIB fourni. Mieux vaut privilégier systématiquement la réémission ou l’avenant électronique signé eIDAS plutôt qu’une mise à jour directe dans la base de données, car cette dernière ne produit aucune preuve d’opposabilité en cas de litige. Enfin, négliger de reporter la modification dans l’état semestriel destiné au greffe crée un décalage entre le registre interne et le document officiel attendu lors d’un contrôle.
Responsabilités et sanctions en cas de procédure non respectée
La société de domiciliation agréée reste responsable, vis à vis de la préfecture et du greffe, de la tenue correcte de son registre des mandats. Une modification d’IBAN effectuée sans preuve d’identité du demandeur ni traçabilité suffisante peut être relevée lors d’un contrôle comme une faille dans le dispositif de vigilance exigé au titre de la LCB-FT.
Sur le plan de la signature électronique, un avenant qui ne respecte pas le niveau de preuve attendu par le règlement eIDAS peut voir sa valeur probante contestée devant un tribunal en cas de litige sur l’autorisation du prélèvement.
Au delà du risque contractuel, une tenue défaillante du registre des mandats constitue un point de vigilance lors du renouvellement de l’agrément préfectoral, puisque l’administration vérifie la capacité de la société de domiciliation à documenter ses obligations déclaratives. Un dossier de preuve incomplet sur un changement d’IBAN peut ainsi peser, par accumulation, sur l’appréciation globale de la conformité de l’établissement.
Perspective métier : pourquoi cette rigueur réduit les risques
Un processus rigoureux de changement d’IBAN, loin d’être une contrainte administrative de plus, réduit concrètement les litiges avec les débiteurs et accélère les réponses lors d’un audit. La piste d’audit conservée devient la meilleure preuve de diligence que la société de domiciliation puisse produire, bien avant toute justification orale.
— Aimen
Automatiser ces étapes avec une plateforme dédiée
Tenir ce niveau de preuve à la main, entre un tableur, un outil de signature et une boîte mail, finit par coûter plus cher en temps que la tâche elle-même. Adryo réunit le registre des mandats, la signature électronique eIDAS et la piste d’audit exportable dans un seul espace, pensé pour les sociétés de domiciliation agréées.
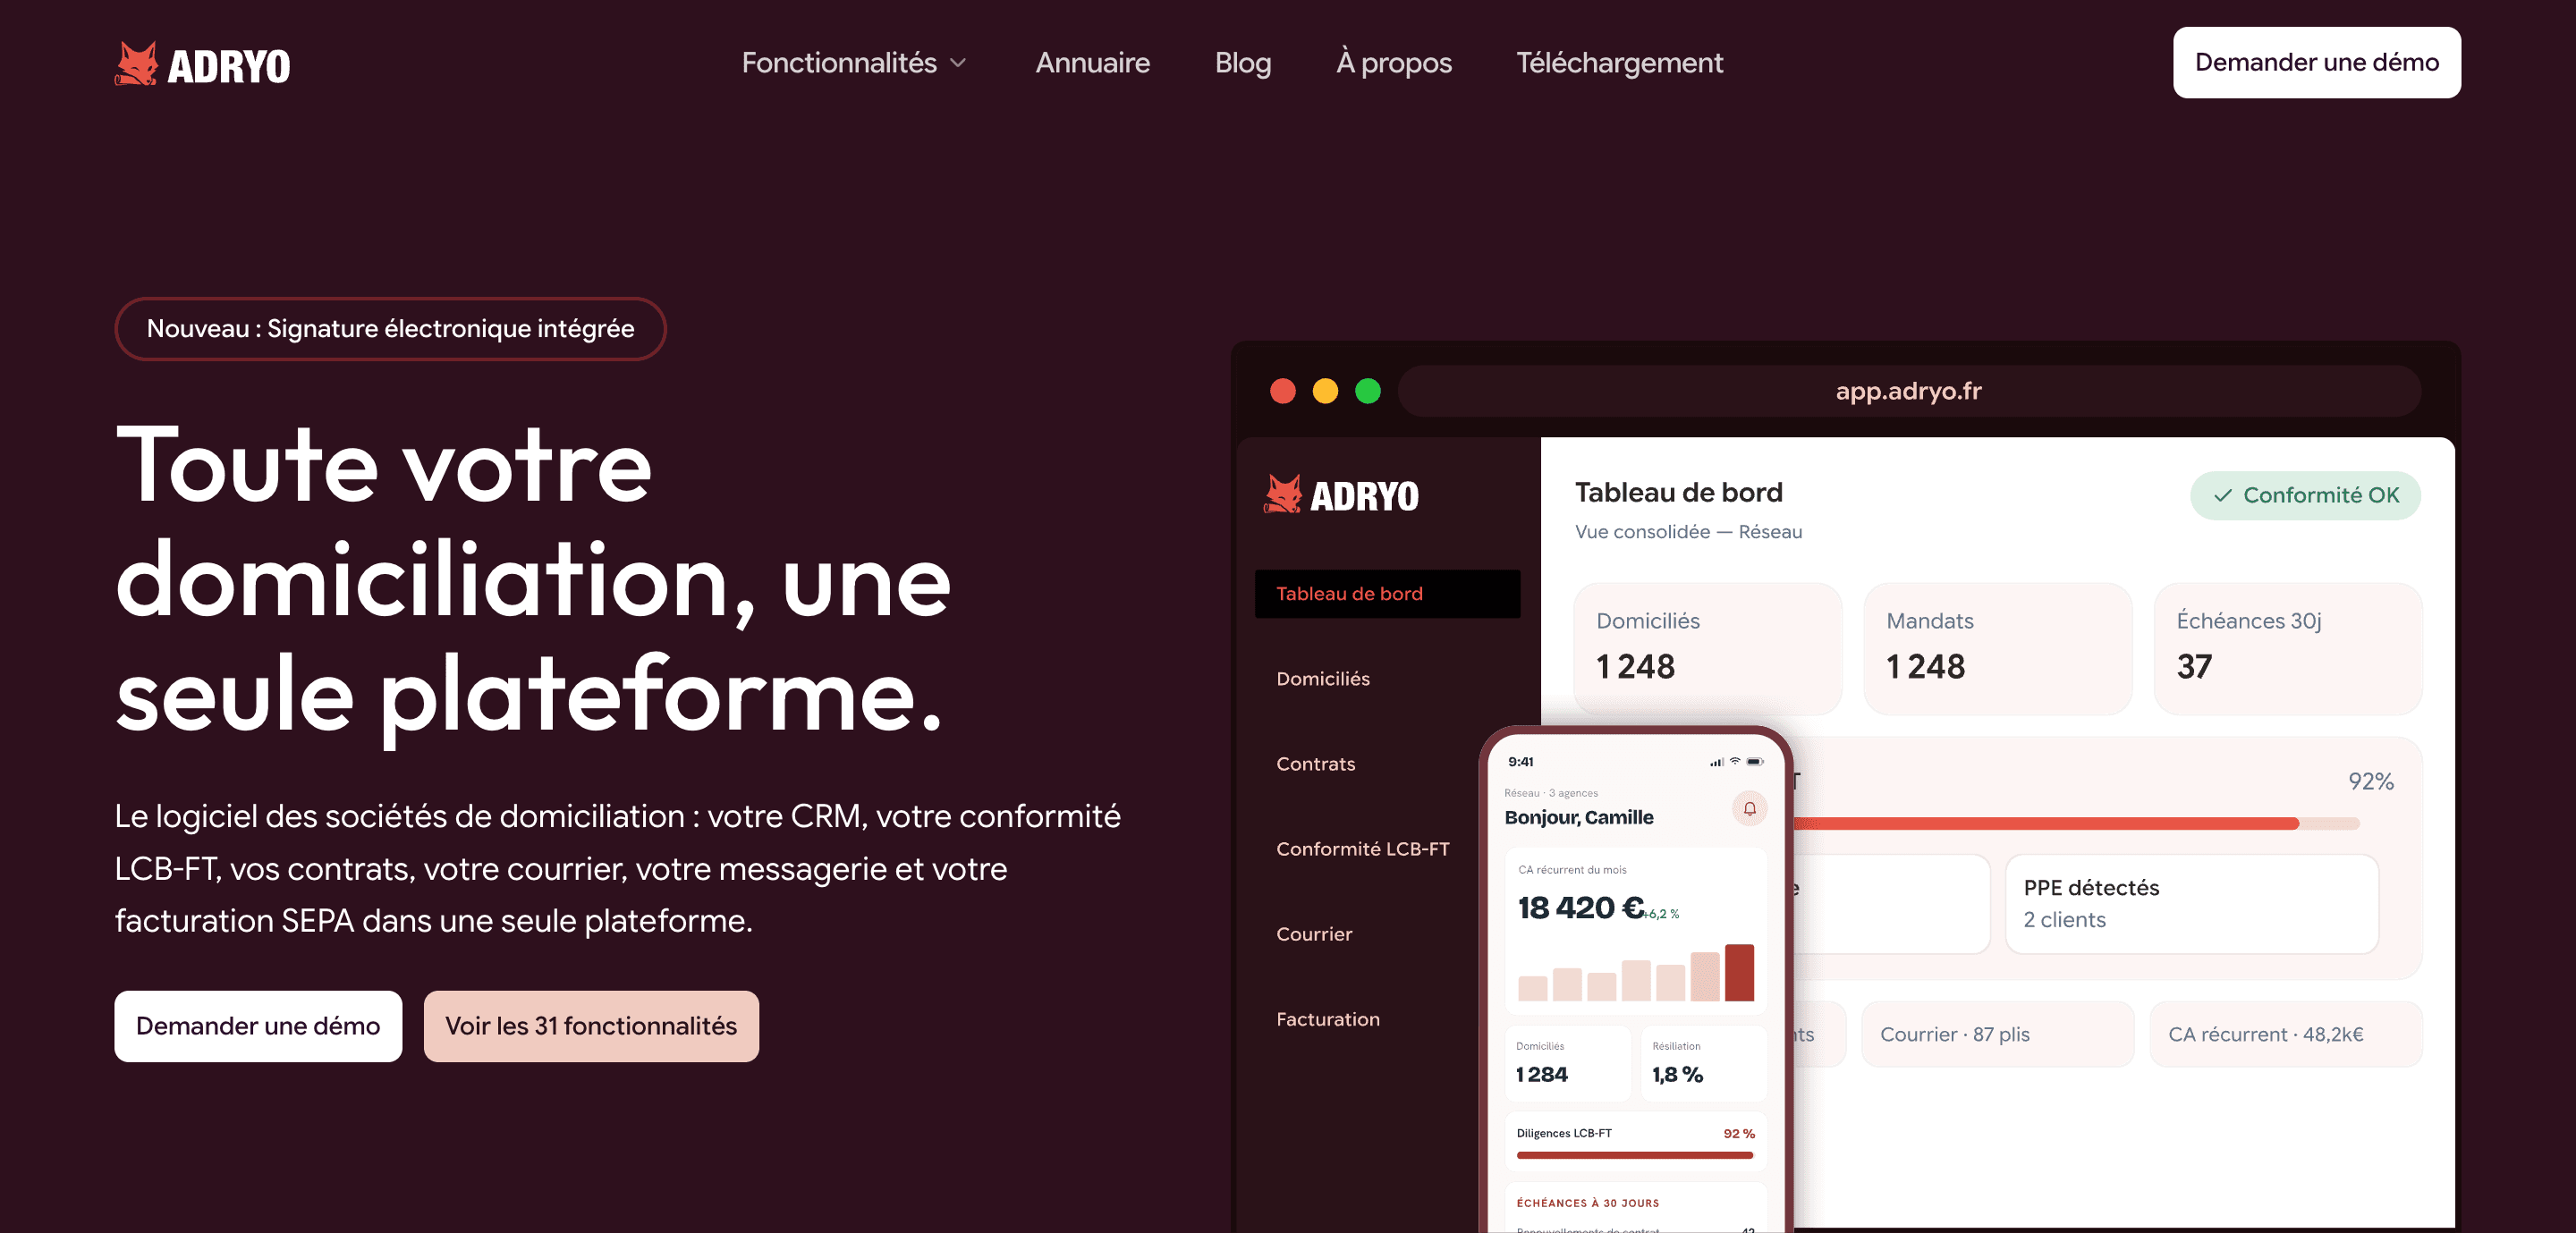
Chaque avenant d’IBAN y reste rattaché à son RUM, horodaté et prêt à être exporté pour le greffe ou pour un contrôle Tracfin, sans ressaisie entre plusieurs outils. Pour voir comment la plateforme s’intègre à votre registre actuel, consultez la page Adryo et demandez une démonstration.
Sources
- Banque de France — Le prélèvement SEPA
- Légifrance — article relatif à la signature électronique et eIDAS
- CNIL — Recommandation relative à la journalisation
- EPC — Clarification paper SDD Core & B2B (EPC132-17 v4.0)
Questions fréquentes
Un avenant électronique suffit-il pour changer un IBAN sur un mandat ?
La Banque de France confirme qu’une modification écrite vaut avenant au mandat initial sans nécessiter un nouveau mandat.
Combien de temps conserver les preuves d’un changement d’IBAN ?
La durée de conservation doit couvrir au minimum la durée de vie du mandat et la période de prescription applicable aux contestations de prélèvement. Les journaux associés doivent rester stockés séparément et signés ou horodatés, conformément aux recommandations de la CNIL sur la journalisation.
Que faire en cas de suspicion de mandat frauduleux après un changement d’IBAN ?
La première action consiste à geler le mandat concerné le temps de vérifier l’identité du demandeur et la cohérence du RIB fourni. Une enquête interne documentée doit suivre, avec notification à la banque du créancier si la fraude se confirme.
Faut-il créer un nouveau RUM lors d’un changement d’IBAN ?
Non, le RUM reste identique puisqu’il identifie le mandat et non le compte bancaire associé. L’indicateur SMNDA, défini dans les clarifications de l’EPC sur les schémas SDD, signale précisément qu’il s’agit du même mandat avec un nouveau compte débiteur.
Une plateforme comme Adryo gère-t-elle automatiquement ces avenants ?
Certaines plateformes relient l’avenant, la signature eIDAS et l’export horodaté directement à la fiche du mandat concerné, sans ressaisie entre plusieurs outils. Les tarifs de ce type de plateforme sont généralement disponibles sur demande auprès de l’équipe commerciale.
À lire aussi
Registre des mandats de domiciliation : tenue et obligations
Registre des mandats de domiciliation : ce que le domiciliataire doit tenir, quelles pièces y rattacher, combien de temps conserver et comment le tenir à jour.
Lire l'article
Pilotage multi-agences de la conformité en domiciliation
Comment piloter la conformité LCB-FT d'un réseau d'agences de domiciliation : responsabilités, indicateurs, preuves et préparation des contrôles.
Lire l'article
Facturation au prorata d'un abonnement : méthode et pièges
Comment calculer et présenter le prorata d'un abonnement en domiciliation : formule, base 30 jours ou jours réels, arrondis, TVA, mentions et erreurs à éviter.
Lire l'articleLe prochain domicilié que vous enregistrez pourrait être le premier sur Adryo.
Réservez 30 minutes. On vous montre votre activité dans Adryo, avec vos vrais cas.
Réponse sous 24 h · Sans engagement