Facturation abonnements SEPA en 2026 : le guide des pros
Facturer des abonnements par prélèvement SEPA en 2026 exige facture par échéance, mandat SEPA valide et transmission via plateforme B2B agréée.
Un prélèvement SEPA encaisse l’argent, mais il ne remplace jamais la facture. Pour un abonnement, chaque échéance déclenche l’obligation d’émettre une facture, et depuis 2026 cette facture doit être structurée et transmise via une plateforme agréée pour les échanges B2B assujettis en France. Avant le premier prélèvement, il faut aussi disposer d’un mandat SEPA valide, Core ou B2B selon votre clientèle. Sans ces deux briques posées ensemble, votre facturation abonnements SEPA restera bancale, même si l’encaissement fonctionne.
En bref:
- La facturation des abonnements via prélèvements SEPA oblige à disposer d’un mandat signé et valide, avec une référence unique, avant chaque prélèvement.
- À partir de 2026, les factures pour les abonnements doivent être structurées, transmises par une plateforme agréée ou un réseau Peppol, et non plus envoyées en PDF classique.
- Le coût total du prélèvement SEPA dépend principalement du taux d’échecs, du volume de transactions et des coûts de conformité, pas seulement des frais unitaires bancaires.
- La centralisation des mandats, conformité, et facturation dans une plateforme unique like Adryo simplifie la gestion, garantit la traçabilité et préserve la conformité réglementaire.
Table des matières
- Qu’est-ce qu’un prélèvement SEPA et un mandat de prélèvement ?
- Facturation des abonnements : ce que la loi française exige en 2026
- Comment mettre en place la facturation abonnements SEPA, étape par étape
- Combien coûte un prélèvement SEPA pour vos abonnements ?
- Que faire en cas de rejet, de rétrofacturation ou de révocation de mandat ?
- Checklist en 10 points avant de lancer votre facturation abonnements
- Comment Adryo centralise mandats, conformité et facturation récurrente
- Où et comment conserver les mandats SEPA selon le RGPD ?
- Abonnements à montant variable : comment adapter le mandat SEPA ?
- La DSP2 et les nouvelles règles européennes changent-elles le prélèvement SEPA ?
- Comment construire un fichier XML PAIN.008 pour vos prélèvements récurrents ?
- Priorités pour 2026 : ce qu’il faut réellement mettre en place d’abord
- Adryo : centralisez mandats et facturation sans jongler entre trois outils
- Sources
- Questions fréquentes
Qu’est-ce qu’un prélèvement SEPA et un mandat de prélèvement ?
Le prélèvement SEPA fonctionne à l’inverse d’un virement classique : c’est le créancier, donc vous, qui initie le débit sur le compte du client, et non l’inverse. Cette logique change tout dans la gestion des abonnements, parce qu’elle vous donne la main sur le calendrier d’encaissement. Mais elle vous impose une contrepartie stricte : vous ne pouvez déclencher aucun prélèvement sans un mandat signé au préalable, comme le rappelle la Banque de France.
Ce mandat n’est pas un simple formulaire de politesse commerciale. Il constitue la preuve juridique que votre client vous autorise à débiter son compte, et il doit contenir un socle d’informations précises :
- L’identité complète du créancier (vous) et du débiteur (votre client)
- L’IBAN du compte à débiter
- Une référence unique de mandat (RUM), propre à chaque relation contractuelle
- La signature du débiteur, papier ou électronique
- La mention explicite du type de schéma utilisé, Core ou B2B
Le choix entre les deux schémas dépend entièrement de votre clientèle. Le SEPA Core, conçu pour le grand public, offre au payeur un droit de remboursement inconditionnel qui s’exerce pendant huit semaines après le débit, sans qu’il ait besoin de justifier sa demande. Concrètement, un client particulier peut faire annuler un prélèvement deux mois après coup, sans explication, et votre banque doit s’exécuter.
Le SEPA B2B, réservé aux transactions interentreprises, ne prévoit aucun droit de remboursement de ce type. Le débiteur doit valider chaque mandat auprès de sa propre banque avant le premier prélèvement, ce qui alourdit légèrement la mise en place, mais sécurise nettement votre trésorerie sur le long terme. Pour une société de domiciliation qui facture des abonnements à des entreprises clientes, ce schéma est presque toujours le plus adapté, précisément parce qu’il élimine le risque de rétrofacturation tardive qui pèse sur le Core.
Un mandat mal renseigné, ou dont la référence unique n’est pas correctement rattachée au contrat d’abonnement, expose à des rejets techniques répétés. C’est souvent la première cause d’échec silencieux d’un projet de facturation récurrente.
Facturation des abonnements : ce que la loi française exige en 2026
Le point que beaucoup d’entreprises ratent : automatiser l’encaissement ne dispense jamais d’émettre une facture. Le fait générateur de la facture, pour un abonnement, intervient à l’expiration de chaque période facturée, pas à la signature du contrat initial. Cela signifie qu’un abonnement mensuel génère mécaniquement douze obligations de facturation par an, une à chaque échéance, comme le précise la Comparatif-facture-electronique.
Conseil de pro : Ne confondez jamais la date de prélèvement et la date de facturation. La facture doit exister avant ou au moment de l’échéance, indépendamment de la réussite ou de l’échec du prélèvement qui suit.
À partir de 2026, cette obligation se double d’une contrainte technique pour les échanges B2B assujettis en France : la facture ne peut plus être un simple PDF envoyé par e-mail. Elle doit être une facture électronique structurée, transmise via une plateforme de dématérialisation partenaire (PDP) ou un réseau Peppol. Cette bascule change la nature même du problème : produire un PDF récurrent et produire une facture structurée sont deux exercices techniques différents, qui exigent un formatage, une numérotation et une transmission automatisées.
Plusieurs conséquences pratiques en découlent directement :
- La numérotation des factures doit rester strictement séquentielle, sans trou ni doublon, même quand des centaines d’abonnements se facturent le même jour.
- Toute correction d’un montant déjà facturé passe par une facture rectificative ou un avoir rattaché à l’original, jamais par une modification directe du document transmis.
- L’envoi manuel facture par facture devient impraticable au delà d’un certain volume, ce qui impose une connexion API entre le logiciel de facturation et la PDP choisie.
Le volume est justement l’endroit où la mécanique casse le plus vite. Une société qui gère 50 dossiers d’abonnés peut encore s’en sortir avec des relances manuelles. Au delà de quelques centaines de clients récurrents, l’absence d’automatisation transforme chaque fin de mois en course contre le temps, avec un risque réel d’erreurs de numérotation ou d’échéances oubliées.
Comment mettre en place la facturation abonnements SEPA, étape par étape
Ce qui bloque le plus souvent un projet de facturation récurrente, ce n’est pas la technique pure. C’est l’ordre dans lequel les étapes sont exécutées. Voici la séquence qui fonctionne dans la pratique.
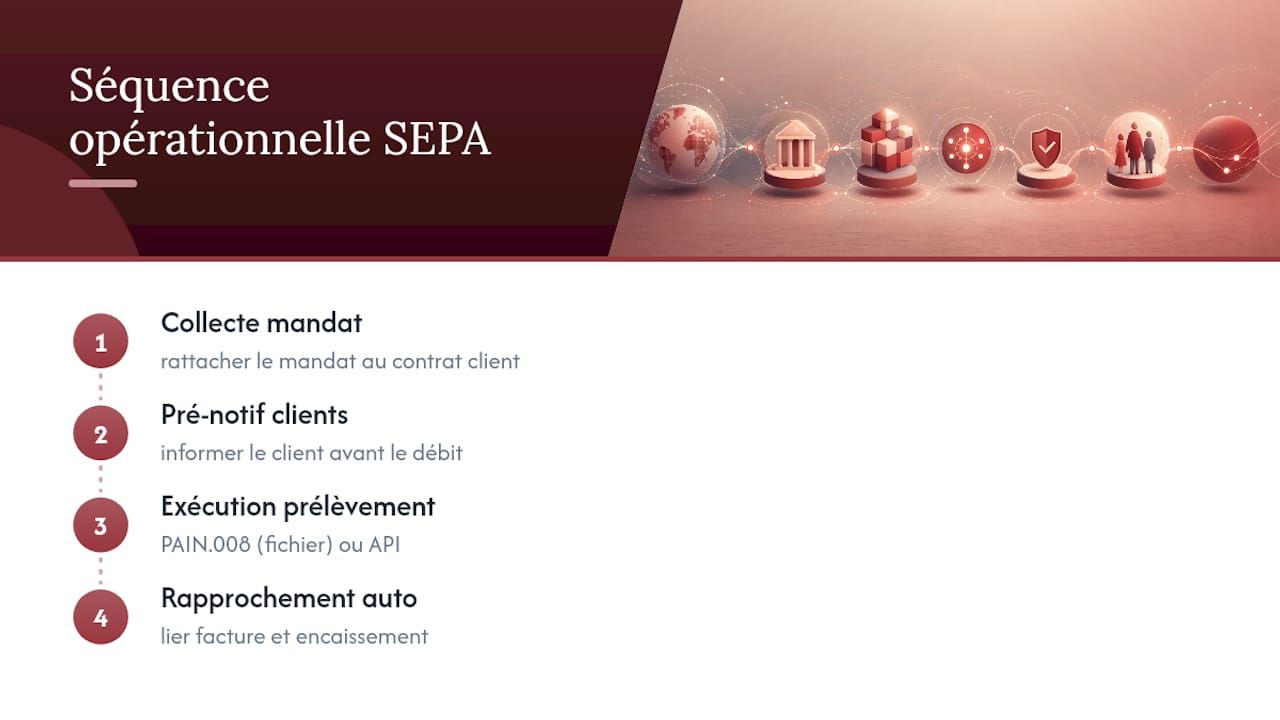
1. Collecter le mandat au moment de la souscription
Le mandat doit être signé avant le premier prélèvement, jamais après. Deux formats coexistent : le mandat papier classique, scanné et archivé, ou la signature électronique conforme au règlement eIDAS, qui a l’avantage de s’intégrer directement dans le tunnel de souscription en ligne. Chaque mandat signé doit être enregistré dans un registre horodaté qui rattache la référence unique de mandat au contrat d’abonnement correspondant, une pratique recommandée par les guides techniques sur la facturation récurrente.
2. Respecter le délai de la pré-notification
Sauf accord contractuel différent, la règle par défaut impose d’informer le débiteur au moins 14 jours calendaires avant chaque prélèvement, avec le montant exact et la date d’exécution. Cette pré-notification n’est pas qu’une formalité administrative : elle réduit sensiblement le taux de rejet, parce qu’elle laisse au client le temps de vérifier son solde ou de signaler une anomalie avant que le débit ne parte. De nombreux contrats d’abonnement raccourcissent ce délai contractuellement, à condition que la clause soit explicite et acceptée par le débiteur dès la signature.
3. Choisir le mode d’exécution technique
Deux options s’offrent à vous. La première consiste à générer vous-même un fichier de prélèvement au format XML PAIN.008 et à le transmettre directement à votre banque, une solution qui offre un contrôle total mais qui exige des compétences techniques internes. La seconde consiste à passer par un prestataire de paiement qui expose une API, collecte les mandats, gère les fichiers de prélèvement et remonte les statuts d’encaissement en temps réel, une approche que privilégient la plupart des plateformes SaaS d’abonnement pour stabiliser leurs revenus récurrents sans mobiliser d’équipe technique dédiée.
4. Automatiser le rapprochement facture / encaissement
Une fois le prélèvement exécuté, l’avis d’encaissement doit être associé automatiquement à la facture structurée correspondante, pour mettre à jour son statut sans intervention manuelle. C’est ce rapprochement qui referme la boucle : sans lui, vous avez des factures émises d’un côté et des encaissements bancaires de l’autre, sans lien fiable entre les deux, ce qui rend tout contrôle comptable laborieux en fin d’exercice.
Une API de vérification interne, qui bloque tout prélèvement sur un IBAN dont le mandat n’a pas été validé, évite par ailleurs une source d’erreur fréquente : le prélèvement lancé sur un compte fermé ou une référence obsolète.
Combien coûte un prélèvement SEPA pour vos abonnements ?
Le prélèvement SEPA reste l’un des moyens de paiement les moins chers du marché, mais son coût réel dépend de plusieurs postes qu’il faut budgéter séparément, pas seulement du prix unitaire annoncé par votre banque.
- Frais de mise en place : ouverture du service auprès de la banque ou du prestataire, souvent facturée en une fois ou incluse dans un abonnement mensuel.
- Coût par transaction : quelques centimes par prélèvement exécuté, un montant qui varie selon le volume et le prestataire choisi.
- Frais d’échec : un rejet de prélèvement, pour IBAN invalide ou solde insuffisant, coûte généralement plus cher qu’une transaction réussie, et ce surcoût s’additionne rapidement sur un portefeuille d’abonnés instable.
- Coût de conformité : connexion à une PDP, formatage Peppol, maintenance du registre des mandats. Ce poste, souvent sous-estimé, pèse davantage sur le budget que le prélèvement lui-même.
Le levier le plus efficace pour réduire ce coût net n’est pas de négocier le tarif unitaire, mais de diminuer le taux de rejet à la source. La pré-notification systématique, couplée à une vérification IBAN au moment de la souscription, réduit sensiblement les échecs de prélèvement quand elle est intégrée au cycle de facturation plutôt que traitée comme une étape isolée.
Conseil de pro : Calculez toujours le coût par abonné actif, pas le coût par transaction brute. Un client qui rejette un prélèvement sur trois vous coûte largement plus qu’un client qui paie du premier coup, même si le tarif unitaire affiché est identique.
À l’inverse, le retour sur investissement de l’automatisation se mesure surtout en temps de relance économisé. Une équipe comptable qui gérait manuellement les impayés récupère souvent plusieurs heures par semaine dès que le rapprochement facture/encaissement tourne seul.
Que faire en cas de rejet, de rétrofacturation ou de révocation de mandat ?
Un prélèvement rejeté n’est pas une anomalie exceptionnelle, c’est une composante normale de la gestion d’abonnements. Ce qui compte, c’est le protocole que vous appliquez derrière.
Dans le schéma SEPA Core, le payeur dispose d’un droit de remboursement inconditionnel pendant huit semaines après le débit, sans justification à fournir. Ce délai impose une gestion comptable spécifique : tant que la fenêtre de contestation n’est pas fermée, l’encaissement ne doit pas être considéré comme définitivement acquis dans votre reporting de trésorerie, une précaution que recommande d’ailleurs le guide de Stripe sur le prélèvement SEPA.
Il faut aussi distinguer deux notions qu’on confond souvent : l’opposition et la révocation. L’opposition bloque un prélèvement précis, déjà émis mais pas encore débité, sur simple demande du client à sa banque. La révocation, elle, annule le mandat lui-même pour l’avenir : tous les prélèvements suivants deviennent impossibles jusqu’à la signature d’un nouveau mandat. Une révocation mal détectée conduit à des tentatives de prélèvement systématiquement rejetées, mois après mois, sans que personne ne s’en aperçoive du côté fournisseur.
Le workflow qui fonctionne dans la pratique suit quatre étapes :
- Détecter le rejet dans les 24 à 48 heures via le flux de retour bancaire, jamais en attendant la réclamation du client.
- Relancer immédiatement par un canal automatisé, en proposant une nouvelle date de prélèvement plutôt qu’en réclamant un paiement manuel.
- Proposer une alternative si le rejet se répète, comme un virement ponctuel ou une mise à jour du mandat, avant de suspendre l’accès au service.
- Émettre un avoir si la facture initiale doit être annulée ou corrigée, jamais une simple suppression du document déjà transmis.
Ce protocole, appliqué de façon systématique, évite qu’un incident isolé ne dégénère en perte de client, tout en gardant une piste comptable propre.
Checklist en 10 points avant de lancer votre facturation abonnements
Avant toute mise en production, vérifiez que chacun de ces points est réellement coché, pas seulement prévu sur le papier.
- Le contrat d’abonnement contient une clause mandat SEPA explicite et conforme.
- La signature électronique eIDAS est activée si la souscription se fait en ligne.
- Le registre des mandats est horodaté et rattache chaque RUM à un contrat précis.
- La numérotation des factures est strictement séquentielle et testée sur un cycle complet.
- Le format de facture structurée choisi correspond à votre cible : Factur-X ou flux Peppol selon vos clients.
- La connexion à une PDP est opérationnelle et testée en environnement réel.
- Le délai de pré-notification de 14 jours, ou sa dérogation contractuelle, est intégré au calendrier de facturation.
- Le fichier de prélèvement au format PAIN.008 est généré et validé sans erreur de structure.
- Le rapprochement automatique entre facture et avis d’encaissement fonctionne de bout en bout.
- Un workflow de gestion des rejets et des avoirs est documenté et testé avant le premier client réel.
| Point de contrôle | Pourquoi c’est critique |
|---|---|
| Registre des mandats horodaté | Preuve juridique en cas de contestation |
| Numérotation séquentielle | Exigence légale, base de tout contrôle fiscal |
| Connexion PDP testée | Sans elle, aucune facture B2B ne peut être transmise conforme |
| Workflow de rejets documenté | Évite la perte de clients sur incident isolé |
Comment Adryo centralise mandats, conformité et facturation récurrente
Pour une société de domiciliation, la difficulté n’est pas seulement de facturer des abonnements. C’est de le faire tout en gardant un dossier de vigilance à jour pour chaque client, en vue d’un contrôle préfectoral ou d’une vérification Tracfin. Empiler un tableau Excel, un outil de signature et un logiciel de facturation distinct multiplie les points de rupture, et c’est précisément là que la ressaisie manuelle introduit des erreurs.
Adryo réunit ces briques dans une seule plateforme plutôt que dans trois outils séparés :
- Le registre des mandats se tient automatiquement, avec la signature électronique eIDAS rattachée à chaque contrat de domiciliation, ce qui constitue la preuve juridique exigée en cas de litige ou de contrôle.
- La conformité LCB-FT, dossier de vigilance, vérification triennale, screening PPE, contrôle des listes de sanctions et du GAFI, se met à jour dans le même environnement que la facturation, ce qui évite de croiser plusieurs outils avant un contrôle préfectoral.
- Les données sont hébergées en France, conformément au RGPD, avec une piste d’audit horodatée et exportable à tout moment, un point que les greffes et les autorités de contrôle demandent de plus en plus systématiquement.
Cette centralisation change surtout la nature du travail comptable quotidien : au lieu de vérifier trois systèmes différents avant chaque échéance, une seule interface porte le contrat, le mandat, la facture et la conformité.
Où et comment conserver les mandats SEPA selon le RGPD ?
Un mandat SEPA contient des données personnelles sensibles, l’IBAN en tête, ce qui le place directement sous le régime du RGPD. Sa conservation ne peut donc pas se limiter à un dossier papier archivé dans un tiroir.
La durée de conservation recommandée suit généralement la durée de la relation contractuelle, prolongée d’une période justifiée par les délais de prescription applicables aux litiges bancaires. Passé ce délai, les données doivent être supprimées ou anonymisées, pas conservées indéfiniment par prudence.
Sur le plan technique, deux exigences se combinent. D’abord, l’accès au mandat doit être restreint aux personnes qui en ont réellement besoin, avec une journalisation des consultations. Ensuite, le stockage doit garantir l’intégrité du document dans le temps : un mandat modifié après signature perd toute valeur probante.
L’hébergement en France des données de mandat simplifie sensiblement la démonstration de conformité face à un contrôle, parce qu’il évite les questions de transfert transfrontalier de données bancaires qui compliquent parfois les audits RGPD. C’est un point que les responsables conformité vérifient de plus en plus tôt dans le choix d’un logiciel de facturation, avant même d’évaluer les fonctionnalités de facturation elles-mêmes.
Conseil de pro : Ne stockez jamais le mandat signé uniquement en pièce jointe d’e-mail. Un registre dédié, horodaté et sauvegardé, reste la seule preuve solide en cas de contestation deux ans après la signature.
Abonnements à montant variable : comment adapter le mandat SEPA ?
Tous les abonnements ne facturent pas un montant fixe chaque mois. Un contrat de domiciliation avec des prestations complémentaires ponctuelles, ou un abonnement SaaS facturé à l’usage, génère un montant différent à chaque échéance. Le mandat SEPA n’interdit pas cette variabilité, mais il impose une rigueur renforcée sur la pré-notification.
Quand le montant n’est pas connu longtemps à l’avance, la règle des 14 jours de pré-notification par défaut devient plus difficile à respecter mécaniquement. La pratique courante consiste à indiquer, dans le contrat initial, une fourchette de montant maximal autorisé par prélèvement, ce qui sécurise juridiquement le mandat tout en laissant de la flexibilité opérationnelle.
Un autre cas fréquent concerne les périodes d’essai ou les remises temporaires. Le premier prélèvement peut porter un montant différent des échéances suivantes, ce qui exige que le logiciel de facturation gère nativement les montants variables sans recréer un nouveau mandat à chaque changement de tarif, car recréer un mandat pour chaque ajustement tarifaire est à la fois lourd administrativement et source de rupture dans le registre.
Enfin, les résiliations en cours de mois posent la question du prorata. La facture doit refléter exactement la période réellement consommée, avec un avoir si un prélèvement a déjà eu lieu sur un montant supérieur, jamais une simple correction manuelle du document déjà transmis.
La DSP2 et les nouvelles règles européennes changent-elles le prélèvement SEPA ?
La directive européenne sur les services de paiement, connue sous le nom de DSP2, a surtout renforcé les exigences d’authentification forte sur les paiements par carte et par virement instantané. Son impact direct sur le prélèvement SEPA classique reste plus limité, parce que le mandat signé constitue déjà, en lui-même, une forme d’autorisation préalable distincte des mécanismes d’authentification en temps réel visés par la DSP2.
Cela dit, l’esprit de la réglementation européenne pousse vers plus de traçabilité et de vérification à chaque étape du parcours de paiement, et cette tendance touche aussi le prélèvement. Les banques et prestataires de paiement renforcent progressivement leurs contrôles sur la validité des IBAN et sur la cohérence entre le mandat déclaré et l’identité du débiteur, en particulier pour les nouveaux mandats B2B.
Pour une entreprise qui facture des abonnements récurrents, la conséquence pratique est double. D’un côté, les vérifications renforcées réduisent le risque de fraude sur les mandats, ce qui profite à la fiabilité globale du système. De l’autre, elles peuvent légèrement rallonger le délai de validation d’un nouveau mandat B2B auprès de la banque du débiteur, un délai à intégrer dans votre planning de souscription plutôt qu’à découvrir au moment du premier prélèvement.
Comment construire un fichier XML PAIN.008 pour vos prélèvements récurrents ?
Le format PAIN.008 est le standard technique utilisé pour transmettre un ordre de prélèvement SEPA à une banque. Comprendre sa structure de base aide à diagnostiquer rapidement un rejet technique, même si votre prestataire génère le fichier automatiquement.
Le fichier s’organise en deux blocs principaux. Le premier, l’en-tête du groupe, contient les informations générales de l’émetteur : identifiant créancier SEPA (ICS), nombre total de transactions et montant cumulé du lot. Le second bloc, répété pour chaque prélèvement, détaille la transaction individuelle : IBAN du débiteur, montant, date d’échéance souhaitée, et surtout la référence unique de mandat qui rattache ce prélèvement précis au mandat signé.
Trois erreurs reviennent systématiquement dans les rejets de fichiers PAIN.008 :
- Une référence unique de mandat absente ou mal formatée, qui empêche la banque de rattacher le prélèvement à un mandat valide.
- Un identifiant créancier SEPA incorrect ou expiré, qui bloque l’intégralité du lot plutôt qu’une seule ligne.
- Une date d’échéance trop proche de la date d’émission, qui viole le délai de la pré-notification contractuel ou réglementaire.
Pour un abonnement récurrent, l’enjeu n’est pas de générer un fichier PAIN.008 une fois, mais de le régénérer automatiquement à chaque cycle de facturation, avec les bons montants et les bonnes dates, sans intervention manuelle. C’est précisément ce que fait un logiciel de facturation abonnements connecté à une API bancaire ou à un prestataire de paiement, plutôt qu’un export ponctuel construit à la main chaque mois.
Priorités pour 2026 : ce qu’il faut réellement mettre en place d’abord
Beaucoup d’entreprises abordent la conformité 2026 comme un projet informatique isolé, alors que c’est avant tout un projet de discipline opérationnelle. La technique existe déjà, mature et documentée. Ce qui manque le plus souvent, c’est l’ordre de priorité.
Commencez par les mandats, pas par la facture électronique. Un registre de mandats propre et horodaté est le socle sur lequel tout le reste repose, et c’est aussi le point le plus facile à corriger rapidement si vous partez d’une base désorganisée. Passez ensuite à la facture structurée et à la connexion PDP, en testant le cycle complet sur un petit groupe de clients avant un déploiement général.
Trois indicateurs méritent un suivi mensuel après la mise en production. Le délai moyen de résolution des rejets, idéalement sous sept jours. Et le volume d’avoirs émis chaque mois, un indicateur souvent négligé qui révèle la qualité réelle de votre processus de facturation récurrente.
Mon conseil pour qui démarre aujourd’hui : ne cherchez pas à tout automatiser d’un coup. Démarrez sur un segment de clientèle restreint, mesurez le taux de rejet réel pendant deux ou trois cycles, puis élargissez. La conformité réglementaire de 2026 ne récompense pas la vitesse de déploiement, elle récompense la fiabilité du processus une fois qu’il tourne.
— Aimen
Adryo : centralisez mandats et facturation sans jongler entre trois outils
Adryo est l’alternative au fastidieux empilement Excel, papier et logiciel de facturation séparé pour les sociétés de domiciliation agréées. Concrètement : un seul environnement porte le registre des mandats, la signature eIDAS, la conformité LCB-FT et la facturation par abonnement avec prélèvements SEPA, ce qui évite la ressaisie d’une même information trois fois avant chaque contrôle préfectoral.
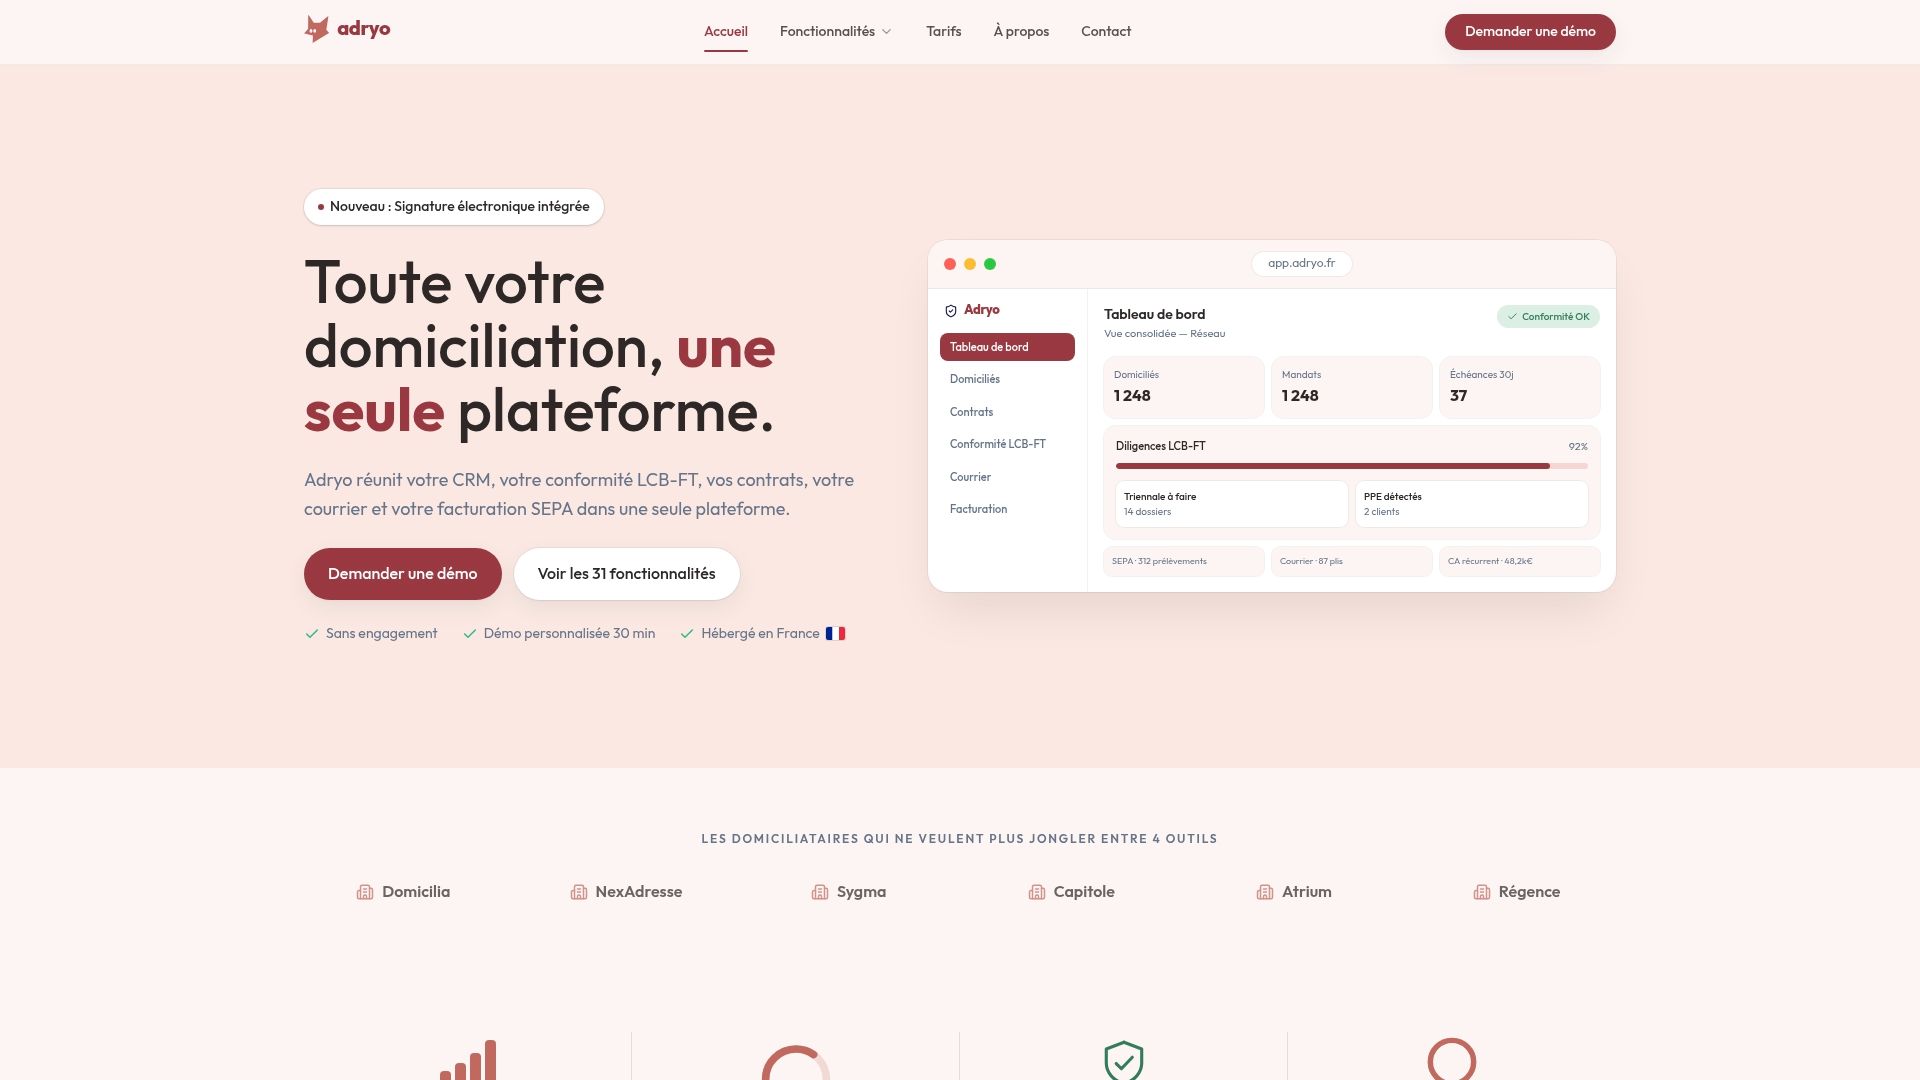
La plateforme génère automatiquement l’état semestriel destiné au greffe et conserve une piste d’audit horodatée, exportable à tout moment, un atout concret quand la préfecture ou Tracfin demande un justificatif sous délai court. Les données restent hébergées en France, dans un cadre conforme au RGPD, avec une tarification dégressive au nombre de dossiers gérés plutôt qu’un forfait unique qui ne tient pas compte de votre volume réel.
Si vous gérez des dossiers de domiciliation et que la facturation d’abonnements SEPA vous prend encore plus de temps qu’elle ne le devrait, une démonstration de la plateforme Adryo permet de voir concrètement comment le registre des mandats et la facturation se pilotent depuis un seul écran.
Sources
Pour vérifier ou approfondir les règles évoquées dans ce guide, ces ressources officielles et techniques restent les plus fiables :
- Le prélèvement SEPA — Banque de France
- Comparatif-facture-electronique
- Facturation récurrente : automatiser ses abonnements — YouInv
- Guide prélèvement SEPA — Mollie
Questions fréquentes
Quels sont les frais liés à un prélèvement SEPA ?
Les frais se répartissent généralement entre un coût de mise en place, un tarif par transaction de quelques centimes, et des frais d’échec plus élevés en cas de rejet. Le coût de conformité, connexion PDP et formatage Peppol, doit s’ajouter à ce calcul pour 2026.
Quelles sont les règles à respecter pour un prélèvement SEPA ?
Le prélèvement exige un mandat signé au préalable, Core ou B2B selon la clientèle, ainsi qu’une pré-notification du débiteur au moins 14 jours avant chaque prélèvement, sauf accord contractuel contraire.
Quels sont les frais de mise en place d’un prélèvement SEPA ?
Certains logiciels intègrent cette mise en place dans leur abonnement plutôt que de la facturer séparément.
Qu’est-ce que le prélèvement SEPA exactement ?
C’est un mode de paiement où le créancier initie lui-même le débit sur le compte du débiteur, sur la base d’un mandat signé préalablement, à la différence du virement où c’est le payeur qui déclenche l’opération.
Faut-il toujours facturer même si le prélèvement automatise l’encaissement ?
Oui, systématiquement. Chaque échéance d’abonnement déclenche une obligation de facturation distincte, et depuis 2026 cette facture doit être structurée et transmise via une PDP pour les échanges B2B assujettis en France.
À lire aussi
Gestion colis pour domiciliés : une preuve, pas une contrainte
Numérisez la gestion des colis des domiciliés : horodatage lié au dossier client, alertes et preuve fiable pour réduire les litiges.
Lire l'article
Intégrations API domiciliation : ce que la conformité française exige
Assurez conformité et traçabilité en intégrant via API les cinq flux clés de la domiciliation : eIDAS, Tracfin/ERMES, facturation, synchronisation, LCB/FT.
Lire l'article
Archivage probant eIDAS : ce que doit vérifier un domiciliataire
Domiciliataires : vérifiez que votre archivage probant conforme au règlement eIDAS garantit horodatage fiable, piste d'audit horodatée et exportabilité...
Lire l'articleLe prochain domicilié que vous enregistrez pourrait être le premier sur Adryo.
Réservez 30 minutes. On vous montre votre activité dans Adryo, avec vos vrais cas.
Réponse sous 24 h · Sans engagement