Facture d'abonnement : format et mentions obligatoires en 2026
Découvrez le format à suivre pour une facture d'abonnement en 2026. Respectez les nouvelles mentions obligatoires pour être en conformité.
Une facture d’abonnement doit comporter exactement les mêmes mentions obligatoires qu’une facture ponctuelle, plus les nouvelles mentions imposées par la réforme de la facturation électronique selon votre calendrier d’assujettissement. Concrètement : date d’émission, numéro unique séquentiel sans rupture, identités complètes des deux parties, TVA détaillée, montants HT/TVA/TTC, date de la prestation, conditions de paiement, pénalités de retard et indemnité forfaitaire pour frais de recouvrement.
Ces obligations découlent du Code de commerce et de l’article 242 nonies A de l’annexe II au CGI, complétées par les décrets n° 2022-1299 du 7 octobre 2022 et n° 2024-1195 du 21 décembre 2024, qui organisent le passage à la facturation électronique obligatoire.
Trois points à retenir avant d’aller plus loin :
- Chaque échéance d’abonnement génère sa propre facture, avec un numéro qui suit la séquence chronologique de votre entreprise, sans jamais être réutilisé.
- La période facturée doit apparaître clairement sur la ligne de service (par exemple « du 1er au 31 mars 2026 »), sans quoi la traçabilité de l’abonnement devient difficile à justifier en cas de contrôle.
- Le calendrier de la réforme s’applique par taille d’entreprise : 1er septembre 2026 pour les grandes entreprises et ETI, 1er septembre 2027 pour les PME, TPE et micro-entreprises.
Points clés
La conformité d’une facture d’abonnement repose sur trois piliers : les mentions obligatoires classiques, les ajouts de la réforme électronique, et une numérotation continue sans exception.
| Point | Détails |
|---|---|
| Mentions socle | Date, numéro unique, identités complètes, TVA, montants HT/TTC et indemnité forfaitaire pour frais de recouvrement restent obligatoires sur toute facture. |
| Numérotation continue | Chaque échéance d’abonnement produit une facture distincte avec un numéro jamais réutilisé dans la séquence de l’entreprise. |
| Ajouts de la réforme | SIREN client, catégorie d’opération et adresse de livraison s’intègrent progressivement selon votre calendrier d’assujettissement. |
| Format électronique | Factur-X, UBL et CII structurent le mapping des mentions vers le XML pour un routage conforme via une plateforme agréée. |
| Automatisation fiable | Adryo génère les factures d’abonnement conformes, gère les prélèvements SEPA et archive chaque document avec horodatage exportable. |
Table des matières
- Checklist du format facture abonnement à imprimer
- Quelles mentions légales doivent figurer sur chaque ligne ?
- Facture d’abonnement : numérotation, périodicité et prélèvement SEPA
- Quel format de facture électronique choisir pour un abonnement ?
- Calendrier 2026-2027 et sanctions en cas de facture non conforme
- Exemple de facture d’abonnement conforme
- Comment automatiser sans perdre en conformité ?
- Simplifier la conformité de vos factures d’abonnement
- Sources
Checklist du format facture abonnement à imprimer
Avant d’envoyer votre prochaine facture récurrente, vérifiez chaque ligne de cette liste. Elle couvre le socle obligatoire et les ajouts liés à la réforme.
- Mentions socle : mot « Facture », date d’émission, numéro unique et continu, désignation précise du service, quantité, prix unitaire HT, taux de TVA applicable.
- Identités : dénomination sociale, adresse, SIREN/SIRET du vendeur et de l’acheteur, numéro de TVA intracommunautaire si l’opération le requiert.
- Montants : total HT, montant de TVA, total TTC, date de la prestation ou de la période de service.
- Conditions de règlement : délai de paiement, taux de pénalité de retard, mention de l’indemnité forfaitaire pour frais de recouvrement.
- Ajouts de la réforme (à intégrer selon votre échéance) : SIREN du client, adresse de livraison si elle diffère de l’adresse de facturation, catégorie d’opération (biens, services ou mixte), option pour la TVA sur les débits, numéro de bon de commande s’il existe.
- Spécifique abonnement : case « période facturée » et mention du mode de paiement, SEPA, carte bancaire ou virement.
Conseil de pro : imprimez cette checklist et collez-la près du poste de facturation. Un contrôle visuel de trente secondes évite la plupart des oublis qui coûtent une amende.
Quelles mentions légales doivent figurer sur chaque ligne ?
Le mot « Facture » doit apparaître explicitement sur le document, tout comme la date d’émission. Cette date compte juridiquement : selon les règles de la TVA sur l’établissement des factures, c’est la date d’émission (ou de délivrance pour les factures électroniques) qui fixe le point de départ des délais de paiement et de prescription.
Le numéro de facture doit suivre une séquence chronologique et continue, sans rupture ni doublon. C’est l’article 242 nonies A qui impose cette continuité : un trou dans la numérotation attire immédiatement l’attention lors d’un contrôle fiscal, car il laisse penser qu’une facture a été supprimée ou dissimulée.
Côté identités, il faut mentionner la dénomination sociale complète, l’adresse, le SIREN et le SIRET du vendeur, ainsi que les mêmes informations pour l’acheteur professionnel. Le numéro de TVA intracommunautaire devient obligatoire dès que l’opération dépasse les frontières de l’Union européenne ou implique un client assujetti dans un autre État membre.
Sur le plan financier, chaque ligne de facture doit indiquer la désignation précise de la prestation, la quantité, le prix unitaire hors taxes, le taux de TVA applicable ou le motif d’exonération. Les totaux HT, TVA et TTC ferment le document, accompagnés de la date à laquelle le service a été rendu, ce qui compte particulièrement pour les abonnements où la prestation s’étale sur une période.
Les conditions de paiement méritent une attention particulière : délai accordé, taux des pénalités de retard, et l’indemnité forfaitaire pour frais de recouvrement, due de plein droit entre professionnels dès le premier jour de retard. Cette mention est l’une des plus fréquemment oubliées, notamment sur les modèles de facture anciens qui n’ont jamais été mis à jour.
Certaines situations imposent une formule précise plutôt qu’une simple case à cocher :
- Franchise en base de TVA : « TVA non applicable, article 293 B du CGI ».
- Autoliquidation dans le secteur du bâtiment : « Autoliquidation, article 283-2 nonies du CGI ».
- Prestation de formation professionnelle : référence au numéro de déclaration d’activité.
- Option pour la TVA sur les débits : mention explicite si vous facturez avant l’encaissement effectif.
Facture d’abonnement : numérotation, périodicité et prélèvement SEPA
Une erreur revient sans cesse chez les entreprises qui basculent d’une facturation ponctuelle vers un modèle récurrent : croire qu’une facture unique peut couvrir plusieurs échéances. Ce n’est jamais le cas. Chaque échéance d’abonnement doit produire sa propre facture, avec un numéro qui s’insère dans la séquence globale de l’entreprise, tous types de factures confondus.
- Adoptez un format de numérotation qui reste lisible même après mille factures. Un schéma comme 2026-03-0157 (année, mois, numéro séquentiel) ou 2026-CLT45-0008 (année, identifiant client, séquence) permet de retrouver une facture en quelques secondes sans logiciel de recherche avancé.
- Ne réutilisez jamais un numéro, même après l’annulation d’une facture ou une suspension d’abonnement. Émettez plutôt un avoir qui référence la facture d’origine.
- Gérez le prorata avec une ligne dédiée. Si un client s’abonne le 15 du mois, la première facture doit afficher clairement la période réduite et le montant recalculé, pas un tarif plein trompeur.
- Documentez chaque changement de tarif par une nouvelle ligne de service datée, plutôt que par une modification silencieuse du montant facturé.
- Indiquez systématiquement la période facturée sur la ligne de prestation : « Abonnement mensuel, du 1er au 31 mars 2026 » lève toute ambiguïté en cas de litige ou de contrôle.
Le prélèvement SEPA, largement utilisé pour la facturation récurrente, ajoute une couche de vigilance. La facture doit référencer le mandat signé par le client, la date d’exécution prévue et, idéalement, l’identifiant créancier SEPA de votre entreprise. Un glossaire de la trésorerie permet de clarifier ces notions d’échéancier et de mandat pour les équipes qui débutent sur le sujet.
Conseil de pro : programmez une vérification automatique du statut de chaque mandat SEPA trois jours avant l’échéance de prélèvement. Un mandat expiré ou révoqué détecté trop tard se traduit par un rejet bancaire, un retard de paiement, et parfois une facture rectificative à émettre en urgence.
Quel format de facture électronique choisir pour un abonnement ?
Trois formats structurent la facturation électronique en France : Factur-X, UBL et CII. Factur-X combine un PDF lisible par l’humain et un fichier XML structuré lisible par les machines, ce qui en fait le format hybride le plus répandu chez les éditeurs de logiciels de facturation français. UBL (Universal Business Language) et CII (Cross Industry Invoice) sont des standards XML purs, plus courants dans les échanges interentreprises à grande échelle ou avec des partenaires internationaux.
Le choix du format dépend surtout de votre plateforme agréée et de celle de vos clients, puisque les plateformes doivent être capables de convertir entre ces standards pour garantir l’interopérabilité. Le tableau suivant résume où placer les mentions les plus sensibles dans un flux Factur-X ou CII.
| Mention à intégrer | Emplacement type dans le flux XML |
|---|---|
| SIREN/SIRET vendeur | Bloc identification du fournisseur (SellerTradeParty) |
| SIREN/SIRET client | Bloc identification de l’acheteur (BuyerTradeParty) |
| Catégorie d’opération | Champ dédié biens/services/mixte dans l’en-tête de facture |
| Adresse de livraison | Bloc ShipToTradeParty, si différent de l’adresse de facturation |
| Option TVA sur les débits | Mention explicite dans les termes de paiement (PaymentTerms) |
| Numéro de bon de commande | Référence BuyerOrderReferencedDocument |
Ce mapping des mentions vers les champs Factur-X sert de base de travail pour les équipes techniques qui paramètrent leur générateur de factures. L’essentiel du travail préparatoire consiste à vérifier que chaque champ obligatoire est bien alimenté avant l’envoi vers une plateforme agréée, et à automatiser un test de validation qui rejette tout fichier incomplet avant qu’il ne parte vers le client.
Calendrier 2026-2027 et sanctions en cas de facture non conforme
La réforme avance en deux temps. Les grandes entreprises et les ETI doivent pouvoir émettre et recevoir des factures électroniques dès le 1er septembre 2026. Les PME, TPE et micro-entreprises suivent au 1er septembre 2027. La réception, elle, s’impose à toutes les entreprises dès la première échéance, quelle que soit leur taille.
| Manquement constaté | Conséquence possible |
|---|---|
| Mention obligatoire manquante | Amende de 15 € par mention, plafonnée à un quart du montant de la facture |
| Absence de facturation électronique après l’échéance | Amende pouvant atteindre 15 € par facture, plafonnée à un certain montant annuel |
| Rupture de séquence de numérotation | Risque de redressement fiscal et de remise en cause de la déductibilité de TVA |
Ces montants et plafonds figurent parmi les obligations de facturation détaillées par Bpifrance Création, qui recense aussi les risques liés à une facturation papier maintenue au-delà de la date d’obligation. Avant l’échéance qui vous concerne, un audit de vos gabarits de facture et un test de génération XML restent la meilleure façon d’éviter une découverte tardive d’un champ manquant.
Exemple de facture d’abonnement conforme
Voici un exemple de pied de facture que vous pouvez adapter à votre modèle actuel :
- Facture n° 2026-04-0231, émise le 1ᵉʳ avril 2026
- Vendeur : Société Y, 12 rue de la République, 75011 Paris, SIREN 123 456 789, SIRET 123 456 789 00012
- Client : Entreprise ABC, SIREN 987 654 321
- Ligne de service : Abonnement mensuel « Offre Standard », période du 1ᵉʳ au 30 avril 2026, 49,00 € HT
- TVA 20 % : 9,80 € — Total TTC : 58,80 €
- Mode de paiement : prélèvement SEPA, mandat n° RUM-2026-0045, exécution le 5 avril 2026
- Conditions : paiement à réception, pénalités de 3 fois le taux d’intérêt légal, indemnité forfaitaire pour frais de recouvrement
Conservez cette facture, le mandat SEPA signé et l’accusé de réception de la plateforme de dématérialisation pendant la durée légale de conservation. Un modèle de numérotation cohérent, comme 2026-04-0231 pour avril 2026, facilite grandement les rapprochements comptables en fin d’exercice.
Comment automatiser sans perdre en conformité ?
Une plateforme de facturation d’abonnement doit garantir quatre choses au minimum : génération automatique des mentions obligatoires, mapping Factur-X correct, journalisation horodatée de chaque facture émise, et gestion propre des échecs de prélèvement SEPA. L’automatisation ne remplace jamais la conformité, elle doit la sécuriser.
Le déploiement suit généralement trois étapes : paramétrage du modèle de facture avec tous les champs requis, tests de génération XML sur un échantillon de factures réelles, puis mise en production avec des contrôles automatiques à chaque envoi.
- Bloquez systématiquement l’envoi d’une facture si une mention obligatoire est vide.
- Conservez une version exportable de chaque facture, PDF et XML, pour répondre rapidement à une demande d’audit.
- Journalisez chaque modification apportée à un gabarit de facture, avec date et auteur du changement.
Conseil de pro : testez votre générateur de factures sur un cas limite avant la mise en production, un client en franchise de TVA avec un abonnement démarré en cours de mois. C’est souvent là que les gabarits automatisés révèlent leurs failles.
Pourquoi la conformité de facturation ne se résume pas à un format
La rigueur sur le format et les mentions d’une facture d’abonnement compte, mais elle ne doit pas être confondue avec d’autres obligations qui pèsent sur les entreprises proposant des abonnements, notamment la règle de résiliation en trois clics qui encadre l’expérience client, pas le document comptable. Ce sont deux cadres juridiques distincts, et beaucoup d’entreprises les traitent à tort comme un seul et même sujet.
Ce qui frappe le plus dans les dossiers de facturation défaillants, ce n’est pas la complexité des règles elles-mêmes. C’est leur accumulation silencieuse : une mention oubliée ici, un numéro dupliqué là, un mandat SEPA jamais vérifié. Prises isolément, ces erreurs paraissent mineures. Additionnées sur douze mois d’abonnements, elles construisent un dossier fragile face à un contrôle fiscal ou à un litige client. La vraie difficulté n’est pas de connaître la liste des mentions obligatoires, elle tient à la discipline de les appliquer sans exception, facture après facture, y compris sur les cas particuliers comme les prorata ou les changements de tarif en cours d’abonnement.
Simplifier la conformité de vos factures d’abonnement
Adryo est conçu pour les sociétés de domiciliation agréées qui facturent leurs clients par abonnement et ne peuvent pas se permettre une rupture de numérotation ou un mandat SEPA mal suivi lors d’un contrôle préfectoral ou d’une vérification du greffe.
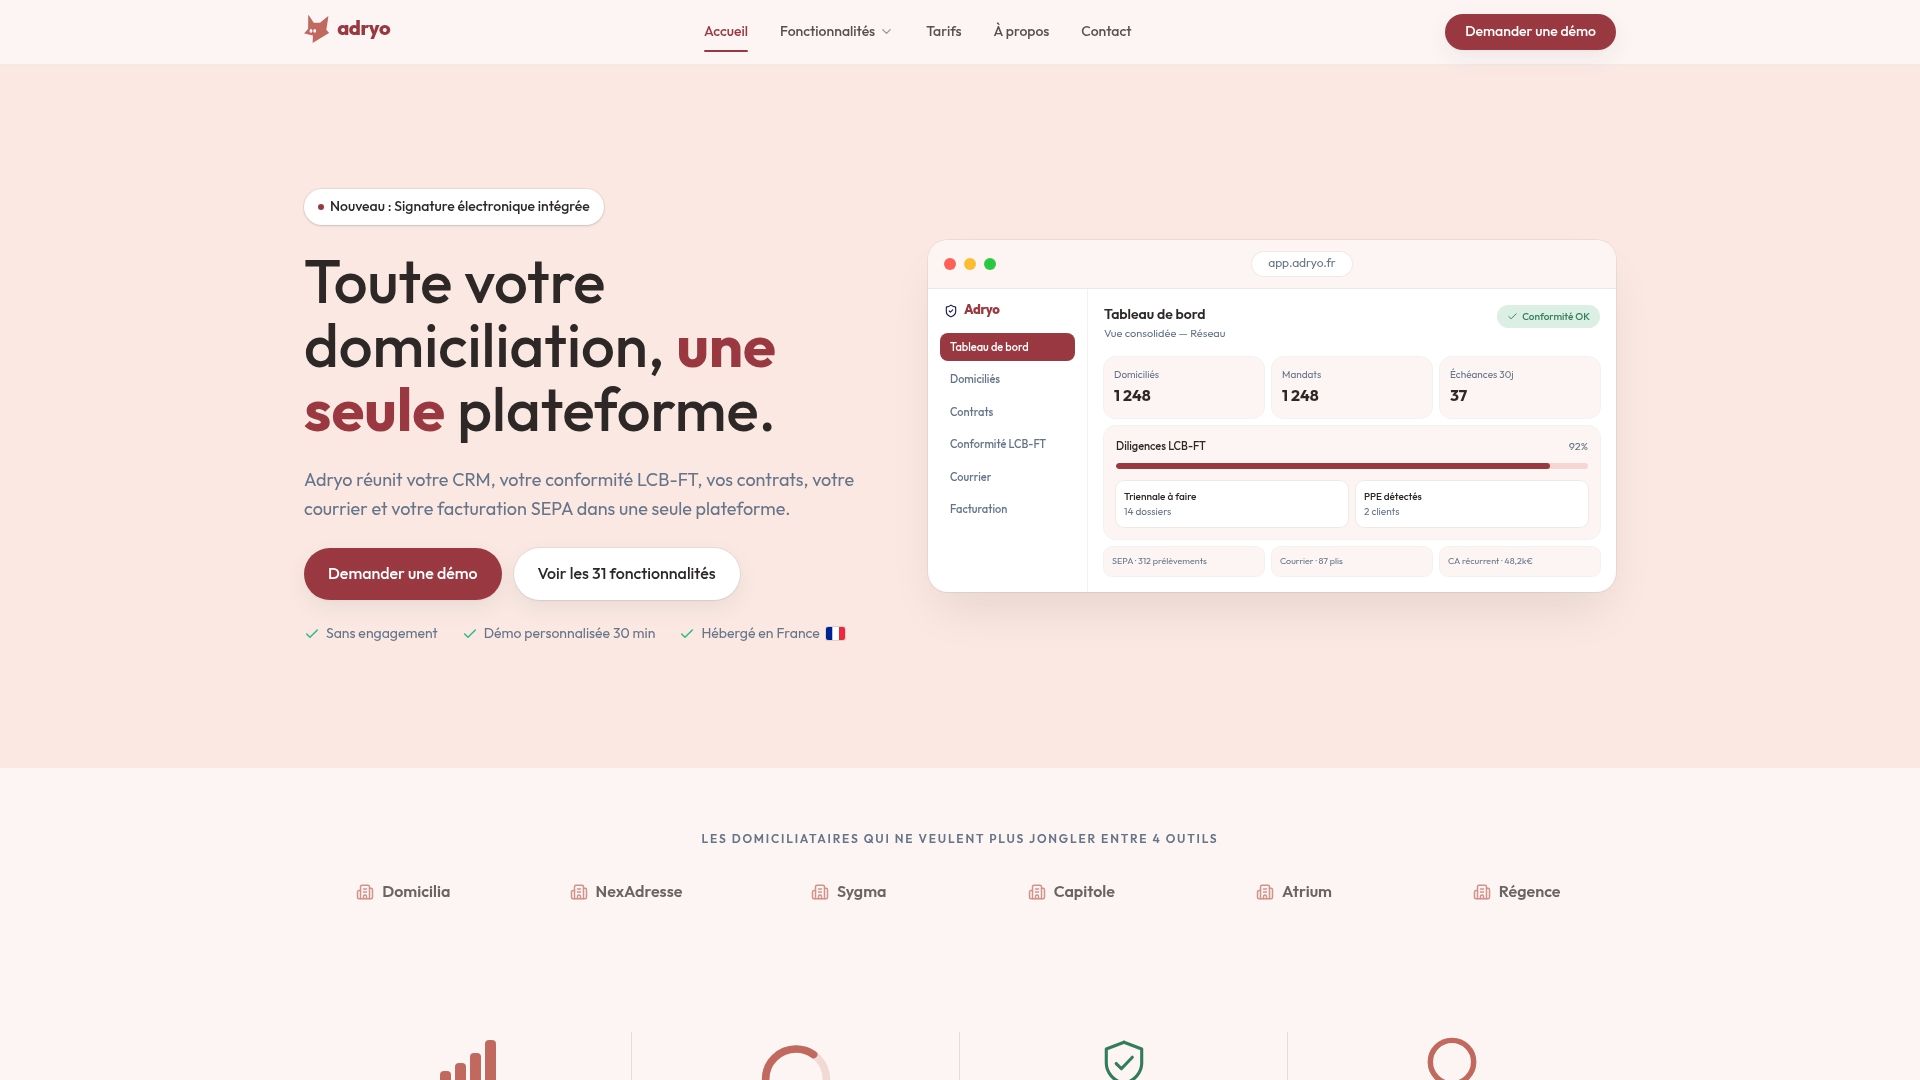
La plateforme génère automatiquement des factures d’abonnement conformes aux mentions obligatoires actuelles et à celles qui arrivent avec la réforme, tout en gérant les prélèvements SEPA et en conservant une piste d’audit horodatée exportable à tout moment. Concrètement, vous éliminez le risque de facture manquante dans la séquence, celui du mandat SEPA périmé, et celui du fichier XML mal formé avant envoi vers une plateforme agréée. Là où un empilement Excel et logiciel de facturation classique laisse la main à l’humain sur chaque contrôle, Adryo automatise la vérification et bloque l’anomalie avant qu’elle ne devienne un problème de conformité. Si vos gabarits de facture n’ont pas été révisés depuis un moment, c’est le bon moment pour découvrir la plateforme Adryo et tester sa gestion de la facturation par abonnement avant l’échéance qui concerne votre structure.
Sources
Pour aller directement aux textes officiels plutôt qu’aux résumés qui en découlent, plusieurs ressources méritent d’être conservées dans vos favoris :
- Mentions obligatoires sur une facture | Service Public Entreprendre
- Economie
- BOFiP : TVA - Règles relatives à l’établissement des factures (BOI-TVA-DECLA)
- Mentions obligatoires facture 2026 : la checklist complète | FactureValide
Cet article constitue une information générale et ne remplace pas l’avis d’un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d’agir sur la base de ce contenu.
Recommandation
À lire aussi
Gestion colis pour domiciliés : une preuve, pas une contrainte
Numérisez la gestion des colis des domiciliés : horodatage lié au dossier client, alertes et preuve fiable pour réduire les litiges.
Lire l'article
Intégrations API domiciliation : ce que la conformité française exige
Assurez conformité et traçabilité en intégrant via API les cinq flux clés de la domiciliation : eIDAS, Tracfin/ERMES, facturation, synchronisation, LCB/FT.
Lire l'article
Archivage probant eIDAS : ce que doit vérifier un domiciliataire
Domiciliataires : vérifiez que votre archivage probant conforme au règlement eIDAS garantit horodatage fiable, piste d'audit horodatée et exportabilité...
Lire l'articleLe prochain domicilié que vous enregistrez pourrait être le premier sur Adryo.
Réservez 30 minutes. On vous montre votre activité dans Adryo, avec vos vrais cas.
Réponse sous 24 h · Sans engagement