Domiciliataires : évitez les rejets de mandat SEPA (36 mois)
Pour domiciliataires et gestionnaires : automatisez la tenue des mandats SEPA, respectez le préavis de 14 jours et évitez la caducité (36 mois).
Un mandat SEPA autorise votre créancier (opérateur, plateforme, prestataire) à prélever automatiquement le montant de votre abonnement sur votre compte bancaire après signature. Il repose sur une Référence Unique de Mandat (RUM) et un identifiant créancier SEPA (ICS). Pour un abonnement classique, c’est presque toujours le schéma Core qui s’applique ; le B2B reste réservé aux relations entre entreprises, conformément aux règles applicables.
En bref:
- Le mandat SEPA doit comporter la mention « Mandat de prélèvement SEPA », la RUM, l’ICS, les coordonnées du débiteur, son IBAN, la nature du paiement et la date avec signature.
- Le schéma Core convient généralement aux abonnements grand public, offrant une protection pour le consommateur avec possibilité de contestation, contrairement au B2B réservé aux relations entre entreprises.
- La signature électronique conforme au règlement eIDAS permet une activation rapide, avec notification préalable au moins 14 jours avant le premier prélèvement, évitant la paperasserie.
- Le mandat devient caduc après 36 mois sans opération, nécessitant une nouvelle signature pour le réactiver, et sa révocation doit être préalablement notifiée à la banque et au créancier.
- La gestion automatisée via plateforme comme Adryo sécurise la conformité, enregistre, horodate et archive tous les mandats, réduisant significativement les erreurs de suivi manuel.
Table des matières
- Que doit contenir un mandat SEPA abonnement et où le trouver
- Mandat SEPA Core ou B2B : que choisir pour un abonnement ?
- Comment remplir, signer et transmettre un mandat SEPA pour un abonnement ?
- Validité, révocation et contestation d’un mandat SEPA
- Bonnes pratiques pour les créanciers qui gèrent des abonnements par prélèvement
- Ce que l’expérience opérationnelle des domiciliataires révèle sur la gestion des mandats
- Ce que la plupart des guides sur le mandat SEPA oublient de dire
- Adryo automatise la gestion de vos mandats SEPA d’abonnement
- Sources
Que doit contenir un mandat SEPA abonnement et où le trouver
Un mandat SEPA n’est valable que s’il réunit un jeu précis de mentions. La Banque de France rappelle que le document matérialise l’autorisation du débiteur et doit comporter, sans exception :
- Le titre exact du mandat (« Mandat de prélèvement SEPA »)
- La RUM, attribuée par le créancier à chaque mandat
- L’ICS du créancier, qui identifie l’entreprise auprès des banques
- Les coordonnées complètes du débiteur et son IBAN
- La nature du paiement (récurrent pour un abonnement, ponctuel sinon)
- La date et la signature du débiteur
Les modèles officiels PDF sont disponibles sur le site des impôts pour la version interentreprises, et la plupart des créanciers fournissent leur propre gabarit Core, pré-rempli avec leur ICS. Pensez à joindre un RIB récent : c’est la pièce que la majorité des créanciers réclament pour vérifier la cohérence de l’IBAN avant l’activation.
Mandat SEPA Core ou B2B : que choisir pour un abonnement ?
Le choix dépend d’abord de qui paie. Le Core vise les particuliers et, plus largement, tout débiteur consommateur. Le B2B s’adresse exclusivement aux relations entre entreprises, et implique des règles nettement plus strictes.
- Mandat SEPA Core : le débiteur peut demander le remboursement d’un prélèvement autorisé sans justification pendant 8 semaines, et contester un prélèvement non autorisé jusqu’à 13 mois après la date de débit.
- Mandat SEPA B2B : le débiteur renonce en général à ce droit de remboursement simplifié, et sa banque doit enregistrer le mandat avant tout premier paiement, faute de quoi le prélèvement est rejeté.
Pour la quasi totalité des abonnements grand public, le Core reste le schéma adapté : il protège le consommateur et ne demande aucune démarche d’enregistrement bancaire préalable. Le B2B ne se justifie que si votre abonné est lui-même une entreprise et que vous voulez sécuriser le paiement sans exposition prolongée à un remboursement.
Comment remplir, signer et transmettre un mandat SEPA pour un abonnement ?
Activer un prélèvement suppose de suivre un enchaînement précis, sans sauter d’étape.
- Complétez le formulaire avec vos coordonnées, la RUM communiquée par le créancier et le type de paiement (récurrent).
- Joignez un IBAN valide, généralement sous forme de RIB, pour que la banque puisse vérifier la correspondance des données.
- Signez le mandat, à la main sur papier ou électroniquement si le créancier propose un mandat SEPA signature électronique conforme au règlement eIDAS.
- Transmettez le document au créancier, qui l’archive et déclenche le circuit d’activation auprès de sa banque.
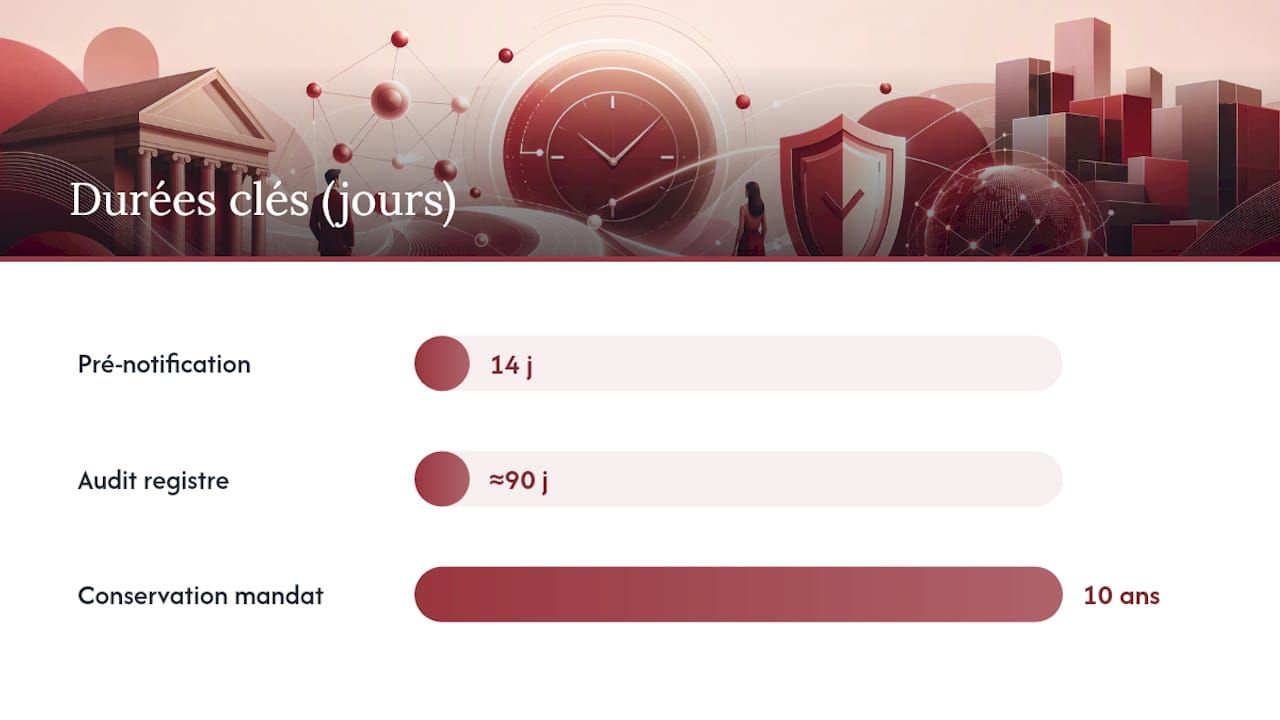
La signature électronique a la même valeur juridique qu’une signature manuscrite dès lors qu’elle respecte les niveaux de garantie eIDAS, ce qui évite l’aller-retour papier pour un abonnement souscrit en ligne. Avant le tout premier prélèvement, le créancier doit vous notifier au moins 14 jours calendaires à l’avance, sauf accord contraire entre vous deux.
Conseil de pro : Vérifiez systématiquement que l’IBAN saisi correspond au titulaire du compte indiqué sur le mandat. Un écart, même minime, entre le nom du signataire et celui du titulaire du compte est la première cause de rejet à l’activation.
Validité, révocation et contestation d’un mandat SEPA
Un mandat n’est pas éternel. Il devient caduc si aucune opération n’a été enregistrée pendant 36 mois, ce qui oblige à en signer un nouveau pour réactiver l’abonnement.
Révoquer un mandat suppose de prévenir à la fois votre banque et le créancier, idéalement par écrit, pour que la révocation soit opposable en cas de litige.
- Remboursement sans justification : 8 semaines après un prélèvement Core autorisé
- Contestation d’un prélèvement non autorisé : jusqu’à 13 mois après la date de débit
- Signalement d’une pratique commerciale abusive : via Signal
En cas de prélèvement que vous jugez indu, contactez d’abord votre banque pour engager le remboursement, puis documentez l’échange avec le créancier avant d’envisager un signalement officiel.
Bonnes pratiques pour les créanciers qui gèrent des abonnements par prélèvement
Côté créancier, la rigueur administrative fait toute la différence entre un flux de prélèvements fluide et une série de rejets à répétition.
- Générez une RUM unique par mandat et assurez-vous qu’elle reste cohérente avec votre ICS sur toute la durée de vie de l’abonnement
- Respectez la pré-notification de 14 jours avant chaque premier prélèvement, ou formalisez un accord bilatéral avec le client si vous voulez réduire ce délai
- Conservez et archivez chaque mandat pendant 10 ans après le dernier prélèvement effectué
- Automatisez la vérification d’IBAN, les rappels de pré-notification et la tenue d’un registre des mandats à jour
Pour les entreprises qui gèrent des mandats B2B, l’étape la plus souvent négligée reste l’enregistrement du mandat auprès de la banque du débiteur : sans cette formalité, le tout premier paiement échoue systématiquement, même si le mandat lui-même est correctement rempli.
Conseil de pro : Programmez un audit trimestriel de votre registre de mandats. Repérer les mandats proches de la caducité avant qu’ils ne bloquent un prélèvement évite bien des relances client de dernière minute.
Ce que l’expérience opérationnelle des domiciliataires révèle sur la gestion des mandats
Les sociétés de domiciliation gèrent des dizaines, parfois des centaines de mandats SEPA en parallèle pour facturer leurs abonnements mensuels. À cette échelle, la gestion manuelle d’un registre de mandats devient vite intenable : une RUM oubliée ou un mandat caduc non détecté suffit à faire échouer un prélèvement et à générer une relance inutile.
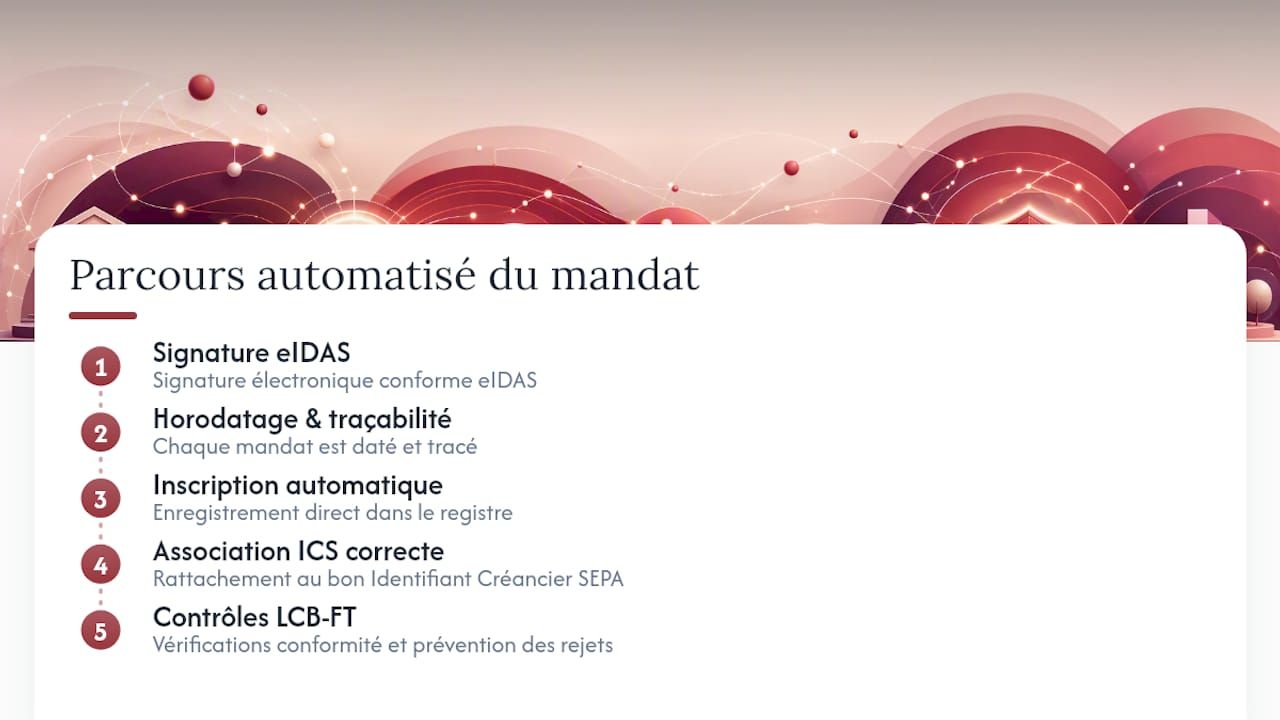
Une plateforme qui combine signature électronique eIDAS, registre automatique et conformité LCB-FT change la donne opérationnelle : chaque mandat est horodaté, traçable, et associé à l’ICS correct sans ressaisie. Hébergée en France, cette centralisation limite les tentatives de prélèvement sur des mandats expirés et facilite considérablement les contrôles réglementaires, qu’ils viennent de la préfecture, du greffe ou de Tracfin.
Ce que la plupart des guides sur le mandat SEPA oublient de dire
La documentation en ligne sur le mandat SEPA se concentre presque toujours sur le remplissage du formulaire. C’est utile, mais insuffisant : la vraie difficulté n’est pas de signer un mandat, c’est de le maintenir vivant dans la durée. Un abonnement dure des mois, parfois des années, et pendant tout ce temps, la RUM doit rester cohérente, le mandat ne doit pas franchir le seuil de caducité de 36 mois, et la pré-notification doit partir à temps à chaque échéance.
La plupart des créanciers découvrent ces contraintes au moment d’un rejet, pas avant. C’est un problème d’exécution, pas de compréhension : on sait ce qu’il faut faire, mais on manque d’un système qui le fasse automatiquement. Je pense que la priorité, pour tout gestionnaire d’abonnements par prélèvement, n’est pas d’apprendre par cœur les mentions obligatoires mais de mettre en place un registre qui les vérifie à sa place. La conformité SEPA n’est pas un sujet juridique compliqué, c’est un sujet de discipline opérationnelle.
— Aimen
Adryo automatise la gestion de vos mandats SEPA d’abonnement
Adryo transforme la gestion des mandats SEPA en un flux automatisé plutôt qu’en une checklist manuelle à refaire à chaque nouvel abonné. Contrairement à l’empilement classique Excel, signature papier et logiciel de facturation séparé, la plateforme réunit signature électronique conforme eIDAS, registre des mandats tenu automatiquement et facturation par abonnement au même endroit.
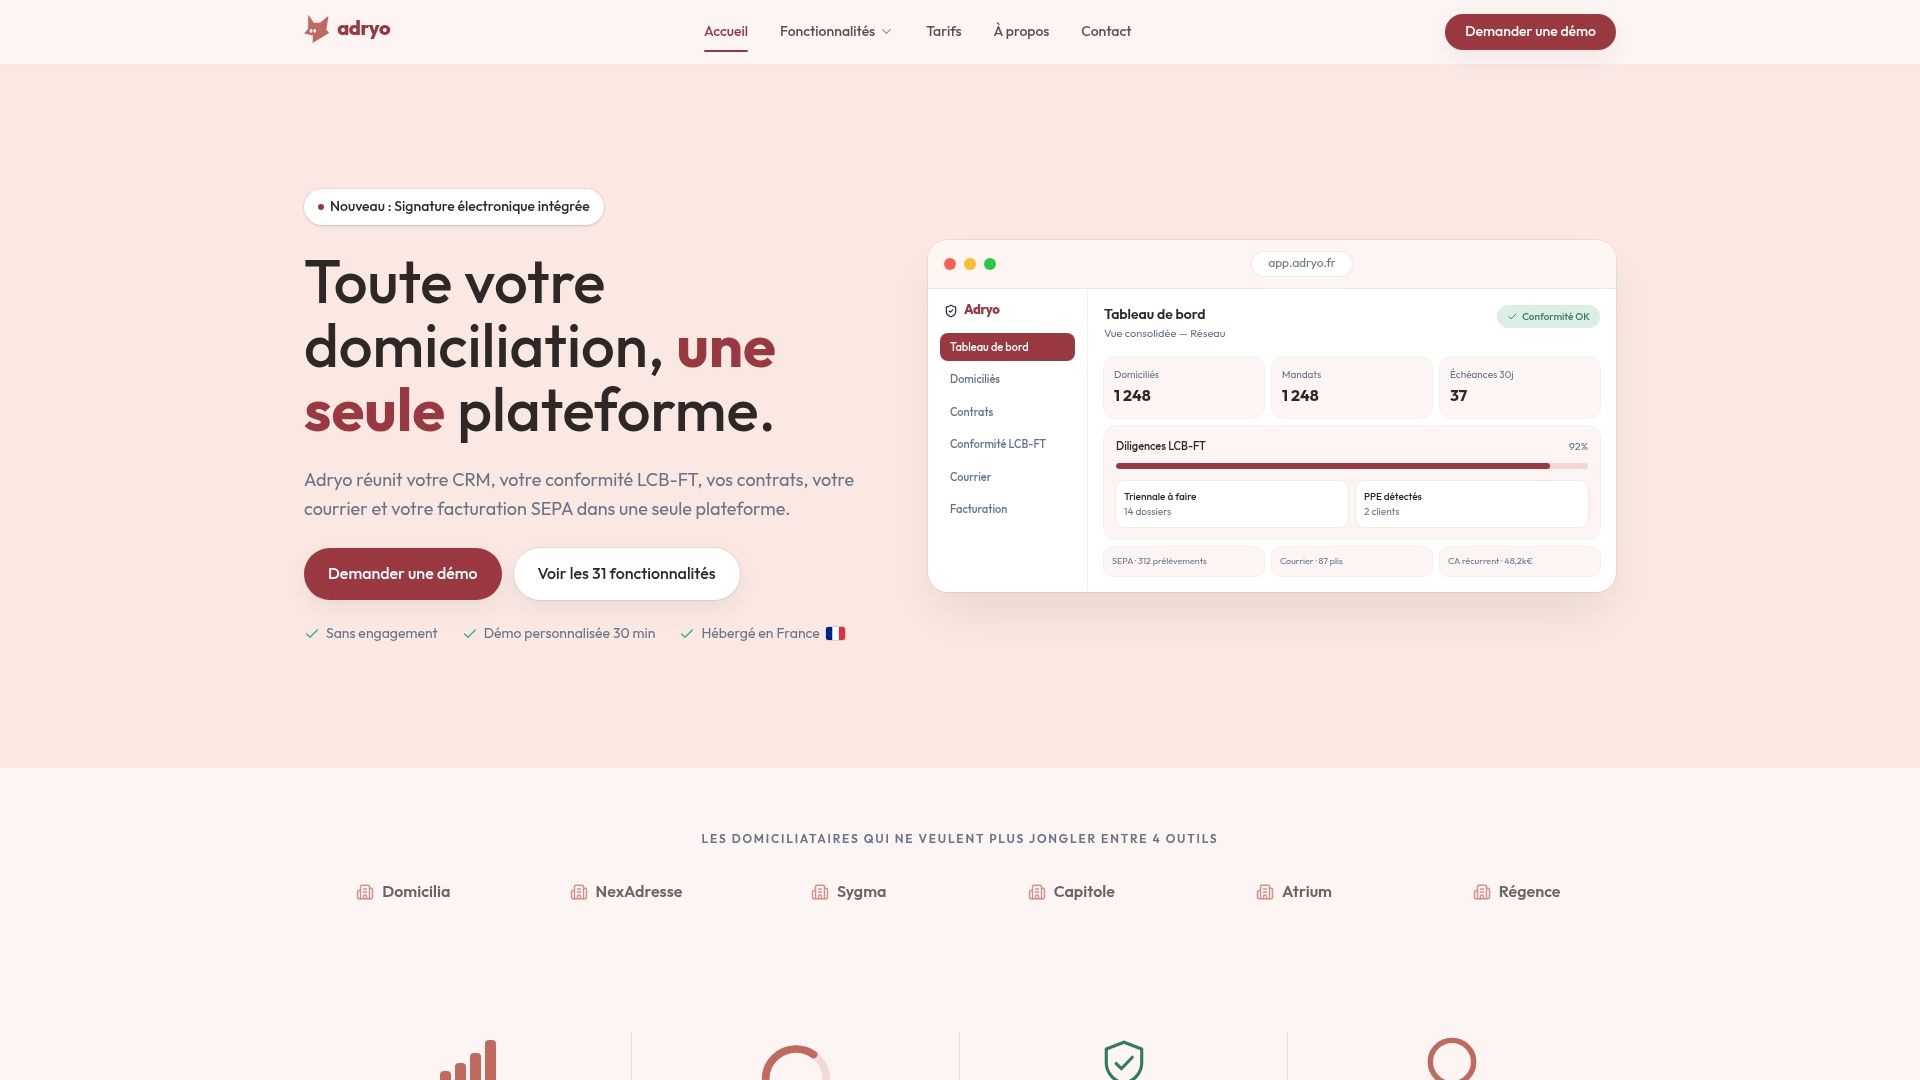
Pour une société de domiciliation, cela veut dire une RUM générée et associée à l’ICS sans ressaisie, une pré-notification qui part au bon moment, et un dossier de conformité LCB-FT qui reste prêt pour un contrôle préfectoral ou une vérification Tracfin. Les données sont hébergées en France, avec une piste d’audit exportable à tout moment. Si vous gérez plusieurs dizaines de dossiers domiciliés facturés par prélèvement, découvrez la plateforme Adryo et demandez une démonstration pour voir comment votre registre de mandats peut tourner sans intervention manuelle.
Sources
Pour aller plus loin, consultez la fiche de la Banque de France sur le prélèvement SEPA, le modèle de mandat interentreprises publié par la DGFiP et la brochure technique du CFONB sur le prélèvement SEPA B2B, qui détaille les règles d’enregistrement bancaire. En cas de litige avec un créancier, la plateforme signal.conso.gouv.fr permet de déposer un signalement officiel.
À lire aussi
Gestion colis pour domiciliés : une preuve, pas une contrainte
Numérisez la gestion des colis des domiciliés : horodatage lié au dossier client, alertes et preuve fiable pour réduire les litiges.
Lire l'article
Intégrations API domiciliation : ce que la conformité française exige
Assurez conformité et traçabilité en intégrant via API les cinq flux clés de la domiciliation : eIDAS, Tracfin/ERMES, facturation, synchronisation, LCB/FT.
Lire l'article
Archivage probant eIDAS : ce que doit vérifier un domiciliataire
Domiciliataires : vérifiez que votre archivage probant conforme au règlement eIDAS garantit horodatage fiable, piste d'audit horodatée et exportabilité...
Lire l'articleLe prochain domicilié que vous enregistrez pourrait être le premier sur Adryo.
Réservez 30 minutes. On vous montre votre activité dans Adryo, avec vos vrais cas.
Réponse sous 24 h · Sans engagement