Prélèvement SEPA en domiciliation : ce que doit vérifier votre société
Pour un prélèvement SEPA en domiciliation, vérifiez l'ICS, le mandat signé, le préavis de 14 jours et les tests ISO 20022 pour éviter rejets.
Pour émettre un prélèvement SEPA sur un dossier domicilié, trois briques doivent être en place avant le premier ordre : un Identifiant Créancier SEPA (ICS) délivré par votre banque, un mandat signé par le domicilié avec une référence unique de mandat (RUM), et une pré-notification envoyée au moins 14 jours avant l’échéance. À cela s’ajoute l’envoi de fichiers conformes au format ISO 20022, validés lors d’une phase de test bancaire préalable. Sans ces quatre éléments réunis, le prélèvement peut être rejeté, voire contesté lors d’un contrôle préfectoral.
En bref:
- Un prélèvement SEPA sur un dossier domicilié nécessite un ICS actif, un mandat signé avec RUM, et une pré-notification 14 jours avant l’échéance.
- Le mandat doit comporter l’ICS, l’identité complète du créancier, le RUM, et une autorisation explicite signée pour être valide.
- La gestion efficace demande des tests préalables, une migration progressive des anciens mandats, et une procédure claire de traitement des rejets.
- La traçabilité de chaque mandat, modification, rejet et conformité LCB-FT doit être horodatée et stockée dans un espace sécurisé.
- La plateforme Adryo facilite la gestion automatisée des mandats, des prélèvements, et garantit la conformité réglementaire pour un portefeuille large.
Table des matières
- Prélèvement SEPA domiciliation : la checklist avant le premier envoi
- Le mandat SEPA pour domiciliation : mentions obligatoires, RUM et rôle du créancier
- Flux techniques et règles bancaires : format SEPA, séquences et délais de présentation
- Archivage, conformité LCB‑FT et preuve : préparer les dossiers pour contrôles
- Mise en œuvre pratique : tests, migration de mandats existants et gestion des impayés
- Comment un domicilié peut-il résilier son mandat SEPA ?
- Sécurité et conformité RGPD dans la gestion des données liées au prélèvement SEPA
- Que faire pour un domicilié avec un compte bancaire étranger dans la zone SEPA ?
- Quel est l’impact du prélèvement SEPA sur votre trésorerie de domiciliataire ?
- Ce qu’une plateforme dédiée change concrètement pour votre conformité
- Adryo simplifie la gestion des prélèvements SEPA pour votre société
- Sources
Prélèvement SEPA domiciliation : la checklist avant le premier envoi
Avant de lancer le moindre ordre de prélèvement pour un domicilié, votre équipe facturation doit boucler cinq vérifications. Chacune conditionne la validité juridique et technique de l’opération.
- ICS et coordonnées bancaires : confirmez que votre société détient bien un ICS actif et que l’IBAN/BIC du domicilié a été saisi sans erreur de frappe, cause fréquente de rejet.
- Mandat et RUM : chaque dossier domicilié doit disposer d’un mandat signé, associé à une RUM unique et non réutilisable.
- Pré-notification planifiée : préparez un modèle de courrier ou d’e-mail indiquant montant et date, à envoyer selon le délai réglementaire de 14 jours.
- Tests bancaires : validez le canal d’envoi (EBICS, FTP sécurisé ou API) avec un lot pilote avant la mise en production.
- Archivage sécurisé : mettez en place un espace de stockage horodaté, consultable en cas de demande de preuve.
Vous gagnerez un temps précieux le jour où un domicilié conteste un prélèvement et où il faut retrouver le mandat en quelques secondes.*
Le mandat SEPA pour domiciliation : mentions obligatoires, RUM et rôle du créancier
Un mandat mal rempli invalide l’ensemble de la chaîne de prélèvement, même si le fichier bancaire est techniquement correct. Le document doit comporter plusieurs mentions précises, sans exception :
- L’ICS de votre société, qui identifie votre structure comme créancier auprès de l’ensemble des banques du domicilié.
- L’identité complète du créancier : raison sociale, adresse, forme juridique.
- L’IBAN du débiteur, c’est-à-dire du domicilié qui autorise le prélèvement.
- Une formule d’autorisation explicite, signée et datée, par laquelle le domicilié consent au prélèvement récurrent.
- La RUM, référence qui identifie le mandat de façon unique et doit figurer sur chaque ordre transmis en banque.
L’ICS ne s’invente pas : il s’obtient auprès de votre prestataire de services de paiement, qui vérifie au préalable l’existence légale de votre société. Une fois attribué, il doit apparaître sur le mandat ET dans chaque fichier de prélèvement envoyé, sans quoi la banque du domicilié rejettera l’opération.
Deux schémas coexistent, et la différence compte pour votre gestion des impayés. Le schéma Core, standard pour la quasi-totalité des domiciliés particuliers ou professionnels classiques, ouvre un droit à remboursement dans un délai réglementaire de remboursement. Le schéma B2B, réservé aux prélèvements entre professionnels, exclut ce droit au remboursement une fois l’opération validée par la banque du débiteur, qui conserve elle-même la preuve du mandat, comme le précise la brochure interentreprises du CFONB. Autrement dit, un mandat B2B mal archivé chez vous n’est pas rattrapable par la banque du débiteur en cas de litige.
Flux techniques et règles bancaires : format SEPA, séquences et délais de présentation
Le rulebook CFONB encadre également la logique des séquences, qui structure la vie d’un prélèvement récurrent :
- FIRST : le tout premier prélèvement d’un nouveau mandat, présenté généralement cinq jours ouvrés avant l’échéance.
- RECURRING : les prélèvements suivants sur le même mandat, avec un délai de présentation réduit à deux jours ouvrés.
- ONE-OFF : un prélèvement ponctuel, sans suite, utile par exemple pour régler des frais annexes de domiciliation hors abonnement.
Chaque ordre de prélèvement doit comporter plusieurs données obligatoires pour permettre le suivi précis des opérations dans les échanges bancaires.
Un IBAN erroné, un compte clôturé ou une opposition du domicilié génèrent chacun un code retour distinct, qu’il faut interpréter correctement pour relancer l’ordre ou corriger le dossier plutôt que de répéter l’erreur au cycle suivant.
Archivage, conformité LCB‑FT et preuve : préparer les dossiers pour contrôles
Un mandat signé ne suffit pas si vous ne pouvez pas prouver, des années plus tard, qu’il existait bien à la date du prélèvement contesté. Les guides bancaires recommandent de conserver chaque mandat dans une mandathèque numérisée, avec des métadonnées horodatées qui font foi en cas de litige ou de contrôle.
Votre piste d’audit doit tracer, pour chaque dossier, une chronologie complète et exportable :
- la création et la signature du mandat, avec identité du signataire ;
- toute modification ultérieure (changement d’IBAN, résiliation) ;
- chaque émission de prélèvement liée à la RUM ;
- les rejets et leurs motifs, avec les actions correctives prises.
Cette traçabilité ne vit pas isolée du reste de votre conformité. Elle s’articule avec le dossier de vigilance LCB-FT de chaque domicilié : vérification triennale des bénéficiaires effectifs, screening PPE, contrôle des listes de sanctions. Un contrôleur qui examine un mandat de prélèvement s’attend à retrouver, dans la foulée, le dossier de vigilance associé, cohérent en dates et en identité.
L’hébergement des données est une considération importante, avec des droits d’accès différenciés selon les profils, afin de faciliter la traçabilité et la réponse aux demandes de contrôle.
Mise en œuvre pratique : tests, migration de mandats existants et gestion des impayés
Passer au prélèvement SEPA pour un portefeuille de domiciliés existant ne se fait jamais en un jour. Voici l’enchaînement qui limite le risque opérationnel :
- Tester avec un lot pilote. Sélectionnez cinq à dix dossiers représentatifs, envoyez un fichier de test à votre banque et validez le retour avant tout déploiement en masse.
- Migrer progressivement les anciennes autorisations. Convertissez les mandats papier ou les autorisations non SEPA vers le nouveau format, dossier par dossier, en attribuant une RUM à chacun, pratique recommandée pour limiter le risque de rupture de prélèvement.
- Standardiser la pré-notification. Un modèle unique, avec montant, date et référence du dossier, évite les oublis et les formulations approximatives d’un gestionnaire à l’autre.
- Formaliser le traitement des rejets. Définissez qui relance le domicilié, sous quel délai, et comment la comptabilité ajuste la facture en attendant la régularisation.
Conseil de pro : Ne migrez jamais tout le portefeuille en une seule vague. Un incident technique sur un lot massif peut bloquer la trésorerie de plusieurs dizaines de dossiers simultanément, un lot pilote limite l’exposition.
Comment un domicilié peut-il résilier son mandat SEPA ?
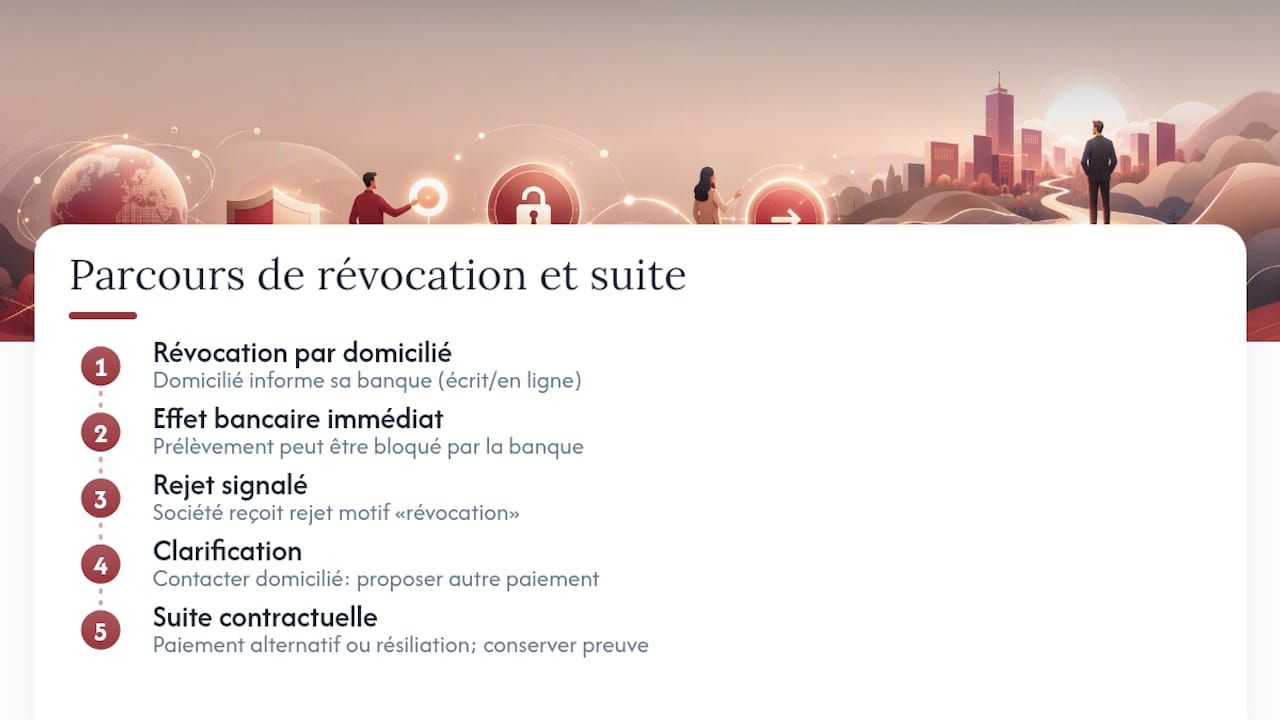
Le débiteur, ici le domicilié, garde à tout moment le droit de révoquer son mandat de prélèvement. Il lui suffit d’en informer sa propre banque, par écrit ou via son espace en ligne, sans avoir besoin de votre accord préalable en tant que créancier. La révocation prend effet immédiatement côté banque du débiteur, ce qui signifie qu’un prélèvement déjà en cours de traitement peut être bloqué avant même que vous en soyez informé.
Pour votre société, cela implique une vigilance particulière sur les rejets de type révocation, distincts d’un simple incident technique. Quand un ordre revient avec ce motif, la relation contractuelle de domiciliation n’est pas automatiquement rompue : seul le moyen de paiement change. Le bon réflexe consiste à contacter le domicilié pour clarifier son intention, proposer un autre mode de règlement, ou acter la fin de la prestation si la révocation s’accompagne effectivement d’une résiliation du contrat de domiciliation.
Le mandat lui-même peut aussi être annulé sur demande du créancier, par exemple lors de la clôture d’un dossier. Dans ce cas, il revient à votre société de conserver la trace de cette annulation dans votre registre des mandats, avec la date et le motif, plutôt que de simplement supprimer la ligne. Un mandat annulé reste une pièce de preuve utile plusieurs années après la fin de la relation, notamment si un ancien domicilié conteste a posteriori un prélèvement passé.
Sécurité et conformité RGPD dans la gestion des données liées au prélèvement SEPA
Un mandat SEPA contient des données bancaires et une signature, deux éléments sensibles au sens du RGPD. Leur traitement engage la responsabilité de votre société de domiciliation en tant que responsable de traitement, au même titre que le dossier de vigilance LCB-FT du domicilié.
Trois principes structurent une gestion conforme. D’abord, la minimisation : ne conservez que les données strictement nécessaires à l’émission et à la preuve du prélèvement, pas l’historique complet des échanges commerciaux du domicilié. Ensuite, la limitation d’accès : seuls les profils facturation et conformité devraient consulter un IBAN ou une RUM, avec une journalisation de chaque consultation. Enfin, la durée de conservation : un mandat archivé indéfiniment sans base légale claire expose à un risque en cas de contrôle de la CNIL, même si la logique de preuve pousse à garder les documents plusieurs années après la fin du mandat.
La signature électronique du mandat mérite un traitement à part. Un simple clic sur une case à cocher n’offre pas le même niveau de preuve qu’une signature qualifiée avec certificat d’identité vérifié, une nuance qui compte le jour où un domicilié conteste avoir donné son accord.
Que faire pour un domicilié avec un compte bancaire étranger dans la zone SEPA ?
Le mécanisme technique ne change pas : même format ISO 20022, même exigence d’ICS et de RUM, même logique de séquences FIRST et RECURRING.
Deux points méritent toutefois votre attention dans ces dossiers transfrontaliers. Ensuite, la pré-notification gagne à être rédigée dans une langue que le domicilié comprend clairement. Même si la réglementation SEPA elle-même n’impose pas de langue précise. Un mandat mal compris augmente mécaniquement le risque de contestation ou de révocation surprise.
Un cas plus rare mais réel concerne les domiciliés dont le siège social est en France mais dont le compte de paiement habituel est détenu par une société mère ou une structure de groupe basée dans un autre pays SEPA. Dans cette configuration, vérifiez que le mandat porte bien l’identité du titulaire du compte, qui n’est pas toujours strictement identique à celle de l’entreprise domiciliée. Une discordance entre le nom du domicilié et celui du titulaire du compte est un motif de rejet fréquent, et une source de confusion lors des contrôles.
Quel est l’impact du prélèvement SEPA sur votre trésorerie de domiciliataire ?
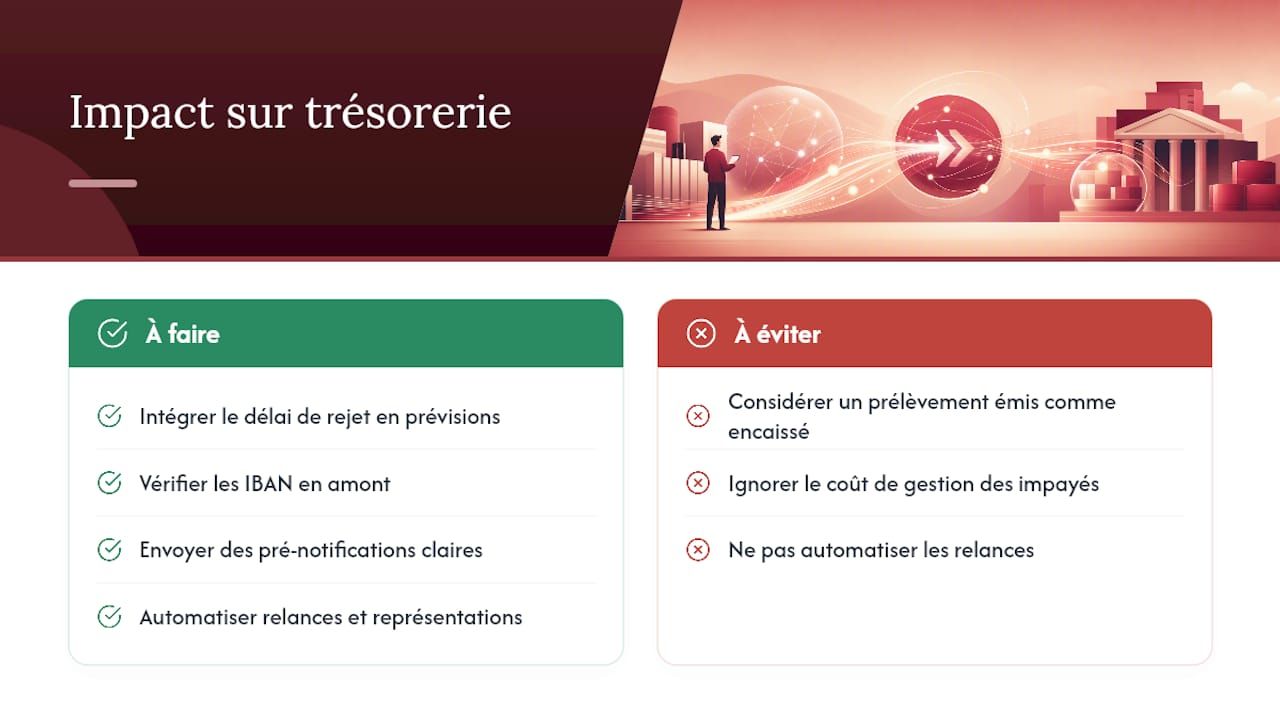
Le passage au prélèvement automatique transforme la prévisibilité de vos encaissements plus qu’aucun autre changement de facturation. Avec un règlement manuel ou un virement classique, chaque domicilié choisit sa date de paiement, ce qui génère un flux de trésorerie irrégulier et impose un suivi manuel des retards. Avec des séquences RECURRING bien configurées, vous connaissez à l’avance, dossier par dossier, la date exacte d’encaissement attendu.
Cette prévisibilité a un revers : le délai de rejet. Un prélèvement peut revenir impayé plusieurs jours après la date d’émission, ce qui crée un décalage entre l’encaissement apparent dans votre comptabilité et l’encaissement réel confirmé. Une société qui gère plusieurs centaines de dossiers domiciliés doit donc intégrer ce délai dans ses prévisions de trésorerie, plutôt que de considérer un prélèvement émis comme un prélèvement encaissé.
Le second effet concerne le coût de gestion des impayés. Chaque rejet déclenche une relance, parfois une nouvelle présentation, et mobilise du temps de gestion qui pèse sur votre rentabilité si le volume de dossiers grossit sans automatisation correspondante. À l’inverse, un taux de rejet maîtrisé, grâce à des IBAN vérifiés en amont et des pré-notifications claires, transforme le prélèvement SEPA en accélérateur réel de trésorerie plutôt qu’en source de charge administrative supplémentaire.
Ce qu’une plateforme dédiée change concrètement pour votre conformité
Automatiser le registre des mandats et la facturation par abonnement réduit la part d’erreur humaine qui pèse sur chaque cycle de prélèvement. Une piste d’audit horodatée, générée automatiquement plutôt que reconstituée à la main avant un contrôle, fait gagner un temps que peu de sociétés de domiciliation mesurent avant d’en manquer cruellement. Avant de choisir un fournisseur logiciel, exigez trois preuves concrètes : l’hébergement des données, la conformité RGPD, et la compatibilité eIDAS des signatures de mandats.
— Aimen
Adryo simplifie la gestion des prélèvements SEPA pour votre société
Certaines plateformes proposent de regrouper en un seul endroit le CRM des dossiers domiciliés, le registre automatique des mandats avec génération automatique de RUM, la signature électronique conforme eIDAS, et la génération des fichiers de prélèvement SEPA associée à la facturation par abonnement.
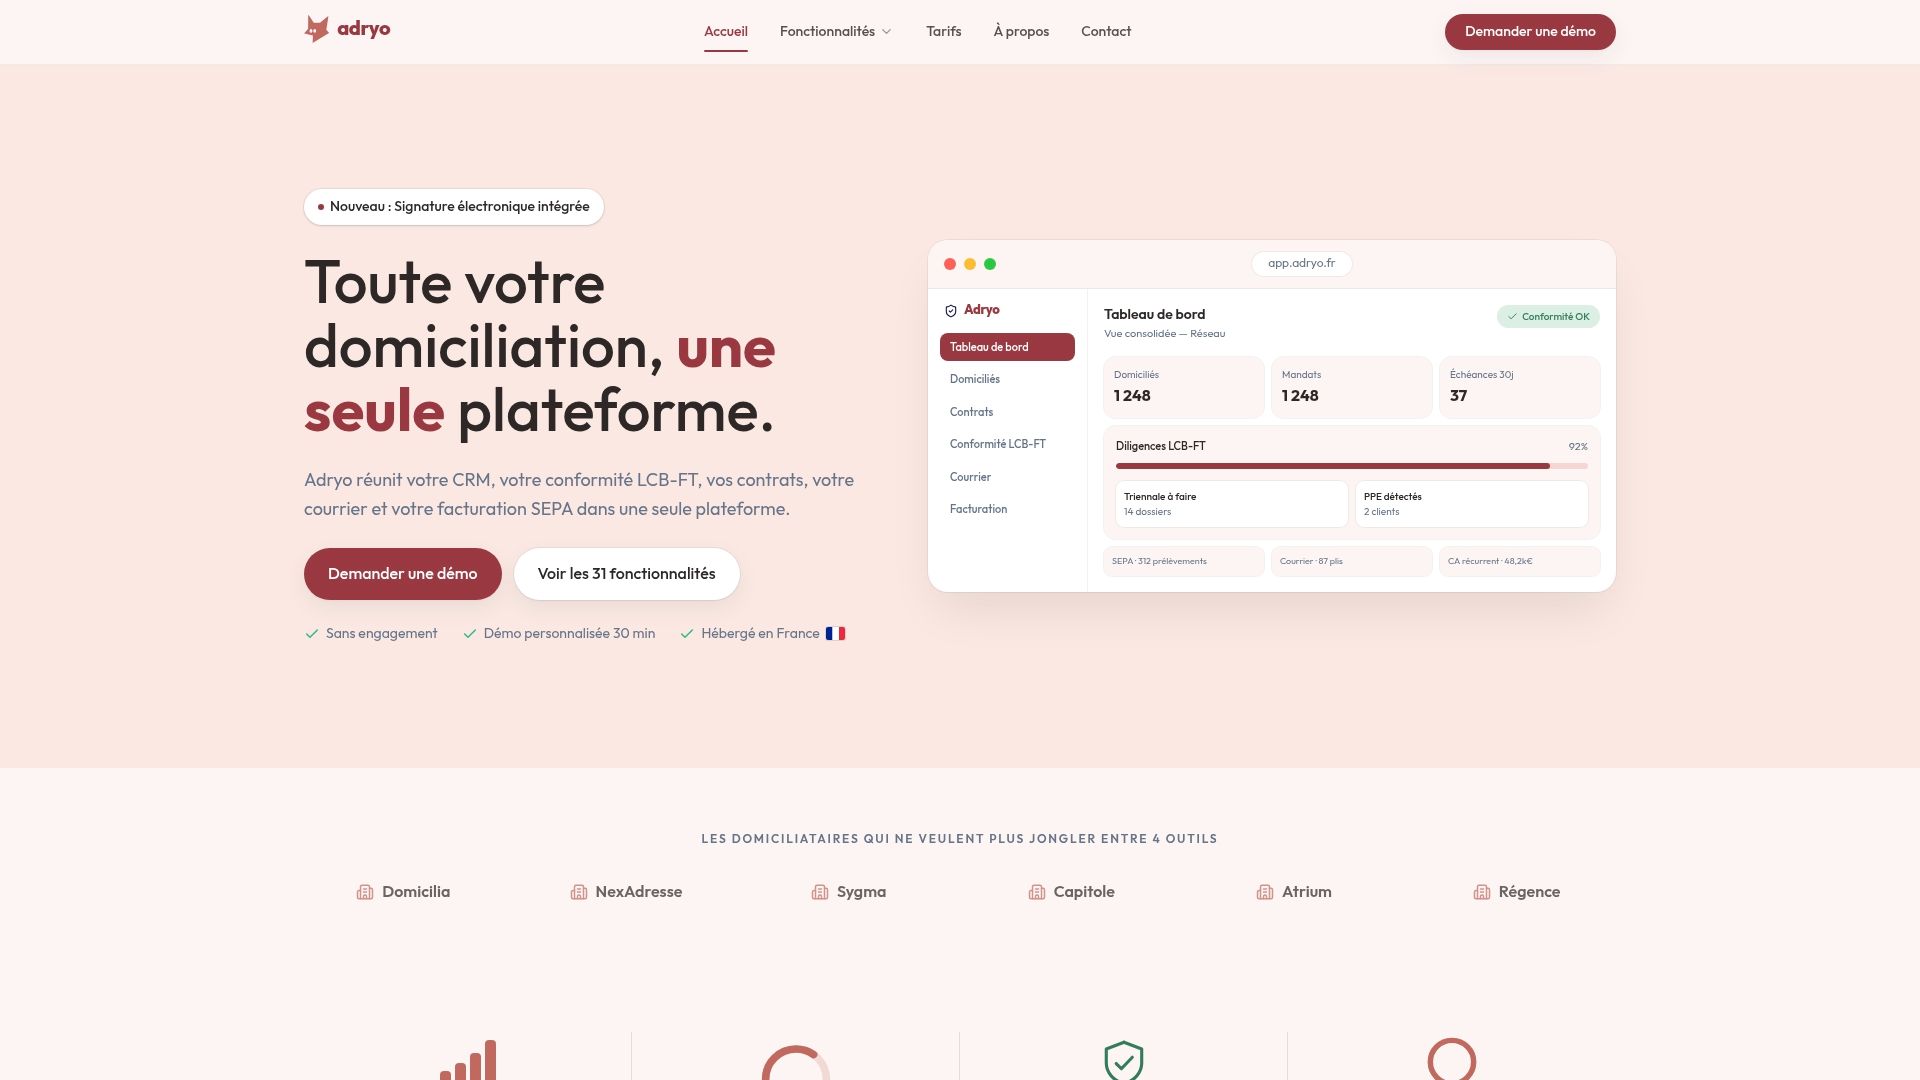
Chaque action, création de mandat, envoi de prélèvement, rejet, modification, reste tracée dans une piste d’audit exportable à tout moment, un atout concret le jour d’un contrôle préfectoral ou d’une demande Tracfin. Les données peuvent être hébergées dans un cadre respectant la réglementation sur la protection des données personnelles. Si votre société gère plusieurs dizaines ou centaines de dossiers domiciliés, une démonstration sur la plateforme Adryo permet de voir concrètement comment le registre des mandats et les prélèvements SEPA s’articulent avec votre conformité LCB-FT existante.
Sources
À lire aussi
Gestion colis pour domiciliés : une preuve, pas une contrainte
Numérisez la gestion des colis des domiciliés : horodatage lié au dossier client, alertes et preuve fiable pour réduire les litiges.
Lire l'article
Intégrations API domiciliation : ce que la conformité française exige
Assurez conformité et traçabilité en intégrant via API les cinq flux clés de la domiciliation : eIDAS, Tracfin/ERMES, facturation, synchronisation, LCB/FT.
Lire l'article
Archivage probant eIDAS : ce que doit vérifier un domiciliataire
Domiciliataires : vérifiez que votre archivage probant conforme au règlement eIDAS garantit horodatage fiable, piste d'audit horodatée et exportabilité...
Lire l'articleLe prochain domicilié que vous enregistrez pourrait être le premier sur Adryo.
Réservez 30 minutes. On vous montre votre activité dans Adryo, avec vos vrais cas.
Réponse sous 24 h · Sans engagement