Entreprises : SEPA Core ou B2B, 5 étapes pour centraliser vos mandats
Comparez SEPA Core et SDD B2B, mesurez l'impact sur trésorerie et suivez 5 étapes concrètes pour centraliser et automatiser la gestion de vos mandats.
Le SEPA Core offre souplesse et droit au remboursement, pensé pour des débiteurs qui peuvent être des particuliers. Le SEPA B2B, réservé aux relations entre professionnels, sacrifie cette souplesse contre une quasi‑irrévocabilité une fois le prélèvement exécuté. Le critère de choix tient en une question : votre débiteur est‑il un consommateur, ou une entreprise avec qui vous voulez sécuriser un encaissement récurrent ? La réponse détermine tout le reste, du mandat à la trésorerie.
En bref:
- Le prélèvement SEPA B2B, réservé aux professionnels, devient inrévocablement validé après validation bancaire, contrairement au SEPA Core où la contestation peut durer huit semaines.
- La mise en place d’un mandat B2B requiert une validation bancaire préalable, ce qui rallonge le processus initial par rapport au mandat Core, basé uniquement sur une simple vérification formelle.
- Pour une gestion efficace, il est crucial de centraliser et d’archiver durablement les mandats avec une piste d’audit horodatée, surtout en cas de changement de banque ou de contestation tardive.
- Le choix entre Core et B2B impacte directement la fiabilité des prévisions de trésorerie, le délai de paiement moyen (DSO) et les coûts liés aux rejets ou retards de paiement.
- La stratégie doit s’adapter à votre modèle commercial, privilégiant le Core pour les particuliers ou loyers résidentiels, et le B2B pour les contrats professionnels à enjeu élevé.
Table des matières
- SEPA Core face à SEPA B2B : ce que change chaque schéma en pratique
- Comment mettre en place un mandat SDD Core ou B2B, étape par étape
- Quel impact sur la trésorerie, le DSO et les coûts de gestion ?
- Ce que disent les référentiels EPC et CFONB sur les obligations bancaires
- Centraliser les mandats change vraiment la donne opérationnelle
- Quelle stratégie adopter selon votre modèle commercial ?
- Automatiser la gestion des mandats SEPA sans changer d’outil de facturation
- Sources
SEPA Core face à SEPA B2B : ce que change chaque schéma en pratique
Les deux prélèvements partagent le même socle technique, mais divergent sur un point qui pèse lourd en trésorerie : le droit de contestation. Avec le SEPA Core, le débiteur (particulier ou entreprise) peut demander le remboursement d’un prélèvement dans un délai de huit semaines après le débit, et jusqu’à treize mois si le mandat s’avère invalide. Le créancier reste donc exposé longtemps après l’encaissement.
Le SDD B2B ferme cette porte. Réservé aux non‑consommateurs, il exige que la banque du débiteur vérifie et enregistre le mandat avant d’autoriser le premier prélèvement. Une fois l’opération exécutée, elle devient en pratique irrévocable, sauf fraude avérée ou mandat jugé invalide, comme le précise la brochure CFONB sur le prélèvement SEPA. Cette rigueur a un prix opérationnel : l’intégration initiale prend plus de temps, car chaque banque doit valider le mandat avant toute remise.
Voici ce qui distingue concrètement les deux schémas au quotidien :
- Contestation : huit semaines pour le Core, quasi aucune pour le B2B une fois exécuté.
- Débiteur éligible : particuliers et professionnels pour le Core, professionnels uniquement pour le B2B.
- Vérification bancaire : simple contrôle formel pour le Core, contrôle actif du mandat par la banque du débiteur pour le B2B.
- Erreur de prélèvement : remboursable rapidement en Core, correction plus lourde en B2B car il faut prouver la fraude ou l’invalidité.
- Cadence d’encaissement : comparable dans les deux cas, mais le B2B réduit les rejets tardifs liés à une contestation.
Comment mettre en place un mandat SDD Core ou B2B, étape par étape
Un mandat, qu’il soit Core ou B2B, repose sur les mêmes fondations administratives, avec une couche de vérification supplémentaire pour le second.
- Collectez les informations obligatoires : identifiant créancier SEPA (ICS), référence unique de mandat (RUM), coordonnées bancaires complètes du débiteur (IBAN, BIC).
- Faites signer le mandat, idéalement via signature électronique conforme au règlement eIDAS pour garantir sa valeur probante.
- Pour le B2B, transmettez le mandat enregistré à votre banque, qui le fait valider par la banque du débiteur avant toute remise. Cette étape n’existe pas pour le Core.
- Configurez l’envoi des messages au format ISO 20022, en respectant les délais d’envoi imposés par votre banque (généralement plus courts pour la première présentation).
- Archivez la preuve du mandat de façon durable et exportable, pour la produire en cas de contrôle ou de contestation.
Conseil de pro : Ne conservez jamais la preuve de mandat uniquement dans la messagerie de votre banque. Si vous changez d’établissement, exigez toujours la portabilité du mandat existant plutôt que d’en créer un nouveau, cela évite une rupture de la piste d’audit.
Quel impact sur la trésorerie, le DSO et les coûts de gestion ?
Le choix du schéma ne se joue pas seulement sur le plan juridique. Il pèse directement sur le délai moyen de règlement client (DSO) et sur le budget consacré à la gestion des rejets.
Le SEPA Core, avec sa possibilité de contestation pendant une période définie par la réglementation, introduit une incertitude sur l’encaissement final : un client peut demander un remboursement bien après avoir reçu le service. À l’inverse, le SDD B2B sécurise l’encaissement dès son exécution, ce qui rend les prévisions de trésorerie plus fiables pour les entreprises à revenus récurrents.
Le contexte français ajoute une pression supplémentaire : les pratiques de paiement B2B en France montrent une tendance à l’allongement des retards de paiement, avec une anticipation d’impayés en hausse. Pour un créancier qui facture des abonnements ou des loyers commerciaux à d’autres professionnels, cette tendance justifie souvent le passage au B2B, malgré la lourdeur de mise en place.
Trois éléments pèsent dans la décision :
- Le volume de transactions récurrentes : au-delà d’un certain seuil mensuel, l’intégration API du B2B s’amortit vite.
- Les frais bancaires liés aux rejets : un rejet Core contesté coûte souvent plus cher en gestion administrative qu’une remise B2B bien préparée.
- La charge de relance manuelle : l’automatisation des remises réduit fortement ce poste, quel que soit le schéma choisi.
Ce que disent les référentiels EPC et CFONB sur les obligations bancaires
Le cadre SEPA n’est pas figé une fois pour toutes. Le Conseil Européen des Paiements (EPC) publie régulièrement des documents de clarification qui précisent la mise en œuvre pratique des rulebooks Core et B2B, la version 5.0 datant de 2025.
En France, la brochure du CFONB sur le prélèvement SEPA reste la référence opérationnelle pour les formats de message et les règles d’enregistrement du mandat B2B. Ce que ces textes imposent concrètement :
- Le rulebook EPC fixe les délais de présentation des ordres et les formats ISO 20022 obligatoires.
- Le CFONB précise les mentions attendues sur le mandat papier ou électronique.
- La banque du débiteur, pour le B2B, doit confirmer l’enregistrement du mandat avant d’autoriser tout débit.
- Les preuves de mandat doivent rester accessibles pendant toute la durée de la relation contractuelle, et au-delà pour couvrir les délais de contestation.
Centraliser les mandats change vraiment la donne opérationnelle
Un registre unique des mandats, avec RUM et piste d’audit horodatée, évite la dispersion entre tableurs et boîtes mail que beaucoup d’entreprises de domiciliation ou de facturation par abonnement connaissent encore. La conservation eIDAS des preuves de signature devient déterminante lors d’un changement de banque ou d’une contestation tardive, car la portabilité du mandat dépend entièrement de la qualité de cette archive.
- Un registre centralisé réduit les erreurs de RUM et les doublons de mandat.
- L’intégration API des remises accélère l’encaissement et limite les rejets liés à des données bancaires obsolètes.
- La conservation continue des preuves simplifie la défense en cas de litige avec un débiteur B2B.
Conseil de pro : Avant de migrer vers le SDD B2B, vérifiez que votre outil de facturation exporte l’historique complet des mandats. C’est ce qui vous protège si un débiteur B2B conteste un prélèvement en invoquant un mandat invalide.
Quelle stratégie adopter selon votre modèle commercial ?
Gardez le Core pour des abonnements grand public ou des loyers résidentiels, où la souplesse du remboursement rassure le client. Passez au B2B dès que vos encaissements dépendent de contrats professionnels récurrents à fort enjeu de trésorerie, et formalisez ce choix explicitement dans vos CGV pour éviter toute ambiguïté sur le schéma applicable.
— Aimen
Automatiser la gestion des mandats SEPA sans changer d’outil de facturation
Adryo n’est pas un service de domiciliation : c’est un logiciel destiné aux sociétés de domiciliation pour piloter leur activité au quotidien, du dossier client à l’encaissement. Concrètement, la plateforme peut tenir un registre automatique des mandats avec référence unique et piste d’audit exportable, gérer les signatures de contrats via eIDAS, et facturer les abonnements par prélèvements SEPA.
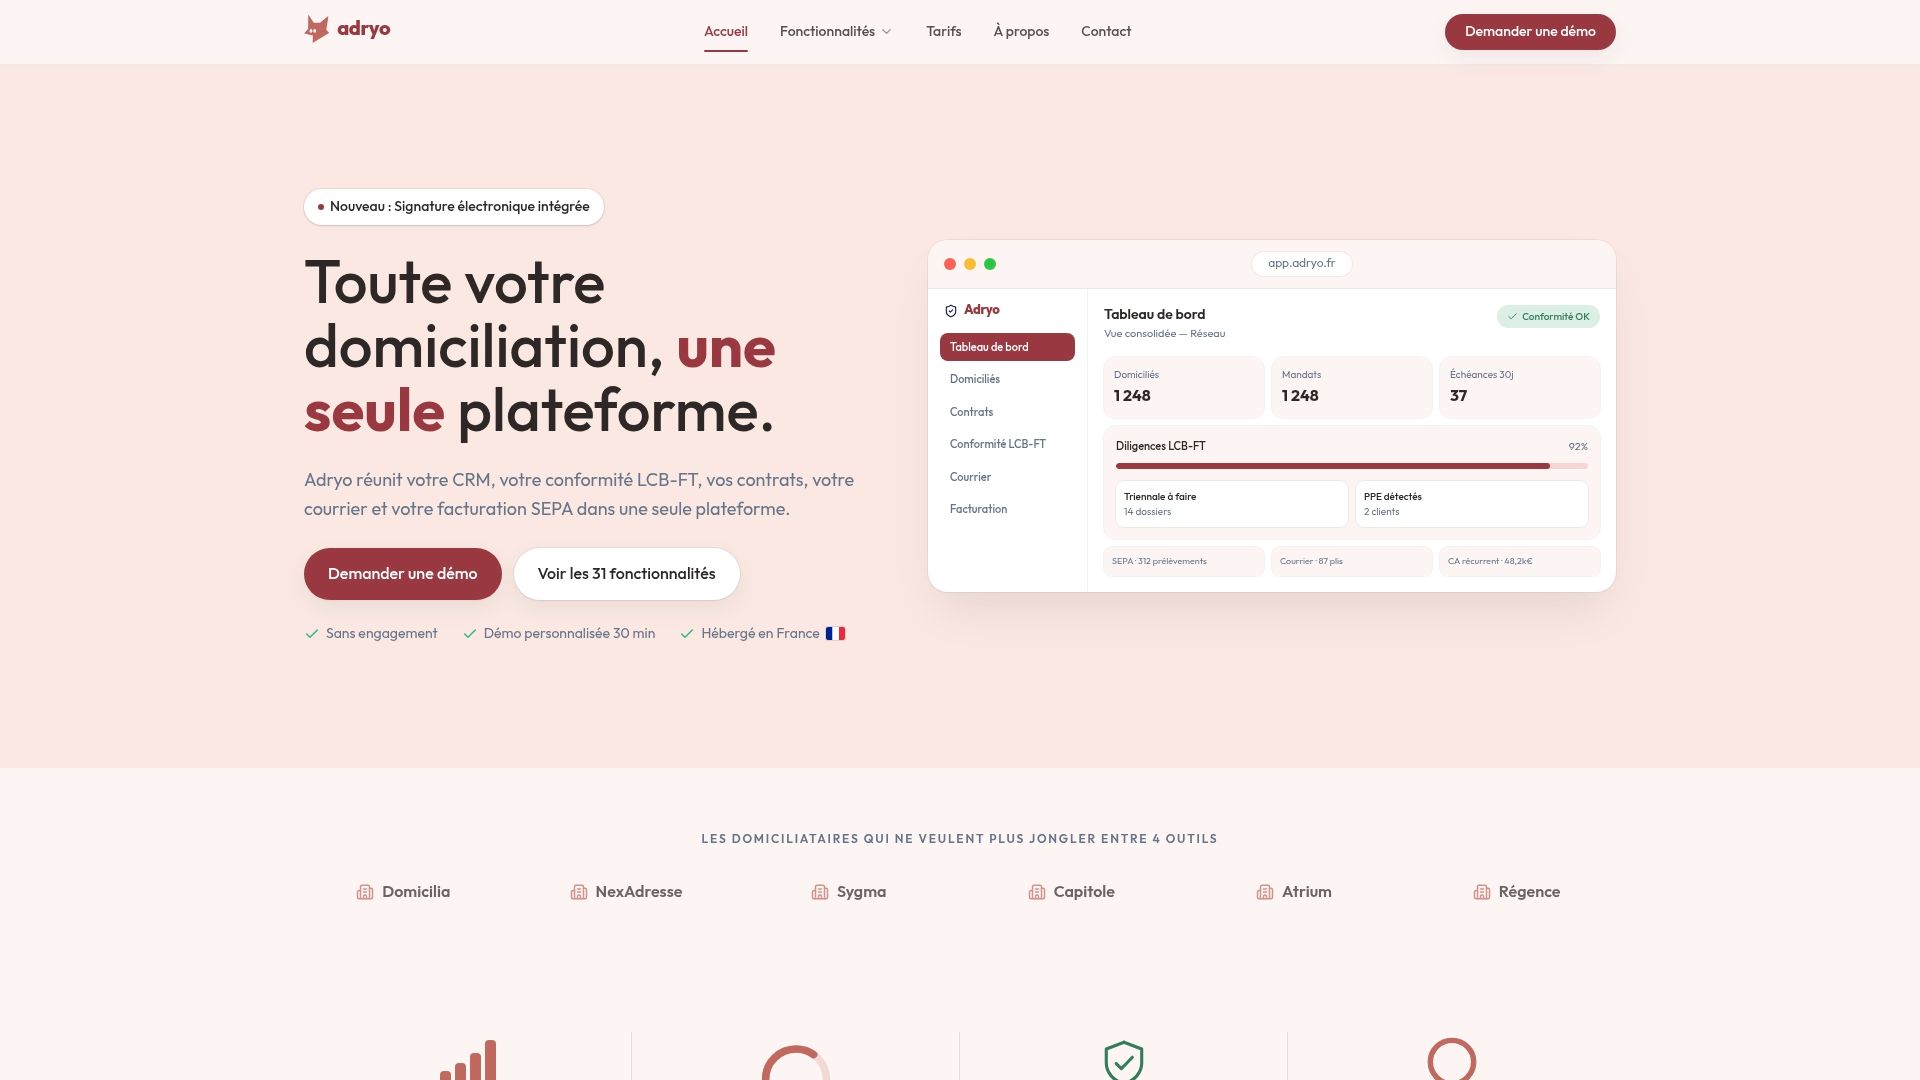
Pour une société qui gère des dizaines ou des centaines de dossiers domiciliés, cette centralisation évite l’empilement classique Excel, papier et logiciel de facturation séparé, qui multiplie les risques d’erreur sur les RUM et complique la conformité avant un contrôle. Sur ce même terrain, des outils d’automatisation documentaire comme ceux décrits par SzopaLabs montrent que la suppression de la ressaisie manuelle reste le levier le plus direct pour réduire les erreurs comptables récurrentes. Si vous gérez des mandats SEPA pour une activité de domiciliation, découvrez la plateforme Adryo et demandez une démonstration adaptée à votre volume de dossiers.
Sources
À lire aussi
Gestion colis pour domiciliés : une preuve, pas une contrainte
Numérisez la gestion des colis des domiciliés : horodatage lié au dossier client, alertes et preuve fiable pour réduire les litiges.
Lire l'article
Intégrations API domiciliation : ce que la conformité française exige
Assurez conformité et traçabilité en intégrant via API les cinq flux clés de la domiciliation : eIDAS, Tracfin/ERMES, facturation, synchronisation, LCB/FT.
Lire l'article
Archivage probant eIDAS : ce que doit vérifier un domiciliataire
Domiciliataires : vérifiez que votre archivage probant conforme au règlement eIDAS garantit horodatage fiable, piste d'audit horodatée et exportabilité...
Lire l'articleLe prochain domicilié que vous enregistrez pourrait être le premier sur Adryo.
Réservez 30 minutes. On vous montre votre activité dans Adryo, avec vos vrais cas.
Réponse sous 24 h · Sans engagement