Suivi des échéances LCB-FT : le calendrier centralisé qui vous évite l'oubli
Centralisez le suivi des échéances LCB-FT dans un calendrier unique, automatisez les alertes et gardez vos preuves cinq ans pour éviter les oublis.
Pour couvrir vos échéances LCB-FT, centralisez vos remises dans un calendrier unique et automatisez les alertes. Le dispositif repose sur environ 230 000 professionnels déclarants, des autorités (Tracfin, ACPR) qui contrôlent et une obligation de conserver les preuves cinq ans. Commencez aujourd’hui : bâtissez un tableau maître et planifiez votre prochaine revue de dossiers.
En bref:
- Pour les secteurs bancaire et assurantiel, inscrivez les remises annuelles des 31 mars et 30 juin, puis vérifiez les échéances propres à votre statut.
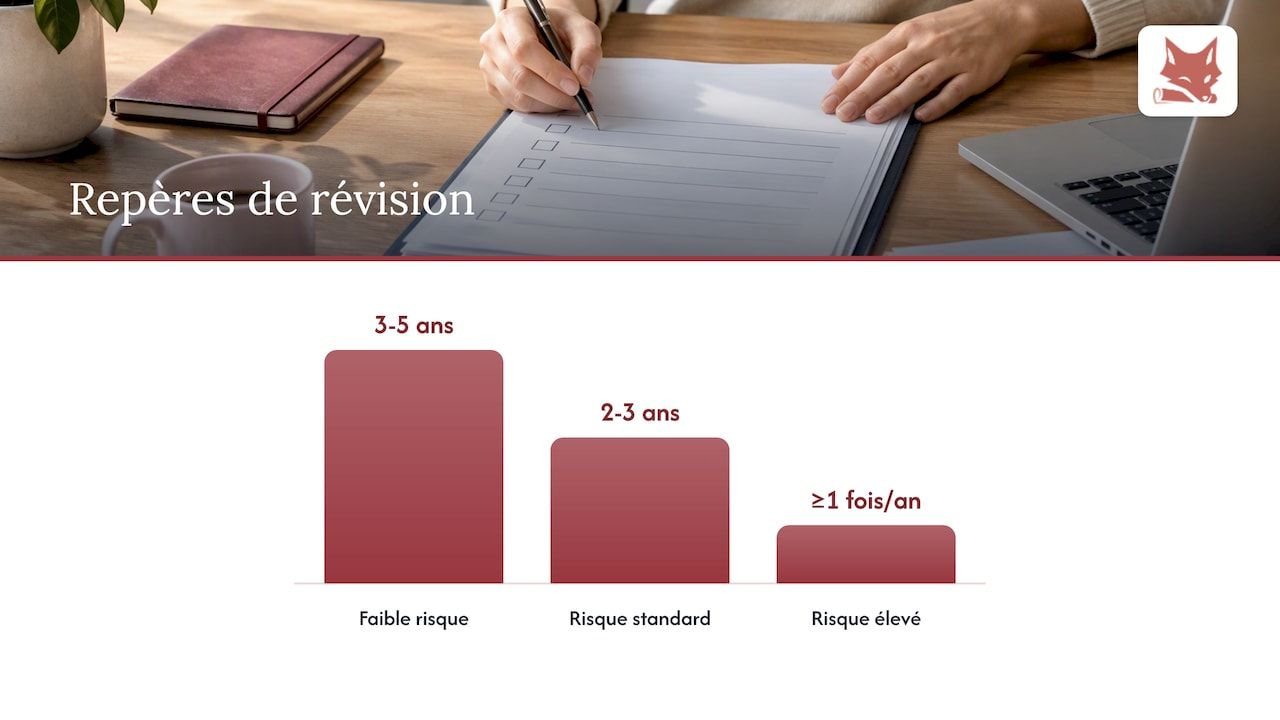
- Les délais indicatifs sont de trois à cinq ans en risque faible, de deux à trois ans en risque standard et d’un an en risque élevé.
- Une opération inhabituelle, un changement de structure ou une alerte de filtrage impose une mise à jour immédiate, avec décision et diligences horodatées au dossier.
- Vous devez conserver les pièces et diligences de vigilance pendant cinq ans à compter de la fin de relation ou de la dernière opération.
- Le tableau maître doit dater chaque revue et déclencheur, nommer le responsable et conserver des preuves exportables pour étayer vos diligences lors d’un contrôle.
Table des matières
- Qui est concerné et quelles échéances faut-il coder dans votre calendrier ?
- À quelle fréquence réviser un dossier client, et qu’est-ce qui impose une mise à jour immédiate ?
- Quel système mettre en place pour automatiser le suivi des échéances LCB-FT ?
- Quelle checklist copier pour votre tableau maître ?
- Pourquoi la centralisation change tout lors d’un contrôle
- Comment automatiser votre suivi avec Adryo
- Questions fréquentes
- Sources
Qui est concerné et quelles échéances faut-il coder dans votre calendrier ?
Le champ est large : près de 50 professions sont assujetties, du secteur financier aux métiers non financiers, pour environ 230 000 professionnels déclarants en 2024. La liste des assujettis figure à l’article L561-2 du Code monétaire et financier. Vérifiez votre profession avant d’aller plus loin : c’est elle qui détermine vos obligations de remise.
Le flux de déclarations donne la mesure de l’enjeu. En 2024, Tracfin a reçu 211 165 déclarations de soupçon émanant des professions assujetties, en hausse de 13,2 % sur un an. Tracfin centralise ces signalements, tandis que l’ACPR supervise les remises périodiques via son portail OneGate.
Voici les dates à inscrire dans votre outil. Les échéances ci-dessous visent le secteur bancaire et assurantiel, à confirmer pour votre propre régime :
- 31 mars : remise annuelle des tableaux QLB (A+3 mois), selon eSurfi, confirmée par la FAQ de l’ACPR.
- 30 juin : remise des tableaux en approche groupe (A+6 mois), au format XBRL ou Excel selon la collecte.
- Transmission du rapport annuel de contrôle interne LCB-FT, déposé sur OneGate, selon les modalités applicables.
- Remises trimestrielles : possibles selon votre statut, à vérifier auprès de l’autorité dont vous relevez.
- Rappel de la période de remise : la note technique de décembre 2025 invite à contrôler la période renseignée avant tout dépôt.
À quelle fréquence réviser un dossier client, et qu’est-ce qui impose une mise à jour immédiate ?
La périodicité découle de votre approche par les risques, que votre procédure interne doit formaliser. Des repères courants existent : faible risque tous les 3 à 5 ans, risque standard tous les 2 à 3 ans, risque élevé au moins une fois par an. Ce ne sont pas des seuils réglementaires : ils valent ce que vaut votre documentation.
Le calendrier périodique ne suffit pas. La conformité est un processus dynamique : un événement déclencheur impose de mettre à jour les données sans attendre la prochaine revue planifiée.
Un examen renforcé suit en pratique ces étapes :
- Repérer l’alerte (transaction inhabituelle, changement de structure, résultat de screening).
- Collecter les justificatifs complémentaires sur le client et l’opération.
- Réévaluer le niveau de risque et l’inscrire au dossier.
- Décider de la suite : poursuite de la relation avec vigilance accrue, ou déclaration à Tracfin.
- Horodater chaque diligence dans le journal du dossier.
La traçabilité compte autant que la décision. Le Code monétaire et financier prévoit une conservation de cinq ans des documents clients, des mesures de vigilance, des examens renforcés et des déclarations de soupçon, à compter de la fin de la relation d’affaires ou de la dernière opération.
Conseil de pro : rattachez chaque déclencheur à un champ daté dans le dossier. Un examen renforcé sans date ni auteur est quasi impossible à défendre en contrôle.
Quel système mettre en place pour automatiser le suivi des échéances LCB-FT ?
L’architecture minimale tient en cinq briques : un calendrier central, un registre client, une journalisation horodatée, un screening des sanctions et des listes GAFI, et des exports prêts pour les contrôles. Sans cet ensemble, un oubli passe inaperçu jusqu’à l’inspection. Or l’absence de contrôles périodiques ou permanents se détecte en inspection, et les programmes doivent permettre de vérifier l’activité de façon périodique.
Pour choisir un outil, jugez-le sur des critères, pas sur des promesses :
- Hébergement en France et conformité RGPD des données de vos clients.
- Piste d’audit exportable : chaque action datée, attribuée, restituable à la demande.
- Signature électronique eIDAS pour sécuriser les contrats et les mandats.
- Screening intégré des personnes politiquement exposées, des sanctions et des pays à risque.
- Rappels paramétrables reliés aux échéances et aux revues périodiques.
L’outil ne remplace pas l’organisation. Désignez un responsable conformité, partagez le calendrier avec l’équipe, tenez la procédure interne à jour, et testez un export avant chaque remise : découvrir un format défaillant à l’approche d’une échéance coûte cher. Pour structurer la procédure, notre guide sur le programme de conformité LCB-FT détaille ce qu’il doit contenir. Sur le volet pays à risque, voyez aussi l’automatisation du suivi des listes GAFI.
Quelle checklist copier pour votre tableau maître ?
Voici les champs à créer dans votre tableau maître. Ils servent à la fois au suivi quotidien et à la preuve en cas de contrôle :
- Client et niveau de risque : identité, activité, cotation motivée.
- Dates clés : entrée en relation, dernière revue, prochaine revue, fin de relation.
- Déclencheurs : événements survenus, avec date et décision prise.
- Justificatifs : pièces d’identité, bénéficiaires effectifs, résultats de screening.
- Échéances réglementaires codées : 31 mars, 30 avril, 30 juin, revues selon le risque, fin de conservation cinq ans après la relation.
Pour que ces éléments tiennent en contrôle, produisez des preuves exploitables : PDF horodatés, exports XBRL ou Excel conformes à la collecte, journal d’actions complet. Un tableau rempli mais sans traces datées ne convainc personne.
Pourquoi la centralisation change tout lors d’un contrôle
Mon constat tient en une phrase : les dispositifs échouent rarement faute de règle, plus souvent faute de pilotage. L’ACPR relève elle-même des insuffisances de pilotage et de coordination dans ses inspections. Une source de vérité unique fait gagner du temps, prépare aux inspections et donne la preuve de diligence. Pour aller plus loin, notre article sur la 6e directive et la domiciliation éclaire l’échéance européenne.
— Aimen
Comment automatiser votre suivi avec Adryo
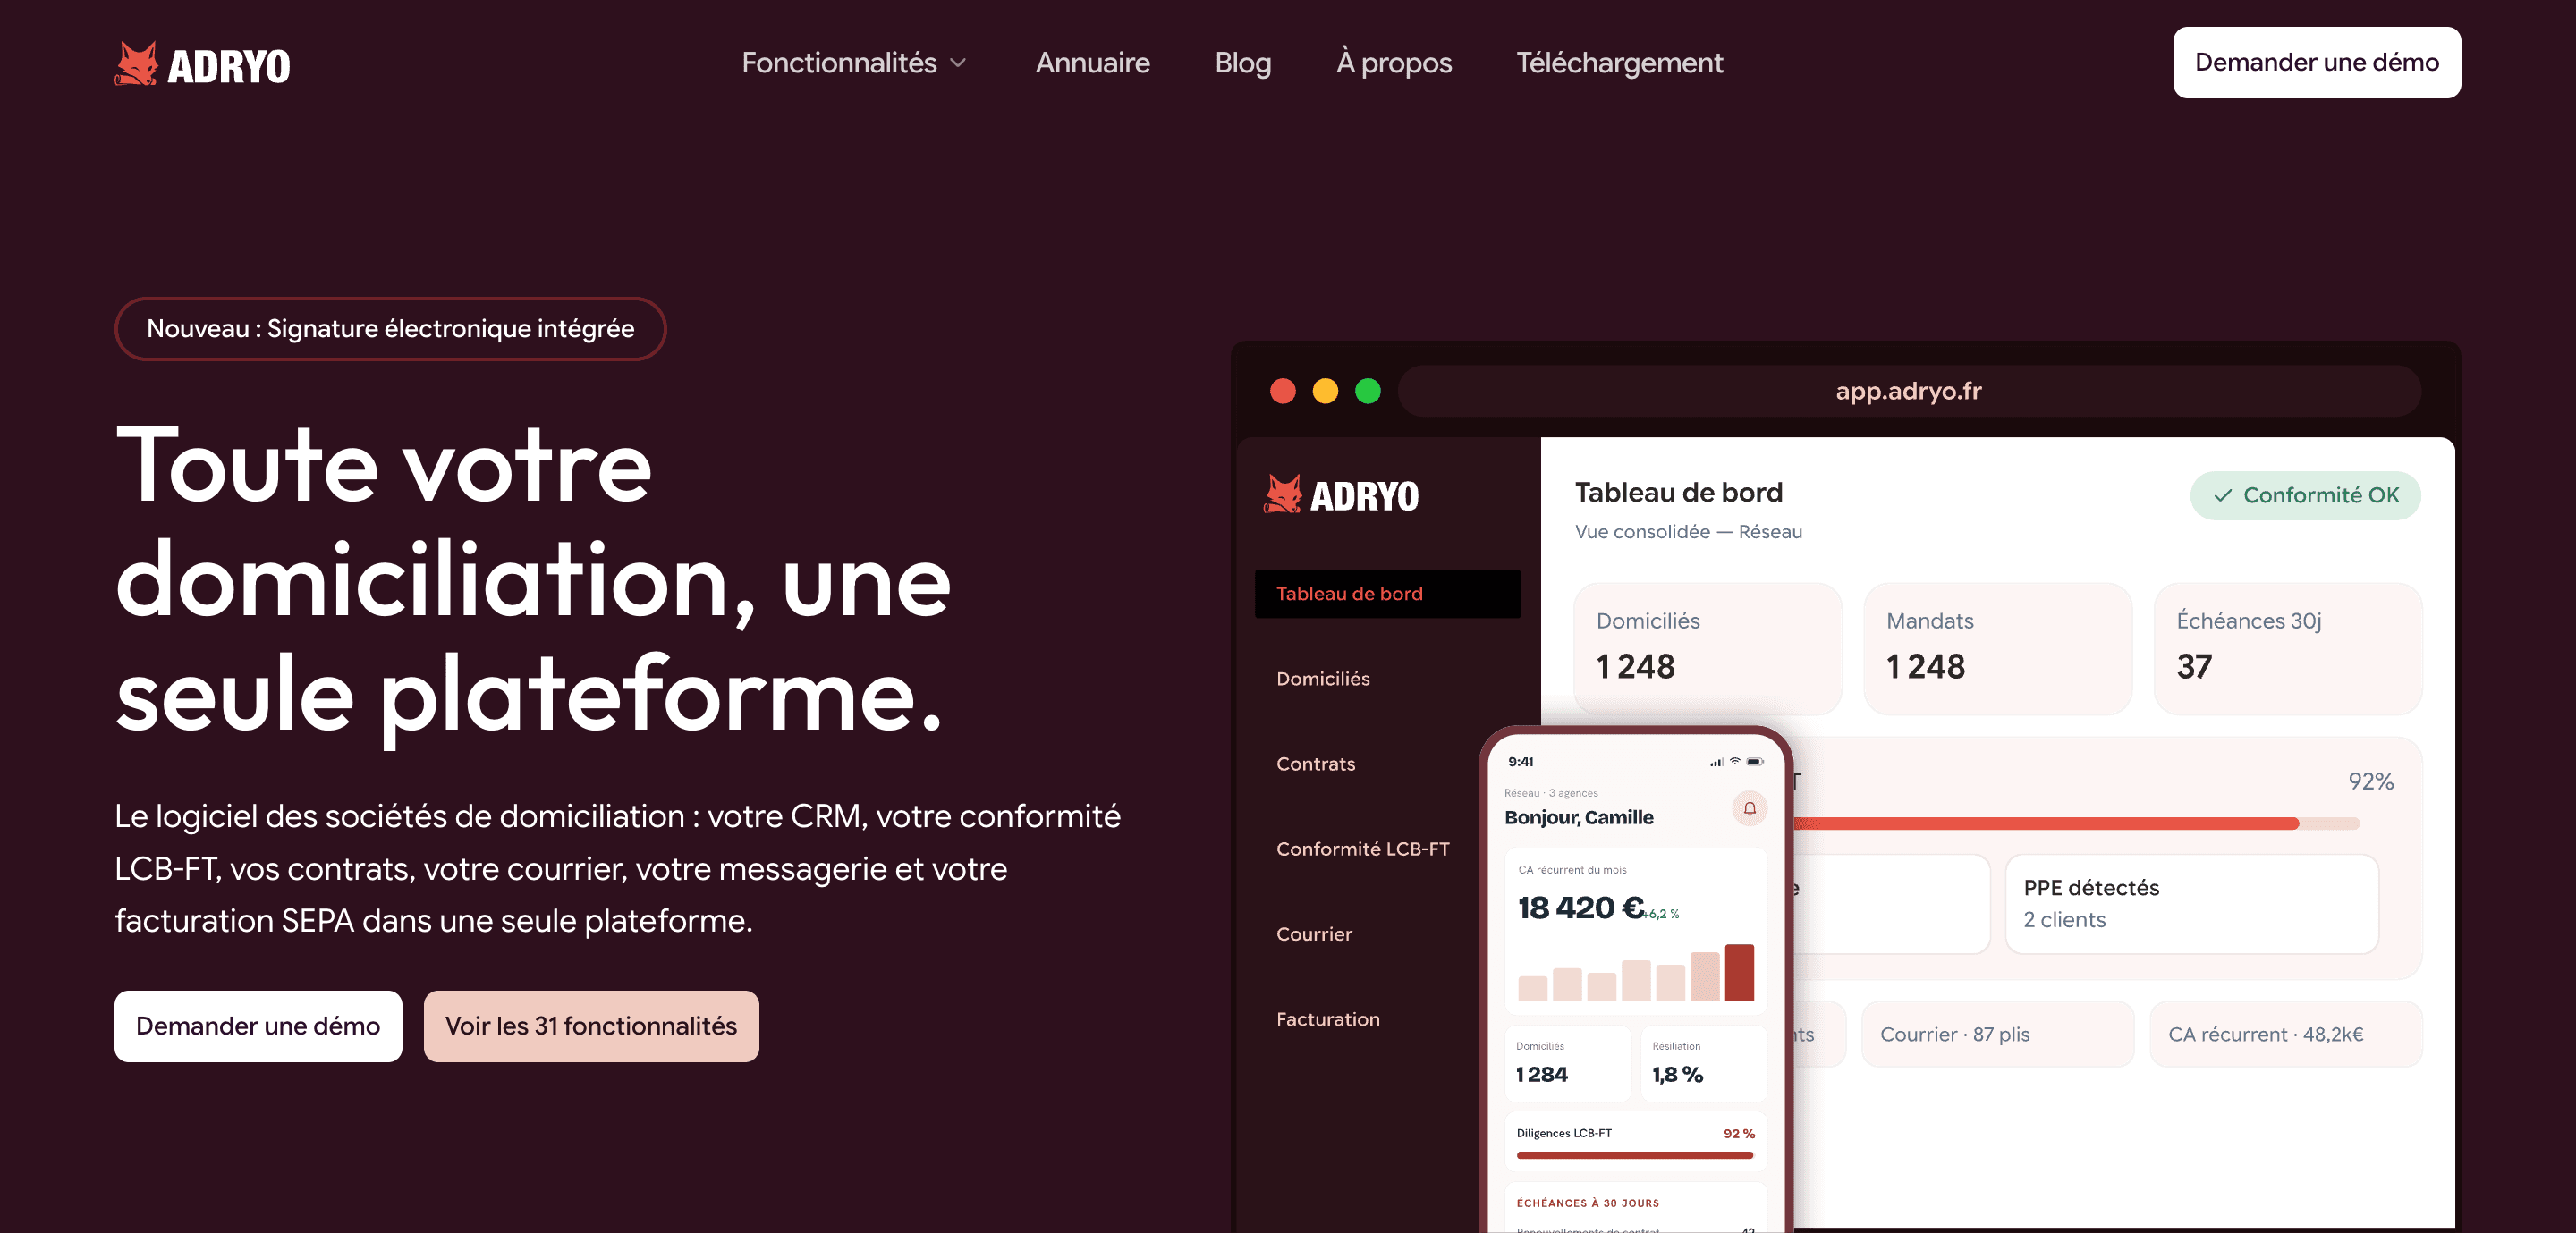
Moins de ressaisie, plus de preuves : voilà ce que nous avons conçu pour les sociétés de domiciliation agréées. Nous réunissons dans une plateforme unique le dossier de vigilance, le screening PPE et sanctions, le registre des mandats tenu automatiquement, la signature électronique eIDAS et une piste d’audit horodatée exportable à tout moment. Nos données sont hébergées en France. La plateforme centralise le suivi des revues et des déclencheurs, avec une piste d’audit horodatée et exportable, pour préparer les contrôles de la préfecture, du greffe ou de Tracfin. Découvrez Adryo ou demandez-nous une démonstration.
Questions fréquentes
Qui est concerné par la LCB-FT ?
Toute profession énumérée par le Code monétaire et financier, du secteur financier aux métiers non financiers. Près de 50 professions sont assujetties. Consultez l’article L561-2 pour vérifier votre cas.
Quelle est la nouvelle directive LCB-FT ?
Il s’agit du paquet européen AMLR, AMLD6 et AMLA. Selon le calendrier publié par Leto, les règles finales de l’AMLA, la conformité à l’AMLR et à l’AMLD6, ainsi que les contrôles directs de l’AMLA s’inscrivent dans un calendrier européen à vérifier auprès des sources officielles.
Quelles sont les professions assujetties à la LCB-FT ?
La liste complète figure à l’article L561-2. Elle englobe le secteur financier et plusieurs professions non financières, dont les sociétés de domiciliation agréées.
Quels contrôles s’appliquent au dispositif de LCB-FT ?
Les modalités du contrôle permanent et du contrôle périodique sont précisées dans la FAQ de l’ACPR. S’y ajoutent les inspections des autorités compétentes pour votre profession.
Sources
- Economie
- Remises LCB-FT Banque | eSurfi Banque et Assurance
- La procédure interne
- FOIRE AUX QUESTIONS
Recommandations
À lire aussi
Migration vers un SaaS de domiciliation : la méthode pas à pas
Passer d'Excel, du papier et d'outils dispersés à un SaaS de domiciliation sans perdre de dossier : périmètre, nettoyage, tests, bascule et contrôles de conformité.
Lire l'article
CRM multi-sites pour domiciliataires : le guide pour piloter vos agences
Un CRM multi-sites pour domiciliation centralise dossiers, conformité LCB-FT, contrats, courrier et facturation de toutes vos agences. Critères et méthode de déploiement.
Lire l'article
Coût de la conformité LCB-FT : budget d'un domiciliataire
Combien coûte la conformité LCB-FT pour une société de domiciliation ? Postes de dépense, fourchettes de budget, risques de sanction et leviers pour maîtriser le coût.
Lire l'articleLe prochain domicilié que vous enregistrez pourrait être le premier sur Adryo.
Réservez 30 minutes. On vous montre votre activité dans Adryo, avec vos vrais cas.
Réponse sous 24 h · Sans engagement