Vigilance renforcée en domiciliation : quand et comment l'appliquer
Quand appliquer la vigilance renforcée en domiciliation : repérez les risques, documentez les diligences selon L.561-6 et L.561-10-1.
La vigilance renforcée s’applique dès qu’un domiciliataire détecte un risque LCB-FT élevé : personne politiquement exposée, pays à risque, opération atypique ou domiciliation conclue sans rencontre physique. Les articles L.561-6 et L.561-10-1 du code monétaire et financier imposent alors des diligences supplémentaires, documentées et horodatées, avant même de poursuivre la relation d’affaires.
En bref:
- La vigilance renforcée s’applique automatiquement dès qu’un domiciliaire repère un risque élevé, comme une personne politiquement exposée ou une opération atypique, nécessitant des diligences documentées.
- La vérification complète du client dépasse la simple collecte de pièces, incluant l’identification du bénéficiaire effectif et la cohérence économique du projet.
- La distinction entre examen renforcé sur une opération ponctuelle et vigilance renforcée sur le profil client doit être clairement tranchée par une décision hiérarchique formalisée.
- La construction d’une cartographie des risques spécifique à votre portefeuille facilite le suivi et la gestion des profils à risque, tout en s’actualisant régulièrement.
- La centralisation des démarches via des outils comme Adryo permet de garantir une piste d’audit horodatée fiable, facilitant la preuve de conformité lors des contrôles.
Table des matières
- Quand appliquer une vigilance renforcée en domiciliation
- Obligations pratiques avant et pendant la relation d’affaires
- Examen renforcé ou vigilance renforcée : ne pas confondre les deux régimes
- Construire une cartographie des risques propre à la domiciliation
- Déclaration de soupçon : que transmettre à Tracfin et comment
- Contrôle interne, formation et preuve d’application face à un contrôleur
- Sanctions encourues et enseignements des dossiers récents
- Ce qu’il faut vraiment prioriser dans les 90 premiers jours
- Adryo, une piste sérieuse pour prouver vos diligences sans y perdre vos soirées
- Sources
- Questions fréquentes
Quand appliquer une vigilance renforcée en domiciliation
Tous les clients ne présentent pas le même niveau de risque, et c’est justement ce que le code monétaire et financier demande d’évaluer avant d’accepter un dossier. Certains profils déclenchent automatiquement un examen approfondi.
Une personne politiquement exposée (PPE), qu’il s’agisse d’un élu, d’un haut fonctionnaire ou d’un membre de sa famille proche, impose systématiquement des mesures renforcées, même quand rien dans son dossier ne paraît anormal à première vue. Un bénéficiaire effectif difficile à identifier, caché derrière une chaîne de sociétés écrans ou de trusts basés dans des juridictions opaques, constitue un autre signal fort. Les pays et territoires classés à risque par le GAFI, qu’ils soient sous surveillance renforcée ou carrément sur liste noire, entraînent la même exigence dès qu’un lien capitalistique ou opérationnel existe avec la France.
Les opérations atypiques méritent une attention particulière : un montant disproportionné par rapport à l’activité déclarée, une structure juridique complexe sans justification économique apparente, ou des changements de statuts répétés en quelques mois. La domiciliation conclue sans rencontre physique, via signature à distance uniquement, appelle aussi des vérifications supplémentaires.
Certains signaux, propres au métier de la domiciliation, passent souvent sous les radars :
- L’absence totale de courrier réexpédié pendant plusieurs mois alors que l’entreprise est censée être active.
- Des changements de gérant ou de forme juridique trop fréquents pour une structure récente.
- Un client qui refuse systématiquement de fournir un justificatif d’activité réelle.
- Une adresse de domiciliation utilisée par plusieurs entités sans lien économique apparent entre elles.
Obligations pratiques avant et pendant la relation d’affaires
L’identification du client ne se limite pas à collecter une pièce d’identité et un extrait Kbis. Les articles L.561-5 et L.561-5-1 exigent une vérification qui va au-delà du réflexe administratif, et le code monétaire et financier précise ce que recouvre cette vérification à l’entrée en relation comme pendant toute la durée du contrat.
- Collecter les pièces probantes : identité du représentant légal, statuts à jour, justificatif de domicile personnel, et pour les personnes morales, un extrait Kbis récent accompagné des statuts constitutifs.
- Identifier le bénéficiaire effectif réel, c’est à dire la ou les personnes physiques qui détiennent au final le contrôle du capital ou des droits de vote, au delà des structures intermédiaires.
- Vérifier la cohérence économique du projet déclaré avec l’activité réelle attendue, en posant des questions simples sur le secteur, les clients visés, l’origine des fonds.
- Actualiser le dossier selon une fréquence adaptée au profil de risque : contrôle annuel pour un client standard, semestriel ou trimestriel pour un profil à risque élevé.
- Documenter chaque étape avec horodatage, de sorte que la piste d’audit reste exploitable en cas de contrôle.
Un client jugé à faible risque peut bénéficier d’une vigilance simplifiée. Un client à risque élevé impose, à l’inverse, une collecte d’informations complémentaires sur l’origine des fonds et une validation par un responsable désigné avant toute signature.
Examen renforcé ou vigilance renforcée : ne pas confondre les deux régimes
Les deux notions se recoupent dans le langage courant, mais elles ne répondent pas au même déclencheur ni à la même procédure. L’examen renforcé, prévu à l’article L.561-10-2, s’applique à une opération ponctuelle jugée particulièrement complexe ou d’un montant inhabituel au regard du profil du client. La fiche d’information LCB-FT des douanes rappelle que cet examen doit être documenté, quelle que soit l’issue.
La vigilance renforcée, encadrée par l’article L.561-10-1, concerne plutôt l’ensemble de la relation d’affaires dès lors que le client entre dans une catégorie à risque élevé identifiée en amont.
- L’examen renforcé se déclenche sur un événement précis : une opération, un virement, un changement de statut soudain.
- La vigilance renforcée se déclenche sur un profil : PPE, pays à risque, bénéficiaire effectif opaque.
- Dans les deux cas, une décision hiérarchique doit trancher : poursuivre, renforcer les diligences, ou transmettre une déclaration de soupçon à Tracfin en cas de doute persistant.
Les lignes directrices conjointes ACPR-Tracfin, publiées en 2025, précisent que le recours à des outils automatisés de surveillance des opérations est admis, à condition qu’un contrôle humain valide les alertes générées avant toute décision d’examen renforcé.
Conseil de pro : Formalisez par écrit le seuil qui fait basculer un dossier de la vigilance standard vers l’examen renforcé (montant, zone géographique, type d’activité). Sans ce seuil écrit, chaque collaborateur applique sa propre intuition, ce qui fragilise votre dossier devant un contrôleur.
Construire une cartographie des risques propre à la domiciliation
Une cartographie des risques n’a de valeur que si elle reflète la réalité de votre portefeuille de clients domiciliés, pas un modèle générique copié d’un autre secteur. Le guide sectoriel sur la LCB-FT en domiciliation recommande de bâtir cette cartographie autour de critères concrets et mesurables plutôt que de catégories abstraites.
Quatre familles de critères structurent généralement une cartographie solide :
- Le profil du client : personne physique, société commerciale, structure holding, association.
- La géographie : pays d’origine du dirigeant, pays du siège social déclaré, zones GAFI à risque.
- La typologie d’activité : commerce en ligne, conseil, activité financière, secteur sensible comme les cryptoactifs.
- Le comportement observé : régularité du paiement des honoraires, réactivité aux demandes de justificatifs, cohérence du courrier reçu.
Chaque critère reçoit une pondération, et le score global oriente la fréquence de révision du dossier. Un client noté à risque faible peut être revu tous les douze mois. Un profil à risque élevé mérite une revue trimestrielle, doublée d’un contrôle systématique dès qu’une opération inhabituelle survient. Cette cartographie n’est jamais figée : elle s’actualise chaque fois qu’une typologie Tracfin nouvelle apparaît ou qu’un contrôle interne révèle une faille. Le paramétrage d’un outil de surveillance automatisée, quand vous en utilisez un, doit reprendre exactement ces mêmes critères pour générer des alertes pertinentes plutôt qu’un bruit constant de faux positifs.
Déclaration de soupçon : que transmettre à Tracfin et comment
Une déclaration de soupçon ne se limite pas à signaler un malaise diffus. Elle doit reposer sur des éléments factuels précis, même quand le doute reste partiel.
- Identifier les faits précis qui motivent le soupçon : incohérence entre l’activité déclarée et les flux observés, refus de justifier l’origine des fonds, structure juridique sans logique économique apparente.
- Rassembler les pièces justificatives déjà en votre possession : copie du contrat de domiciliation, échanges de courriels, relevés d’opérations atypiques.
- Transmettre via la plateforme e-rmes, l’outil en ligne mis à disposition par Tracfin pour la déclaration des soupçons, qui garantit la confidentialité de l’émetteur.
- Conserver une trace horodatée de l’envoi et de son contenu, indépendamment de la plateforme elle même, dans votre propre système d’archivage.
Point de vigilance : la déclaration de soupçon ne suspend pas obligatoirement la relation d’affaires. C’est souvent la direction, en lien avec le responsable conformité, qui décide de la suite à donner, et cette décision doit elle aussi être documentée avec sa date et son motif. Les guides publiés conjointement par la DGCCRF et Tracfin en 2026 insistent particulièrement sur ce point : une procédure écrite ne suffit plus, il faut prouver qu’elle a réellement été suivie, pièce à l’appui.
Contrôle interne, formation et preuve d’application face à un contrôleur
Un contrôleur DGCCRF ou une instruction devant la Commission nationale des sanctions ne se contente plus d’une procédure bien rédigée rangée dans un classeur. Il demande la preuve que cette procédure a fonctionné sur des dossiers réels, avec des dates et des noms.
Le dispositif interne minimal attendu comprend plusieurs briques indissociables :
- Des procédures écrites précisant qui décide, à quel niveau, et selon quels critères.
- Un registre des mandats de domiciliation tenu à jour et consultable en cas de demande.
- Des journaux d’activité (logs) montrant qui a consulté ou modifié un dossier, et quand.
- Un plan de formation annuel pour l’ensemble du personnel en contact avec les clients.
La validation hiérarchique constitue le point le plus souvent négligé. Une décision de poursuivre ou de rompre une relation jugée risquée devrait toujours remonter au responsable conformité ou à la direction, avec une trace écrite du raisonnement suivi. Cette double validation, en plus d’améliorer la qualité de la décision, protège juridiquement la structure en cas de contrôle ultérieur.
Conseil de pro : Ne conservez pas vos preuves de vigilance dans plusieurs outils séparés. Un contrôleur qui doit reconstituer une chronologie à partir de trois logiciels différents perd patience, et vous perdez en crédibilité.
Sanctions encourues et enseignements des dossiers récents
La Commission nationale des sanctions dispose d’un éventail de mesures qui va du simple avertissement jusqu’au retrait pur et simple de l’agrément préfectoral, en passant par des amendes qui peuvent peser lourd sur une petite structure. Les décisions publiées par la CNS montrent que la taille de l’entreprise n’exonère jamais des obligations légales : une agence de domiciliation à effectif réduit reste soumise aux mêmes exigences qu’un grand acteur national.
Les manquements les plus fréquemment relevés lors des contrôles récents portent sur l’absence de cartographie des risques réellement actualisée, des dossiers de vigilance incomplets sur le bénéficiaire effectif, et une incapacité à produire une chronologie horodatée des vérifications effectuées.
Quelques mesures immédiates réduisent sensiblement l’exposition au risque :
- Vérifier que chaque dossier client dispose d’un bénéficiaire effectif clairement identifié et à jour.
- Programmer des rappels automatiques pour les revues périodiques selon le profil de risque.
- Former l’ensemble du personnel, y compris les remplaçants ponctuels, aux critères de déclenchement de la vigilance renforcée.
- Tester la capacité à produire un export horodaté complet avant qu’un contrôleur ne le demande.
Ce qu’il faut vraiment prioriser dans les 90 premiers jours
Face à la masse d’obligations, beaucoup de domiciliataires se dispersent en voulant tout corriger en même temps. Ce n’est pas la bonne approche. Commencez par la cartographie des risques : sans elle, aucune autre mesure n’a de socle. Ensuite, auditez vos dossiers KYC existants pour repérer les bénéficiaires effectifs mal identifiés, souvent le point faible le plus fréquent. Enfin, formalisez par écrit qui valide quoi, et à quel moment.
Le responsable conformité ne doit pas porter cette charge seul : la direction doit signer les arbitrages sensibles, ne serait-ce que pour partager la responsabilité juridique en cas de contrôle. Avant tout rendez vous avec la préfecture, le greffe ou Tracfin, vérifiez que vous pouvez produire en quelques minutes un export horodaté de vos dossiers de vigilance et votre état semestriel à jour. C’est souvent ce délai de production, plus que le contenu lui même, qui trahit un dispositif mal rodé.
— Aimen
Adryo, une piste sérieuse pour prouver vos diligences sans y perdre vos soirées
Ce type de plateforme centralise le dossier de vigilance, le registre des mandats, le screening PPE et les listes GAFI, avec une piste d’audit horodatée exportable à tout moment.
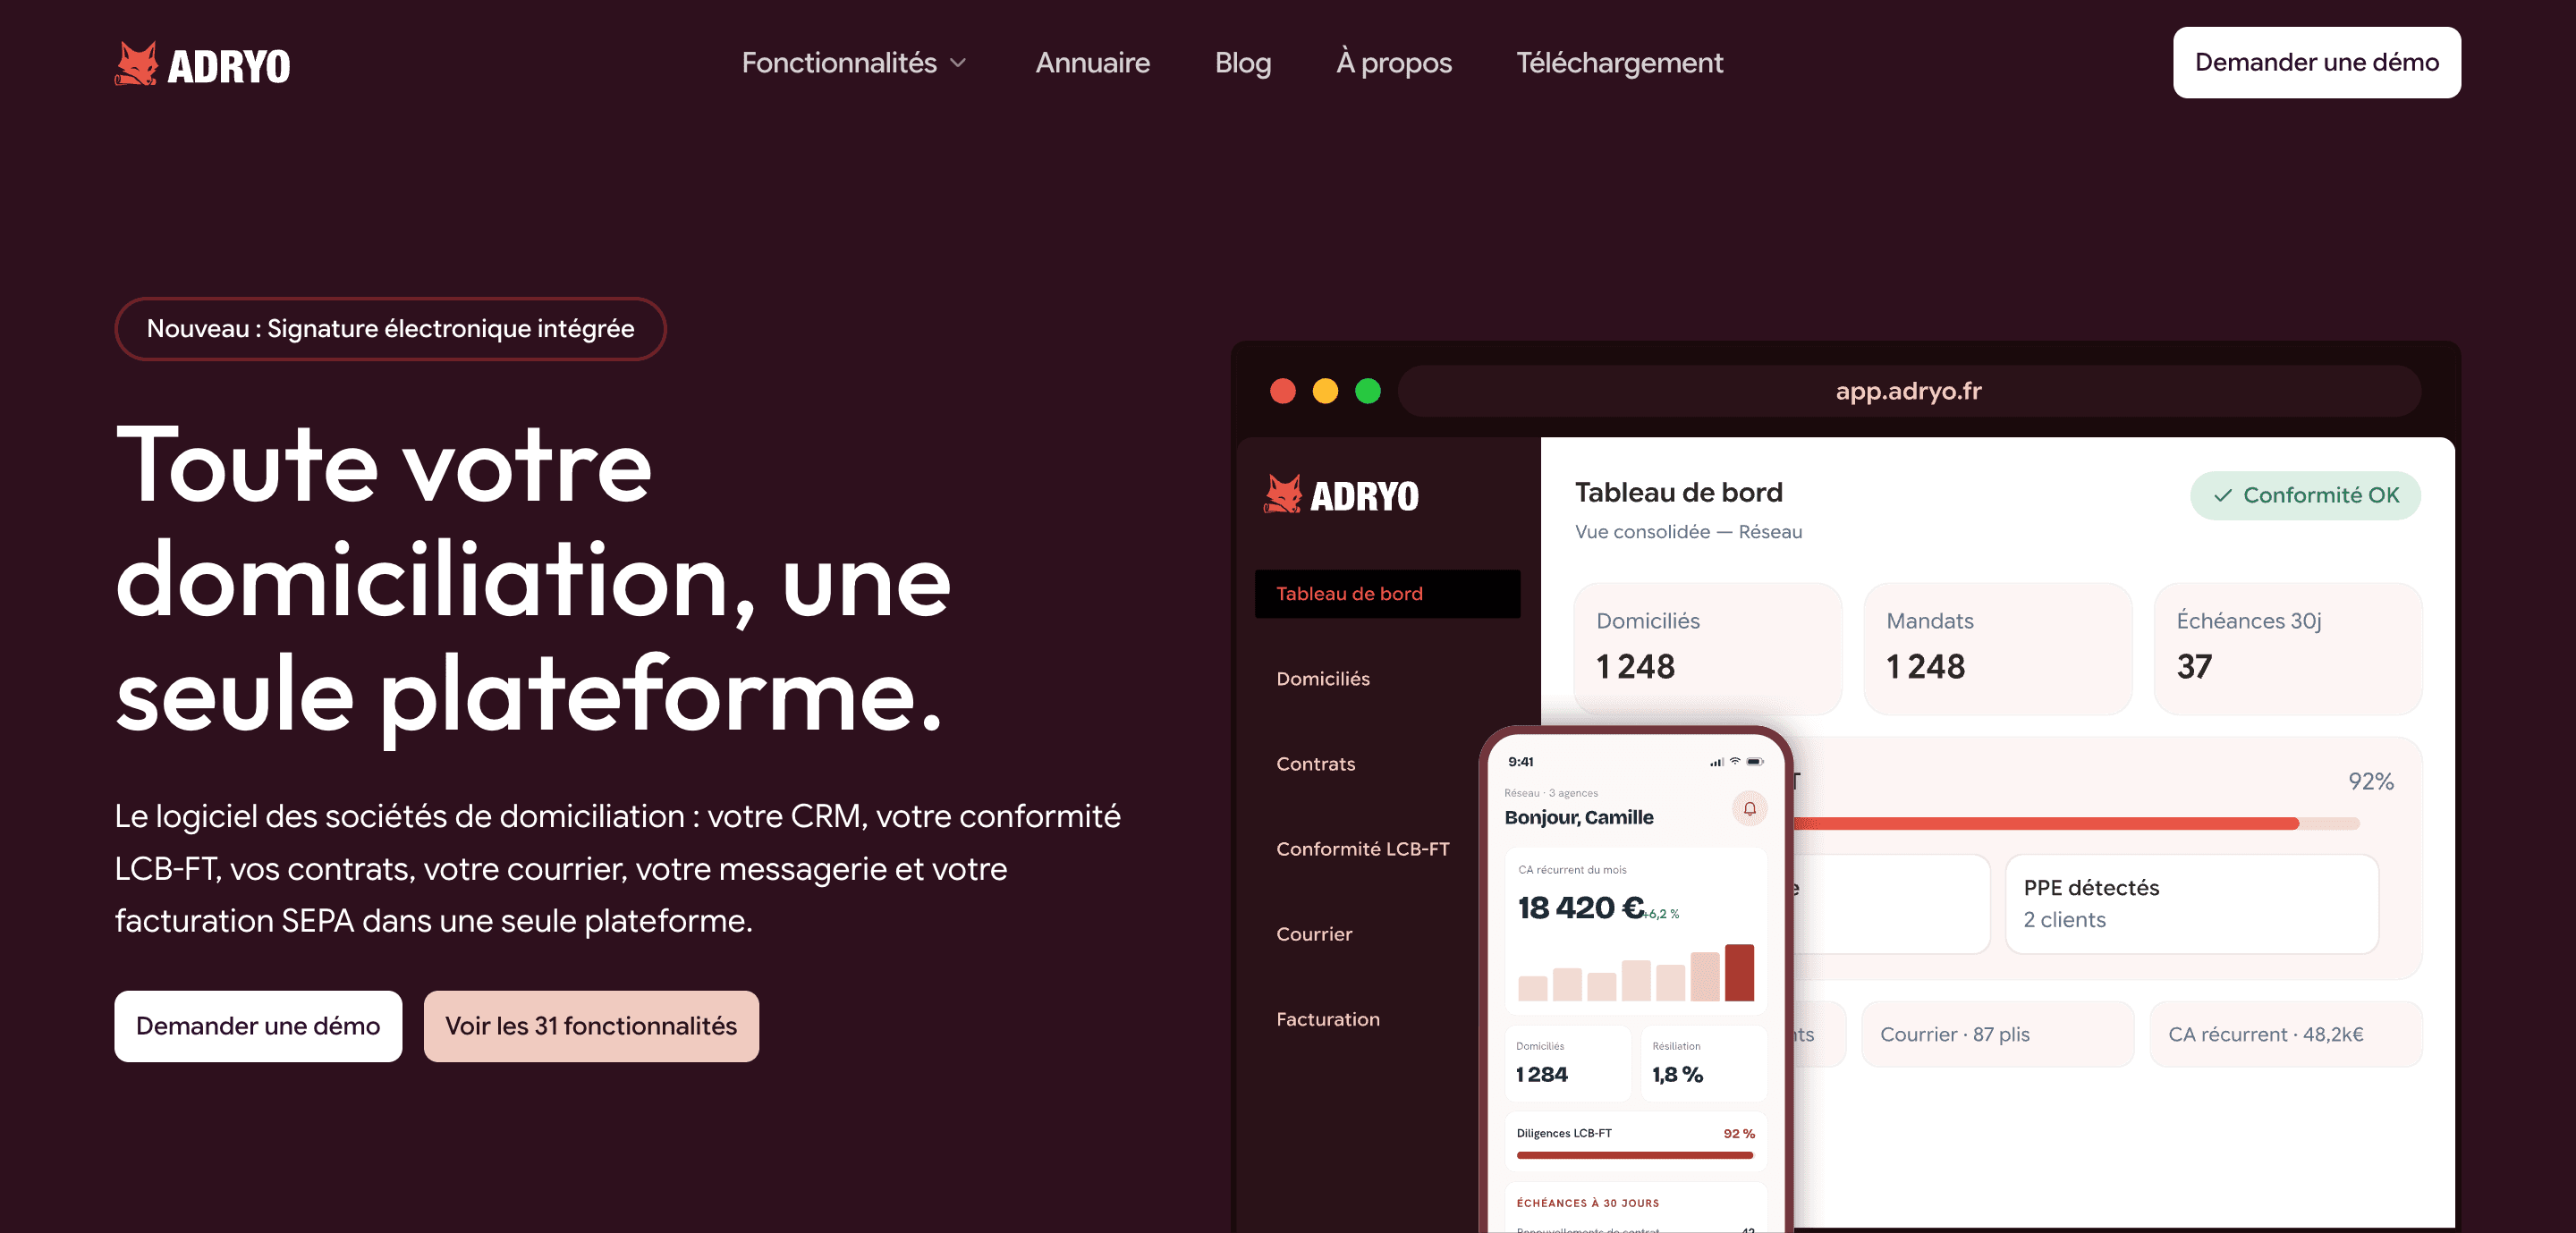
Concrètement, cela veut dire ne plus jongler entre un tableau Excel pour le KYC, un logiciel de facturation séparé, et un outil de signature à part pour les contrats de domiciliation. Une intégration de signature électronique conforme sécurise les contrats, tandis qu’un état semestriel destiné au greffe se génère sans ressaisie manuelle. Pour voir comment la plateforme s’articule avec votre organisation actuelle, la page produit Adryo détaille l’ensemble des modules disponibles.
Cet article constitue une information générale et ne remplace pas l’avis d’un avocat qualifié. Consultez un professionnel du droit qualifié à propos de votre cas personnel avant d’agir sur la base de ce contenu.
Sources
- Code monétaire et financier
- Lignes directrices ACPR–Tracfin (commentaire / synthèse)
- Fiche d’information LCB-FT (Douane)
- Tracfin (page du ministère de l’Économie)
Questions fréquentes
Quand doit-on appliquer une vigilance renforcée ?
Dès qu’un client entre dans une catégorie à risque élevé : personne politiquement exposée, pays classé à risque par le GAFI, bénéficiaire effectif difficile à identifier, ou opération atypique sans justification économique claire. Le code monétaire et financier impose alors des diligences supplémentaires documentées.
Quelles sont les conséquences d’une domiciliation mal encadrée ?
Un domiciliataire qui néglige ses obligations de vigilance s’expose à des sanctions allant de l’avertissement au retrait de l’agrément préfectoral, prononcées par la Commission nationale des sanctions. Les décisions récentes de la CNS montrent que même les petites structures ne sont pas épargnées en cas de manquement avéré.
Peut-on domicilier son entreprise à l’étranger tout en travaillant en France ?
C’est possible dans certains cas, mais cela n’exonère pas des obligations fiscales et déclaratives françaises si l’activité réelle s’exerce sur le territoire national. Un domiciliataire français qui gère un tel dossier doit appliquer une vigilance renforcée dès que la structure paraît déconnectée de toute réalité économique locale.
Quelle est la réglementation applicable à la domiciliation d’entreprises ?
La domiciliation est encadrée par un agrément préfectoral et soumise aux obligations LCB-FT définies par le code monétaire et financier. Les guides DGCCRF–Tracfin de 2026 précisent les attentes concrètes en matière de vigilance et de preuve d’application.
Comment prouver l’application effective de sa vigilance lors d’un contrôle ?
Il faut disposer d’une piste d’audit horodatée : dossiers KYC actualisés, registre des mandats, journaux de validation hiérarchique et exports datés. Des outils comme Adryo permettent de centraliser ces preuves plutôt que de les reconstituer dans l’urgence à partir de plusieurs fichiers dispersés.
À lire aussi
Gestion colis pour domiciliés : une preuve, pas une contrainte
Numérisez la gestion des colis des domiciliés : horodatage lié au dossier client, alertes et preuve fiable pour réduire les litiges.
Lire l'article
Intégrations API domiciliation : ce que la conformité française exige
Assurez conformité et traçabilité en intégrant via API les cinq flux clés de la domiciliation : eIDAS, Tracfin/ERMES, facturation, synchronisation, LCB/FT.
Lire l'article
Archivage probant eIDAS : ce que doit vérifier un domiciliataire
Domiciliataires : vérifiez que votre archivage probant conforme au règlement eIDAS garantit horodatage fiable, piste d'audit horodatée et exportabilité...
Lire l'articleLe prochain domicilié que vous enregistrez pourrait être le premier sur Adryo.
Réservez 30 minutes. On vous montre votre activité dans Adryo, avec vos vrais cas.
Réponse sous 24 h · Sans engagement