Bénéficiaire effectif introuvable : quelle règle de repli appliquer ?
Si aucun bénéficiaire effectif n’est identifiable, découvrez quand déclarer le représentant légal et dans quels cas la règle de repli est exclue.
Si vous ne trouvez aucun bénéficiaire effectif selon les critères légaux, déclarez le représentant légal de la société, selon la forme sociale, à condition de n’avoir identifié aucune personne détenant plus d’un quart du capital ou des droits de vote, et sans qu’aucun soupçon de blanchiment ne pèse sur le dossier. Cette règle de repli doit être documentée et ne s’applique jamais si un doute subsiste.
En bref:
- Avant tout repli, vérifiez la détention supérieure à 25 % et le contrôle indirect, notamment les accords entre associés ou le pouvoir de nomination.
- Après une recherche infructueuse, déclarez le dirigeant prévu selon la forme sociale ; si le représentant est une personne morale, identifiez aussi la personne physique qui la dirige.
- Conservez statuts, comptes rendus d’assemblée, échanges avec les associés et dates de vérification ; joignez à la déclaration une note signée justifiant l’absence d’identification.
- En cas de soupçon, documentez les indices et saisissez TRACFIN avant toute déclaration au registre ; la règle de repli est alors exclue.
- Une déclaration manquante ou erronée peut entraîner jusqu’à 200 000 euros d’amende pour le représentant, 1 000 000 d’euros pour la société et quinze ans d’interdiction de gérer.
Table des matières
- Base légale et critères du bénéficiaire effectif
- Qui déclarer selon la forme sociale de l’entreprise
- Comment documenter la recherche et appliquer la règle de repli
- Que faire en cas de soupçon pendant la recherche du bénéficiaire
- Déposer ou modifier la déclaration au registre des bénéficiaires effectifs
- Sanctions encourues en cas de déclaration absente ou erronée
- Préparer le dossier avec les bonnes preuves et les bons outils
- Trois réflexes à adopter face à un bénéficiaire effectif introuvable
- Comment Adryo aide les domiciliataires et responsables conformité
- Questions fréquentes
- Sources
Base légale et critères du bénéficiaire effectif
La définition du bénéficiaire effectif repose sur les articles R.561‑1 et L.561‑2 du code monétaire et financier, qui posent deux critères alternatifs. Le premier est purement capitalistique : toute personne physique détenant, directement ou indirectement, plus d’un quart du capital ou des droits de vote. Le second est plus difficile à cerner puisqu’il repose sur le contrôle exercé par tout autre moyen, sans seuil chiffré.
Évaluer ce contrôle suppose de regarder au-delà de l’actionnariat déclaré :
- le pouvoir de nommer ou de révoquer la majorité des membres des organes de direction
- l’existence d’un pacte ou d’un accord de concert entre associés
- une influence déterminante sur les décisions stratégiques, même sans détention majoritaire
La règle de repli ne s’applique que lorsque ni le seuil de 25 % ni aucun indicateur de contrôle n’est caractérisé, selon les textes applicables du code monétaire et financier. C’est un repli, pas un raccourci : la recherche doit avoir été réellement menée avant de s’y résigner.
Qui déclarer selon la forme sociale de l’entreprise
Une fois la recherche infructueuse établie, la personne à déclarer dépend directement de la structure juridique de la société. Voici les repères à appliquer :
- SARL : le ou les gérants statutaires sont déclarés comme bénéficiaires effectifs par défaut.
- SAS ou SASU : le président est visé, auquel s’ajoute le directeur général lorsque les statuts en prévoient un.
- SA : selon le mode de gouvernance, c’est le directeur général ou le président du directoire qui est concerné.
- Sociétés civiles (SCI notamment) : le gérant désigné dans les statuts ou par assemblée tient ce rôle.
- Associations et fondations : les représentants légaux ou les dirigeants statutairement désignés sont déclarés ; depuis le décret du 8 juillet 2024, toute personne exerçant une fonction d’administration, de surveillance ou de direction peut être regardée comme bénéficiaire effectif dans ces structures, afin d’éviter les montages qui échapperaient autrement à la déclaration.
Un cas mérite une attention particulière : lorsque le représentant légal est lui-même une personne morale, la déclaration ne s’arrête pas là. Il faut remonter jusqu’à la personne physique qui dirige effectivement cette structure, sous peine de vider la règle de repli de son sens.
Comment documenter la recherche et appliquer la règle de repli
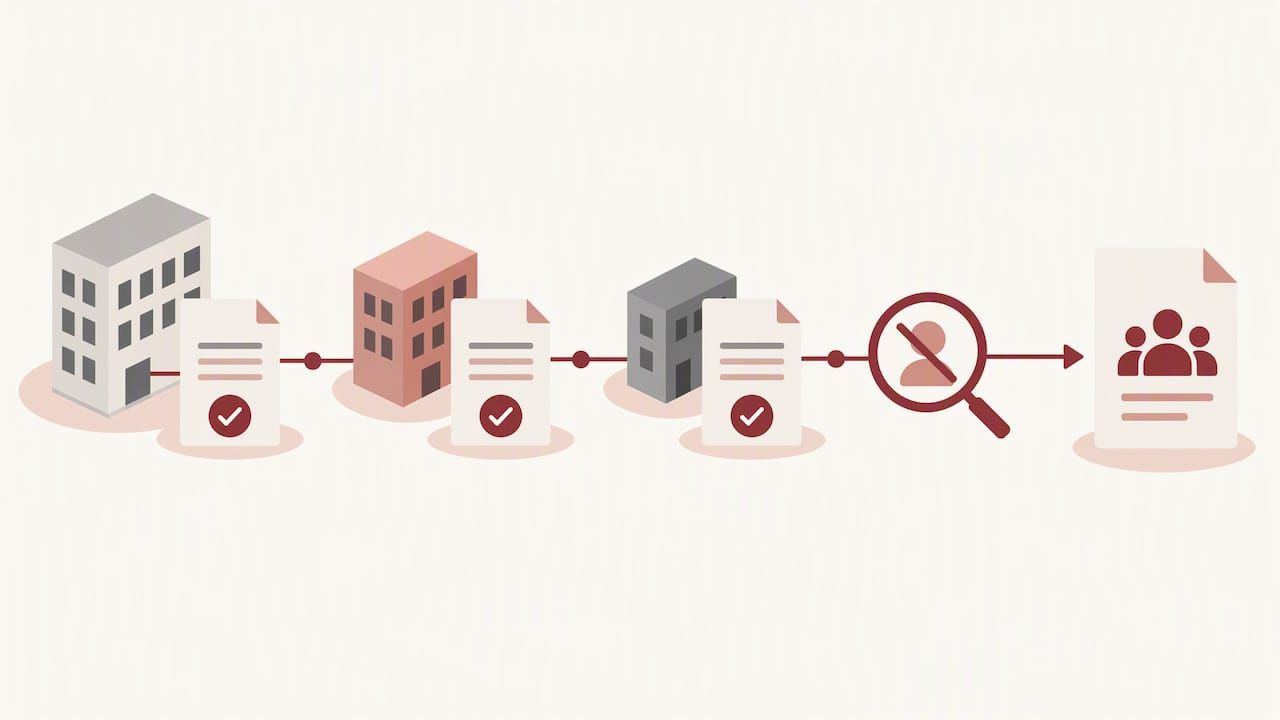
Avant de vous replier sur le représentant légal, quelques vérifications minimales s’imposent et doivent être tracées.
- Consultez les registres officiels : statuts à jour, procès-verbaux d’assemblée, comptes annuels déposés, mentions légales publiées.
- Interrogez les associés ou actionnaires identifiés par écrit, en conservant la preuve d’envoi et, le cas échéant, l’absence de réponse.
- Horodatez chaque étape de la recherche : date des consultations, personnes contactées, documents examinés.
- Rédigez une note de justification synthétique expliquant pourquoi aucun bénéficiaire effectif n’a pu être identifié, à conserver avec le dossier de vigilance.
- Joignez cette note à la déclaration RBE déposée au greffe, pour pouvoir la produire en cas de contrôle ultérieur.
Conseil de pro : faites signer votre note de justification et les échanges avec les associés via une solution de signature électronique conforme eIDAS, comme Yousign ou DocuSign : la preuve d’intégrité et d’horodatage vaut bien plus qu’un simple PDF archivé.
Cette démarche n’est pas une formalité accessoire. En cas de contrôle du greffe, de la préfecture ou de Tracfin, c’est cette traçabilité qui permettra de démontrer que la règle de repli a été appliquée à bon escient et non par facilité. Un dossier sans trace écrite de la recherche expose à une requalification de la déclaration en erreur, voire en négligence.
Que faire en cas de soupçon pendant la recherche du bénéficiaire
La règle de repli connaît une limite stricte : elle ne s’applique jamais en présence d’un soupçon de blanchiment de capitaux ou de financement du terrorisme. Un soupçon peut naître d’une structure actionnariale artificiellement complexe, d’une incohérence entre l’activité déclarée et les flux financiers, ou d’un refus répété de communiquer l’identité des associés.
Dans ce cas, la vigilance renforcée prend le relais de la recherche classique :
- collecter des éléments complémentaires sur l’origine des fonds et la cohérence économique de la structure
- documenter précisément les éléments qui fondent le doute, sans se contenter d’une impression
- saisir TRACFIN par une déclaration de soupçon avant toute déclaration publique au RBE
Selon les lignes directrices de l’ACPR sur la vérification des bénéficiaires effectifs, la règle de repli n’est légitime que si le professionnel a documenté ses recherches et peut justifier l’absence de tout indicateur de contrôle : en cas de doute persistant, la voie prudente reste la vigilance renforcée et la saisine de Tracfin, jamais le dépôt silencieux d’une déclaration au représentant légal.
Déposer ou modifier la déclaration au registre des bénéficiaires effectifs
Le dépôt ou la modification de la déclaration RBE suit une procédure encadrée, désormais largement dématérialisée.
- Portail de dépôt : la télédéclaration s’effectue via Infogreffe ou le guichet unique de l’INPI, selon la nature de la démarche.
- Pièces à réunir : pièce d’identité du représentant légal, justificatif de mandat ou procès-verbal de nomination, et la note de justification en cas de recours à la règle de repli.
- Signature électronique : les téléprocédures exigent une signature électronique valide, conforme au règlement eIDAS, comme le rappelle Infogreffe dans ses modalités pratiques d’obtention d’une déclaration.
- Preuve d’envoi : conservez l’accusé de dépôt délivré par la plateforme, qui fait foi de la date de déclaration.
Depuis le 31 juillet 2024, l’accès au registre lui-même est restreint aux personnes justifiant d’un intérêt légitime, via un formulaire déposé auprès de l’INPI, comme le précise Service-Public dans sa présentation des nouvelles conditions d’accès au RBE. Lorsqu’il est accordé, le certificat d’accès reste valable trois ans.
Sanctions encourues en cas de déclaration absente ou erronée
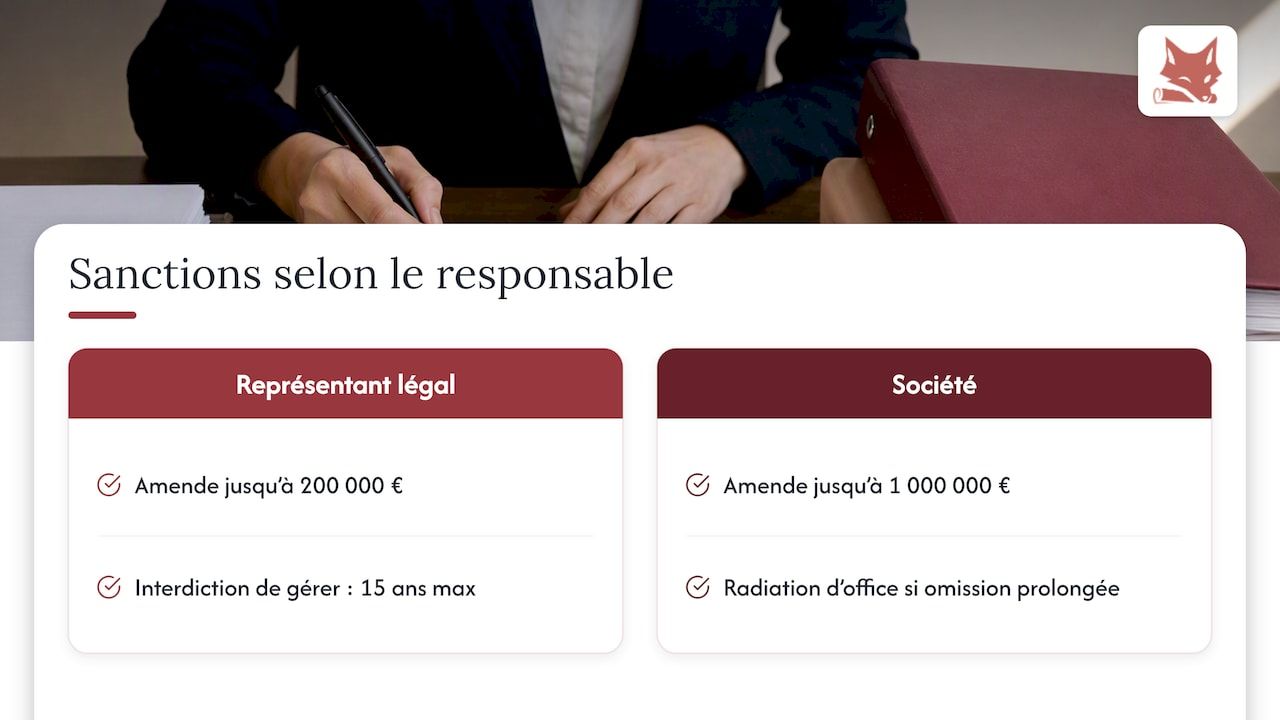
Les conséquences d’une déclaration manquante ou inexacte ont été durcies récemment. Depuis le 28 mai 2026, le texte de renforcement des sanctions publié au Journal officiel prévoit une amende pénale pouvant atteindre 200 000 euros pour le représentant légal, assortie d’une interdiction de gérer pouvant aller jusqu’à 15 ans ; la société elle-même encourt une amende pouvant atteindre 1 000 000 d’euros.
Au-delà de la sanction pénale, le greffe peut procéder à une radiation d’office en cas d’omission prolongée. Une régularisation reste possible, mais dans des délais stricts fixés par le greffe : mieux vaut corriger une déclaration erronée de sa propre initiative que d’attendre une mise en demeure.
Préparer le dossier avec les bonnes preuves et les bons outils
Un dossier solide repose sur quelques pièces simples à réunir et à conserver sur la durée de vie de la société, voire au-delà selon les délais de prescription applicables.
- statuts à jour, procès-verbaux d’assemblée et comptes annuels déposés
- échanges écrits avec les associés, horodatés
- note de justification de la règle de repli, signée électroniquement
- accusés de dépôt et certificats d’accès au RBE
Conseil de pro : centralisez ces pièces dans un dossier de vigilance unique plutôt que dans plusieurs fichiers épars : c’est ce dossier qui sera demandé en priorité lors d’un contrôle.
Pour les sociétés de domiciliation qui gèrent ce type de dossier pour de nombreux clients, une plateforme dédiée à l’automatisation du RBE avec horodatage permet de garder une piste d’audit exploitable à tout moment, plutôt que de reconstituer l’historique au moment du contrôle. Adryo réunit notamment le registre des mandats, la signature électronique eIDAS et le screening des personnes politiquement exposées dans un même dossier de vigilance.
Trois réflexes à adopter face à un bénéficiaire effectif introuvable
Documentez systématiquement chaque recherche, même infructueuse : un dossier vide vaut toujours moins qu’un dossier qui prouve l’effort fourni. N’appliquez jamais la règle de repli au moindre doute, aussi minime soit-il, car c’est précisément ce réflexe que les contrôles sanctionnent le plus durement.
Formez les personnes chargées des formalités à reconnaître les signaux de contrôle indirect, pas seulement les seuils capitalistiques. La traçabilité n’est pas une contrainte administrative de plus, c’est ce qui transforme une décision discutable en décision défendable.
— Aimen
Comment Adryo aide les domiciliataires et responsables conformité
Pour les sociétés de domiciliation qui traitent des dizaines de dossiers RBE en parallèle, nous avons construit Adryo pour remplacer les fichiers Excel, les e-mails dispersés et les outils de signature séparés par un dossier de vigilance unique. Le registre des mandats se tient automatiquement, l’horodatage de chaque pièce est exportable en un clic, et la signature électronique eIDAS s’intègre directement au parcours de déclaration.
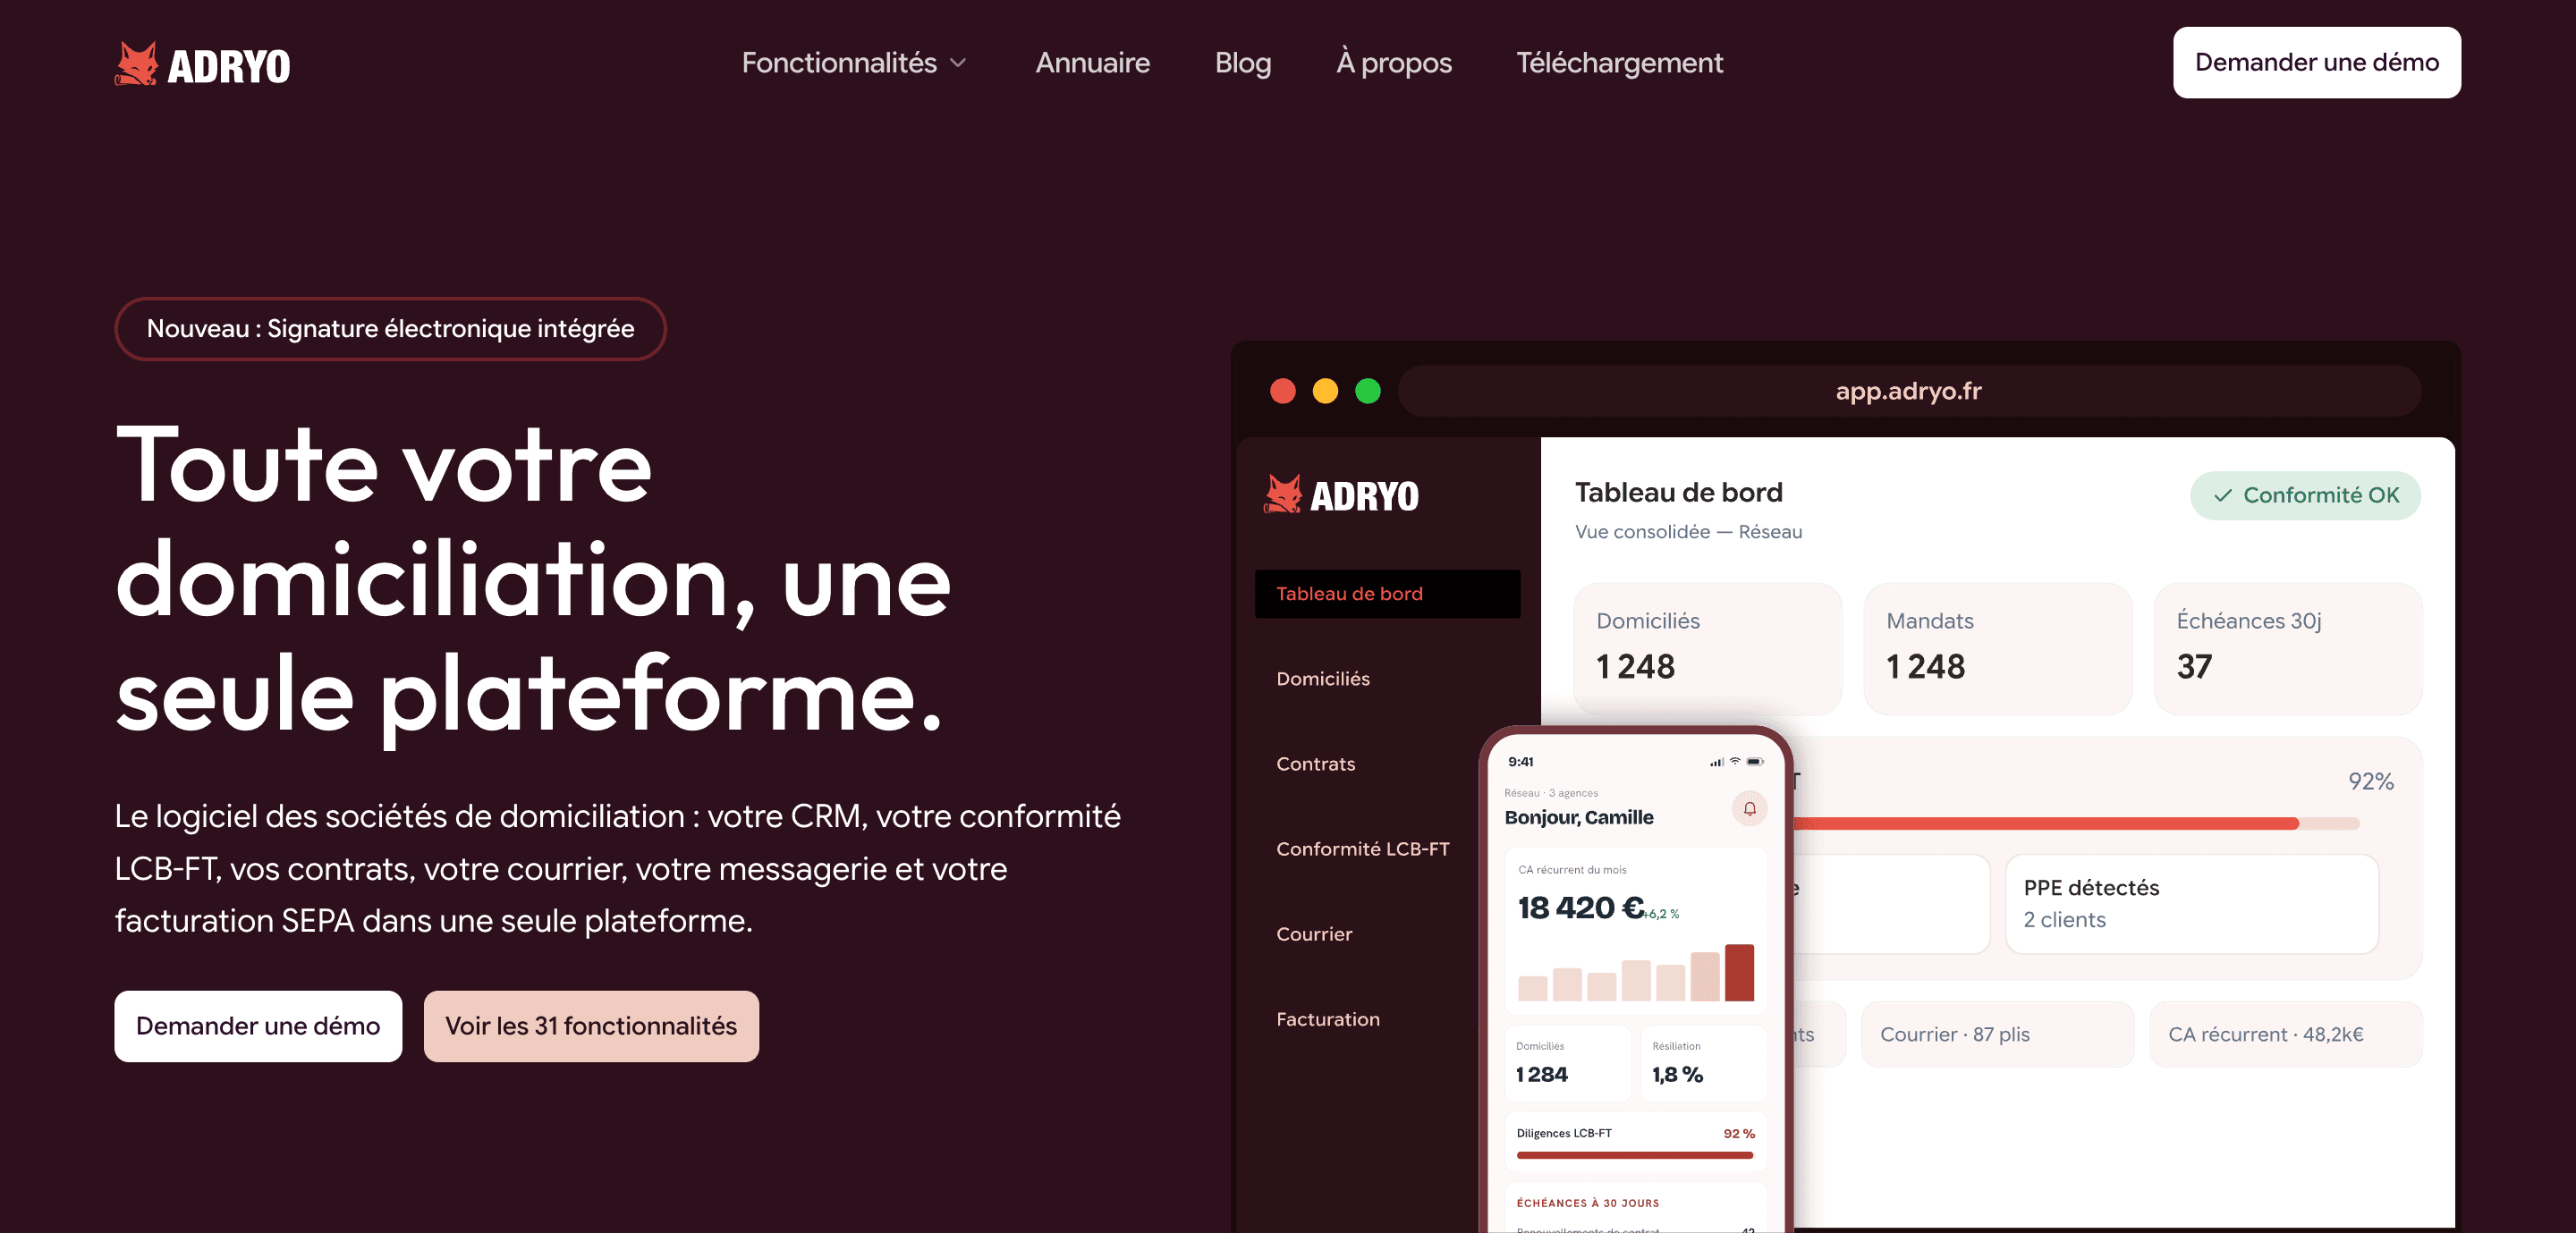
Le screening des personnes politiquement exposées et le contrôle des listes de sanctions s’exécutent depuis la même interface, sans ressaisie. Pour évaluer le coût selon votre volume de dossiers, consultez notre page tarifs, à partir de 0,76 euro par dossier et par mois.
Cet article constitue une information générale et ne remplace pas l’avis d’un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d’agir sur la base de ce contenu.
Questions fréquentes
Où obtenir le registre des bénéficiaires effectifs ?
L’accès au registre des bénéficiaires effectifs passe par un formulaire déposé auprès de l’INPI, réservé aux personnes justifiant d’un intérêt légitime depuis le 31 juillet 2024, comme l’explique Service-Public. Lorsque l’accès est accordé, le certificat délivré reste valable trois ans.
Que signifie “entreprise introuvable sur Infogreffe” ?
Ce message indique généralement que la société n’est pas, ou plus, immatriculée au registre du commerce et des sociétés, ou que la raison sociale saisie ne correspond à aucune fiche active. Il convient de vérifier l’orthographe exacte ou le numéro SIREN avant de conclure à une radiation.
Quelle est la date limite pour déclarer les bénéficiaires effectifs ?
La déclaration doit être déposée dès l’immatriculation de la société, puis mise à jour rapidement après tout changement affectant l’identité du bénéficiaire effectif. Un retard prolongé expose à une radiation d’office par le greffe.
Est-ce que le RBE est obligatoire ?
Oui, la déclaration au registre des bénéficiaires effectifs est obligatoire pour la quasi-totalité des sociétés et entités immatriculées en France, en application des articles R.561-1 et L.561-2 du code monétaire et financier. L’absence de déclaration ou une déclaration inexacte expose à des sanctions pénales et à une radiation d’office.
Sources
- Legifrance — articles R.561‑1 et L.561‑2 (extraits)
- Service‑Public — Vie de l’entreprise : nouvelles conditions d’accès au RBE
- Infogreffe — support : comment obtenir ma propre déclaration de bénéficiaires effectifs
Recommandations
À lire aussi
Registre des mandats de domiciliation : tenue et obligations
Registre des mandats de domiciliation : ce que le domiciliataire doit tenir, quelles pièces y rattacher, combien de temps conserver et comment le tenir à jour.
Lire l'article
Pilotage multi-agences de la conformité en domiciliation
Comment piloter la conformité LCB-FT d'un réseau d'agences de domiciliation : responsabilités, indicateurs, preuves et préparation des contrôles.
Lire l'article
Facturation au prorata d'un abonnement : méthode et pièges
Comment calculer et présenter le prorata d'un abonnement en domiciliation : formule, base 30 jours ou jours réels, arrondis, TVA, mentions et erreurs à éviter.
Lire l'articleLe prochain domicilié que vous enregistrez pourrait être le premier sur Adryo.
Réservez 30 minutes. On vous montre votre activité dans Adryo, avec vos vrais cas.
Réponse sous 24 h · Sans engagement