Cartographie des risques LCB-FT pour une société de domiciliation
Découvrez comment une société de domiciliation classe ses risques LCB-FT, relie chaque risque à une mesure de vigilance et prépare un dossier vérifiable.
La cartographie des risques LCB-FT d’une société de domiciliation est le document opérationnel qui identifie, hiérarchise et relie chaque risque aux mesures de vigilance traçables exigées par la réglementation française. Elle doit livrer trois éléments concrets : un registre des risques classés, une matrice reliant chaque risque à une mesure de vigilance précise, et un dossier de vigilance consultable à tout moment par Tracfin ou la préfecture.
En bref:
- Évaluez chaque client selon son activité réelle, ses dirigeants, ses transferts internationaux et son secteur, puis adaptez les mesures à son niveau de risque.
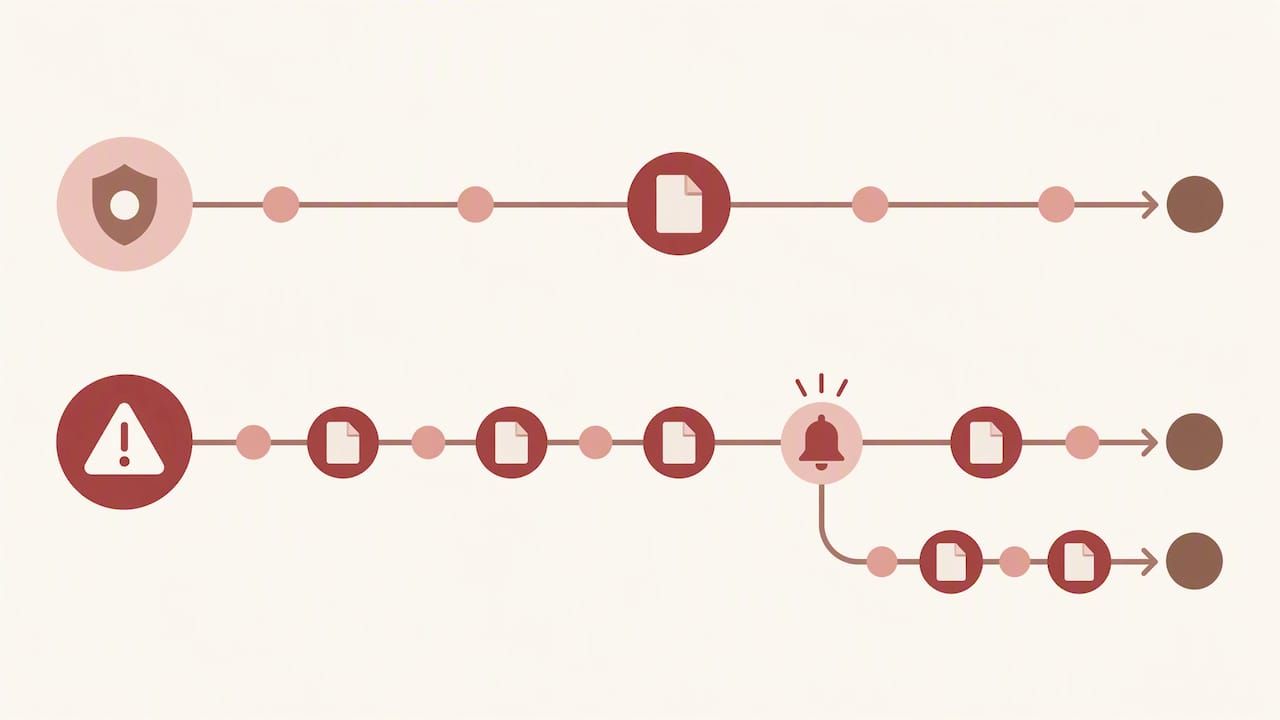
- Un dossier stable à faible risque se revoit chaque année, tandis qu’un profil élevé exige une revue trimestrielle et tout signal déclenche un contrôle immédiat.
- Les 21 typologies de Tracfin fournissent des critères d’alerte, notamment l’absence d’activité réelle malgré des flux financiers et les transferts transfrontaliers suspects.
- L’automatisation reste facultative : contrôlez les sanctions, vérifiez les pièces indépendamment, horodatez chaque action et confiez la décision au responsable conformité.
Table des matières
- Pourquoi cette cartographie est indispensable pour une société de domiciliation
- Étapes pratiques pour construire la cartographie
- Quels indicateurs suivre pour détecter un risque réel
- Gouvernance et responsabilités face à l’ACPR
- Outils et automatisation pour fiabiliser le dossier de vigilance
- Calendrier et effort nécessaires pour déployer la cartographie
- Perspective experte 2026 : garder la cartographie vivante
- Comment Adryo simplifie la production d’une cartographie conforme
- Questions fréquentes
- Sources
Pourquoi cette cartographie est indispensable pour une société de domiciliation
Le Code monétaire et financier impose aux sociétés de domiciliation d’adopter une organisation et des procédures internes qui tiennent compte de leur propre évaluation des risques, et non d’un modèle générique copié d’un autre secteur. Cette obligation découle directement de l’approche par les risques que décrivent les articles L.561-2, L.561-4-1 et L.561-6 : chaque relation d’affaires doit porter un profil de risque documenté, actualisé en continu plutôt que figé à l’ouverture du dossier.
Les typologies publiées par Tracfin montrent pourquoi ce travail n’est pas théorique pour notre secteur. Le rapport d’activité 2024 décrit des sociétés éphémères et des structures dites « taxis » qui transitent par des adresses de domiciliation pour faire circuler des fonds illicites avant disparition. Trois enjeux structurent donc la cartographie :
- Les obligations légales exigent un profil de risque par relation d’affaires, pas une liste générique de précautions.
- Les typologies Tracfin ciblent spécifiquement les sociétés sans activité réelle et les flux transfrontaliers suspects.
- Un document de cartographie bien tenu devient la première pièce consultée lors d’un contrôle du greffe, de la préfecture ou de Tracfin.
Étapes pratiques pour construire la cartographie
La méthode suit une logique séquentielle, chaque étape nourrissant la suivante.
- Collecter les données KYC et les sources externes : extrait K-bis, statuts, registre des bénéficiaires effectifs, et croisement avec les listes de sanctions et les bases publiques disponibles.
- Identifier les facteurs de risque propres à la domiciliation : absence d’activité réelle au siège, dirigeants résidant à l’étranger, transferts internationaux fréquents, secteur d’activité sensible.
- Noter chaque risque selon une grille probabilité multipliée par impact : un client sans activité déclarée mais avec des virements réguliers obtient une note élevée sur les deux axes, tandis qu’une PME locale avec un historique stable reste en zone basse.
- Prioriser les mesures de vigilance en fonction de la note obtenue : vigilance simplifiée pour les profils bas risque, vigilance renforcée et actualisation plus fréquente pour les profils élevés.
- Formaliser et conserver les preuves dans un dossier daté, consultable et exportable, qui démontre que la vigilance n’est pas restée théorique.
Les lignes directrices de l’ACPR rappellent qu’une erreur fréquente consiste à se fier uniquement à la déclaration du client lors de l’entrée en relation. La meilleure pratique combine un screening automatisé des sanctions et des personnes politiquement exposées avec des vérifications documentaires indépendantes, chaque action portant un horodatage.
Conseil de pro : organisez votre registre en couches distinctes, risque client, risque produit et risque canal de distribution, cela facilite l’actualisation ciblée sans tout reprendre à chaque revue.
Quels indicateurs suivre pour détecter un risque réel
Une cartographie qui reste figée perd sa valeur dès le premier trimestre. Certains signaux méritent une attention systématique :
- Des flux financiers sans rapport avec l’activité déclarée de l’entreprise domiciliée.
- Une absence totale d’activité constatée malgré un siège social actif depuis plusieurs mois.
- Une origine des fonds difficile à établir ou provenant de juridictions à risque.
- Un dirigeant ou bénéficiaire effectif identifié comme personne politiquement exposée.
- Une correspondance, même partielle, avec les listes de sanctions internationales.
Les typologies Tracfin recensent 21 cas типологiques assortis de critères d’alerte directement transposables en règles de détection internes. Ces critères servent de base pour calibrer les seuils d’alarme plutôt que de partir d’une feuille blanche.
La fréquence de revue doit suivre le niveau de risque : une actualisation annuelle suffit pour un profil bas risque stable, tandis qu’un profil élevé, notamment une personne politiquement exposée, impose une revue trimestrielle voire immédiate dès qu’un signal apparaît.
Gouvernance et responsabilités face à l’ACPR
Le Code monétaire et financier impose la désignation d’une personne chargée de la mise en œuvre du dispositif LCB-FT, répondant personnellement de sa pertinence devant les autorités de contrôle. Cette désignation ne se limite pas à un nom sur un organigramme : elle engage une responsabilité opérationnelle réelle.
Trois piliers structurent cette gouvernance au quotidien :
- Une procédure interne écrite qui décrit qui valide chaque niveau de vigilance et selon quels critères.
- Un recrutement et une formation continue adaptés à la taille de la structure, renforcés par les obligations de formation du personnel propres à notre secteur.
- Une conservation horodatée des preuves de vigilance, condition pour reconstituer une piste d’audit complète lors d’un contrôle préfectoral.
Un programme de conformité LCB-FT bien construit relie ces trois piliers dans un même référentiel, évitant que la cartographie des risques reste déconnectée des procédures réellement appliquées sur le terrain.
Outils et automatisation pour fiabiliser le dossier de vigilance
Les lignes directrices de l’ACPR n’imposent pas un dispositif automatisé dans l’absolu, mais recommandent des mesures proportionnées à la taille et aux canaux de distribution. Pour une société de domiciliation qui gère plusieurs dizaines de dossiers, l’automatisation devient vite la seule façon de tenir une vigilance réellement continue.
Certaines fonctions méritent une priorité claire :
- Le screening automatisé des sanctions et des personnes politiquement exposées, actualisé à chaque changement de liste officielle.
- L’horodatage systématique de chaque action de vigilance, condition d’une piste d’audit exploitable.
- La signature électronique conforme eIDAS pour les contrats de domiciliation, qui évite la rupture entre preuve papier et preuve numérique.
- L’export structuré des données pour Tracfin ou pour le greffe, sans ressaisie manuelle source d’erreurs.
Notre plateforme réunit ces fonctions dans un seul environnement : CRM des entreprises domiciliées, dossier de vigilance LCB-FT, vérification triennale et piste d’audit horodatée, le tout hébergé en France dans le respect du RGPD, un point détaillé dans notre article sur la protection des données en domiciliation.
Conseil de pro : vérifiez que votre outil conserve l’historique complet de chaque modification du dossier, et pas seulement son état final, car c’est souvent ce que demande un contrôle.
Calendrier et effort nécessaires pour déployer la cartographie
Le déploiement suit généralement quatre phases qui s’enchaînent sur plusieurs semaines plutôt que sur plusieurs mois pour une structure de taille moyenne.
- Diagnostic initial : audit des dossiers existants et identification des lacunes documentaires.
- Collecte et nettoyage des données : récupération des pièces manquantes, vérification des bénéficiaires effectifs.
- Paramétrage des règles de notation et des seuils d’alerte propres à votre portefeuille de clients.
- Déploiement pilote puis généralisation, en traitant d’abord les dossiers à risque élevé pour valider la méthode avant de l’étendre.
Le volume de dossiers, la qualité initiale des données et le niveau d’automatisation choisi font varier fortement la durée totale. Mieux vaut avancer par lots mesurables, avec un indicateur de complétude par phase, plutôt que viser une bascule unique sur l’ensemble du portefeuille.
Perspective experte 2026 : garder la cartographie vivante
Les risques évoluent plus vite que les procédures écrites : montages transfrontaliers plus sophistiqués, actifs numériques qui brouillent l’origine des fonds. Une cartographie figée dans un document annuel perd sa pertinence en quelques mois. Le vrai levier n’est pas la sophistication du modèle de notation, mais la discipline d’actualisation et la formation continue des équipes qui l’alimentent. Priorisez une cartographie itérative, ancrée sur vos typologies de clients réelles plutôt que sur un modèle générique.
— Aimen
Comment Adryo simplifie la production d’une cartographie conforme
Nous avons construit notre solution pour que les sociétés de domiciliation n’aient plus à jongler entre tableurs Excel, courrier papier et outils de signature séparés. La plateforme centralise le dossier de vigilance, la vérification triennale, le screening des sanctions et des personnes politiquement exposées, et génère une piste d’audit horodatée exportable à tout moment pour un contrôle de Tracfin ou du greffe.
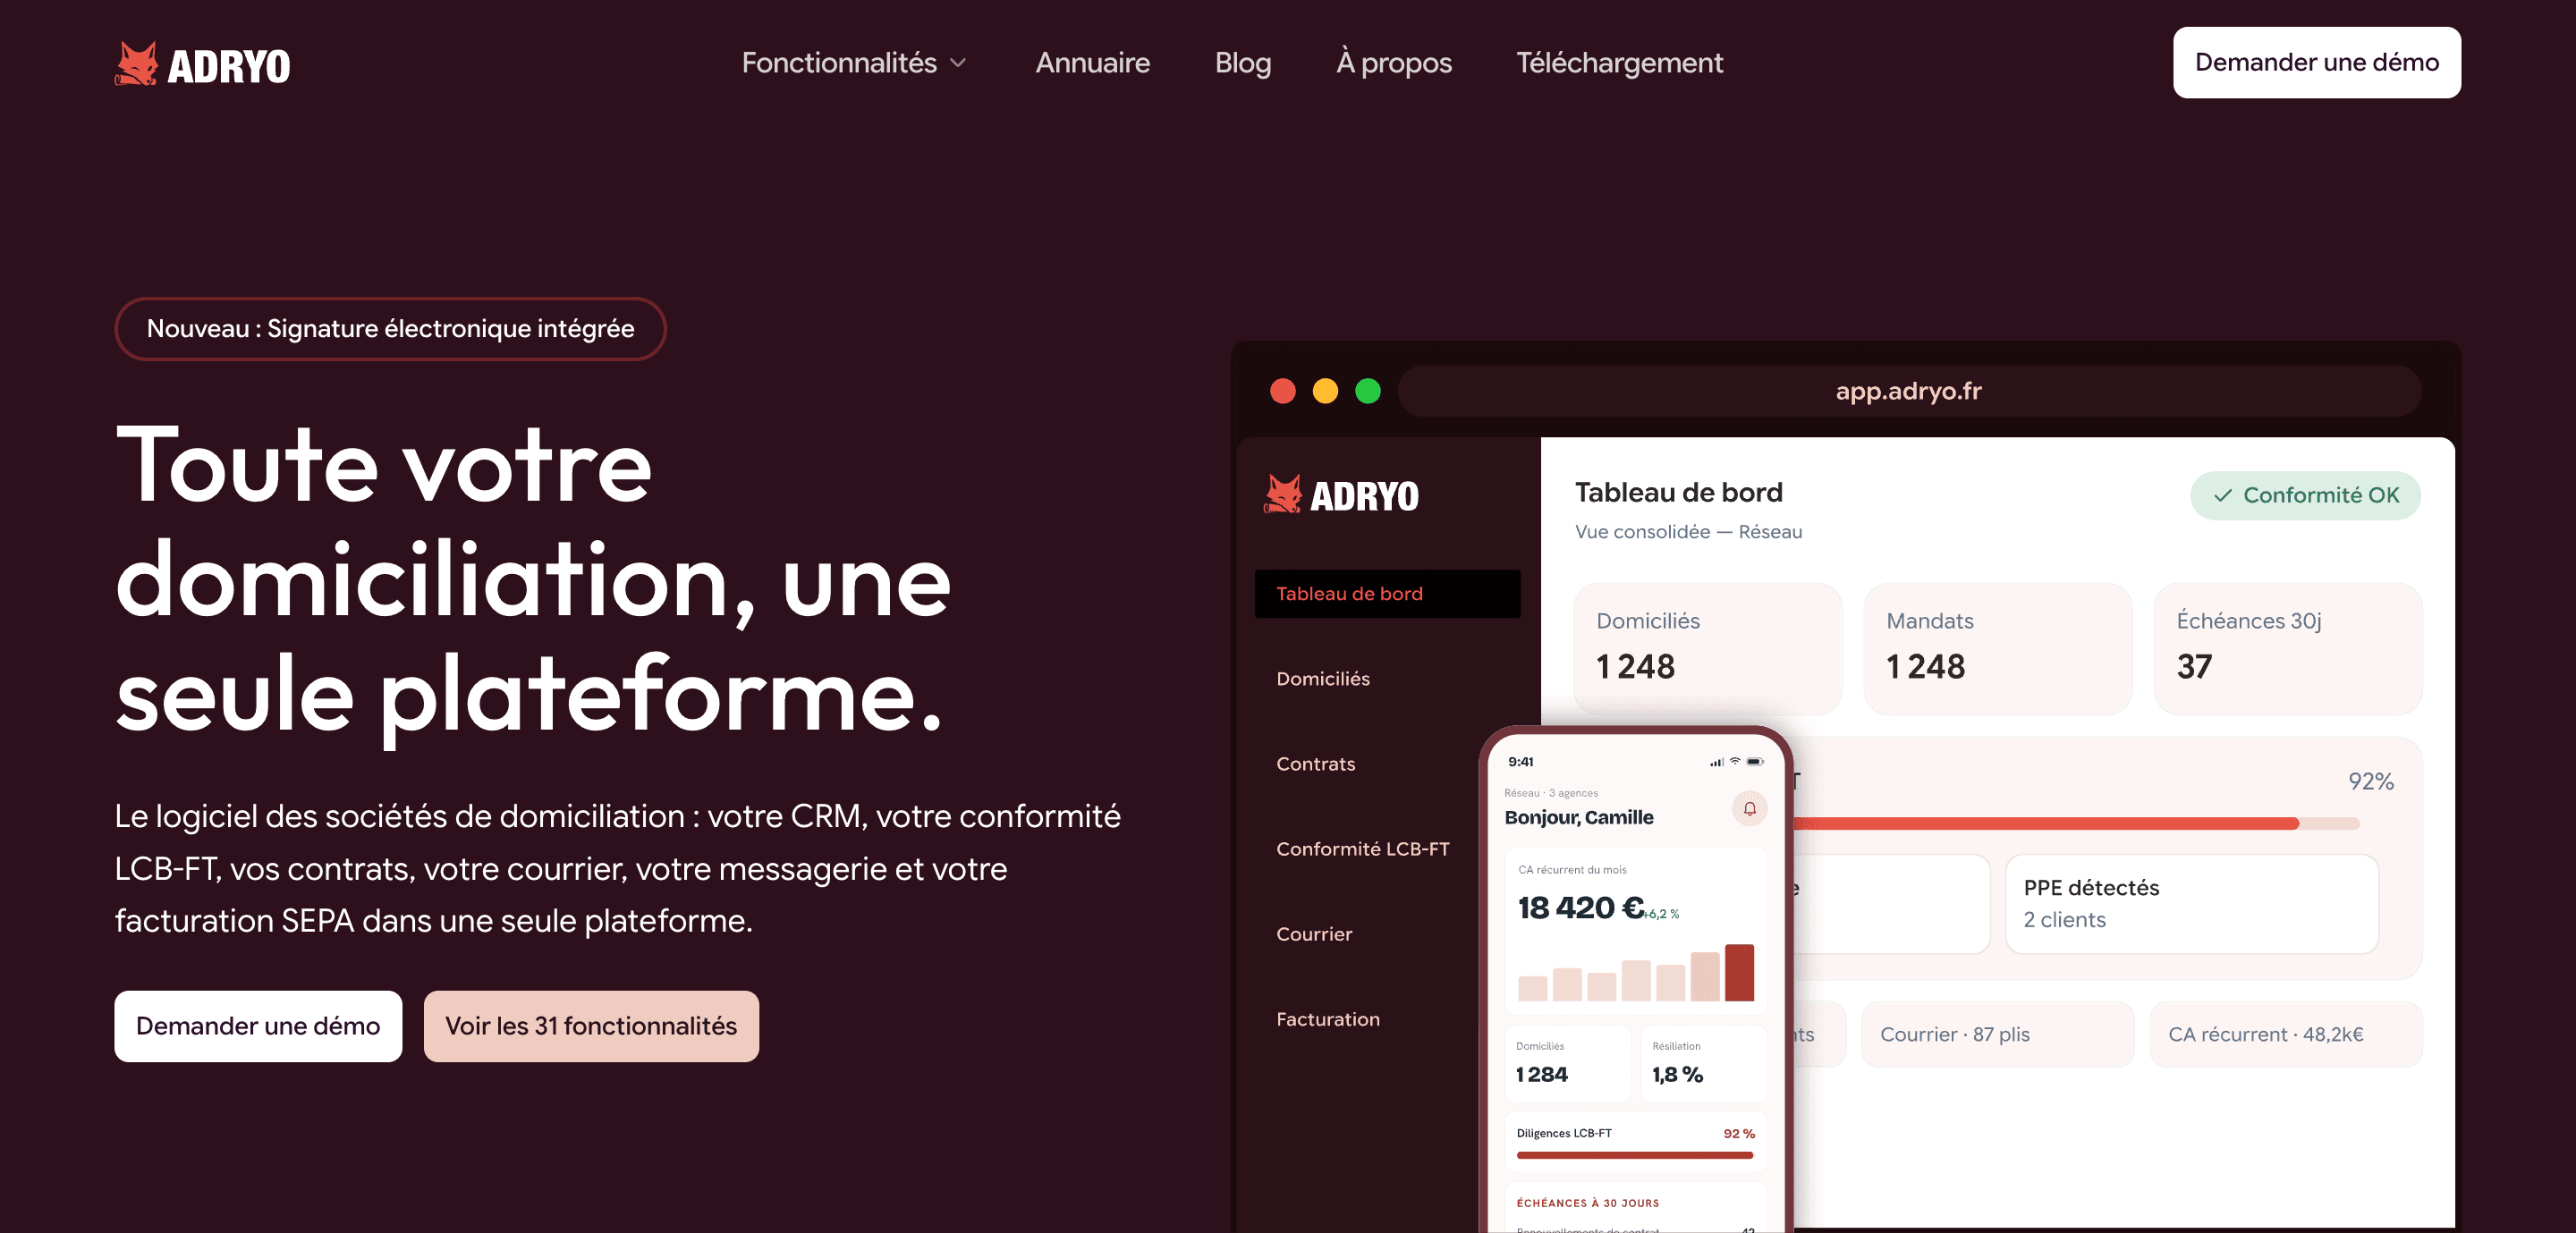
Concrètement, cela signifie pour vous :
- Un registre des mandats tenu automatiquement, sans ressaisie entre les outils.
- Un export prêt pour le greffe et l’état semestriel, sans reconstitution manuelle de dernière minute.
- Des modèles de documents conformes, dont certains sont détaillés dans notre guide des modèles incontournables pour la domiciliation.
Pour mieux faire connaître votre démarche de conformité auprès de vos partenaires, le guide de Digital Dandy sur la communication réglementaire apporte des pistes concrètes, tout comme le guide pratique sur la piste d’audit fiable pour structurer votre traçabilité au quotidien. Découvrez le détail de nos fonctionnalités sur notre page dédiée ou consultez directement Adryo pour échanger avec notre équipe.
Questions fréquentes
Qu’est-ce qu’une cartographie des risques LCB-FT pour un domiciliataire ?
C’est un document opérationnel qui recense les risques de blanchiment et de financement du terrorisme propres à chaque client domicilié, et qui relie chaque risque identifié à une mesure de vigilance précise. Il s’appuie sur l’approche par les risques décrite aux articles L.561-4-1 et L.561-6 du Code monétaire et financier.
Qui doit être désigné responsable de la conformité LCB-FT ?
La réglementation impose la désignation d’une personne qualifiée chargée de la mise en œuvre du dispositif, responsable devant les autorités de contrôle. Cette désignation découle directement des obligations de gouvernance prévues par le Code monétaire et financier.
À quelle fréquence actualiser la cartographie des risques ?
La fréquence dépend du niveau de risque de chaque dossier : une revue annuelle convient à un profil stable et bas risque, tandis qu’un profil élevé, notamment une personne politiquement exposée, exige une actualisation plus rapprochée selon les lignes directrices de l’ACPR sur les PPE. Un signal d’alerte déclenche une revue immédiate, indépendamment du calendrier prévu.
Quels signaux Tracfin faut-il surveiller en priorité ?
Les typologies publiées par Tracfin pointent en priorité les sociétés sans activité réelle malgré des flux financiers actifs, ainsi que les structures servant de relais pour des transferts transfrontaliers suspects. Le rapport d’activité 2024 détaille ces cas et fournit des critères d’alerte directement utilisables.
Un outil comme Adryo remplace-t-il l’obligation de jugement professionnel ?
Non, l’outil automatise la collecte, le screening et la traçabilité, mais la décision de qualification du risque reste une responsabilité humaine du responsable conformité désigné. Adryo structure le dossier de vigilance et conserve la piste d’audit horodatée, ce qui facilite la démonstration de cette vigilance lors d’un contrôle.
Sources
- Lutte contre le blanchiment : lignes directrices ACPR
- Rapport d’activité 2024 de Tracfin : LCB‑FT état de la menace 2024‑2025
- Code monétaire et financier — dispositions L.561‑32 et suivantes (Légifrance)
- Lignes directrices ACPR : identification, vérification de l’identité et connaissance de la clientèle
Recommandations
À lire aussi
Migration vers un SaaS de domiciliation : la méthode pas à pas
Passer d'Excel, du papier et d'outils dispersés à un SaaS de domiciliation sans perdre de dossier : périmètre, nettoyage, tests, bascule et contrôles de conformité.
Lire l'article
CRM multi-sites pour domiciliataires : le guide pour piloter vos agences
Un CRM multi-sites pour domiciliation centralise dossiers, conformité LCB-FT, contrats, courrier et facturation de toutes vos agences. Critères et méthode de déploiement.
Lire l'article
Coût de la conformité LCB-FT : budget d'un domiciliataire
Combien coûte la conformité LCB-FT pour une société de domiciliation ? Postes de dépense, fourchettes de budget, risques de sanction et leviers pour maîtriser le coût.
Lire l'articleLe prochain domicilié que vous enregistrez pourrait être le premier sur Adryo.
Réservez 30 minutes. On vous montre votre activité dans Adryo, avec vos vrais cas.
Réponse sous 24 h · Sans engagement