Conformité LCB-FT en domiciliation : le guide du domiciliataire
Conformité LCB-FT en domiciliation : obligations, dossier de vigilance, vérification triennale, Tracfin et preuves à garder pour votre agrément préfectoral.
Si vous exercez la domiciliation d’entreprises en France, vous êtes assujetti à la lutte contre le blanchiment de capitaux et le financement du terrorisme (LCB-FT). Concrètement, cela veut dire trois choses : connaître chaque domicilié et son bénéficiaire effectif, adapter votre vigilance à son niveau de risque, et pouvoir le prouver à tout moment, y compris devant la préfecture, le greffe ou Tracfin. Ce guide détaille ce que cela implique au quotidien et comment le tenir sans y laisser vos soirées.
TL;DR
- Les personnes exerçant la domiciliation figurent parmi les professionnels assujettis, au titre de l’article L. 561-2 du Code monétaire et financier : identification, vigilance constante, déclaration de soupçon à Tracfin.
- La vigilance se module selon le risque de chaque domicilié. Elle n’est pas une collecte de pièces, c’est une analyse.
- Le vrai point de fragilité en contrôle : prouver la mise à jour triennale et la pertinence des mesures appliquées, pas seulement posséder des documents.
- Un dispositif outillé (dossier unique, screening, journal horodaté) réduit la ressaisie et rend les preuves exportables en quelques clics.
Table des matières
- Qui est concerné et sur quel texte
- Les obligations à tenir, une par une
- Ce que les contrôleurs regardent vraiment
- Pourquoi Excel et le papier finissent par vous trahir
- Notre point de vue : outiller chaque obligation
- Mettre en place un dispositif tenable : par où commencer
- Adryo, le logiciel pensé pour la domiciliation agréée
- FAQ
- Sources
Qui est concerné et sur quel texte
L’activité de domiciliation est réglementée : elle suppose un agrément préfectoral préalable à l’immatriculation au registre du commerce. Exercer sans agrément valide est puni, d’après le Code de commerce, de six mois d’emprisonnement et de 7 500 euros d’amende. Pour le détail des conditions, notre article sur l’agrément préfectoral pour la domiciliation fait le tour de la question.
Côté LCB-FT, le point 15° de l’article L. 561-2 vise expressément les personnes exerçant l’activité de domiciliation des articles L. 123-11-2 et suivants du Code de commerce. Cela vaut quelle que soit votre structure :
- société de domiciliation indépendante, où le dirigeant porte seul l’agrément ;
- réseau multi-agences ;
- cabinet d’expertise comptable qui domicilie une partie de ses clients ;
- espace de coworking proposant une adresse légale.
Si la domiciliation est une activité annexe, l’obligation ne l’est pas. Des lignes directrices spécifiques aux sociétés de domiciliation ont été signées avec Tracfin : elles constituent la référence de lecture des autorités de contrôle et méritent d’être lues en entier au moins une fois.
Les obligations à tenir, une par une
Le dispositif repose sur quelques briques qui s’enchaînent. Les oublier une seule fait tomber l’ensemble en contrôle.
1. L’évaluation des risques et l’organisation interne
Vous devez classer vos clients selon leur risque : activité, structure juridique, pays, mode d’entrée en relation. Les autorités attendent un système d’évaluation et de gestion des risques cohérent avec votre clientèle. Les lignes directrices du ministère de l’Économie pour un autre secteur assujetti le décrivent comme la clé de voûte du dispositif LCB/FT, et la logique est la même pour la domiciliation. Cette évaluation est formalisée dans un programme écrit : voyez ce que doit contenir un programme de conformité LCB-FT.
La responsabilité du dirigeant est directement engagée, rappellent le Trésor et Tracfin. Votre organisation doit permettre de démontrer que la vigilance appliquée est adaptée au risque de chaque client. Désigner un responsable conformité, même s’il s’agit du dirigeant lui-même, fait partie des bases.
2. L’identification du domicilié et du bénéficiaire effectif
À l’entrée en relation, vous identifiez et vérifiez l’identité du domicilié, de son représentant et de ses bénéficiaires effectifs. Le dossier contient typiquement :
- le contrat de domiciliation signé ;
- les pièces d’identité des dirigeants et bénéficiaires effectifs ;
- les justificatifs de la structure capitalistique ;
- la classification de risque et sa justification.
3. Le screening PPE, sanctions et pays à risque
Le contrôle des personnes politiquement exposées (PPE), des listes de sanctions et des listes GAFI fait partie de la vigilance. Le piège fréquent est de ne le faire qu’à l’entrée. Les autorités attendent une vigilance constante : un client sain en janvier peut être sanctionné ou devenir PPE en octobre, et un changement dans la structure juridique du domicilié doit déclencher un réexamen des bénéficiaires effectifs.
Gérer ces listes à la main, dans un tableur, est possible avec dix dossiers. Avec cent, c’est une source d’oublis documentée.
4. Vigilance simplifiée ou renforcée
La vigilance n’est pas uniforme. Un risque faible autorise des mesures allégées, à condition de les justifier : lisez ce que la loi autorise vraiment en vigilance simplifiée. À l’inverse, certains profils appellent des mesures complémentaires : notre article sur la vigilance renforcée en domiciliation détaille les cas déclencheurs et la documentation attendue.
5. La mise à jour triennale
Le dossier d’un domicilié se revoit périodiquement. Dans la pratique des domiciliataires, c’est la vérification triennale qui fait trébucher : elle passe après des mois de courrier à traiter et d’abonnements à facturer. En contrôle, la difficulté n’est pas d’avoir les documents mais de prouver que la mise à jour a été faite, quand, par qui, et pourquoi le niveau de risque a été conservé ou modifié.
6. La déclaration de soupçon à Tracfin
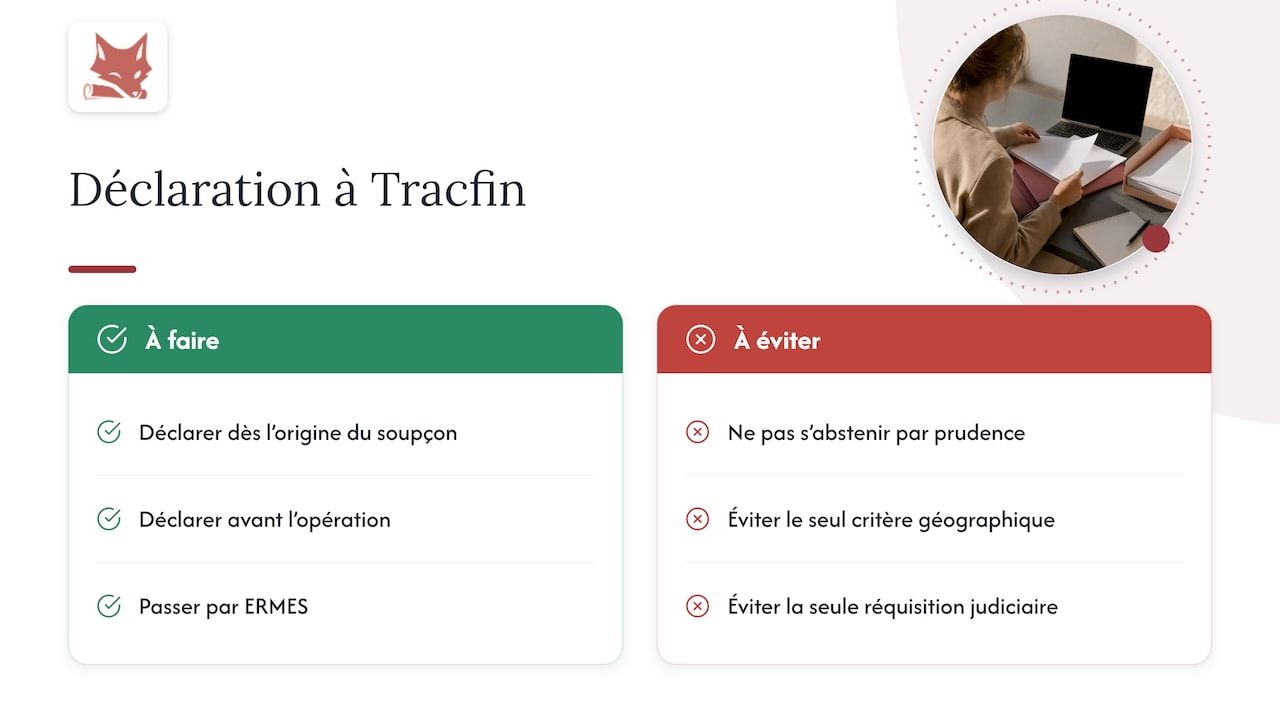
La déclaration de soupçon se fait dès l’origine du soupçon et avant l’opération, sauf exceptions (impossibilité de s’y opposer, soupçon apparu après coup). Il n’existe aucun seuil financier minimal. Les déclarations se réalisent depuis la plateforme sécurisée ERMES, selon le guide utilisateurs de Tracfin.
Attention aux deux erreurs symétriques. Ne rien déclarer par prudence mal placée expose à des sanctions : les amendes administratives peuvent aller jusqu’à 1 million d’euros ou le double de l’avantage retiré, selon la même FAQ Tracfin. Déclarer sur la seule origine géographique d’un client, ou parce qu’une réquisition judiciaire est arrivée, n’est pas non plus ce qu’attend l’autorité : la déclaration doit reposer sur une analyse étayée et incohérente avec le profil du client.
7. La formation et la conservation
Le personnel en contact avec les domiciliés doit être formé. Le contenu attendu est décrit dans notre article sur la formation LCB-FT du personnel de domiciliation. Les données collectées relèvent aussi du RGPD, ce qui impose d’encadrer durées de conservation et accès : voir la protection des données en domiciliation.
Ce que les contrôleurs regardent vraiment
Un contrôle ne vérifie pas seulement que vous avez un classeur. Il cherche trois choses.
| Question du contrôleur | Preuve attendue |
|---|---|
| Votre vigilance est-elle adaptée à chaque client ? | Classification de risque motivée, mesures proportionnées |
| Le dossier est-il à jour ? | Date et trace de la dernière vérification triennale, réexamens après changement |
| Votre organisation tient-elle sans vous ? | Procédures, formation, désignation du responsable conformité, journal des actions |
La conformité est une démarche d’analyse, pas un exercice de collecte. Les autorités le disent : l’objectif est de détecter des risques réels. Et les alertes automatisées, quand vous en avez, restent une aide : une déclaration solide vient d’une analyse humaine qui croise le profil du client et des recherches.
Pourquoi Excel et le papier finissent par vous trahir
Le schéma est classique. Les dossiers vivent dans un tableur, les contrats dans un dossier partagé, les signatures dans un outil à part, la facturation ailleurs. Chacun de ces outils est correct isolément. Ensemble, ils créent trois risques :
- La ressaisie. Une même information (changement de dirigeant, par exemple) doit être reportée à plusieurs endroits. Un oubli suffit pour qu’un dossier devienne incohérent.
- L’absence de piste d’audit. Un tableur ne dit pas qui a modifié quoi, ni quand. Or prouver la chronologie est précisément ce qu’on vous demandera.
- La dépendance à la mémoire. Les échéances triennales, les relectures après changement de structure et les revues de listes reposent sur une personne.
Si vous envisagez de déléguer une partie des tâches administratives pour libérer du temps, mesurez aussi les risques de l’externalisation que les dirigeants doivent anticiper : la responsabilité de la vigilance, elle, reste la vôtre.
Notre point de vue : outiller chaque obligation
Nous construisons Adryo pour les sociétés de domiciliation agréées, et ce que nous voyons chez elles se résume à une idée : la conformité tient quand chaque obligation a son outil et sa trace, et elle cède quand elle repose sur des habitudes.
Trois convictions guident notre travail :
- Un dossier, une source de vérité. Le CRM du domicilié, son dossier de vigilance, ses bénéficiaires effectifs, son contrat, son courrier et sa facturation doivent se parler. Si l’information est saisie une fois, elle est cohérente partout.
- La preuve avant le contrôle. Un journal horodaté et exportable change la nature d’un contrôle : vous n’allez pas reconstituer l’historique, vous le sortez.
- L’outil assiste, le jugement reste humain. Un screening automatique signale ; c’est vous qui analysez, décidez, et le cas échéant déclarez. Aucun logiciel ne remplace cette responsabilité du dirigeant, il évite seulement qu’elle s’exerce dans le désordre.
— Aimen
Mettre en place un dispositif tenable : par où commencer
Si votre dispositif est aujourd’hui fait de bric et de broc, ne cherchez pas à tout refondre en un week-end. Un ordre de marche raisonnable :
- Faites l’inventaire. Combien de dossiers actifs, combien sont complets, combien ont dépassé trois ans sans revue ?
- Écrivez votre classification des risques. Quelques critères simples, appliqués de la même façon à tous.
- Rattrapez les dossiers les plus risqués d’abord, puis les plus anciens.
- Passez en revue les listes : PPE, sanctions, pays à risque, sur l’ensemble du portefeuille, puis de façon récurrente.
- Centralisez contrats, pièces et décisions dans un seul outil avec historique.
- Formez et documentez : qui est formé, à quelle date, sur quoi.
- Testez vous-même un contrôle : demandez-vous si vous pouvez, en une heure, sortir le dossier complet d’un domicilié tiré au hasard.
Le point 7 est le plus révélateur. S’il vous prend une journée, c’est que votre dispositif n’est pas prêt, même si chaque pièce existe quelque part.
Adryo, le logiciel pensé pour la domiciliation agréée
Adryo réunit dans une plateforme unique le CRM des entreprises domiciliées, le dossier de vigilance, les bénéficiaires effectifs, le screening PPE, le contrôle des sanctions et des listes GAFI, la vérification triennale et la préparation des déclarations Tracfin. S’y ajoutent les contrats avec signature électronique eIDAS, le registre des mandats tenu automatiquement, la gestion du courrier, la facturation par prélèvements SEPA et l’état semestriel destiné au greffe. Les données sont hébergées en France et la piste d’audit est exportable à tout moment.
La tarification se fait au dossier, de façon dégressive. Vous pouvez parcourir les fonctionnalités, consulter les tarifs ou découvrir Adryo directement. Vous cherchez des confrères dans votre ville ? Notre annuaire des sociétés de domiciliation les recense.
FAQ
Quelles sont les obligations LCB-FT d’une société de domiciliation ?
Elle doit évaluer les risques de sa clientèle, identifier et vérifier domiciliés et bénéficiaires effectifs, exercer une vigilance constante adaptée au risque, former son personnel et déclarer tout soupçon à Tracfin. Ces obligations découlent de l’article L. 561-2 du Code monétaire et financier. Elles s’accompagnent de la conservation des preuves de chaque mesure.
Qui est concerné par la LCB-FT ?
Les professionnels listés à l’article L. 561-2 du Code monétaire et financier : établissements financiers, mais aussi des professions du secteur non financier. Les personnes exerçant l’activité de domiciliation en font partie, quelle que soit la taille de leur structure ou la place de la domiciliation dans leur activité.
Existe-t-il un seuil pour déclarer un soupçon à Tracfin ?
Non. Selon la FAQ de Tracfin, aucun seuil financier minimal ne conditionne la déclaration. Elle doit être faite dès que le soupçon naît, en principe avant l’opération. En cas de doute sur un cas précis, rapprochez-vous de votre responsable conformité ou d’un conseil spécialisé en LCB-FT.
À quelle fréquence faut-il mettre à jour le dossier d’un domicilié ?
Une vérification triennale est obligatoire, et un changement dans la structure juridique du domicilié doit déclencher un réexamen des bénéficiaires effectifs sans attendre. Pour un client à risque élevé, une revue plus rapprochée se justifie. Dans tous les cas, conservez la trace datée de chaque revue.
Sources
- Code monétaire et financier, articles L561-1 à L564-2 (Légifrance)
- Code de commerce, des commerçants (Légifrance)
- Tracfin, FAQ Ermes
- Tracfin, guide utilisateurs ERMES
- Les lignes directrices signées par Tracfin (economie.gouv.fr)
- Lignes directrices LCB/FT, document explicatif (economie.gouv.fr)
Recommandations
À lire aussi
Migration vers un SaaS de domiciliation : la méthode pas à pas
Passer d'Excel, du papier et d'outils dispersés à un SaaS de domiciliation sans perdre de dossier : périmètre, nettoyage, tests, bascule et contrôles de conformité.
Lire l'article
CRM multi-sites pour domiciliataires : le guide pour piloter vos agences
Un CRM multi-sites pour domiciliation centralise dossiers, conformité LCB-FT, contrats, courrier et facturation de toutes vos agences. Critères et méthode de déploiement.
Lire l'article
Coût de la conformité LCB-FT : budget d'un domiciliataire
Combien coûte la conformité LCB-FT pour une société de domiciliation ? Postes de dépense, fourchettes de budget, risques de sanction et leviers pour maîtriser le coût.
Lire l'articleLe prochain domicilié que vous enregistrez pourrait être le premier sur Adryo.
Réservez 30 minutes. On vous montre votre activité dans Adryo, avec vos vrais cas.
Réponse sous 24 h · Sans engagement