Screening sanctions des personnes morales : méthode pas à pas
Comment contrôler une personne morale au regard des sanctions et du gel des avoirs : périmètre, listes, fréquence, faux positifs, preuves à conserver.
Contrôler une personne morale au regard des sanctions, c’est vérifier que la société cliente, ses associés, ses bénéficiaires effectifs, ses représentants et ses mandataires ne figurent sur aucune liste de gel des avoirs, à l’entrée en relation puis à chaque mise à jour des listes. Si une correspondance est confirmée, il faut geler sans délai et en informer la Direction générale du Trésor. Ce guide détaille le périmètre à contrôler, le rythme, le traitement des alertes et les preuves à garder, avec un regard particulier pour les sociétés de domiciliation.
En bref
- Le screening ne se limite pas à la société : il couvre la chaîne de détention, les bénéficiaires effectifs, les représentants légaux, les mandataires et les contreparties.
- Les listes de référence sont celles du Journal officiel de la République française, du Journal officiel de l’Union européenne et le registre national des gels des avoirs.
- Le contrôle se fait à l’entrée en relation, après chaque mise à jour des listes et avant toute opération sensible.
- Chaque alerte écartée comme faux positif doit être documentée, et les recherches infructueuses aussi.
- En cas de personne visée : gel immédiat, interdiction de mise à disposition, notification à la DG Trésor.
Table des matières
- Ce que recouvre le screening sanctions pour une personne morale
- Qui et quoi contrôler dans une relation d’affaires
- Quelles listes consulter
- Quand contrôler : entrée en relation, mises à jour, opérations sensibles
- Traiter une alerte : vrai positif ou homonymie
- Si la personne est bien visée
- Les preuves à conserver
- Le point de vue d’Adryo
- Outiller le screening dans une société de domiciliation
- Checklist avant votre prochain contrôle
- FAQ
- Sources
Ce que recouvre le screening sanctions pour une personne morale
Le screening des sanctions consiste, pour une entité assujettie, à s’assurer que ses clients, leurs bénéficiaires effectifs, leurs représentants légaux et ses contreparties ne sont pas visés par une mesure de gel des avoirs ou une interdiction de mise à disposition de fonds et de ressources économiques. C’est la définition qui ressort des lignes directrices conjointes de la DG Trésor et de l’ACPR publiées en mars 2026.
Pour une personne physique, on compare un nom et une date de naissance. Pour une personne morale, le travail change de nature : une société n’est pas seulement une raison sociale, c’est un réseau de personnes. Une entité non listée peut être détenue ou contrôlée par une entité listée. Le contrôle porte donc autant sur la structure que sur le nom affiché sur le Kbis.
Ne pas confondre sanctions pénales et sanctions internationales
Le mot « sanctions » prête à confusion. Quand on cherche « sanctions personnes morales », on tombe volontiers sur la responsabilité pénale des sociétés, c’est-à-dire l’article 121-2 du Code pénal, qui prévoit que les personnes morales peuvent répondre d’infractions commises pour leur compte. Ce n’est pas le sujet ici.
Le screening dont nous parlons relève des mesures restrictives : gel des avoirs décidé au niveau européen, onusien ou national. Il s’agit de vérifier que l’on ne travaille pas avec une personne ou une entité désignée. Les deux sujets se rejoignent seulement par les conséquences : une omission expose à des sanctions administratives et pénales, nous y revenons plus bas.
Gel des avoirs et LCB-FT : deux logiques différentes
La lutte contre le blanchiment et le financement du terrorisme (LCB-FT) fonctionne par approche par les risques : vous modulez la vigilance selon le profil du client. Le gel des avoirs, lui, s’applique sans approche par les risques et constitue une obligation de résultat pour les personnes morales établies ou réalisant une opération en France. Un client à faible risque n’est pas dispensé de contrôle sanctions.
Concrètement, vous ne pouvez pas décider qu’une petite SCI domiciliée chez vous échappe au screening parce que son profil paraît anodin. Le contrôle est systématique.
Qui et quoi contrôler dans une relation d’affaires
Le périmètre à passer au crible, selon les mêmes lignes directrices, comprend :
- le client personne morale lui-même ;
- son actionnariat ;
- ses bénéficiaires effectifs ;
- ses représentants légaux ;
- les mandataires ;
- les contreparties : intermédiaires, banques, fournisseurs.
La chaîne capitalistique et le seuil de 50 %
Pour une personne morale, le screening doit remonter la chaîne de détention afin de repérer si une entité désignée détient 50 % ou plus des droits de propriété, ou exerce un contrôle majoritaire. Une holding sans histoire peut ainsi cacher, trois niveaux plus haut, un actionnaire visé. Un contrôle limité au premier rang laisse passer ce cas.
Les bénéficiaires effectifs : où trouver l’information
Le bénéficiaire effectif est la personne physique qui détient ou contrôle en dernier ressort la société. Le Conseil d’orientation de la lutte contre le blanchiment souligne que, malgré la refonte de l’accès au registre des bénéficiaires effectifs visant à mieux protéger la vie privée, l’accès reste garanti pour les entités assujetties (Trésor, 2024).
Sur la manière d’exploiter ce registre, nous avons détaillé le sujet dans notre article sur le RBE, son API et l’horodatage. Et si le bénéficiaire effectif reste introuvable, la question de la règle de repli se pose avant même le screening.
Représentants légaux et mandataires
Une société se présente par son représentant légal. Si ce dernier est sur une liste, la société est exposée même si elle n’y figure pas. Vérifier l’identité de la bonne personne suppose d’avoir le bon document : voyez notre fiche sur la vérification du représentant légal. Pensez aussi aux mandataires qui retirent le courrier ou agissent pour le compte du domicilié.
Quelles listes consulter
Les vérifications s’effectuent par rapport aux listes officielles publiées au JORF ou au JOUE et aux registres tenus par la DG Trésor. Le point d’entrée français est le registre national des gels des avoirs de la Direction générale du Trésor.
Le dispositif national comprend aussi des mesures propres : les arrêtés de gel visant à prévenir des actes d’ingérence sont publiés au Journal officiel. Un outil de screening doit donc suivre plusieurs sources, pas une seule liste européenne.
Attention à ne pas mélanger : la liste des pays à risque du GAFI relève de la vigilance LCB-FT et non du gel des avoirs. Elle s’ajoute au contrôle, sans le remplacer. Notre article sur le suivi des listes GAFI explique comment l’automatiser, et celui sur le screening PPE traite des personnes politiquement exposées, un contrôle distinct des sanctions.
Quand contrôler : entrée en relation, mises à jour, opérations sensibles
Les mesures de gel doivent être appliquées sans délai dès leur entrée en vigueur. Le contrôle intervient donc à trois moments, d’après les lignes directrices :
- à l’entrée en relation, avant de signer le contrat ;
- à chaque mise à jour des listes, immédiatement après toute nouvelle publication ;
- avant toute opération sensible.
Il n’y a pas de calendrier préétabli. C’est le point que beaucoup d’acteurs sous-estiment : un contrôle annuel ou même trimestriel ne suffit pas, puisque le déclencheur est la publication d’une nouvelle liste, pas le passage du temps.
Et la vérification triennale ?
Pour un domiciliataire, la révision périodique du dossier de vigilance suit son propre rythme, et vous la tenez par ailleurs. Mais ne la confondez pas avec le contrôle sanctions : relire un dossier tous les trois ans ne dit rien sur la situation du client le jour où une nouvelle désignation est publiée. Les deux contrôles se superposent.
Un exemple concret
Vous domiciliez 180 sociétés. Un règlement européen ajoute des entités à la liste le matin. Si vous ne contrôlez qu’à l’entrée en relation, aucun des 180 dossiers n’est revu. Si vous contrôlez en continu, chaque dossier est rapproché de la liste mise à jour, et seules les correspondances remontent. Le premier modèle est une exposition permanente, le second est exploitable.

Traiter une alerte : vrai positif ou homonymie
Une alerte n’est pas une conclusion. Une société peut porter un nom proche d’une entité désignée sans lien avec elle. Face à une correspondance potentielle, l’entité doit analyser les données complémentaires d’identification : date de naissance, adresse, structure de contrôle, afin de distinguer un vrai positif d’un faux positif. Les lignes directrices précisent que les décisions d’écartement doivent être documentées pour être opposables aux autorités.
Une méthode simple :
- isoler l’alerte et suspendre toute opération en attendant l’analyse ;
- comparer les éléments d’identité de la liste avec ceux du dossier (immatriculation, adresse du siège, dirigeants, bénéficiaires effectifs) ;
- remonter la structure de contrôle si le nom seul ne tranche pas ;
- consigner la conclusion, la date, l’auteur de la décision et les pièces consultées ;
- en cas de doute persistant, ne pas classer l’alerte : escalader au responsable conformité.
Si la personne est bien visée
Si une personne est visée, l’organisme doit immédiatement geler ses avoirs et interdire toute mise à disposition de fonds ou de ressources économiques, puis notifier sans délai la situation à la Direction générale du Trésor, selon les lignes directrices ACPR/DG Trésor. Le registre du Trésor sert aussi de point de repère pour les démarches de déclaration.
Pour un domiciliataire, la mise en œuvre mérite d’être anticipée : que devient le courrier du client gelé ? Qui décide de ne plus remettre un pli, de suspendre un prélèvement, de bloquer un accès ? Écrivez la procédure avant d’en avoir besoin, et désignez la personne qui prend la décision. Les modalités précises, notamment pour les ressources non financières comme un service de domiciliation, se vérifient dans les lignes directrices et auprès de la DG Trésor au cas par cas.
Une obligation de résultat
En France, les entités assujetties sont soumises à une obligation de résultat : toute omission de gel ou de signalement expose à des sanctions administratives et pénales. La Commission des sanctions de l’ACPR a rappelé ce principe dans une décision de 2023 concernant un assureur. Cela signifie que l’effort de bonne foi ne suffit pas : c’est l’absence de défaillance qui compte.
Les preuves à conserver
Les entités doivent conserver les traces et résultats de leurs recherches, même infructueuses. Autrement dit, « aucune correspondance » est un résultat qui se prouve. Pour chaque dossier, gardez :
- la date et l’heure du contrôle ;
- les noms contrôlés (société, associés, bénéficiaires effectifs, représentants, mandataires) ;
- les listes et leur version consultées ;
- le résultat brut et la décision prise sur chaque alerte ;
- l’auteur de la décision et la justification en cas d’écartement.
Le jour d’un contrôle de la préfecture, du greffe ou de Tracfin, cette traçabilité fait la différence entre une affirmation et une démonstration. Pour bâtir ce socle, un guide généraliste sur la piste d’audit fiable rappelle les principes d’un historique horodaté, que l’on adapte ensuite à la conformité LCB-FT. Côté domiciliation, notre article pour préparer un contrôle préfectoral montre ce que l’on vous demandera de produire.
Le point de vue d’Adryo
Nous éditons un logiciel pour les sociétés de domiciliation agréées, et nous voyons toujours le même schéma : le screening existe, mais il est éparpillé. Un tableur pour les clients, un dossier papier pour les pièces d’identité, un site officiel consulté de temps en temps, une note dans un mail. Chaque outil fonctionne, aucun ne raconte l’histoire complète.

Notre conviction est que le sujet n’est pas la technologie de rapprochement de noms, mais la preuve. Un domiciliataire n’est pas jugé sur le nombre d’alertes générées, il l’est sur sa capacité à montrer, dossier par dossier, ce qui a été contrôlé, quand, et pourquoi telle alerte a été classée. C’est pourquoi nous rattachons le contrôle des sanctions au dossier de vigilance, aux bénéficiaires effectifs et au journal d’audit, au lieu d’en faire un module isolé.
Nous pensons aussi que la fréquence doit suivre les listes et non l’agenda du conformité. Un contrôle qui dépend d’un rappel dans un calendrier finit par être oublié. Un contrôle déclenché par la donnée reste fiable quand l’équipe est réduite, ce qui est le cas de la plupart des domiciliataires indépendants.
— Aimen
Outiller le screening dans une société de domiciliation
Adryo réunit dans une seule plateforme le CRM des entreprises domiciliées, le dossier de vigilance, les bénéficiaires effectifs, le screening PPE, le contrôle des sanctions, les listes GAFI et les déclarations Tracfin, avec une piste d’audit horodatée et exportable à tout moment. L’objectif : que chaque contrôle soit rattaché au bon dossier et prouvable le jour où l’on vous le demande. La tarification se fait au dossier, de façon dégressive.
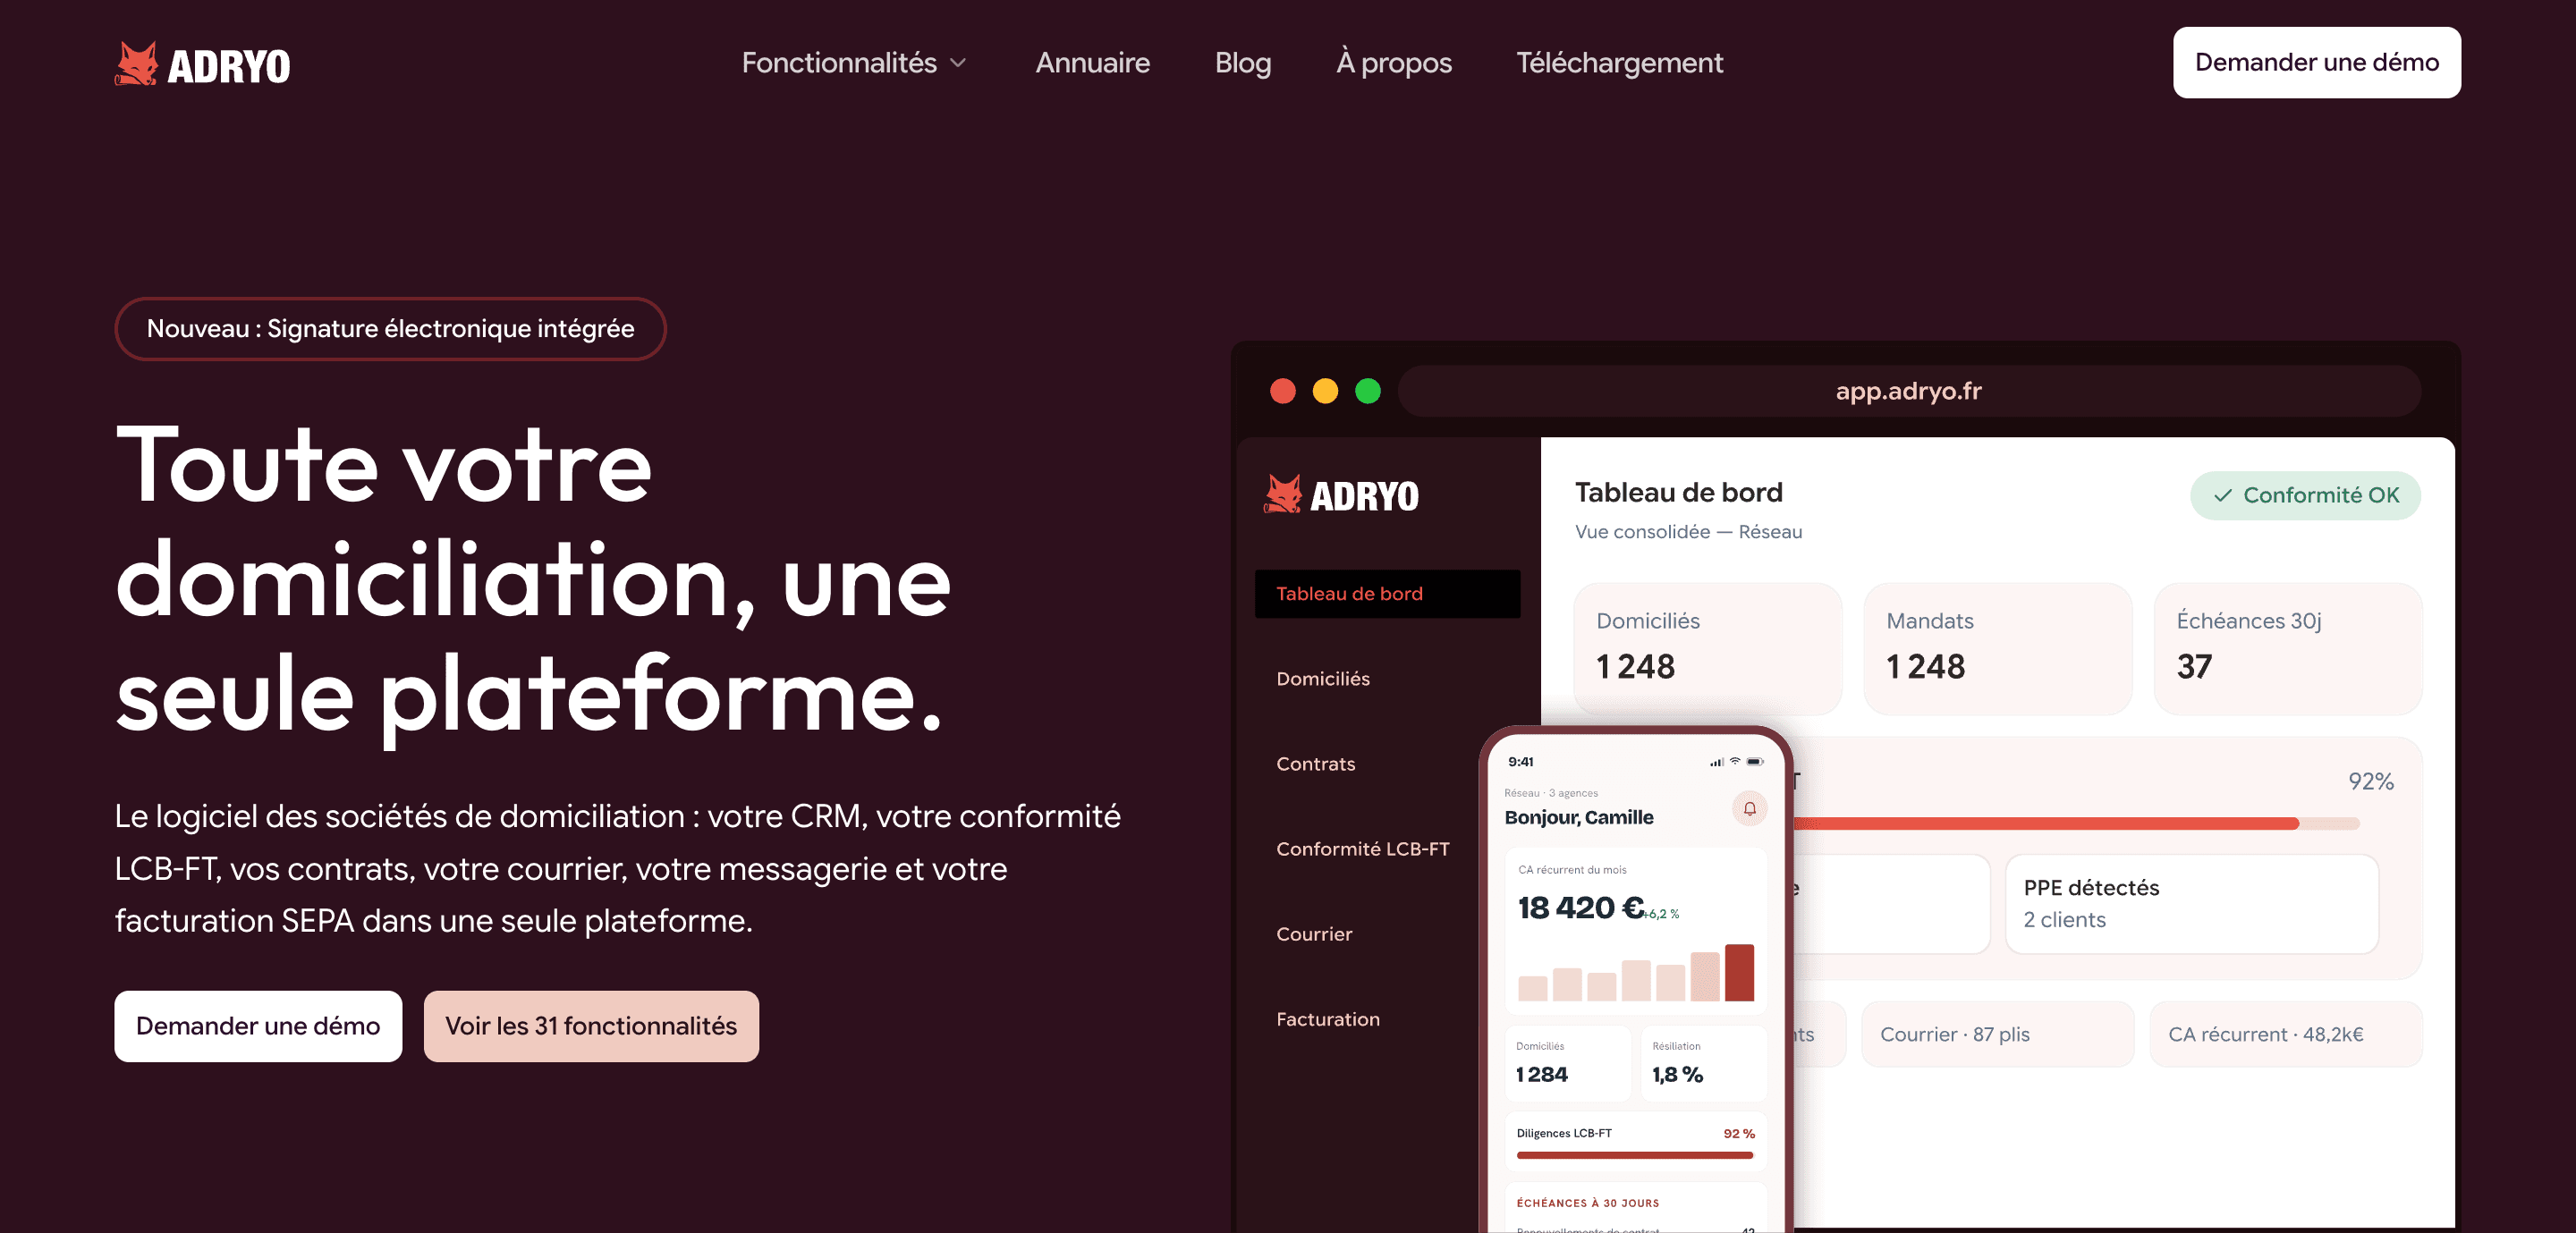
Pour voir comment ces modules s’articulent, parcourez le détail des fonctionnalités d’Adryo. Et pour structurer l’ensemble de votre activité, notre méthode de suivi des dossiers de domiciliation complète utilement ce guide.
Checklist avant votre prochain contrôle
| Point à vérifier | Question à se poser |
|---|---|
| Périmètre | Société, associés, bénéficiaires effectifs, représentants et mandataires sont-ils tous contrôlés ? |
| Chaîne de détention | Remonte-t-on jusqu’aux détentions de 50 % ou plus ? |
| Listes | JORF, JOUE et registre de la DG Trésor sont-ils couverts ? |
| Fréquence | Un contrôle est-il déclenché à chaque mise à jour des listes ? |
| Alertes | Chaque faux positif est-il justifié par écrit ? |
| Procédure de gel | Qui décide, qui notifie la DG Trésor, que fait-on du courrier ? |
| Traçabilité | Les contrôles sans résultat sont-ils conservés et exportables ? |
Si plusieurs lignes restent sans réponse, commencez par la procédure de gel et la traçabilité : ce sont les deux points où une défaillance coûte le plus cher et où la preuve manque le plus souvent.
FAQ
Le screening sanctions est-il obligatoire pour une société de domiciliation ?
Les mesures de gel des avoirs s’appliquent sans approche par les risques et constituent une obligation de résultat pour les personnes morales établies ou réalisant une opération en France. Un domiciliataire agréé n’a donc pas de marge pour moduler le contrôle selon le profil du client. Pour votre situation précise, rapprochez-vous de la DG Trésor ou de votre conseil.
À quelle fréquence faut-il refaire le contrôle ?
Il n’existe pas de calendrier préétabli. Le contrôle se fait à l’entrée en relation, après chaque mise à jour des listes officielles et avant toute opération sensible. Un rythme fixe, mensuel ou annuel, ne remplace pas ce déclenchement.
Que faire d’une alerte qui s’avère être un homonyme ?
Analysez les données complémentaires (date de naissance, adresse, structure de contrôle) et documentez la décision d’écartement. Cette justification doit pouvoir être opposée aux autorités en cas de contrôle. Une alerte classée sans trace est considérée comme non traitée.
Faut-il garder les contrôles qui n’ont rien donné ?
Oui. Les entités doivent conserver les traces et résultats de leurs recherches, même infructueuses. C’est ce qui permet de démontrer que le contrôle a bien eu lieu.
Quelle différence avec la responsabilité pénale des personnes morales ?
L’article 121-2 du Code pénal traite de la responsabilité pénale des sociétés pour des infractions commises pour leur compte. Le screening sanctions concerne la vérification des clients au regard des mesures de gel. Le second sujet peut conduire au premier en cas de manquement.
Sources
- Lignes directrices conjointes DG Trésor et ACPR sur le gel des avoirs (mars 2026)
- Registre national des gels des avoirs, DG Trésor
- Dispositif national de gel des avoirs visant les actes d’ingérence, DG Trésor
- Décision de la Commission des sanctions de l’ACPR, 2023
- Conseil d’orientation de la lutte contre le blanchiment, Trésor, 2024
- Piste d’audit fiable : guide pratique
Recommandations
À lire aussi
Registre des mandats de domiciliation : tenue et obligations
Registre des mandats de domiciliation : ce que le domiciliataire doit tenir, quelles pièces y rattacher, combien de temps conserver et comment le tenir à jour.
Lire l'article
Pilotage multi-agences de la conformité en domiciliation
Comment piloter la conformité LCB-FT d'un réseau d'agences de domiciliation : responsabilités, indicateurs, preuves et préparation des contrôles.
Lire l'article
Facturation au prorata d'un abonnement : méthode et pièges
Comment calculer et présenter le prorata d'un abonnement en domiciliation : formule, base 30 jours ou jours réels, arrondis, TVA, mentions et erreurs à éviter.
Lire l'articleLe prochain domicilié que vous enregistrez pourrait être le premier sur Adryo.
Réservez 30 minutes. On vous montre votre activité dans Adryo, avec vos vrais cas.
Réponse sous 24 h · Sans engagement