Seuils de déclaration Tracfin : ce que les domiciliataires doivent savoir
Découvrez pourquoi aucun seuil minimal ne s’applique aux déclarations à Tracfin et quand un domiciliataire doit signaler un soupçon avant une opération...
Non, il n’existe aucun seuil monétaire minimal pour déclarer une opération à Tracfin : l’obligation repose sur le soupçon motivé, quel que soit le montant en cause, selon l’article L.561-15 du code monétaire et financier. Dès qu’un doute sérieux apparaît, la déclaration de soupçon se transmet via la plateforme ERMES.
En bref:
- Les domiciliataires transmettent le signalement avant l’opération pour permettre à Tracfin de s’y opposer, sauf si le soupçon apparaît après coup ou si attendre compromet l’enquête.
- Le seuil souvent évoqué de 10 000 € ne s’applique pas : évaluez chaque anomalie selon le profil du client, la fréquence et le contexte.
- Une fois envoyée, la déclaration initiale ne peut être modifiée ; joignez les pièces utiles et transmettez tout élément nouveau dans un complément distinct.
- Une déclaration exploitable décrit des faits vérifiables et identifie le client, les bénéficiaires effectifs, les fonds ainsi que les pièces justificatives pertinentes.
- Le déclarant ne révèle jamais l’existence du signalement au client, tandis qu’une déclaration faite de bonne foi ouvre une immunité civile et pénale.
Table des matières
- Quand déclencher la déclaration : principe a priori et exceptions autorisées
- Pourquoi le seuil de 10 000 € est fréquemment évoqué, et ce qu’il signifie réellement
- Comment déclarer concrètement : ERMES, inscription et déclaration complémentaire
- Qui est assujetti : le cas particulier des domiciliataires
- Ce que doit contenir une déclaration recevable
- Confidentialité et protections offertes au déclarant
- Documenter le soupçon et centraliser la conformité au quotidien
- Trois recommandations opérationnelles pour rester conforme
- Adryo, la centralisation conformité pensée pour les domiciliataires
- Questions fréquentes
- Sources
Quand déclencher la déclaration : principe a priori et exceptions autorisées
La règle générale veut que la déclaration de soupçon soit envoyée avant l’exécution de l’opération suspecte, ce qui laisse à Tracfin la possibilité d’exercer son droit d’opposition. Ce mécanisme, prévu par les articles L.561-16 et L.561-24 du code monétaire et financier, permet au service de bloquer temporairement une opération le temps d’analyser le dossier transmis.
Pour un domiciliataire, cela signifie qu’un signalement doit idéalement partir avant la signature d’un contrat de domiciliation, l’encaissement d’une facture suspecte ou le traitement d’un courrier révélant un montage douteux. Trois situations autorisent toutefois une déclaration a posteriori :
- L’opération a déjà été exécutée avant que le soupçon n’apparaisse, par exemple lors d’une analyse rétrospective d’un dossier client.
- Il était matériellement impossible de surseoir à l’exécution sans attirer l’attention de l’auteur présumé des faits.
- Différer l’opération aurait fait obstacle à des investigations en cours sur des opérations suspectées de financement du terrorisme.
Dans la pratique des domiciliataires, ces exceptions concernent surtout les cas où le soupçon naît après la réception d’un paiement ou d’un document, et non au moment de la prise de décision commerciale elle-même.
Pourquoi le seuil de 10 000 € est fréquemment évoqué, et ce qu’il signifie réellement
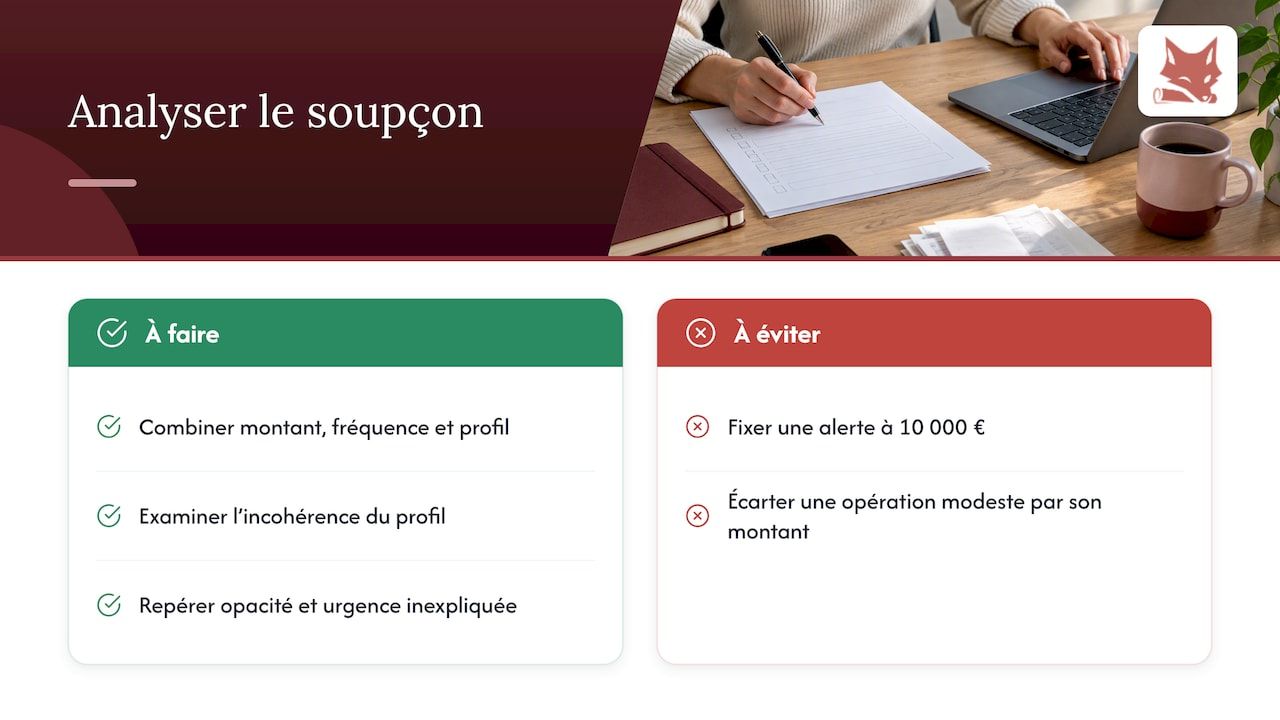
Beaucoup de professionnels associent la déclaration Tracfin à un seuil de 10 000 euros, probablement par confusion avec d’autres obligations administratives (déclarations douanières de transport d’espèces, certains seuils bancaires de vigilance renforcée). Cependant, la déclaration de soupçon ne s’appuie sur aucun seuil monétaire : une opération modeste peut justifier un signalement si le contexte est suspect, tandis que des opérations de montants élevés peuvent ne présenter aucun indice inhabituel.
La conséquence pratique est directe : chaque opération atypique doit être analysée sur la base d’indices qualitatifs (incohérence du profil client, opacité de la structure, urgence inexpliquée) et non filtrée automatiquement par un montant plancher.
Conseil de pro : Ne configurez jamais vos alertes internes sur un seuil monétaire unique : combinez montant, fréquence et profil client pour éviter de laisser passer des opérations modestes mais révélatrices.
Comment déclarer concrètement : ERMES, inscription et déclaration complémentaire
La transmission des déclarations de soupçon s’effectue exclusivement via la plateforme sécurisée ERMES, dont le formulaire a été modernisé et adapté par profession, y compris pour les domiciliataires. Voici les étapes concrètes :
- Inscription sur ERMES : le responsable désigné comme déclarant obtient un numéro de télédéclarant après enregistrement auprès de Tracfin.
- Saisie de la déclaration initiale : le formulaire professionnalisé guide le déclarant à travers les rubriques d’identification, de description des faits et de pièces justificatives.
- Jonction des pièces utiles : contrats, factures, échanges écrits ou tout document renforçant la cohérence du signalement.
- Déclaration complémentaire si besoin : une fois la déclaration initiale envoyée, elle ne peut plus être modifiée. Tout élément nouveau se transmet via une déclaration complémentaire distincte, qui peut regrouper plusieurs opérations postérieures sur une période donnée.
Cette distinction entre déclaration initiale et complémentaire évite la dispersion d’informations dans plusieurs envois fragmentés, ce qui facilite le travail d’analyse de Tracfin.
Qui est assujetti : le cas particulier des domiciliataires
L’article L.561-2 du code monétaire et financier dresse la liste des professions soumises aux obligations de lutte contre le blanchiment et le financement du terrorisme. Les prestataires de services de domiciliation y figurent explicitement, au même titre que les établissements bancaires, les experts-comptables ou les commissaires aux comptes.
- Les domiciliataires doivent exercer une vigilance constante sur l’identité réelle des sociétés domiciliées et l’origine des fonds qui transitent par leur intermédiaire.
- Ils enregistrent systématiquement les éléments d’identification du client et des bénéficiaires effectifs, conformément aux obligations déclaratives précisées par Tracfin.
- Ils déclarent sans délai toute opération suscitant un doute sérieux, qu’elle concerne la création, le fonctionnement ou la cessation d’un contrat de domiciliation.
Cette obligation s’inscrit dans le même cadre que celui qui régit les professions chiffrées, mais avec des indices propres à l’activité : adresses fictives, rotation rapide de sociétés, incohérence entre l’objet social déclaré et l’activité réelle observée.
Ce que doit contenir une déclaration recevable
La qualité d’une déclaration de soupçon conditionne directement sa recevabilité et son traitement par Tracfin. Le nouveau formulaire généralisé vise justement à structurer les informations transmises pour en améliorer l’exploitation.
Une déclaration complète doit comporter :
- L’identification précise du déclarant et de l’organisme professionnel concerné.
- Une description factuelle du soupçon, appuyée sur des éléments concrets plutôt que sur une simple impression.
- Les informations connues sur le client : identité, bénéficiaires effectifs, historique de la relation d’affaires.
- Les pièces utiles : copies de contrats, factures, relevés ou échanges écrits illustrant l’anomalie.
- L’origine et la destination des fonds lorsqu’elles sont identifiables, ainsi que les numéros de comptes concernés.
Une déclaration trop vague, limitée à une opinion ou à un ressenti sans élément factuel, risque d’être jugée insuffisamment exploitable. Tracfin privilégie des informations structurées et vérifiables, ce qui rejoint les recommandations issues des lignes directrices de l’AMF sur l’analyse contextualisée du soupçon.
Confidentialité et protections offertes au déclarant
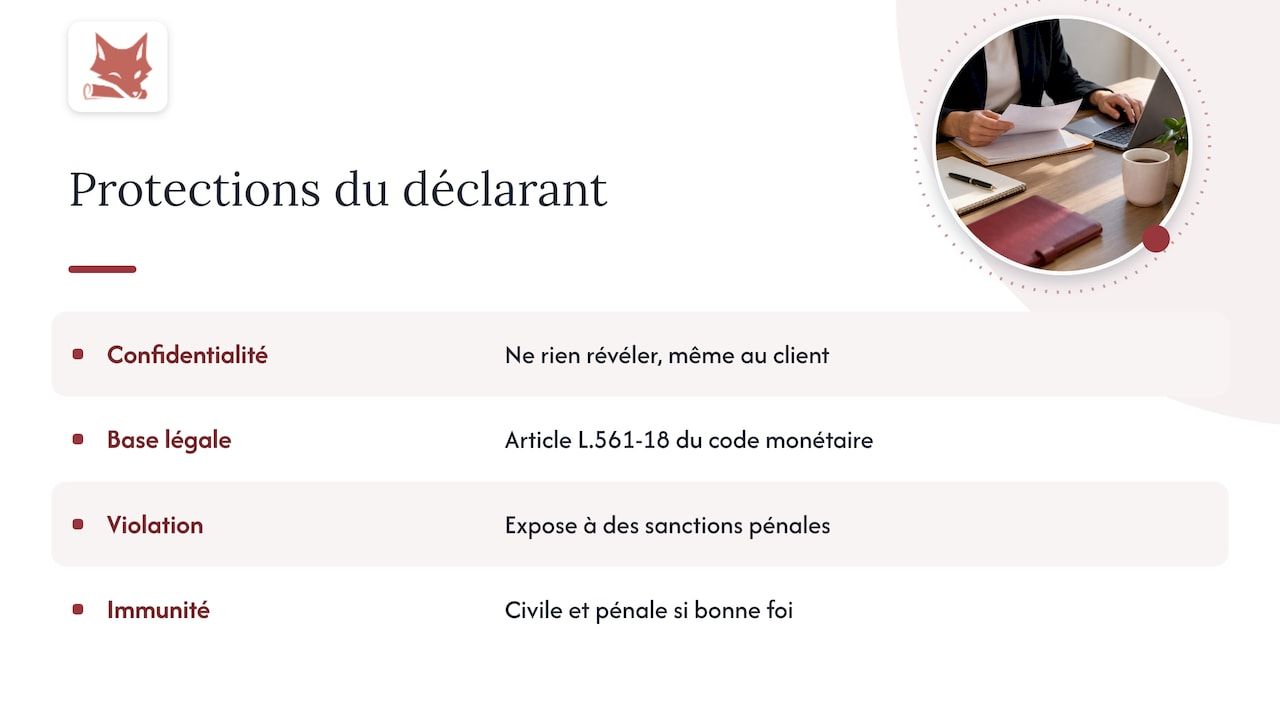
Le principe de confidentialité de la déclaration de soupçon est absolu : selon economie.gouv.fr, le déclarant ne doit révéler à personne, y compris au client concerné, l’existence ou le contenu de sa déclaration.
La confidentialité du déclarant est une garantie légale, pas une simple recommandation interne. Cette règle, posée par l’article L.561-18 du code monétaire et financier, protège à la fois le déclarant et l’intégrité de l’enquête en cours. Sa violation expose à des sanctions pénales prévues par le texte.
En contrepartie, la loi accorde au déclarant une immunité civile et pénale lorsque la déclaration est effectuée de bonne foi, même si les faits signalés se révèlent finalement non constitutifs d’une infraction. Les modalités de communication avec l’autorité judiciaire varient toutefois selon que le déclarant relève du secteur financier ou non financier, ce qui justifie de formaliser une procédure interne claire avant qu’un cas concret ne se présente.
Documenter le soupçon et centraliser la conformité au quotidien
Une déclaration solide se prépare avant d’être rédigée. Pour les domiciliataires, la capacité à produire rapidement des pièces justificatives et une chronologie horodatée des échanges accélère le traitement du dossier et protège le déclarant en cas de contrôle ultérieur.
Quelques réflexes opérationnels facilitent cette préparation :
- Conserver un journal d’événements retraçant les diligences menées avant la décision de déclarer.
- Rassembler dans un dossier unique les contrats, factures et échanges liés au client concerné.
- Référencer chaque pièce par un numéro de dossier interne, repris ensuite dans la déclaration ERMES.
- Centraliser les éléments KYC et les mises à jour de bénéficiaires effectifs plutôt que de les disperser entre plusieurs outils.
Conseil de pro : En cas d’éléments nouveaux après une déclaration initiale, regroupez-les dans une seule déclaration complémentaire en précisant clairement la période couverte, plutôt que d’envoyer plusieurs compléments dispersés.
Cette logique de centralisation rejoint directement les enjeux de gestion quotidienne décrits dans notre guide sur le programme de conformité LCB-FT, qui détaille la structuration attendue d’un dossier de vigilance. Elle s’articule aussi avec les critères de déclenchement d’une vigilance renforcée en domiciliation, souvent en amont d’une déclaration de soupçon.
Trois recommandations opérationnelles pour rester conforme
La meilleure protection contre une déclaration tardive ou incomplète tient moins à la connaissance des textes qu’à la discipline interne. Trois priorités s’imposent : désigner formellement un responsable déclarant et formaliser la procédure de remontée des alertes, horodater systématiquement chaque diligence avant l’envoi d’une déclaration, et tester régulièrement la saisie ERMES avec l’équipe pour éviter la découverte de l’outil sous pression. Les cabinets qui attendent un contrôle préfectoral pour s’organiser perdent souvent un temps précieux sur des dossiers qui auraient mérité d’être traités en quelques jours.
— Aimen
Adryo, la centralisation conformité pensée pour les domiciliataires
Face à la diversité des obligations LCB-FT, Adryo réunit dans une seule plateforme SaaS les outils que nous utilisons au quotidien pour sécuriser nos dossiers de domiciliation : gestion KYC des bénéficiaires effectifs, vérification triennale automatisée, contrats avec signature électronique eIDAS, registre des mandats tenu automatiquement, et journalisation exportable à tout moment.
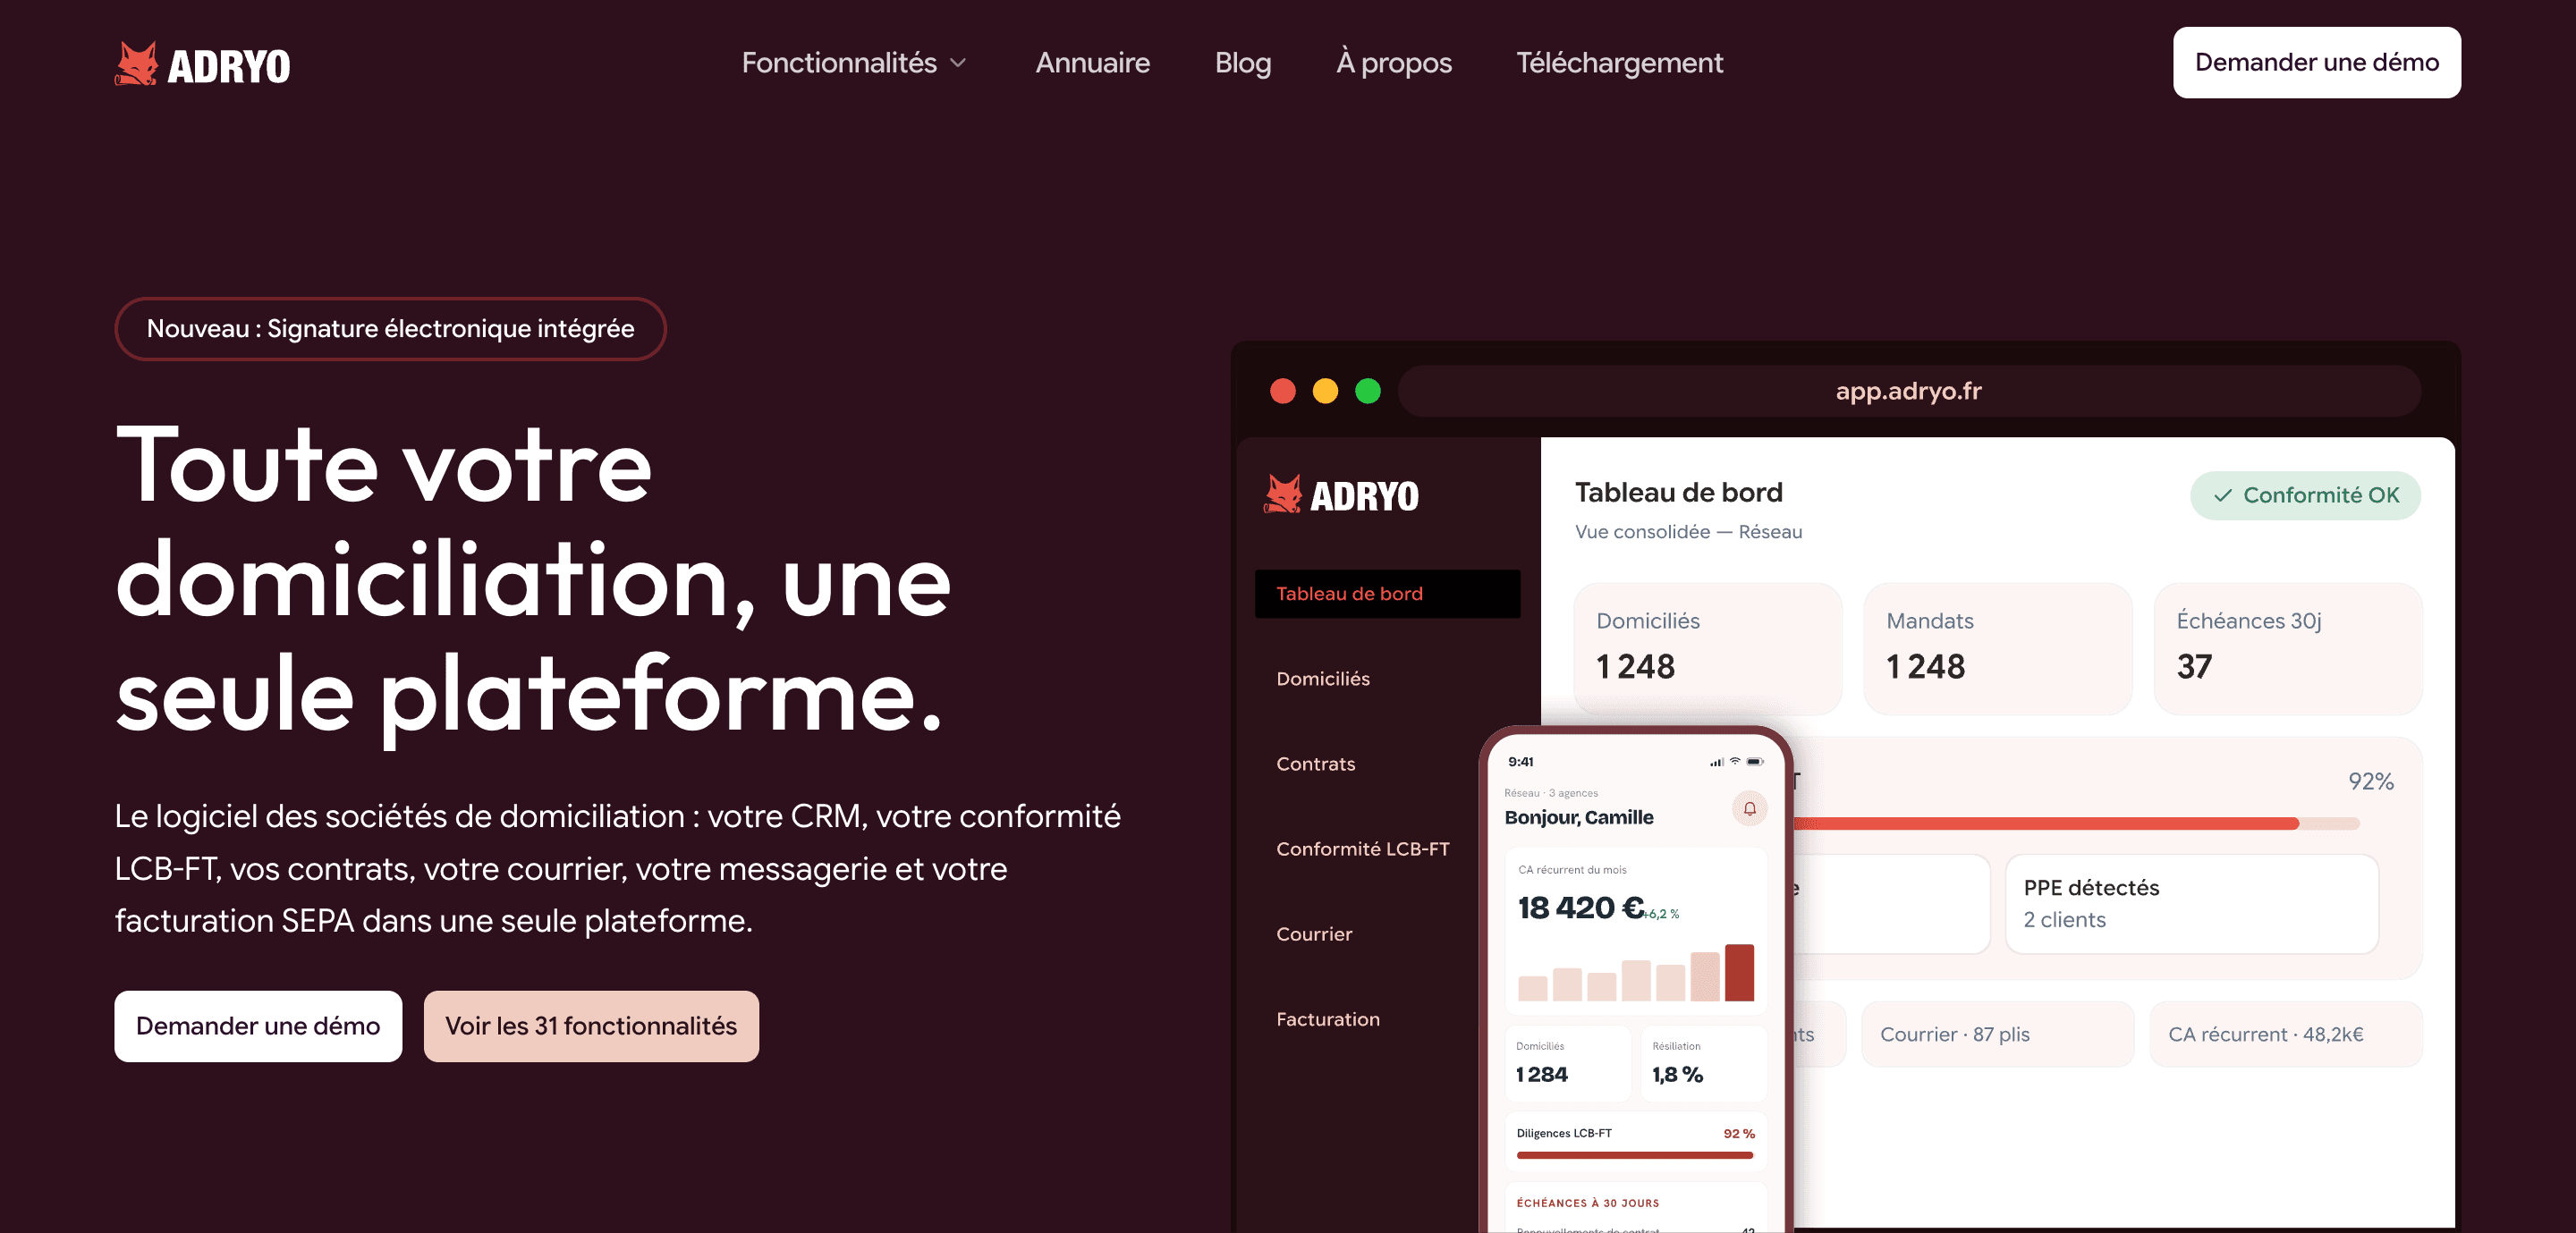
Nous construisons cette piste d’audit horodatée pour qu’elle serve directement d’appui en cas de contrôle, qu’il vienne de la préfecture, du greffe ou de Tracfin. Concrètement, notre plateforme aide à :
- Centraliser les pièces justificatives et échanges clients avant toute déclaration de soupçon.
- Suivre automatiquement les échéances de vérification triennale et les mises à jour de bénéficiaires effectifs.
- Générer l’état semestriel destiné au greffe sans ressaisie manuelle.
Si votre volume de dossiers de domiciliés rend la gestion Excel et papier de plus en plus fragile, nous vous invitons à découvrir Adryo et à consulter nos tarifs à partir de 0,76 € par dossier et par mois.
Cet article constitue une information générale et ne remplace pas l’avis d’un avocat qualifié. Consultez un professionnel du droit qualifié à propos de votre cas personnel avant d’agir sur la base de ce contenu.
Questions fréquentes
Quel est le montant maximum pour un signalement Tracfin ?
Il n’existe aucun seuil monétaire minimal pour déclarer à Tracfin : l’obligation repose sur un soupçon motivé, conformément à l’article L.561-15 du code monétaire et financier. Une opération de faible montant peut donc justifier une déclaration si le contexte le révèle suspect.
Quelles sont les obligations de déclarer à Tracfin ?
Les professionnels assujettis, dont les domiciliataires, doivent déclarer toute opération dont ils savent ou soupçonnent qu’elle provient d’une infraction passible de plus d’un an de prison ou qu’elle participe au financement du terrorisme. Cette déclaration s’effectue via la plateforme ERMES, en principe avant l’exécution de l’opération concernée.
Quand se déclenche Tracfin ?
La déclaration se déclenche dès qu’un doute sérieux apparaît sur une opération ou une relation d’affaires, indépendamment de son montant. Elle doit en principe intervenir avant l’exécution de l’opération, sauf dans les cas où cela se révèle impossible ou contre-productif pour l’enquête.
Qui doit remplir l’attestation Tracfin ?
Le responsable désigné comme déclarant au sein de l’organisme assujetti remplit la déclaration de soupçon, après inscription sur la plateforme ERMES et obtention d’un numéro de télédéclarant. Pour un domiciliataire, il s’agit généralement du dirigeant ou du responsable conformité identifié dans le dispositif interne.
Sources
- Article L.561-15 (Code monétaire et financier) — Légifrance
- Guide utilisateur — Formulaire de déclaration (ERMES), Tracfin, janvier 2025
Recommandations
À lire aussi
Registre des mandats de domiciliation : tenue et obligations
Registre des mandats de domiciliation : ce que le domiciliataire doit tenir, quelles pièces y rattacher, combien de temps conserver et comment le tenir à jour.
Lire l'article
Pilotage multi-agences de la conformité en domiciliation
Comment piloter la conformité LCB-FT d'un réseau d'agences de domiciliation : responsabilités, indicateurs, preuves et préparation des contrôles.
Lire l'article
Facturation au prorata d'un abonnement : méthode et pièges
Comment calculer et présenter le prorata d'un abonnement en domiciliation : formule, base 30 jours ou jours réels, arrondis, TVA, mentions et erreurs à éviter.
Lire l'articleLe prochain domicilié que vous enregistrez pourrait être le premier sur Adryo.
Réservez 30 minutes. On vous montre votre activité dans Adryo, avec vos vrais cas.
Réponse sous 24 h · Sans engagement