Contrôle qualité KYC en domiciliation : méthode et checklist
Comment contrôler la qualité de vos dossiers KYC de domiciliés : critères, échantillonnage, anomalies, traçabilité et Tracfin, pour aborder un contrôle sereinement.
Le contrôle qualité KYC consiste à relire, par une personne ou une étape distincte de celle qui a constitué le dossier, ce que vous avez recueilli sur un domicilié : pièces, bénéficiaires effectifs, niveau de risque, décision. Pour une société de domiciliation, il sert à vérifier que chaque dossier tient debout le jour où la préfecture, la DGCCRF ou Tracfin le demande. Voici une méthode simple à mettre en place, avec les points à vérifier, la fréquence, les anomalies à traiter et les preuves à garder.
En bref
- Un contrôle qualité ne vérifie pas seulement que les pièces sont là : il vérifie que la décision de risque est cohérente avec ce que le dossier contient.
- Travaillez par échantillon pondéré par le risque : tous les dossiers à risque élevé, un tirage régulier sur les autres.
- Chaque anomalie reçoit une action corrective datée, un responsable et une clôture documentée.
- Les documents relatifs à l’identification et aux opérations se conservent cinq ans selon les lignes directrices DGCCRF-Tracfin : le contrôle doit laisser sa propre trace.
- Si le doute persiste après examen renforcé, la déclaration de soupçon à Tracfin n’est plus une option.
Table des matières
- Pourquoi un contrôle qualité, en plus du KYC lui-même
- Ce que le contrôle qualité doit réellement évaluer
- Mettre en place la méthode, étape par étape
- Que faire en cas d’anomalie ou de dossier incomplet
- Quand rouvrir un dossier
- Quelles preuves conserver
- Soupçon de blanchiment : le cadre à connaître
- Notre point de vue
- Outiller le contrôle sans multiplier les fichiers
- Adapter la méthode à votre structure
- FAQ
- Sources
Pourquoi un contrôle qualité, en plus du KYC lui-même
Le KYC (connaissance du client) est une obligation légale : identifier le domicilié et son bénéficiaire effectif, comprendre l’objet de la relation d’affaires, évaluer le risque, puis suivre la relation dans le temps. La plaquette Tracfin dédiée à la domiciliation résume les obligations du domiciliataire : connaître et vérifier l’identité du client et de son bénéficiaire effectif, appliquer une vigilance adaptée aux risques, déclarer les soupçons et disposer d’outils de contrôle interne.
Ce dernier point est celui qui nous intéresse. Les lignes directrices conjointes de la DGCCRF et de Tracfin rattachent le contrôle interne à la vérification de l’évaluation des risques, de la mise en œuvre des mesures de vigilance, de la conservation des documents d’identification et du respect de l’obligation déclarative. Le contrôle qualité KYC est la manière concrète de tenir cet engagement : un regard second sur ce qui a été fait.
Sans lui, les mêmes défauts reviennent dossier après dossier :
- une pièce d’identité périmée au moment de la signature du contrat ;
- un bénéficiaire effectif saisi sans pièce justificative ;
- un niveau de risque « faible » qui ne s’appuie sur rien d’écrit ;
- une mise à jour promise, jamais faite ;
- une décision prise oralement, introuvable lors du contrôle.
Aucun de ces défauts ne se voit tant que personne ne relit.
Ce que le contrôle qualité doit réellement évaluer
La tentation est de transformer le contrôle en liste de cases : Kbis présent, pièce d’identité présente, justificatif de domicile présent. C’est nécessaire, pas suffisant. Un bon contrôle pose deux questions différentes.
Le dossier est-il complet et valide ? C’est la conformité formelle : toutes les pièces exigées, lisibles, en cours de validité, rattachées à la bonne personne.
Le raisonnement tient-il ? C’est la conformité de fond : le profil de risque retenu est-il cohérent avec l’activité déclarée, l’origine géographique, la structure de détention, les facteurs aggravants éventuels ? Un dossier complet peut conduire à une mauvaise décision, et c’est précisément ce que la relecture doit repérer.
Les huit points de contrôle d’un dossier de domicilié
| Point de contrôle | Ce que le relecteur vérifie | Anomalie typique |
|---|---|---|
| Identité du représentant légal | Pièce valide, nom conforme au Kbis ou aux statuts | Pièce expirée, nom différent du registre |
| Identité de la société | Extrait d’immatriculation récent, forme, objet social | Document ancien, objet social flou |
| Bénéficiaires effectifs | Identification, pourcentages, pièces, cohérence avec les statuts | Chaîne de détention non expliquée |
| Objet de la relation | Activité réelle décrite, raison du choix de la domiciliation | Aucune description ou description copiée du Kbis |
| Classification du risque | Niveau retenu et motifs écrits | Niveau sans justification |
| Screening | PPE, sanctions, gel des avoirs, pays à risque : date et résultat | Screening absent ou jamais rejoué |
| Décision d’entrée en relation | Qui a décidé, quand, sur quelle base | Décision non datée ou non signée |
| Contrat et pièces associées | Contrat signé, avant le démarrage du service | Service ouvert avant signature |
Chaque ligne doit pouvoir être validée en moins d’une minute si le dossier est bien tenu. Si le relecteur doit fouiller, c’est déjà un signal sur la qualité de l’organisation.
Mettre en place la méthode, étape par étape
1. Fixer des critères écrits avant de relire
Écrivez une grille d’évaluation de deux à trois pages maximum, validée par le responsable de la mise en œuvre du dispositif LCB-FT. Chaque critère a trois issues possibles : conforme, conforme avec réserve, non conforme. Les critères « non conformes » bloquants sont définis à l’avance : par exemple, l’absence d’identification du bénéficiaire effectif, ou un screening non réalisé avant l’entrée en relation.
Définir les règles avant de les appliquer évite le contrôle à la tête du client, où la sévérité varie selon la fatigue du relecteur.
2. Séparer le faire et le contrôler
L’idéal est que la personne qui relit ne soit pas celle qui a monté le dossier. Dans une structure de trois personnes, cela peut vouloir dire un échange croisé. Pour un domiciliataire qui travaille seul, le contrôle se fait à froid : relecture différée de quelques jours, grille en main, plutôt que juste après la saisie. Ce n’est pas un contrôle indépendant, mais c’est mieux qu’aucune relecture, et vous le documentez comme tel.
3. Échantillonner selon le risque
Tout relire n’est réaliste que sur un petit portefeuille. Au-delà, pondérez :
- Tous les dossiers à risque élevé, avec les mesures de vigilance renforcée associées. Voyez à ce sujet notre article sur la vigilance renforcée en domiciliation.
- Tous les nouveaux dossiers pendant leurs premières semaines d’usage de la grille, le temps de calibrer.
- Un tirage régulier parmi les dossiers à risque standard et faible, avec un taux que vous fixez et justifiez dans votre procédure.
- Tous les dossiers qui présentent un changement : nouveau dirigeant, changement d’actionnaire, nouvelle activité, incident de paiement inhabituel.
Le taux exact est un choix de gouvernance. Ce qui compte, c’est qu’il soit écrit, appliqué et que vous puissiez expliquer pourquoi il est adapté à votre taille et à votre clientèle.
4. Noter, expliquer, corriger
Le relecteur renseigne pour chaque dossier le résultat de la grille et, pour chaque écart, une phrase d’explication. L’écart donne lieu à une action corrective avec un responsable, une échéance et une date de clôture. Un dossier n’est « clos » que quand la correction est elle-même vérifiée.
5. Mesurer et rendre compte
Le contrôle qualité produit des chiffres utiles : taux de dossiers conformes du premier coup, délai moyen de correction, anomalies les plus fréquentes. Elles alimentent la mise à jour de votre cartographie des risques et la formation des équipes. Un seul indicateur qui monte, par exemple « bénéficiaire effectif non justifié », vous dit où resserrer le processus d’entrée en relation.
Que faire en cas d’anomalie ou de dossier incomplet
Tout dépend du moment où l’anomalie est trouvée.
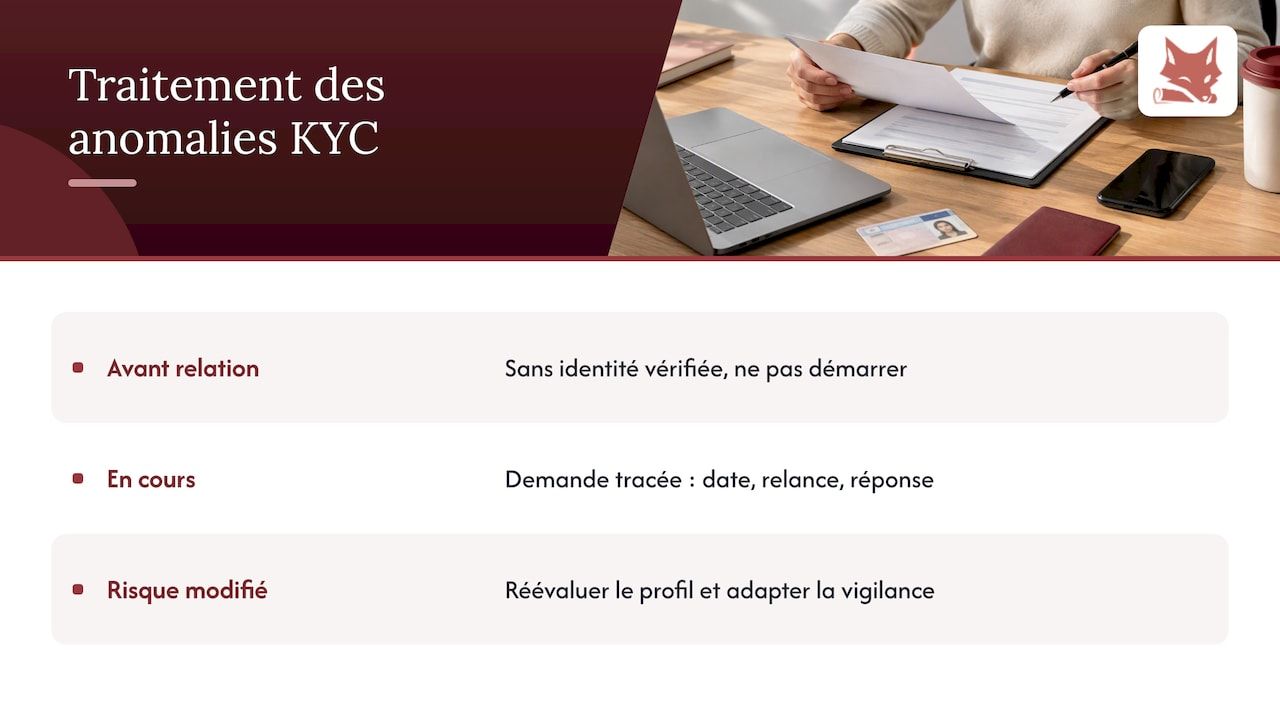
Avant l’entrée en relation. Si vous ne parvenez pas à identifier et vérifier l’identité de la personne, ne démarrez pas le service. La synthèse de la douane sur la LCB-FT rappelle, pour les assujettis relevant de sa supervision, que l’opération n’est pas exécutée et qu’une déclaration de soupçon peut s’imposer. Le principe de prudence est le même pour tout professionnel assujetti : pas d’identification, pas de relation.
En cours de relation. Une pièce expirée ou une information obsolète se traite par une demande de mise à jour tracée : date de la demande, relance, réponse. Si le domicilié ne coopère pas, c’est le contrat qui vous protège : prévoyez une clause qui oblige à transmettre les pièces KYC et qui permet la résiliation en cas de refus. Notre guide sur la mise à jour KYC des domiciliataires détaille le rythme et les relances.
Quand l’anomalie change le risque. Une incohérence entre l’activité déclarée et ce que vous observez (courrier, flux, interlocuteurs) oblige à réévaluer le profil. Les lignes directrices précisent, par exemple, que le gel des avoirs d’un client n’impose pas automatiquement une déclaration de soupçon, mais qu’il est attendu que vous réévaluiez la relation et adaptiez votre vigilance.
Automatiser sans déléguer le jugement
Un outil peut collecter les pièces, rejouer un screening, relancer un domicilié ou signaler une échéance. Il ne décide pas à votre place. Les alertes de screening restent à analyser par une personne, et les règles (seuils, niveaux de risque, délais) se définissent avant d’automatiser, pas après. Sinon, vous automatisez des erreurs.
Quand rouvrir un dossier
La connaissance du client doit être actualisée pendant toute la relation d’affaires, selon la plaquette Tracfin. Le rythme n’est pas figé par un chiffre unique dans ce document : il dépend du risque. Concrètement, un dossier doit être rouvert :
- à échéance périodique, plus fréquente pour les dossiers à risque élevé ;
- à chaque événement qui modifie le profil : changement de dirigeant, de bénéficiaire effectif, d’activité, d’adresse de l’activité réelle ;
- quand un signal apparaît : courrier anormal, flux inexpliqués, injoignabilité ;
- quand une liste de référence change : gel des avoirs, liste des pays à risque.
Le contrôle qualité vérifie ici deux choses : que la date de prochaine revue est renseignée dans chaque dossier, et que les revues prévues ont bien eu lieu. Pour la revue de fond de votre dispositif, consultez notre page sur la vérification triennale LCB-FT.
Quelles preuves conserver
Un contrôle qui ne laisse pas de trace n’existe pas, aux yeux d’un inspecteur. Gardez, pour chaque dossier contrôlé :
- la grille remplie, avec le nom du relecteur et la date ;
- la liste des écarts relevés et des corrections apportées, avec les dates ;
- les résultats de screening datés (PPE, sanctions, listes de pays à risque) ;
- la décision d’entrée en relation ou de maintien, et son auteur ;
- les échanges avec le domicilié liés aux demandes de pièces ;
- le cas échéant, l’analyse ayant conduit à une déclaration de soupçon, ou à son absence.
Pour la durée, les lignes directrices DGCCRF-Tracfin indiquent une conservation des documents et informations relatifs aux opérations pendant cinq ans à compter de leur exécution. Les règles de durée et de minimisation des données personnelles se combinent avec le RGPD : voyez nos articles sur l’archivage des pièces KYC et sur la minimisation des données KYC.
Les lignes directrices conseillent aussi de se tenir prêt pour les contrôles de la DGCCRF. Pour vous organiser en amont, lisez comment préparer un contrôle préfectoral.
Soupçon de blanchiment : le cadre à connaître
Le contrôle qualité peut faire apparaître un dossier qui ne tient pas, non pas parce qu’il manque une pièce, mais parce que l’histoire ne tient pas. La plaquette Tracfin pose le cadre : dès qu’un doute apparaît à partir de votre analyse des risques, vous procédez à un examen renforcé ; si ce dernier ne lève pas les doutes sur la licéité de l’opération, vous avez l’obligation de déclarer votre soupçon à Tracfin (article L. 561-15 du Code monétaire et financier).
Quelques repères tirés du même document :
- la déclaration est individuelle : vous ne pouvez pas vous reposer sur la banque du domicilié, qui est elle aussi assujettie ;
- elle doit en principe être faite avant l’exécution de l’opération, et la tentative d’opération est elle aussi concernée ; si l’opération est déjà réalisée, elle est transmise sans délai ;
- vous restez seul juge de la poursuite de la relation d’affaires ;
- la déclaration est couverte par une stricte confidentialité : rien ne doit être communiqué au domicilié.
Au sein de chaque établissement, les lignes directrices demandent de désigner un déclarant et un correspondant Tracfin, qui peuvent être une seule et même personne. Ajoutez à votre grille un point simple : le dossier signalé a-t-il fait l’objet d’une analyse écrite, quelle que soit l’issue ?
Notre point de vue
Ce que nous voyons chez les domiciliataires : le contrôle qualité est abandonné non par manque de volonté, mais par manque de matière. Quand les pièces sont dans un dossier partagé, les décisions dans des mails, la date de prochaine revue dans un tableur et le contrat dans un outil de signature, relire un dossier prend vingt minutes de recherche avant la première vérification.
Nous pensons que le contrôle qualité doit être un sous-produit du travail quotidien, pas un projet annuel. C’est pourquoi nous concevons Adryo autour d’un dossier unique par domicilié : pièces, bénéficiaires effectifs, screening, niveau de risque, contrat, courrier et historique y sont reliés, avec une piste d’audit horodatée et exportable. La relecture devient une lecture, et l’écart se voit tout de suite.
Notre conviction reste la même : l’outil prépare, relance et trace, le responsable conformité décide. Une plateforme qui prétendrait décider à votre place vous exposerait davantage, pas moins.
Aimen
Outiller le contrôle sans multiplier les fichiers
Si votre contrôle qualité repose aujourd’hui sur Excel, des dossiers papier et un outil de signature à part, Adryo réunit ces éléments dans une seule plateforme conçue pour les sociétés de domiciliation agréées : CRM des domiciliés, dossier de vigilance, bénéficiaires effectifs, screening PPE et sanctions, vérification triennale, déclarations Tracfin, contrats avec signature électronique eIDAS et registre des mandats.
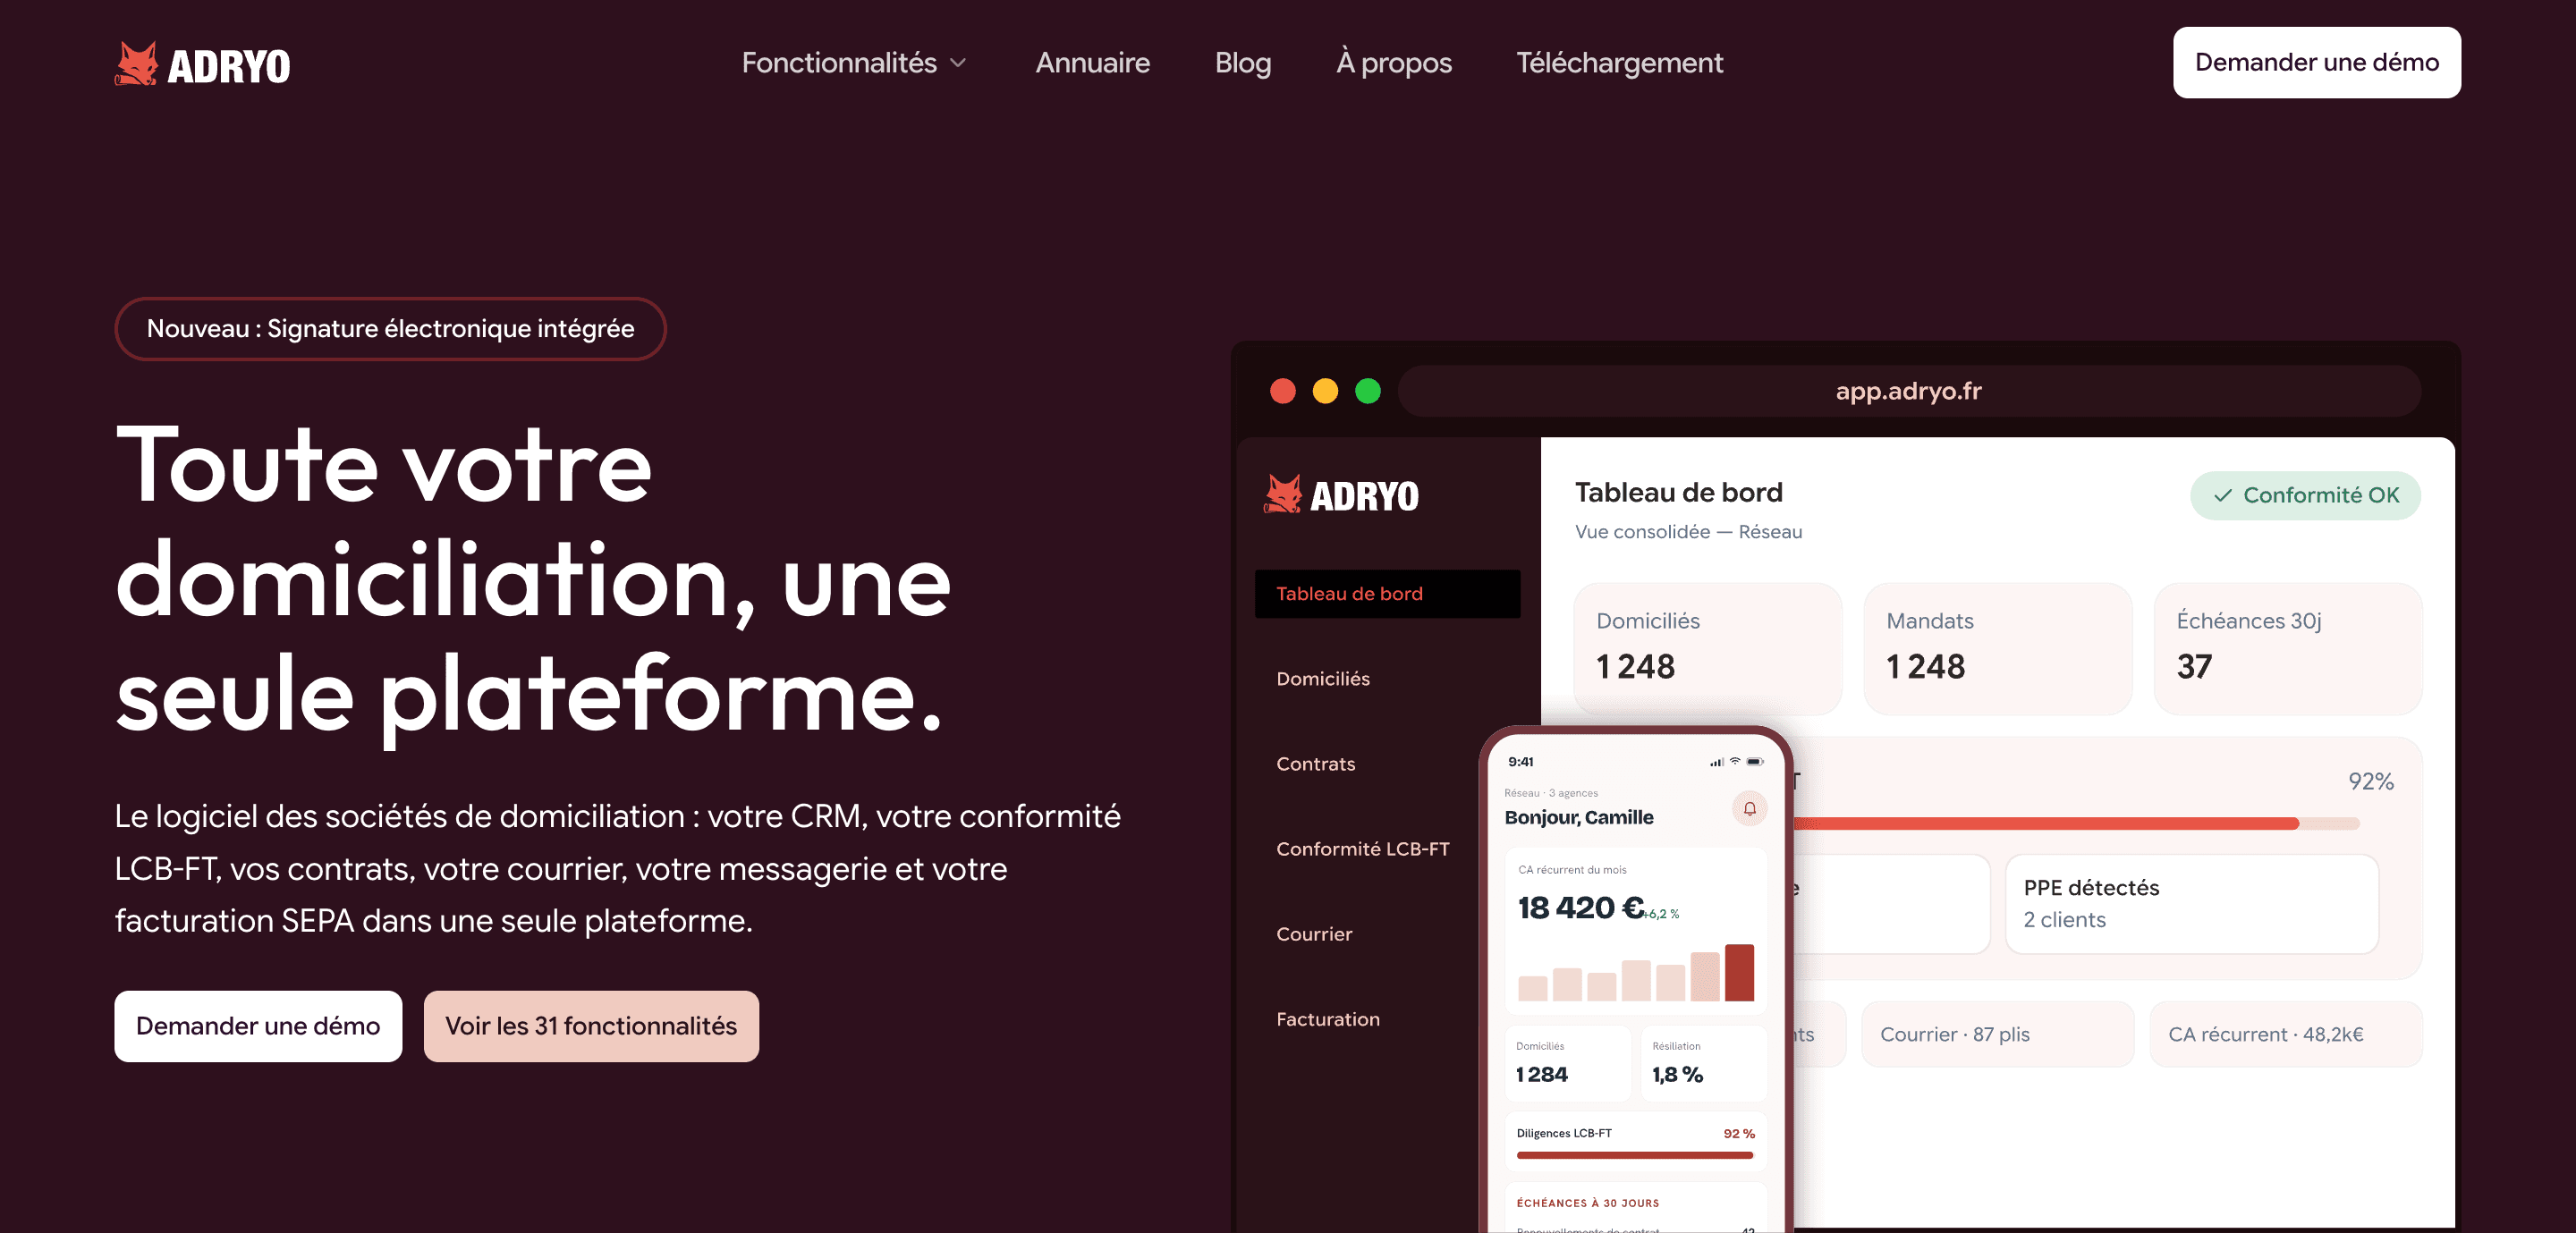
Découvrez le cockpit de conformité LCB-FT pour voir comment les échéances et les écarts sont suivis, ou parcourez l’ensemble des fonctionnalités d’Adryo. La tarification se fait au dossier, dégressive selon le volume, et les données sont hébergées en France.
Adapter la méthode à votre structure
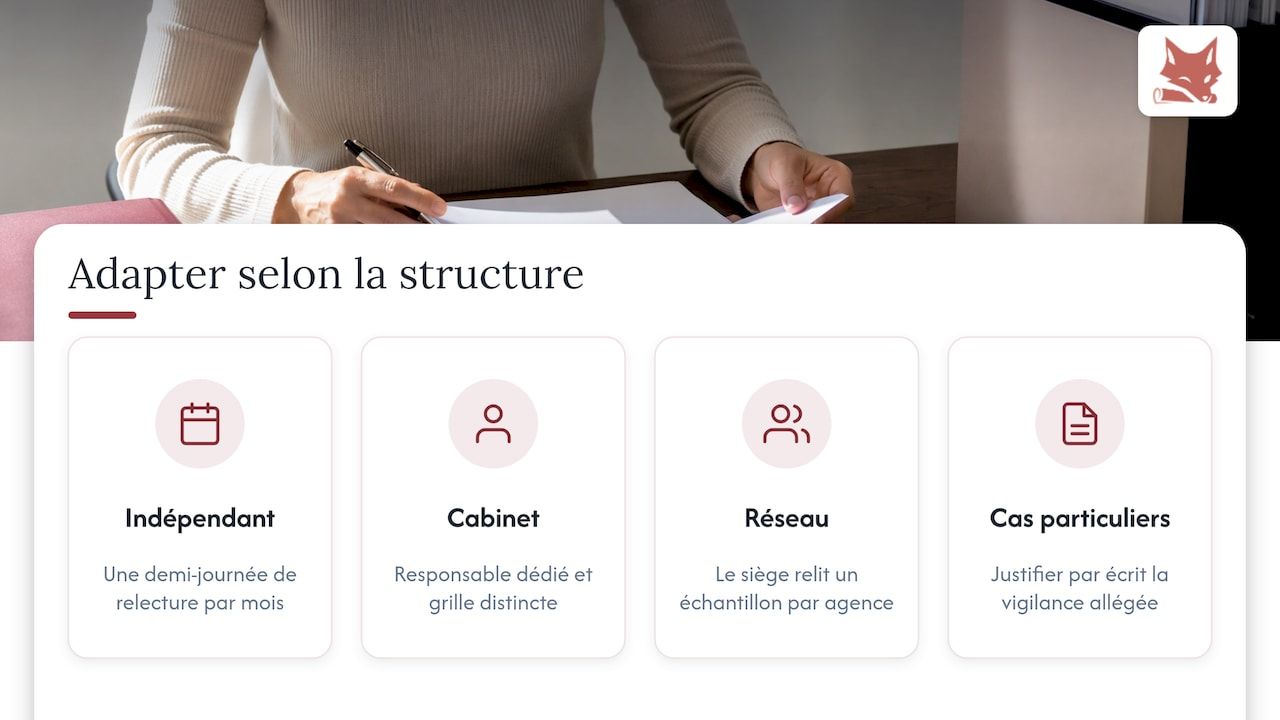
Domiciliataire indépendant. Gardez la grille courte, programmez une demi-journée par mois de relecture à froid et conservez la preuve de chaque session. Pour l’entrée en relation, notre checklist d’onboarding vous évite de corriger après coup.
Expert-comptable ou coworking qui domicilie. La domiciliation est souvent une activité secondaire : le risque est qu’elle échappe aux procédures du reste du cabinet. Désignez un responsable identifié et une grille dédiée, distincte de celle de la mission comptable.
Réseau multi-agences. Le défi est l’homogénéité : deux agences ne doivent pas classer le même profil de deux façons. Faites relire par le siège un échantillon de chaque agence et comparez les taux d’écart. Voyez la coordination de la conformité multi-agences.
Cas particuliers. Pour les domiciliés associatifs, la collecte et les points de vigilance diffèrent : voyez le KYC des associations domiciliées. Et lorsque vous appliquez une vigilance allégée, votre contrôle qualité doit vérifier que les conditions sont réunies et que la justification est écrite, comme l’explique notre article sur la vigilance simplifiée.
FAQ
C’est quoi le contrôle qualité KYC ?
C’est une relecture structurée des dossiers de connaissance client, faite selon une grille écrite. Elle vérifie que les pièces sont complètes et valides, mais aussi que le niveau de risque retenu et la décision d’entrée en relation sont cohérents avec le contenu du dossier. Elle laisse une trace datée.
Qui est concerné par le KYC en domiciliation ?
Les sociétés de domiciliation sont assujetties au dispositif de lutte contre le blanchiment et le financement du terrorisme, comme le rappellent les lignes directrices DGCCRF-Tracfin. Les experts-comptables ou coworkings qui exercent aussi la domiciliation sont concernés pour cette activité.
À quelle fréquence contrôler les dossiers ?
Il n’existe pas de fréquence unique à retenir : elle dépend du risque. Contrôlez systématiquement les dossiers à risque élevé, tirez un échantillon régulier parmi les autres, et rouvrez tout dossier dont le profil change. Écrivez votre taux dans votre procédure et appliquez-le.
Faut-il déclarer à Tracfin dès qu’un contrôle révèle une anomalie ?
Non. Une pièce manquante ou périmée se corrige par une demande de mise à jour. La déclaration devient obligatoire quand un doute sur la licéité de l’opération subsiste après un examen renforcé, selon la plaquette Tracfin sur la domiciliation.
Combien de temps conserver les preuves du contrôle ?
Les lignes directrices DGCCRF-Tracfin citent une conservation de cinq ans à compter de leur exécution pour les documents et informations relatifs aux opérations. Alignez la durée de vos grilles de contrôle sur celle des dossiers qu’elles concernent, en respectant les règles RGPD de minimisation.
Sources
- Lignes directrices conjointes DGCCRF-Tracfin pour les sociétés de domiciliation (2019)
- Tracfin : le dispositif de lutte contre le blanchiment, plaquette domiciliation
- Douane : mémo sur la réglementation LCB-FT
Recommandations
À lire aussi
Registre des mandats de domiciliation : tenue et obligations
Registre des mandats de domiciliation : ce que le domiciliataire doit tenir, quelles pièces y rattacher, combien de temps conserver et comment le tenir à jour.
Lire l'article
Pilotage multi-agences de la conformité en domiciliation
Comment piloter la conformité LCB-FT d'un réseau d'agences de domiciliation : responsabilités, indicateurs, preuves et préparation des contrôles.
Lire l'article
Facturation au prorata d'un abonnement : méthode et pièges
Comment calculer et présenter le prorata d'un abonnement en domiciliation : formule, base 30 jours ou jours réels, arrondis, TVA, mentions et erreurs à éviter.
Lire l'articleLe prochain domicilié que vous enregistrez pourrait être le premier sur Adryo.
Réservez 30 minutes. On vous montre votre activité dans Adryo, avec vos vrais cas.
Réponse sous 24 h · Sans engagement