Transfert de mandat SEPA : procédure pour domiciliataires
Transfert de mandat SEPA : nouveau mandat ou non, RUM, ICS, information du débiteur, preuves à conserver. La procédure complète pour une société de domiciliation.
Transférer un mandat de prélèvement SEPA ne demande pas de faire resigner vos domiciliés. Le mandat est amendé : vous modifiez les champs concernés (nom du créancier, référence unique de mandat, identifiant créancier), vous signalez l’amendement à votre banque dans le prochain fichier de prélèvement et vous prévenez chaque débiteur avant l’échéance. Pour une société de domiciliation, l’enjeu est ailleurs : pouvoir prouver, mandat par mandat, ce qui a changé et à quelle date. Voici la marche à suivre, étape par étape, avec les textes qui la fondent.
En bref
- Un transfert de mandat est un amendement : le mandat signé reste valable, vous n’avez pas à recueillir une nouvelle signature quand le droit applicable ne l’exige pas.
- Les champs qui bougent sont le nom du créancier, la RUM et l’ICS. Le changement est déclaré à la banque avec l’indicateur d’amendement dans le prochain prélèvement.
- Chaque domicilié doit être informé avant la prochaine échéance : nouveau nom, anciens et nouveaux identifiants, date d’effet.
- Le mandat d’origine, la preuve de signature et la trace de l’amendement se conservent ensemble, car c’est ce que la banque ou le débiteur vous demandera en cas de contestation.
- Transfert, changement d’IBAN et révocation sont trois opérations différentes, avec trois traitements différents.
Table des matières
- Ce que recouvre le « transfert » d’un mandat SEPA
- Faut-il un nouveau mandat quand le créancier change ?
- Les champs qui changent : nom, RUM et ICS
- La procédure de transfert en 6 étapes
- Informer les domiciliés : quoi, quand, comment
- Quelles preuves conserver
- Transfert, changement d’IBAN, révocation : ne pas confondre
- Les erreurs qui coûtent des rejets
- Pourquoi ce chantier pèse plus lourd pour un domiciliataire
- Adryo : les mandats, les contrats et la preuve au même endroit
- Notre point de vue
- FAQ
- Sources
Ce que recouvre le « transfert » d’un mandat SEPA
L’expression désigne le fait de faire passer des mandats existants d’un créancier ou d’un prestataire de paiement à un autre, ou de les mettre à jour après un changement du côté du créancier. Pour un domiciliataire, quatre situations reviennent :
- changement de raison sociale de la société de domiciliation (transformation, nouvelle dénomination) ;
- rachat d’un portefeuille de domiciliés ou fusion de deux structures, avec un autre ICS à la clé ;
- changement de banque ou de prestataire d’encaissement, donc de circuit de remise des prélèvements ;
- refonte de la structure des RUM, par exemple quand on passe d’un tableur à une numérotation unique.
Ces cas correspondent à ce que décrivent les praticiens du paiement : les données modifiées à l’initiative du créancier sont généralement son nom, son ICS (après une acquisition par exemple) et la RUM. Le débiteur est notifié du changement avant la date du prochain paiement, sans avoir à redonner son consentement.
Ce n’est pas la même chose qu’un changement d’IBAN du domicilié, qui part du débiteur. Cette situation a sa propre procédure, que nous détaillons dans notre article sur le changement d’IBAN sur un mandat SEPA.
Faut-il un nouveau mandat quand le créancier change ?
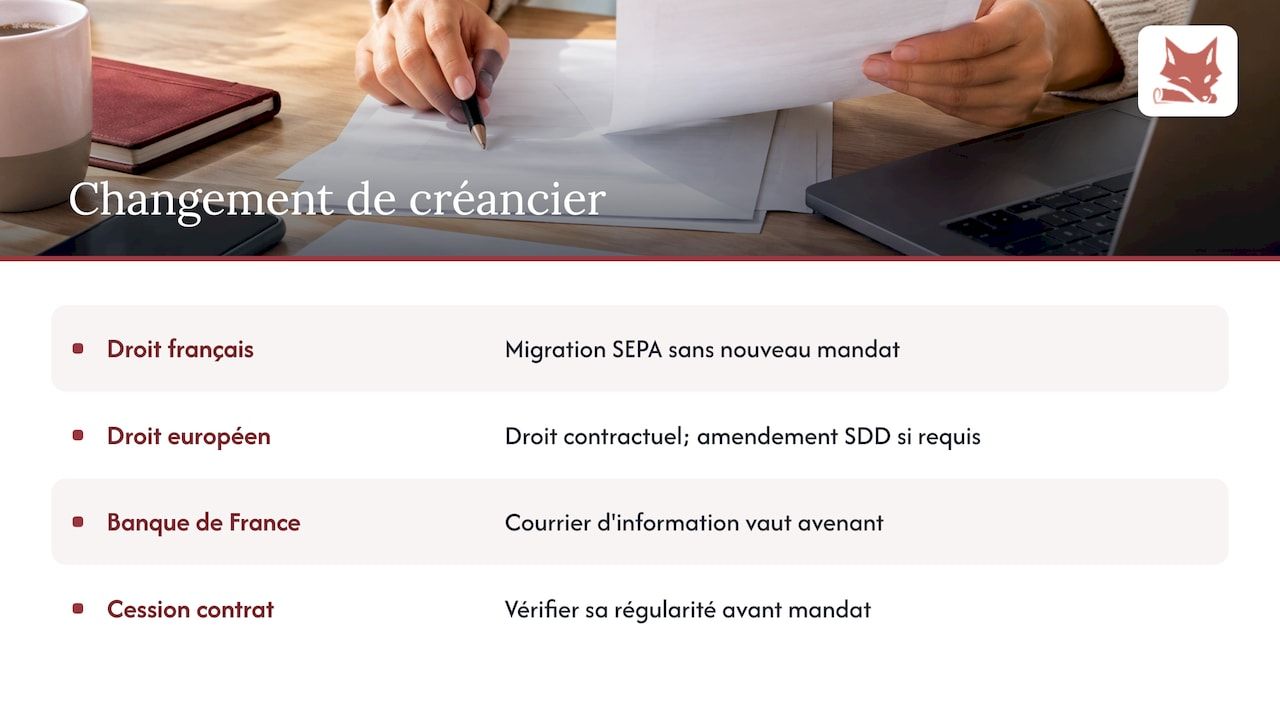
La réponse courte : en principe non, et trois niveaux de texte le disent.
Le droit français. L’article 19 de l’ordonnance n° 2009-866 du 15 juillet 2009 prévoit que, lorsqu’un service de prélèvement accepté par le payeur est remplacé à l’initiative du bénéficiaire par un autre service de prélèvement, le mandat et l’autorisation valablement délivrés, ainsi que les oppositions du payeur, conservent leur validité. Les banques s’appuient sur ce même article pour indiquer que la migration d’un prélèvement national vers le SEPA n’oblige pas à faire signer de nouveaux mandats.
Les règles européennes. Le clarification paper de l’European Payments Council (version 5.0, octobre 2025) précise qu’en cas de changement de créancier, c’est le droit applicable à la relation contractuelle qui détermine les conséquences pour le mandat existant. Si ce droit n’exige pas de nouveau mandat, les procédures d’amendement des rulebooks SDD s’appliquent.
La pratique bancaire. La Banque de France indique, pour la modification d’un mandat à l’initiative du débiteur, qu’un courrier communiquant les nouvelles informations vaut avenant et qu’il n’est pas nécessaire de signer un nouveau mandat. La documentation d’une grande banque rappelle la logique : la norme prévoit des amendements quand les données du mandat évoluent, ce qui permet de modifier les informations sans nouvelle signature et sans interférer avec la séquence de récurrence.
Une réserve pratique : « le droit applicable » est celui de votre contrat de domiciliation. Si votre contrat nomme expressément la société créancière et que l’opération change la partie contractante elle-même (cession de contrat, par exemple), assurez-vous que la cession du contrat est elle-même régulière avant de parler de mandat. Le mandat suit le contrat, pas l’inverse.
Les champs qui changent : nom, RUM et ICS
Un mandat SEPA se résume à quelques données qui l’identifient. Lors d’un transfert, ce sont elles que vous touchez.
Le nom du créancier
Il change avec la raison sociale. C’est l’élément le plus visible pour le débiteur : c’est ce libellé qu’il voit sur son relevé. Une divergence entre l’ancien nom et le nouveau, sans information préalable, est la première cause de contestation.
La RUM, référence unique du mandat
La RUM est choisie librement par le créancier : 35 caractères au maximum, unique par mandat, communiquée au débiteur et transmise avec l’ICS dans chaque prélèvement. Le même guide recommande d’éviter le nom du client comme RUM, à cause du risque d’homonymie. Pour un domiciliataire, une RUM construite sur un numéro de dossier est plus sûre qu’une RUM construite sur la dénomination du domicilié.
Si vous refondez votre numérotation à l’occasion du transfert, gardez la correspondance ancienne RUM / nouvelle RUM : vous en aurez besoin pour la déclaration à la banque et pour la preuve.
L’ICS, identifiant créancier SEPA
L’ICS est attribué par la Banque de France, un seul par créancier, et c’est lui qui identifie votre société auprès de toutes les banques. Un transfert entre deux sociétés (rachat de portefeuille) implique souvent de passer de l’ICS du cédant à celui du cessionnaire. Pour le format et l’obtention, voyez notre page sur l’identifiant créancier SEPA.
Ce que la banque attend
Le clarification paper de l’EPC est précis : si le créancier modifie son identifiant et/ou sa RUM, la banque du créancier doit activer l’indicateur d’amendement dans le message pacs.003 et indiquer l’identifiant et/ou la RUM d’origine dans les détails d’amendement. Pour un amendement ultérieur, les dernières valeurs valides deviennent les valeurs d’origine. Concrètement : à la deuxième modification, vous ne renvoyez pas la toute première RUM, mais la dernière en vigueur.
Autre point à connaître : selon la banque, certains champs se modifient en autonomie et d’autres sur demande. Chez un grand établissement, la modification de l’ICS ou de la raison sociale passe par le service client, les autres informations étant modifiables directement par le commerçant. Renseignez-vous auprès de votre banque avant de lancer l’opération.
La procédure de transfert en 6 étapes
- Cadrez l’opération. Notez le motif (changement de nom, d’ICS, de banque, de numérotation), la date d’effet visée et le périmètre : tous les domiciliés, ou seulement ceux d’un portefeuille repris. Vérifiez que votre convention d’émission avec la banque couvre le nouvel ICS : émettre des prélèvements SEPA suppose une convention d’émission signée avec sa banque.
- Faites l’inventaire des mandats. Pour chaque domicilié : RUM actuelle, date de signature, type de mandat (Core ou B2B), séquence de prélèvement en cours, date du dernier prélèvement. C’est là que les tableurs montrent leurs limites : un mandat signé sur papier, un autre en PDF dans un dossier partagé, un troisième sans date.
- Préparez les nouvelles valeurs. Nouveau nom, nouvel ICS, nouvelles RUM le cas échéant, avec la table de correspondance. Contrôlez la longueur (35 caractères maximum pour la RUM) et l’unicité.
- Informez les domiciliés. Voir la section suivante : cette étape est à terminer avant l’échéance, avec le délai de pré-notification en tête.
- Déclarez l’amendement dans le prochain fichier. Le transfert prend effet lors des collectes suivantes : vous indiquez, dans les fichiers de prélèvement, les valeurs d’origine et les nouvelles. Ne prévoyez donc pas de prélèvement spécial « de transfert » : l’amendement voyage avec le premier prélèvement qui suit.
- Contrôlez et archivez. Après la première échéance, vérifiez les rejets, rapprochez les prélèvements acceptés de votre liste et classez la preuve de l’amendement avec chaque mandat.
Une bonne pratique issue des guides bancaires de migration : procéder en plusieurs lots plutôt qu’en une seule fois. Si vous gérez des centaines de dossiers, commencez par un lot test : une anomalie de format se corrige sur 30 mandats, pas sur 600.
Informer les domiciliés : quoi, quand, comment
Le débiteur n’a pas à consentir de nouveau, mais il doit savoir. Une information claire protège votre trésorerie : un domicilié qui reconnaît le libellé ne conteste pas.
Le message doit contenir :
- le nom du nouveau créancier (ou de la nouvelle dénomination) ;
- l’ancienne et la nouvelle RUM ;
- l’ancien et le nouvel ICS ;
- la date d’effet, c’est-à-dire la première échéance concernée ;
- un rappel que le mandat signé reste valable et que rien n’est à renvoyer.
Les prestataires de paiement qui encadrent l’import de mandats demandent exactement ces éléments : nom du nouveau prestataire, mise à jour de la référence de mandat, anciens et nouveaux ICS, date d’effet.
Côté délai, la règle de pré-notification est la référence : l’avis d’échéance doit être adressé au moins 14 jours avant chaque échéance, et 6 jours minimum si cela est convenu contractuellement. Le plus simple est donc de faire coïncider l’information de transfert avec la pré-notification de la première échéance concernée, ou de la précéder. Si votre contrat de domiciliation prévoit un autre délai, c’est le contrat qui compte, dans le respect de cette règle.
Pour les calendriers, notre page sur le calendrier des prélèvements SEPA montre comment retrouver et exporter les prochaines échéances par domicilié.
Quelles preuves conserver
En cas de contestation, c’est à vous de produire le dossier. Les banques le rappellent clairement : pour des mandats importés, l’archivage reste de la seule responsabilité du commerçant, qui doit pouvoir fournir le mandat signé si le débiteur conteste. Un transfert ne change pas cette obligation, il l’étend : vous devez prouver à la fois le mandat d’origine et son amendement.
Constituez, pour chaque domicilié, un dossier qui contient :
- le mandat signé d’origine, avec sa date et la preuve de signature ;
- la RUM et l’ICS d’origine, puis les nouvelles valeurs ;
- la date de l’amendement et celle de la première échéance concernée ;
- la copie de l’information envoyée au domicilié, avec sa date d’envoi ;
- l’historique des prélèvements après transfert.
Les amendements doivent aussi être conservés : le créancier doit garder trace des modifications apportées au mandat. Quant à la durée de conservation après le dernier prélèvement, nous détaillons les règles à appliquer dans notre article sur les rejets de mandat SEPA et les 36 mois.
Pour la signature elle-même, la question de la preuve se pose dès l’origine. Notre article sur la signature du mandat SEPA en domiciliation explique ce qu’une piste d’audit doit contenir, et celui sur la vérification du pouvoir de signer ce qu’un domiciliataire doit contrôler avant d’accepter la signature d’un dirigeant.
Transfert, changement d’IBAN, révocation : ne pas confondre
| Opération | Qui l’initie | Nouveau mandat ? | Effet |
|---|---|---|---|
| Transfert (amendement côté créancier) | Le créancier | Non, si le droit applicable ne l’exige pas | Le mandat continue avec nouveau nom, RUM ou ICS |
| Changement d’IBAN | Le débiteur | Non, un courrier vaut avenant | Le mandat continue sur le nouveau compte |
| Révocation | Le débiteur | Oui pour reprendre des prélèvements | Le mandat prend fin |
La révocation est un acte à part. Le débiteur la notifie au créancier au plus tard le jour précédant l’échéance, par courrier recommandé précisant la RUM, et prévient sa banque pour bloquer les avis de prélèvement. Elle porte sur le moyen de paiement, pas sur la dette : le domicilié qui révoque doit toujours régler ce qu’il doit par un autre moyen. Notre page sur la révocation de mandat SEPA détaille la procédure côté domiciliataire.
Un transfert mal communiqué peut en déclencher une : un domicilié qui ne reconnaît pas le nouveau libellé peut révoquer ou faire opposition. D’où l’importance de l’information préalable.
Les erreurs qui coûtent des rejets
- Oublier l’indicateur d’amendement. La banque reçoit une RUM ou un ICS inconnu, sans lien avec l’ancien : le prélèvement peut être traité comme un mandat non identifié.
- Renvoyer la mauvaise valeur d’origine lors d’un second amendement : il faut la dernière valeur valide, pas la première.
- Changer la RUM sans garder la table de correspondance, ce qui rend la preuve impossible à reconstituer.
- Informer trop tard : une information postérieure à l’échéance ne protège pas contre la contestation.
- Mélanger les types de mandat : un portefeuille mêlant Core et B2B demande un contrôle séparé. Voyez notre comparatif SEPA Core ou B2B.
- Laisser dormir un mandat : les mandats inutilisés depuis longtemps ne devraient plus servir de base à de nouveaux prélèvements. Avant de transférer un portefeuille repris, triez les mandats actifs des mandats anciens.
Pour les contrôles en amont, la page prélèvement SEPA en domiciliation liste ce qu’un domiciliataire doit vérifier avant d’émettre.
Pourquoi ce chantier pèse plus lourd pour un domiciliataire
Un domiciliataire n’est pas un commerçant ordinaire. Il tient un dossier réglementé par domicilié, il est susceptible d’être contrôlé par la préfecture ou le greffe, et ses abonnements sont prélevés chaque mois. Un transfert de mandats touche donc à la fois la facturation, la conformité et la preuve documentaire. Quand les mandats vivent dans un tableur, les contrats dans un autre outil et les signatures dans un troisième, chaque amendement se répète trois fois et laisse trois traces différentes.
La bonne approche est de rattacher l’amendement au dossier du domicilié, là où se trouvent déjà le contrat, la signature et l’historique de facturation. C’est cette logique que nous suivons chez Adryo. Pour approfondir la facturation récurrente, consultez notre guide de la facturation d’abonnements SEPA en 2026.
Adryo : les mandats, les contrats et la preuve au même endroit
Adryo est le logiciel des sociétés de domiciliation agréées. La plateforme réunit le CRM des domiciliés, les contrats avec signature électronique eIDAS, le registre des mandats tenu automatiquement, la facturation par abonnement avec prélèvements SEPA et une piste d’audit horodatée exportable à tout moment. Pour un transfert de mandats, cela signifie que le dossier de chaque domicilié, le contrat, le mandat et l’historique des échéances, se consulte dans une seule source de vérité, sans ressaisie entre un tableur, un outil de signature et un logiciel de facturation. La tarification se fait au dossier, de façon dégressive.
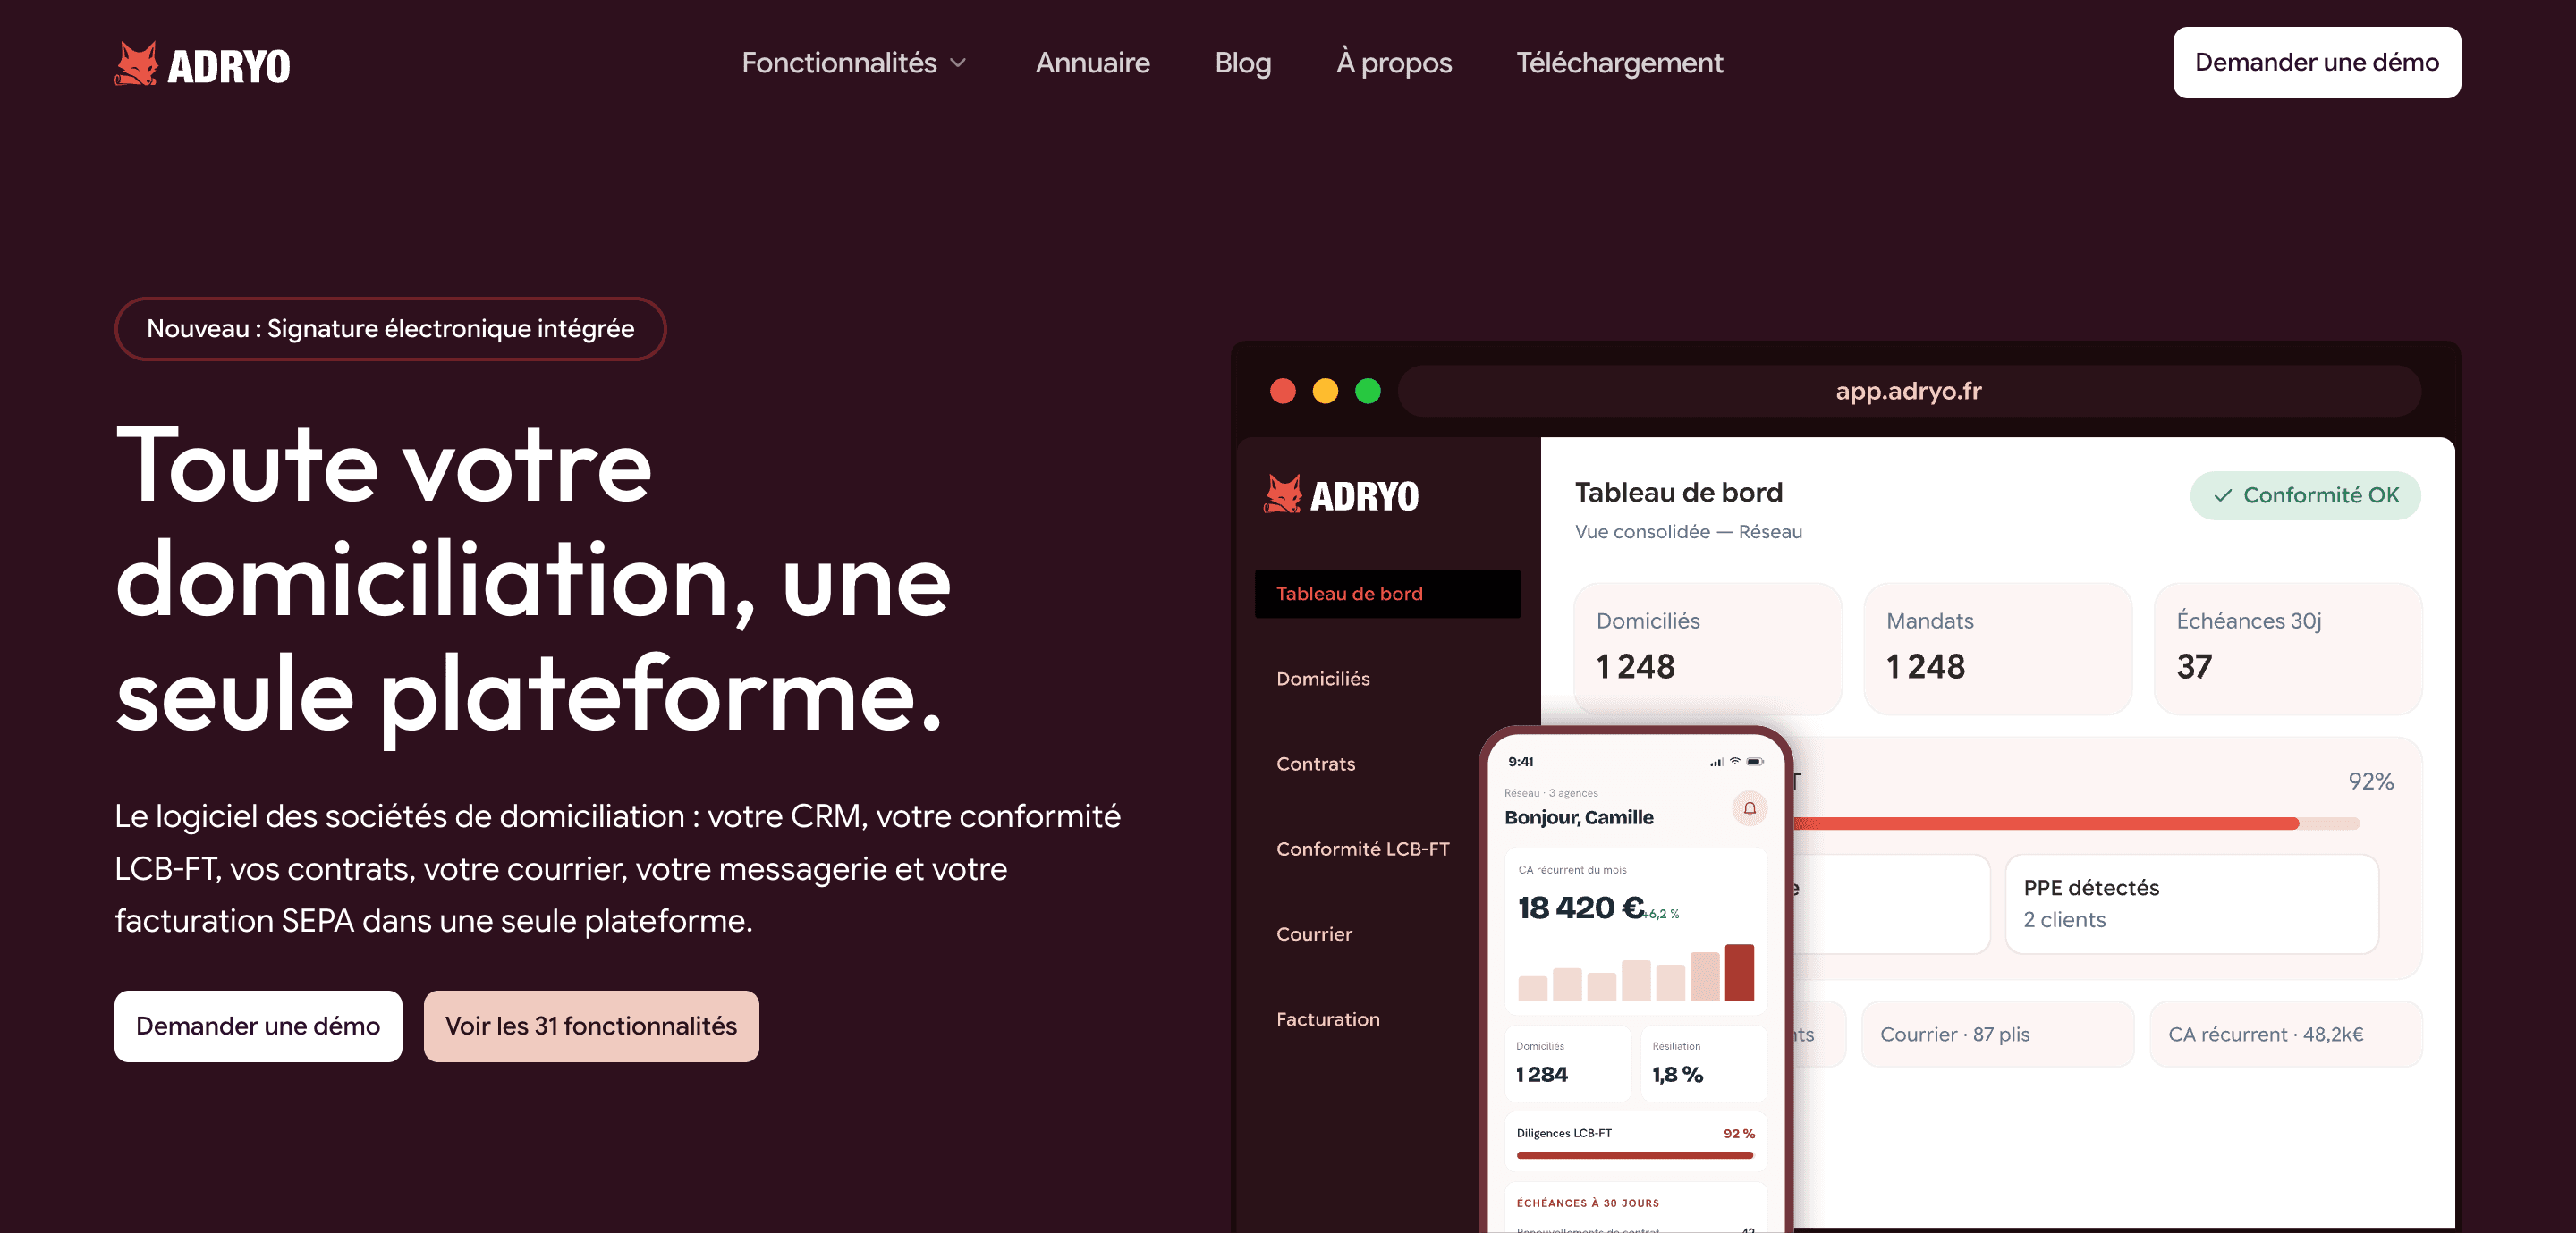
Pour voir comment se présentent la facturation et les prélèvements SEPA dans la plateforme, ou pour découvrir Adryo dans son ensemble, rendez-vous sur le site.
Notre point de vue
Un transfert de mandats se prépare comme un contrôle : on part de la question que poserait l’inspecteur ou la banque, et on remonte jusqu’à la pièce qui y répond.
Dans une société de domiciliation, le mandat SEPA n’est jamais isolé. Il dépend d’un contrat, d’une personne qui avait le pouvoir de signer, d’un dossier de vigilance et d’une facturation mensuelle. Si ces éléments sont éparpillés, le moindre changement de créancier devient un chantier de reconstitution.
C’est pourquoi nous défendons une source de vérité unique : un registre des mandats tenu automatiquement, des contrats signés électroniquement et une piste d’audit horodatée que l’on peut exporter quand on la demande. Le transfert cesse d’être une opération exceptionnelle faite dans l’urgence et devient une mise à jour de plus dans un dossier déjà ordonné.
Notre conviction : la rigueur sur les mandats n’est pas une corvée administrative, c’est ce qui protège l’agrément et la trésorerie.
Aimen
FAQ
Faut-il faire signer un nouveau mandat en cas de transfert ?
En principe non. L’ordonnance n° 2009-866 maintient la validité du mandat quand le service de prélèvement est remplacé à l’initiative du bénéficiaire, et les règles européennes renvoient aux procédures d’amendement si le droit applicable n’exige pas de nouveau mandat. Informez néanmoins chaque domicilié avant l’échéance. En cas de doute sur une cession de contrat, vérifiez-le avec votre conseil juridique.
Quand le transfert prend-il effet ?
Il prend effet avec les prélèvements suivants : les nouvelles valeurs et les valeurs d’origine sont indiquées dans les fichiers envoyés à la banque pour chaque nouveau paiement. Prévoyez donc de terminer l’information des domiciliés avant la pré-notification de la première échéance concernée, soit au moins 14 jours avant, sauf délai plus court convenu au contrat.
Que faire si le domicilié ne reconnaît pas le nouveau nom ?
Renvoyez-lui l’information avec l’ancien et le nouveau nom, les identifiants et la date d’effet, et rappelez que le mandat signé reste valable. S’il préfère arrêter les prélèvements, il peut révoquer le mandat auprès de vous et prévenir sa banque, mais sa dette reste due par un autre moyen de paiement.
Le transfert est-il identique à un changement d’IBAN ?
Non. Le changement d’IBAN vient du domicilié et se règle par un courrier qui vaut avenant. Le transfert vient du créancier et modifie le nom, la RUM ou l’ICS. Dans les deux cas, le mandat continue et vous conservez la trace de la modification.
Quels documents garder après un transfert ?
Gardez le mandat signé d’origine, la preuve de signature, les anciennes et nouvelles RUM et ICS, la date de l’amendement, l’information envoyée au domicilié et l’historique des prélèvements. En cas de contestation, vous devez pouvoir produire le mandat signé.
Sources
- Ordonnance n° 2009-866 du 15 juillet 2009, article 19
- European Payments Council, Clarification Paper EPC132-17 v5.0
- Banque de France, Le prélèvement SEPA
- Banque de France, Foire aux questions sur le prélèvement SEPA
- Société Générale, amendement d’un mandat de prélèvement SEPA
- La Banque Postale, importer des mandats existants
- Banque Populaire, SEPA pour les entreprises
- Crédit Agricole Pyrénées Gascogne, guide client SEPA
- Comprendre les paiements, le mandat SEPA
- Qonto, importer les mandats de ses clients
- GoCardless, gérer les mandats SEPA
Recommandations
À lire aussi
Registre des mandats de domiciliation : tenue et obligations
Registre des mandats de domiciliation : ce que le domiciliataire doit tenir, quelles pièces y rattacher, combien de temps conserver et comment le tenir à jour.
Lire l'article
Pilotage multi-agences de la conformité en domiciliation
Comment piloter la conformité LCB-FT d'un réseau d'agences de domiciliation : responsabilités, indicateurs, preuves et préparation des contrôles.
Lire l'article
Facturation au prorata d'un abonnement : méthode et pièges
Comment calculer et présenter le prorata d'un abonnement en domiciliation : formule, base 30 jours ou jours réels, arrondis, TVA, mentions et erreurs à éviter.
Lire l'articleLe prochain domicilié que vous enregistrez pourrait être le premier sur Adryo.
Réservez 30 minutes. On vous montre votre activité dans Adryo, avec vos vrais cas.
Réponse sous 24 h · Sans engagement