Délais de déclaration Tracfin : ce que doit savoir un domiciliataire
Délai de déclaration Tracfin pour une société de domiciliation : que signifie « sans délai », quand déclarer avant ou après l'opération, droit d'opposition de 10 jours.
Le Code monétaire et financier ne fixe pas de nombre d’heures ou de jours pour déclarer un soupçon à Tracfin. Il impose de déclarer « sans délai », dès que le doute devient un soupçon, et en principe avant l’exécution de l’opération. Pour une société de domiciliation, cela veut dire une chose très concrète : le compte à rebours commence à votre analyse, pas à la réception d’un courrier de l’administration, et chaque retard doit pouvoir s’expliquer par écrit.
Cet article détaille le point de départ du délai, les trois cas où une déclaration peut venir après l’opération, le délai dont dispose Tracfin pour s’opposer, et la manière d’organiser votre structure pour ne jamais être pris en défaut lors d’un contrôle.
En bref
- Il n’existe pas de délai chiffré dans la loi : la règle est « sans délai », à compter du moment où votre analyse fait passer du doute au soupçon.
- La déclaration se fait en principe avant l’exécution de l’opération, pour laisser à Tracfin la possibilité de s’y opposer.
- Une déclaration après coup n’est admise que dans des cas limités : exécution impossible à différer, risque de nuire à des investigations, ou caractère suspect apparu seulement après.
- Tracfin dispose de dix jours pour exercer son droit d’opposition, d’après sa fiche à destination des déclarants.
- Les « 48 à 72 heures » que l’on lit dans certains guides sont une pratique recommandée, pas une échéance légale : l’important est de documenter chaque étape.
Table des matières
- Quel est le délai légal pour déclarer à Tracfin ?
- Le délai de 48 à 72 heures existe-t-il ?
- À partir de quand le délai court-il ?
- Déclarer avant l’opération : la règle de base
- Les trois cas où l’on peut déclarer après l’opération
- Le droit d’opposition : dix jours pour Tracfin
- Perspective
- Organiser sa structure pour tenir le délai
- Que contient une déclaration bien faite ?
- Ce que vous risquez en cas de retard
- Comment Adryo vous aide à tenir les délais
- FAQ
- Sources
Quel est le délai légal pour déclarer à Tracfin ?
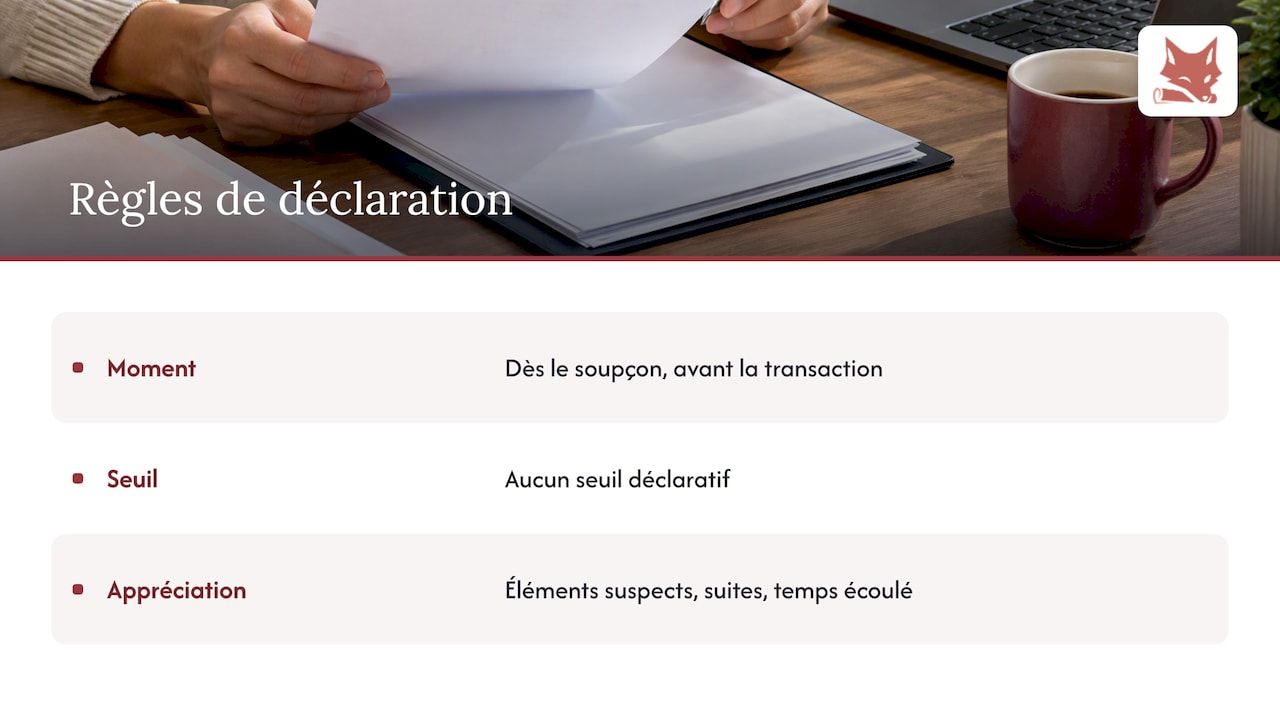
La réponse courte : « sans délai ». Le principe, rappelé par le ministère de l’Économie, est de déclarer dès la naissance du soupçon et avant l’exécution de la transaction, afin que Tracfin puisse éventuellement exercer son droit d’opposition.
Deux éléments méritent d’être soulignés pour votre activité.
Il n’y a pas de seuil. La loi ne prévoit aucun seuil déclaratif : un soupçon porte sur un client, une opération, une origine de fonds, pas sur un montant. Pour un domiciliataire, dont les flux financiers sont limités à l’abonnement, le soupçon naît plus souvent de la nature du dossier que de l’opération elle-même : bénéficiaire effectif opaque, activité incohérente avec l’adresse, pièces qui ne tiennent pas, personne exposée politiquement non déclarée. Nous revenons sur ce point dans notre article sur les seuils de déclaration Tracfin pour les domiciliataires.
Il n’y a pas de durée en heures ou en jours. L’expression « sans délai » renvoie à une appréciation : le contrôleur regarde quand les éléments suspects ont pu apparaître, ce que vous avez fait ensuite, et combien de temps cela a pris.
Le délai de 48 à 72 heures existe-t-il ?
Non, pas comme règle de droit. Les textes que nous avons consultés (ministère de l’Économie, Tracfin, AMF) parlent de déclaration « sans délai » et n’indiquent aucune échéance en heures. Certains guides pratiques citent 48 à 72 heures après l’émergence du soupçon : lisez-le comme un repère interne raisonnable, pas comme une limite que la loi vous garantirait.
Ce repère a pourtant une vraie utilité. Si vous vous fixez en interne un objectif (par exemple, décision de déclarer ou de classer sous quelques jours ouvrés après l’alerte), vous disposez d’un critère objectif pour démontrer, en cas de contrôle, que vous avez agi vite. À l’inverse, un dossier resté trois semaines sans trace d’analyse sera difficile à défendre, quel que soit le chiffre retenu.
À partir de quand le délai court-il ?
Les lignes directrices de l’AMF sur l’obligation de déclaration, bien qu’écrites pour les professionnels de la finance, décrivent la logique commune à tous les assujettis. Le point de départ pratique est le moment où l’analyse fait passer le professionnel du doute au soupçon. « Sans délai » impose ensuite de mener les diligences aussi vite que possible, et tout retard doit être justifié et documenté.
En pratique, on distingue trois temps.
- L’alerte : un élément attire l’attention (incohérence, résultat de screening, pièce douteuse, changement de dirigeant). À ce stade, ce n’est pas encore un soupçon.
- L’examen : vous complétez le dossier, demandez des justificatifs, vérifiez le bénéficiaire effectif, relancez le client. C’est la phase de vigilance, qui peut être renforcée. Notre article sur la vigilance renforcée en domiciliation détaille quand l’appliquer.
- Le soupçon : malgré les vérifications, le doute subsiste ou se confirme. C’est à ce moment que la déclaration doit partir, sans attendre de preuve.
L’erreur classique consiste à prolonger l’examen pour « être sûr ». Or la déclaration de soupçon n’est pas une accusation : vous n’avez pas à établir l’infraction, seulement à signaler ce que vous ne parvenez pas à expliquer.
Déclarer avant l’opération : la règle de base
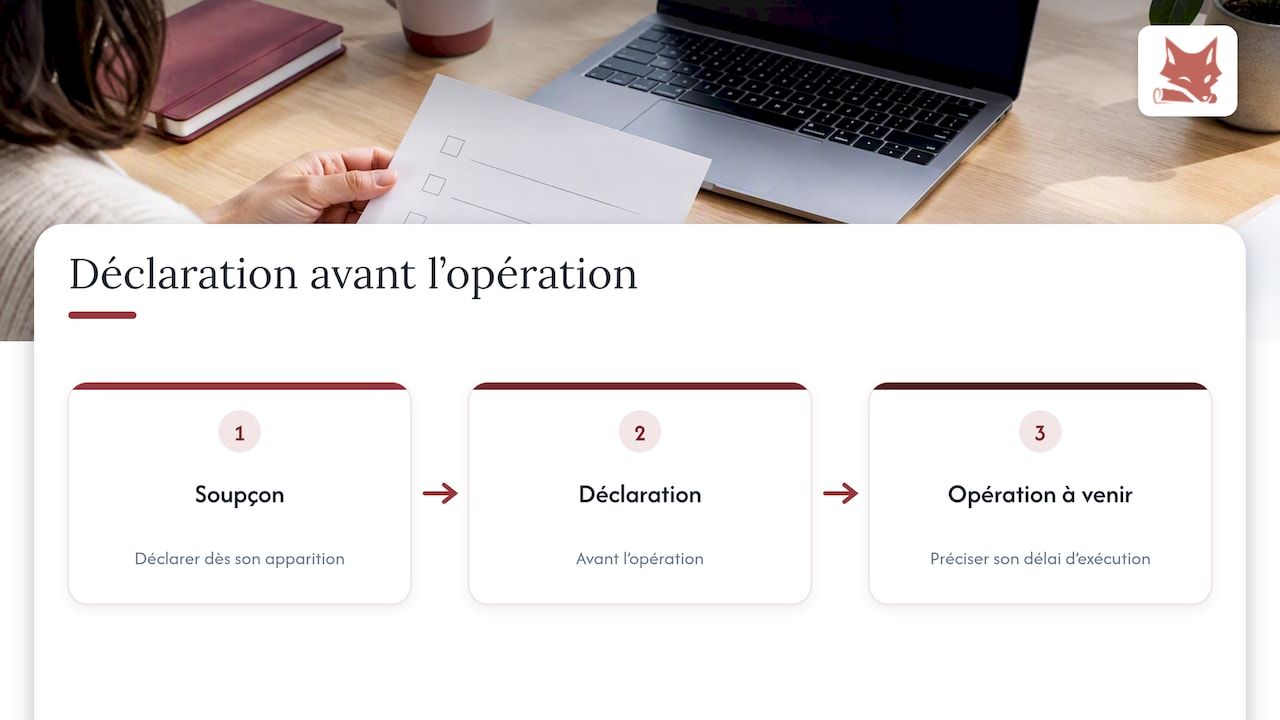
Le principe est celui de la déclaration a priori. L’AMF explique qu’elle protège l’efficacité du droit d’opposition de Tracfin, ce qui signifie que les exceptions ne transforment pas la règle en délai de régularisation librement choisi. Le guide utilisateur de la plateforme de déclaration en ligne traduit cela en consigne opérationnelle : déclarer dès le soupçon, avant la transaction, et réserver la déclaration postérieure aux cas prévus.
Pour une société de domiciliation, l’« opération » peut être la signature d’un contrat, l’ouverture d’une domiciliation, un renouvellement ou un encaissement. Si le soupçon naît avant la signature, vous déclarez avant de signer. La déclaration doit décrire l’opération et, quand elle n’est pas encore réalisée, son délai d’exécution, pour que Tracfin sache de combien de temps il dispose.
Les trois cas où l’on peut déclarer après l’opération
Une déclaration postérieure à l’opération reste possible, mais seulement dans trois situations.
| Situation | Ce que cela signifie | Source |
|---|---|---|
| Impossibilité de surseoir | L’opération ne pouvait pas être différée | Ministère de l’Économie |
| Risque pour des investigations | Le report aurait pu gêner ou nuire à des investigations en cours | Guide utilisateur Tracfin |
| Soupçon tardif | Le caractère déclarable n’est apparu qu’après la réalisation | Ministère de l’Économie |
Dans ces trois cas, la fiche de Tracfin sur les relations avec le déclarant rappelle l’obligation d’informer Tracfin sans délai lorsque l’exécution ne pouvait être différée ou lorsque le soupçon est apparu après l’opération.
Un exemple concret : vous découvrez, six mois après l’entrée en domiciliation, qu’un dirigeant figure sur une liste de sanctions mise à jour. Le contrat est signé et exécuté depuis longtemps. Vous êtes dans le cas du soupçon tardif : vous déclarez sans délai dès que le rapprochement est confirmé, et vous conservez la preuve de la date de découverte. Nos pages sur le contrôle des sanctions et notre méthode de screening des personnes morales montrent comment détecter ces cas au fil de l’eau plutôt qu’à la prochaine échéance.
Le droit d’opposition : dix jours pour Tracfin
Une fois la déclaration reçue, Tracfin peut demander de ne pas exécuter l’opération. D’après sa fiche à destination des déclarants, il peut s’opposer à la réalisation d’une opération déclarée pendant dix jours, avant un éventuel relais judiciaire.
Ce que cela change pour vous :
- Ne pas exécuter tant que vous n’avez pas déclaré, si le soupçon est né avant l’opération.
- Indiquer le délai d’exécution prévu dans la déclaration.
- Suivre les instructions de Tracfin si une opposition vous est notifiée, sans informer le client de la déclaration.
La confidentialité est un point de sécurité à part entière : la déclaration ne se discute pas avec le domicilié, et son existence ne figure pas dans les échanges clients.
Perspective
Dans les cabinets de domiciliation que nous croisons, le retard de déclaration vient rarement d’une mauvaise volonté. Il vient d’un dossier dispersé : le contrat dans un tableur, la pièce d’identité dans un classeur, le résultat du screening dans un mail, la date de l’alerte nulle part. Quand le soupçon apparaît, il faut d’abord reconstituer l’histoire avant de pouvoir la déclarer.
C’est pour cela que nous avons conçu Adryo autour d’une source de vérité unique et d’une piste d’audit horodatée, exportable à tout moment. Notre conviction : le délai « sans délai » se défend avec des dates. Si l’alerte, l’analyse, la décision et l’envoi sont tracés au même endroit, vous prouvez en quelques clics que vous avez agi vite, y compris face à la préfecture, au greffe ou à Tracfin.
Notre approche consiste à outiller chaque obligation réglementaire plutôt qu’à empiler des outils. Les déclarations Tracfin, la vérification triennale, le screening PPE et sanctions, le registre des mandats travaillent sur les mêmes données, sans ressaisie.
Aimen
Organiser sa structure pour tenir le délai
Tenir « sans délai » ne dépend pas d’un exploit le jour J. Cela se prépare en amont, avec une procédure interne claire.
Désigner et former
Une personne identifiée traite les alertes et décide de déclarer ou de classer. Les autres collaborateurs savent ce qu’est un signal d’alerte et à qui le remonter, sans délai. Dans une structure d’un seul domiciliataire, la règle est la même : écrire la procédure, même sur une page.
Fixer des étapes datées
Définissez un objectif interne pour chaque étape : accusé de réception de l’alerte, demande de pièces complémentaires, décision. Ces repères ne sont pas imposés par la loi, mais ils vous donnent un cadre objectif. Une alerte classée sans suite doit elle aussi laisser une trace motivée.
Garder des dossiers à jour
Un soupçon se juge sur la qualité de la connaissance client. Un dossier complet (identité, bénéficiaires effectifs, activité, cohérence avec l’adresse) permet de repérer vite ce qui cloche. Appuyez-vous sur une checklist d’onboarding conforme, et sachez quoi faire quand le bénéficiaire effectif est introuvable grâce à notre article sur la règle de repli. Le niveau de vigilance doit rester proportionné : voyez ce que la loi autorise réellement en vigilance simplifiée.
Revoir régulièrement
Les dossiers vivants génèrent des alertes : changement de dirigeant, d’activité, de siège, nouvelle mise à jour de listes. Une vérification triennale bien menée est aussi un moment où des soupçons apparaissent, et ils doivent alors être traités sans attendre la fin de la revue.
Que contient une déclaration bien faite ?
La rapidité ne compense pas une déclaration illisible. Elle se fait via la plateforme en ligne de Tracfin, et le guide utilisateur détaille les rubriques du formulaire. Avant d’envoyer, rassemblez :
- l’identité du client, de la société domiciliée et de ses bénéficiaires effectifs ;
- la description de l’opération, avec son délai d’exécution si elle n’est pas encore réalisée ;
- les éléments qui fondent le soupçon, factuels et datés : ce que vous avez constaté, quand, auprès de qui vous avez vérifié ;
- les pièces utiles au dossier.
Une déclaration envoyée vite, mais pauvre, oblige Tracfin à vous solliciter. Mieux vaut un récit structuré et précis, produit à partir d’un dossier déjà ordonné.
Ce que vous risquez en cas de retard
Le retard est apprécié lors des contrôles. Il se constate à partir des dates de votre dossier : quand l’élément suspect est apparu, ce que vous avez fait, quand vous avez décidé. Les contrôles peuvent venir de la préfecture, qui délivre et surveille votre agrément, ou d’autres autorités. Nous ne détaillons pas ici les sanctions : consultez les textes en vigueur sur Légifrance ou un conseil juridique pour votre situation précise.
Ce qui protège un domiciliataire de bonne foi, c’est la preuve d’une démarche structurée : procédure écrite, alertes traitées, décisions motivées, déclarations tracées.
Comment Adryo vous aide à tenir les délais
Adryo est la plateforme des sociétés de domiciliation agréées : CRM des domiciliés, dossier de vigilance, bénéficiaires effectifs, screening PPE et sanctions, vérification triennale, registre des mandats, contrats avec signature électronique eIDAS, courrier, facturation par prélèvements SEPA et état semestriel pour le greffe. Notre module de déclarations Tracfin s’appuie sur les mêmes données que le reste du dossier, avec une piste d’audit horodatée que vous pouvez exporter. Vous pouvez aussi découvrir le cockpit de conformité LCB-FT ou l’ensemble des fonctionnalités.
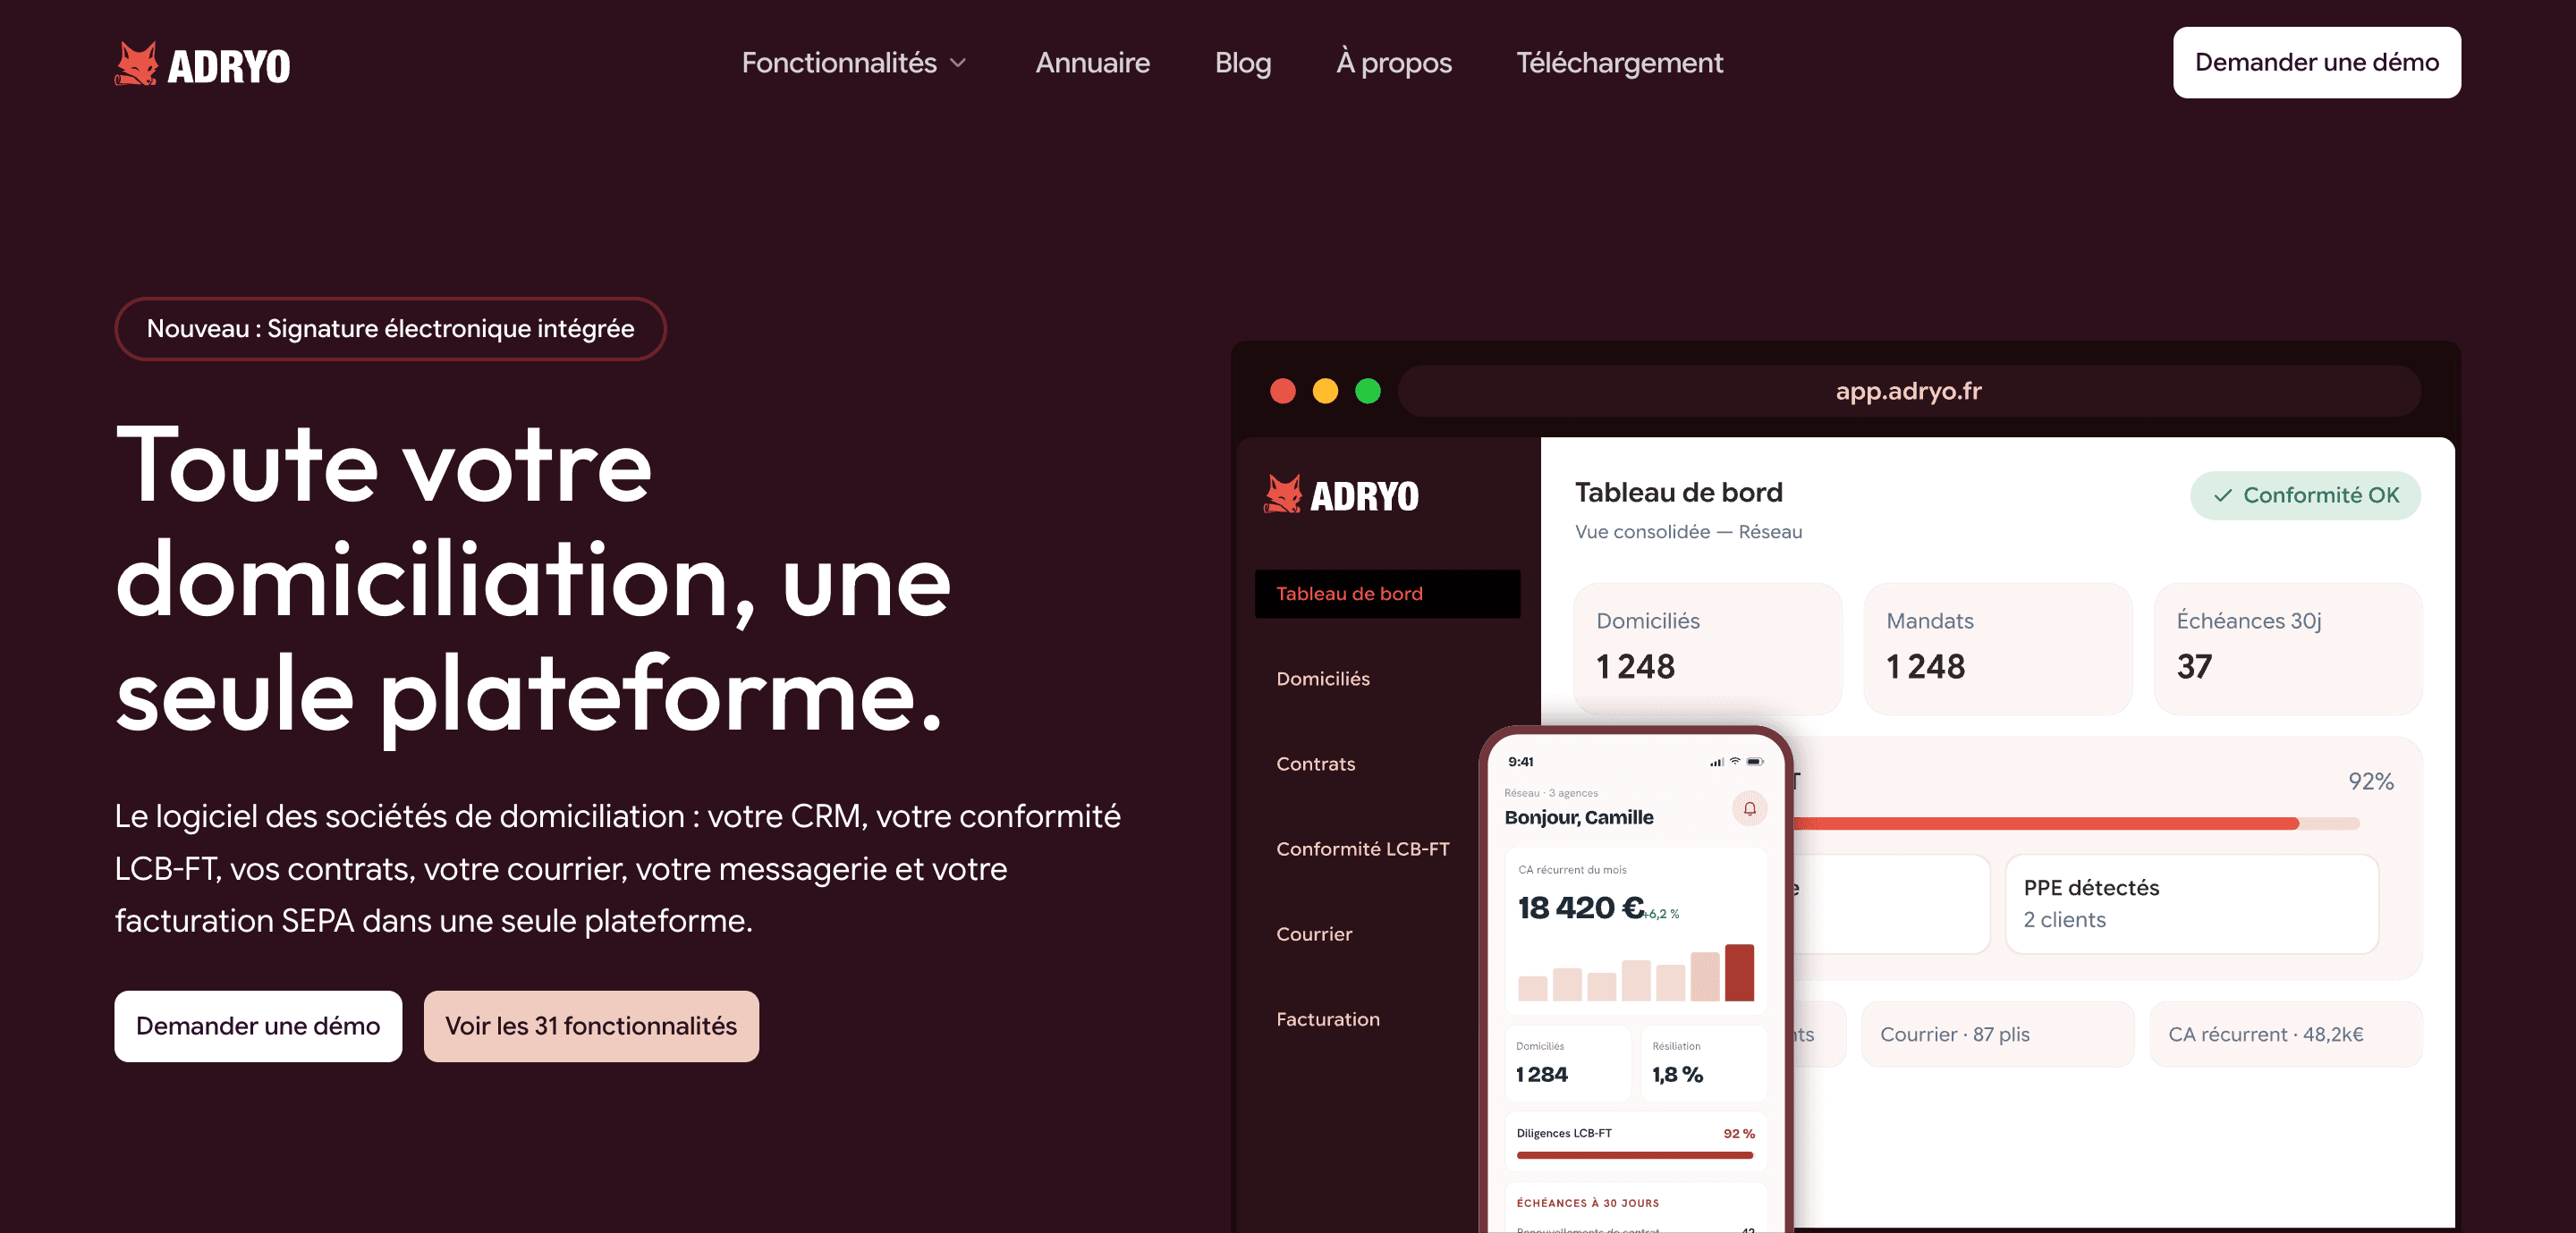
La tarification se fait au dossier, de manière dégressive, et les données sont hébergées en France, dans le respect du RGPD. Pour voir comment l’outil s’adapte à votre structure, rendez-vous sur adryo.fr.
FAQ
Existe-t-il un délai officiel de 48 à 72 heures pour déclarer à Tracfin ?
Non. Les textes que nous avons consultés exigent une déclaration « sans délai » et ne donnent pas d’échéance en heures. Le repère de 48 à 72 heures est une pratique recommandée dans certains guides. Fixez-vous un objectif interne et conservez les preuves de chaque étape.
Peut-on déclarer après avoir signé le contrat ?
Oui, dans trois cas : l’opération ne pouvait pas être différée, le report aurait pu nuire à des investigations en cours, ou le caractère déclarable n’est apparu qu’après sa réalisation. Hors de ces cas, la déclaration doit précéder l’opération. Dans tous les cas, Tracfin doit être informé sans délai.
Combien de temps Tracfin peut-il s’opposer à une opération ?
D’après la fiche de Tracfin à destination des déclarants, le droit d’opposition s’exerce pendant dix jours, avant un éventuel relais judiciaire. Pendant ce temps, vous n’exécutez pas l’opération si Tracfin vous le demande, et vous gardez le secret sur la déclaration.
Faut-il atteindre un montant minimum pour déclarer ?
Non. La loi ne prévoit pas de seuil déclaratif. Ce qui compte est l’existence d’un soupçon, pas le montant de l’opération. Un dossier incohérent peut donc justifier une déclaration même pour un abonnement de domiciliation modeste.
Sources
- Les obligations déclaratives, economie.gouv.fr
- Lignes directrices AMF sur l’obligation de déclaration à Tracfin (DOC-2019-18)
- Guide utilisateur de la plateforme de déclaration de soupçon, Tracfin
- Fiche focus : relations entre Tracfin et le déclarant
Recommandations
À lire aussi
Registre des mandats de domiciliation : tenue et obligations
Registre des mandats de domiciliation : ce que le domiciliataire doit tenir, quelles pièces y rattacher, combien de temps conserver et comment le tenir à jour.
Lire l'article
Pilotage multi-agences de la conformité en domiciliation
Comment piloter la conformité LCB-FT d'un réseau d'agences de domiciliation : responsabilités, indicateurs, preuves et préparation des contrôles.
Lire l'article
Facturation au prorata d'un abonnement : méthode et pièges
Comment calculer et présenter le prorata d'un abonnement en domiciliation : formule, base 30 jours ou jours réels, arrondis, TVA, mentions et erreurs à éviter.
Lire l'articleLe prochain domicilié que vous enregistrez pourrait être le premier sur Adryo.
Réservez 30 minutes. On vous montre votre activité dans Adryo, avec vos vrais cas.
Réponse sous 24 h · Sans engagement